ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ มันนี่ ฟิต รีไทร์ พลัส (G) และ อัป (G) เริ่มขาย 2 พฤศจิกายน 2569
ไทยประกันชีวิตเปิดตัวแบบประกันบำนาญใหม่ 4 แบบ เริ่มขาย 2 พฤศจิกายน 2569
ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบเปิดตัวแล้ว ไทยประกันชีวิตประกาศให้ขายผ่านตัวแทนตั้งแต่วันที่ 2 พฤศจิกายน 2569 ได้แก่ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 · มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 · มันนี่ ฟิต รีไทร์ อัป (G) 90/10 และ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ทั้งหมดเป็นบำนาญแบบลดหย่อนภาษีได้ เงินบำนาญรับรอง (G) คุ้มครองถึงอายุ 90 ปี สมัครได้โดยไม่ตรวจสุขภาพ
เริ่มขาย 2 พฤศจิกายน 2569
ขอคำนวณเบี้ยและเลือกแบบไว้ก่อนได้ตั้งแต่วันนี้ แล้วยื่นสมัครได้ทันทีที่เปิดขาย
ไทยประกันชีวิตเปิดตัวบำนาญใหม่ 2 กลุ่ม 4 แบบ
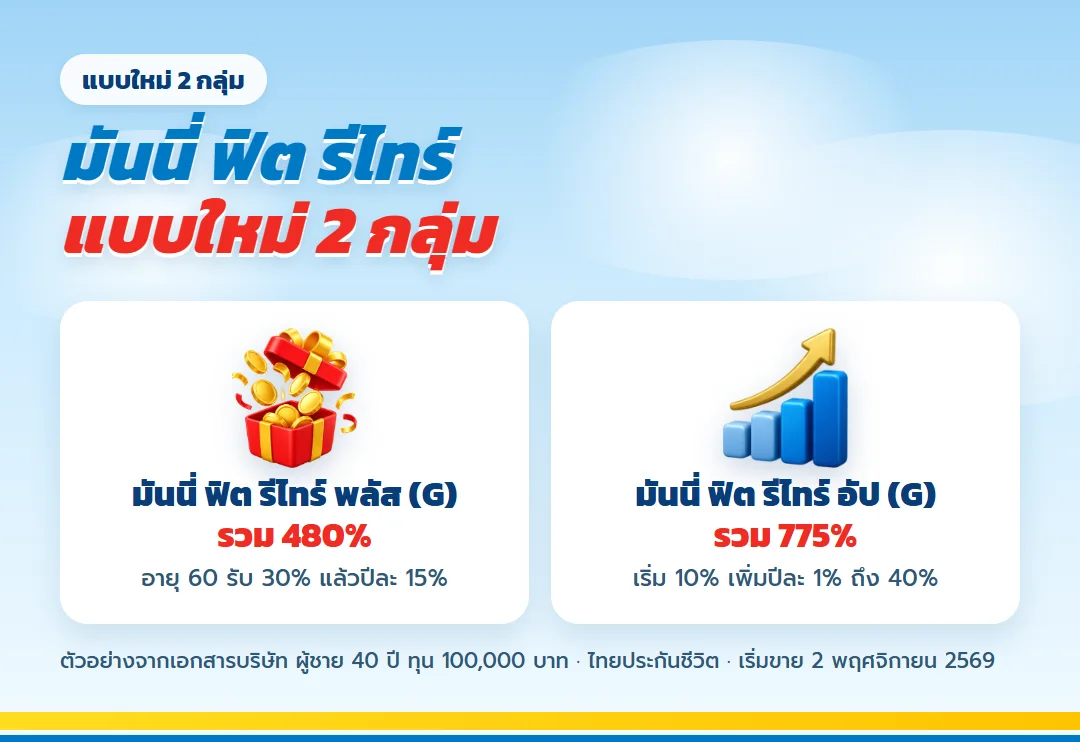
แบบใหม่แบ่งเป็น 2 กลุ่มตามรูปแบบเงินบำนาญ แต่ละกลุ่มมีให้เลือกจ่ายเบี้ย 10 ปี หรือจ่ายถึงอายุ 60 ปี
| กลุ่ม | รูปแบบเงินบำนาญ | แบบที่เลือกได้ |
| มันนี่ ฟิต รีไทร์ พลัส (G) | อายุครบ 60 รับ 30% ของทุน แล้วปีละ 15% จนอายุ 90 รวม 480% | 90/10 (AW09) · 90/60 (AW10) |
| มันนี่ ฟิต รีไทร์ อัป (G) | อายุครบ 60 รับ 10% ของทุน แล้วเพิ่มปีละ 1% จนอายุ 90 รับ 40% รวม 775% | 90/10 (AW11) · 90/60 (AW12) |
กลุ่ม มันนี่ ฟิต รีไทร์ พลัส (G) เหมาะกับคนที่อยากได้เงินก้อนตั้งต้นวันเกษียณ ส่วนกลุ่ม มันนี่ ฟิต รีไทร์ อัป (G) ตั้งใจให้เงินบำนาญโตตามค่าครองชีพที่สูงขึ้นทุกปี
เทียบเบี้ยและผลตอบแทนของแบบใหม่ทั้ง 4 แบบ
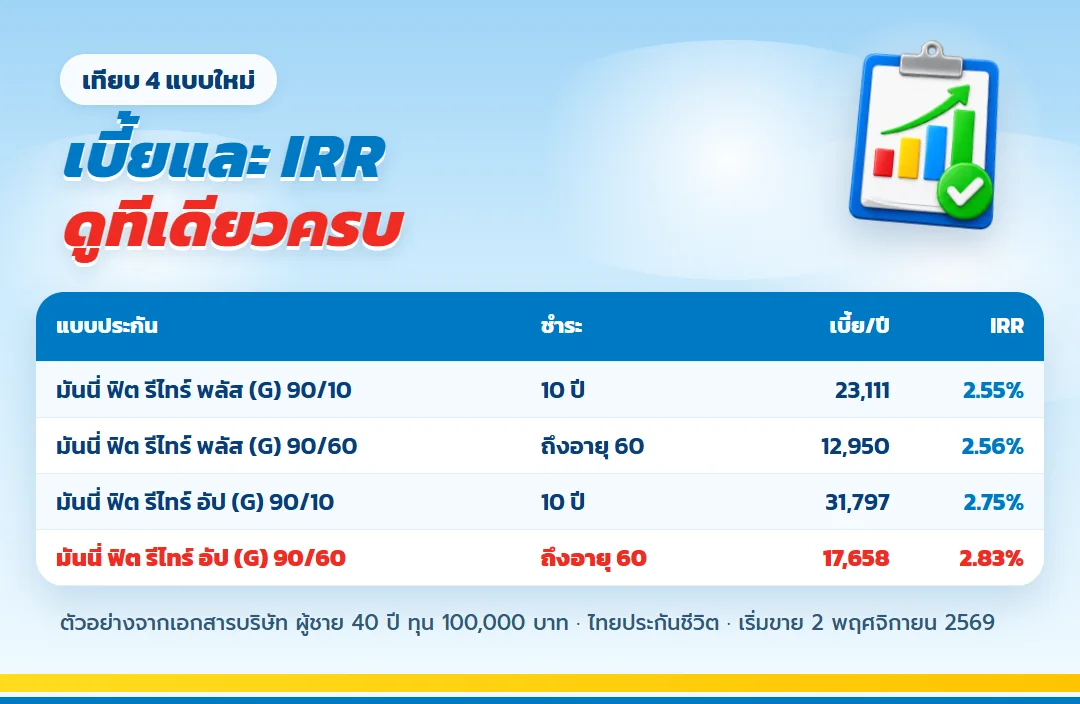
ตัวอย่างจากเอกสารของบริษัท ผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท
| แบบประกัน | ชำระเบี้ย | เบี้ย/ปี | บำนาญรวม | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 10 ปี | 23,111 | 480,000 | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | ถึงอายุ 60 | 12,950 | 480,000 | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 10 ปี | 31,797 | 775,000 | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | ถึงอายุ 60 | 17,658 | 775,000 | 2.83% |
แบบที่จ่ายถึงอายุ 60 เบี้ยต่อปีต่ำกว่าและใช้สิทธิลดหย่อนได้หลายปีกว่า ส่วนกลุ่ม มันนี่ ฟิต รีไทร์ อัป (G) จ่ายเบี้ยมากกว่าต่อทุนเท่ากัน แต่รับบำนาญรวมมากกว่า IRR ของทั้ง 4 แบบมาจากเอกสารบริษัท
เงื่อนไขที่เหมือนกันทั้ง 4 แบบ
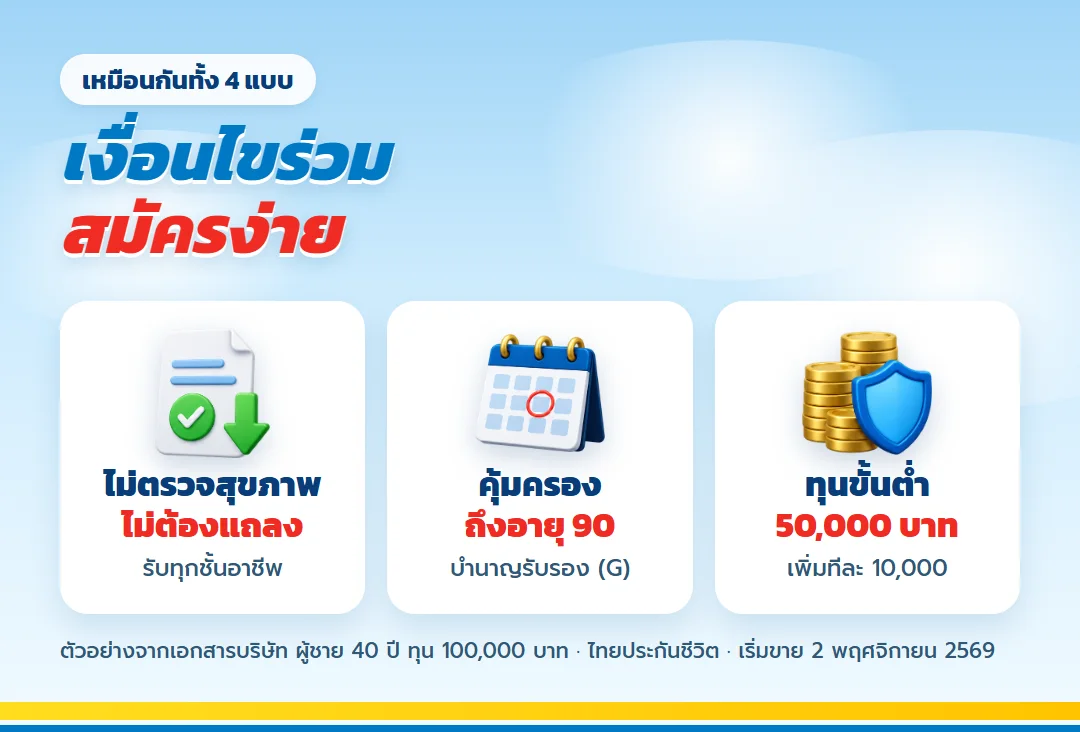
- คุ้มครองถึงอายุ 90 ปี · ทุนขั้นต่ำ 50,000 บาท เพิ่มทีละ 10,000 บาท
- ไม่ตรวจสุขภาพ และไม่ต้องแถลงคำถามสุขภาพ · รับทุกชั้นอาชีพ
- อายุรับประกัน แบบจ่าย 10 ปี 20–49 ปี · แบบจ่ายถึงอายุ 60 รับ 20–55 ปี
- เลือกงวดชำระ รายปี ราย 6 เดือน ราย 3 เดือน รายเดือน · ชำระด้วยบัตรเครดิตได้
- เลือกรับบำนาญรายปี หรือรายเดือน 12 งวด (งวดละ 5,000 บาทขึ้นไป)
- ซื้อได้สูงสุดตามเบี้ยปีแรกรวมทุกกรมธรรม์แบบ GIO Type B ไม่เกิน 30 ล้านบาทต่อราย
ลดหย่อนภาษีได้สูงสุด 300,000 บาทต่อปี
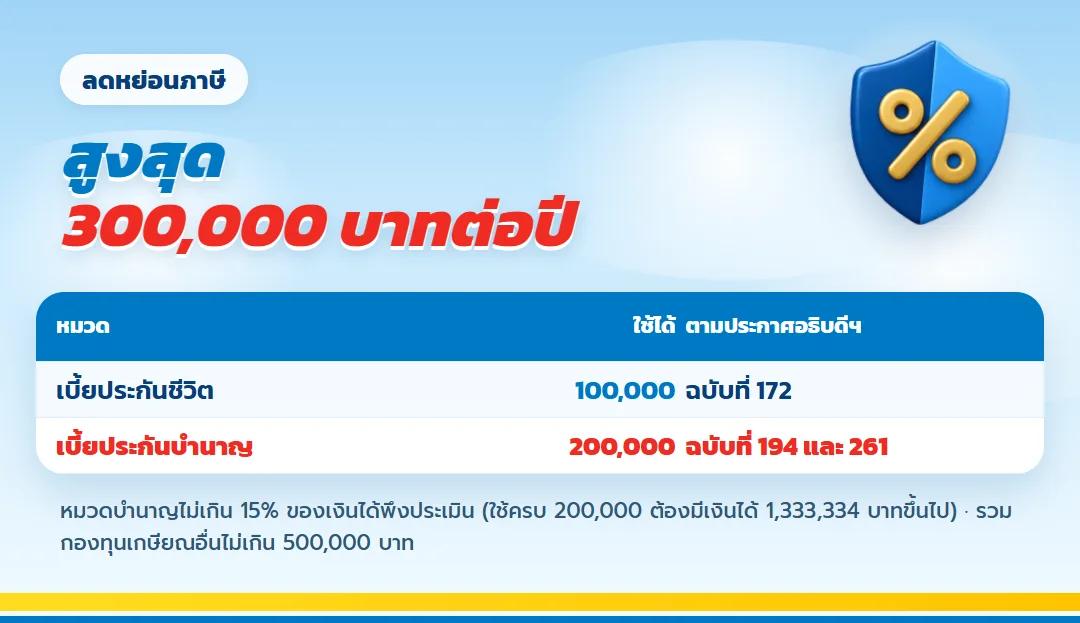
เอกสารของบริษัทระบุว่าเบี้ยของแบบใหม่นำไปลดหย่อนได้ 100,000 บาทแรกในหมวดเบี้ยประกันชีวิต (ประกาศอธิบดีกรมสรรพากรฉบับที่ 172) และอีก 200,000 บาทในหมวดบำนาญ (ฉบับที่ 194 และ 261) หมวดบำนาญต้องไม่เกิน 15% ของเงินได้พึงประเมิน คนที่จะใช้ครบ 200,000 บาทจึงต้องมีเงินได้ตั้งแต่ 1,333,334 บาทต่อปี และเมื่อรวมกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ และ RMF ต้องไม่เกิน 500,000 บาท ตามหลักเกณฑ์กรมสรรพากร
อ่านรายละเอียดของแต่ละแบบ
- มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 จ่าย 10 ปี รับบำนาญรวม 480%
- มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 จ่ายถึงอายุ 60 ลดหย่อนทุกปี
- มันนี่ ฟิต รีไทร์ อัป (G) 90/10 บำนาญเพิ่มขึ้นทุกปี
- มันนี่ ฟิต รีไทร์ อัป (G) 90/60 IRR 2.83% สูงสุดในชุด
คำถามที่พบบ่อย
แบบประกันบำนาญใหม่ของไทยประกันชีวิตเริ่มขายเมื่อไหร่?
เริ่มขายผ่านตัวแทนตั้งแต่วันที่ 2 พฤศจิกายน 2569
แบบไหนให้ผลตอบแทนสูงสุด?
ตามเอกสารบริษัท มันนี่ ฟิต รีไทร์ อัป (G) 90/60 มี IRR 2.83% สูงสุดใน 4 แบบ สำหรับเคสผู้ชายอายุ 40 ปี
ต้องตรวจสุขภาพไหม?
ทั้ง 4 แบบไม่ตรวจสุขภาพและไม่ต้องแถลงคำถามสุขภาพ
ซื้อสัญญาเพิ่มเติมแนบได้ไหม?
ไม่ได้ แบบบำนาญใหม่ทั้ง 4 แบบไม่เปิดให้แนบสัญญาเพิ่มเติม
ข้อควรทราบ
- ตัวเลขในบทความเป็นตัวอย่างจากเอกสารของบริษัท เบี้ยจริงขึ้นกับอายุ เพศ และทุน
- สิทธิลดหย่อนเป็นไปตามหลักเกณฑ์กรมสรรพากร และต้องแจ้งบริษัทว่าจะใช้สิทธิ
- รายละเอียดความคุ้มครองเป็นไปตามกรมธรรม์ที่บริษัทออกให้
อ่านชื่อแบบให้ออก แล้วจะเลือกง่ายขึ้น
ชื่อของแบบใหม่ทั้ง 4 แบบบอกสองอย่างในตัวเอง คำว่า พลัส กับ อัป บอกรูปแบบเงินบำนาญ ส่วนตัวเลขท้ายชื่อบอกว่าคุ้มครองถึงอายุเท่าไหร่และจ่ายเบี้ยนานแค่ไหน เลข 90 ตัวหน้าคืออายุที่ความคุ้มครองสิ้นสุด เหมือนกันทุกแบบ เลขตัวหลังคือระยะจ่ายเบี้ย 10 หมายถึงจ่าย 10 ปีแล้วจบ 60 หมายถึงจ่ายไปจนถึงอายุ 60 ปี
กลุ่ม มันนี่ ฟิต รีไทร์ พลัส (G) จ่ายเงินก้อน 30% ของทุนทันทีที่อายุครบ 60 ปี แล้วตามด้วยปีละ 15% จนถึงอายุ 90 ปี ตัวเลขบำนาญแต่ละปีจึงเท่ากันตลอด คนที่อยากรู้ล่วงหน้าว่าแต่ละปีจะได้เท่าไหร่ อ่านแบบนี้แล้วเห็นภาพทันที รวมทั้งสัญญาได้ 480% ของทุน
กลุ่ม มันนี่ ฟิต รีไทร์ อัป (G) เริ่มจาก 10% ของทุนในปีแรกที่อายุครบ 60 ปี แล้วบวกเพิ่มปีละ 1% ไปเรื่อย ๆ จนปีสุดท้ายที่อายุ 90 ปีรับ 40% ของทุน เงินปีแรกจึงน้อยกว่าแบบที่รับก้อนแรก 30% แต่ยิ่งอายุมากยิ่งได้มาก รวมทั้งสัญญาได้ 775% ของทุน แลกกับเบี้ยที่สูงกว่าเมื่อทุนเท่ากัน
ถ้าดูจากตารางเทียบในเคสผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ใช้เบี้ยปีละ 23,111 บาท ส่วน มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ใช้เบี้ยปีละ 31,797 บาท เบี้ยที่ต่างกันตรงนี้คือราคาของบำนาญที่โตขึ้นทุกปี
เลือกระยะจ่ายเบี้ยอย่างไร ให้พอดีกับชีวิตตอนนี้
แบบจ่าย 10 ปี เหมาะกับคนที่มีรายได้ดีในช่วงนี้และอยากปิดภาระให้จบเร็ว จ่ายครบแล้วไม่ต้องกันเงินก้อนนี้อีก รอรับบำนาญอย่างเดียวตอนอายุครบ 60 ปี แต่เบี้ยต่อปีจะสูงกว่า ในเคสตัวอย่างคือ 23,111 บาทสำหรับ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 และ 31,797 บาทสำหรับ มันนี่ ฟิต รีไทร์ อัป (G) 90/10
แบบจ่ายถึงอายุ 60 ปี กระจายเบี้ยออกไปหลายปี เบี้ยต่อปีจึงเบากว่ามาก ในเคสเดียวกันเหลือ 12,950 บาทสำหรับ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 และ 17,658 บาทสำหรับ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ข้อดีอีกอย่างคือได้ใช้สิทธิลดหย่อนภาษีทุกปีที่จ่ายเบี้ยไปจนเกษียณ และยังเปิดรับสมัครถึงอายุ 55 ปี กว้างกว่าแบบจ่าย 10 ปีที่รับถึงอายุ 49 ปี
สิ่งที่ไม่ต่างกันคือเงินบำนาญ กลุ่มเดียวกันไม่ว่าจะจ่าย 10 ปีหรือจ่ายถึงอายุ 60 ปี บำนาญรวมเท่ากัน คือ 480,000 บาทในกลุ่ม มันนี่ ฟิต รีไทร์ พลัส (G) และ 775,000 บาทในกลุ่ม มันนี่ ฟิต รีไทร์ อัป (G) สำหรับทุน 100,000 บาท ความต่างอยู่ที่จังหวะการจ่ายเบี้ยและจำนวนปีที่ได้ลดหย่อน ค่า IRR ของแบบจ่ายถึงอายุ 60 ปีจึงสูงกว่าแบบจ่ายสั้นเล็กน้อยในทั้งสองกลุ่ม คือ 2.56% เทียบ 2.55% และ 2.83% เทียบ 2.75%
ไม่ว่าจะเลือกระยะไหน เงื่อนไขอื่นเหมือนกันหมด ทุนขั้นต่ำ 50,000 บาท เพิ่มได้ทีละ 10,000 บาท เลือกจ่ายเบี้ยรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือนก็ได้ และตอนรับบำนาญจะขอรับเป็นรายเดือน 12 งวดก็ได้ ถ้างวดละไม่ต่ำกว่า 5,000 บาท ส่วนเรื่องสุขภาพไม่ต้องกังวล เพราะทุกแบบไม่ตรวจสุขภาพและไม่ต้องแถลงคำถามสุขภาพ
ถ้ายังตัดสินใจไม่ได้ ลองตั้งคำถามกับตัวเองสองข้อ ข้อแรกคือรายได้ตอนนี้มั่นคงพอจะจ่ายเบี้ยก้อนใหญ่ติดกัน 10 ปีไหม ถ้าไม่แน่ใจ แบบจ่ายถึงอายุ 60 ปีเบากระเป๋ากว่าในแต่ละปี ข้อที่สองคือหลังเกษียณอยากได้เงินก้อนตั้งต้น หรืออยากให้เงินโตตามวัย ถ้าตอบได้ทั้งสองข้อ จะเหลือแบบที่เหมาะกับคุณเพียงหนึ่งหรือสองแบบจาก 4 แบบ แล้วให้ตัวแทนคิดเบี้ยตามอายุและเพศของคุณอีกครั้ง เพราะเบี้ยในตารางเป็นเคสผู้ชายอายุ 40 ปี ส่วนคนที่อายุเกิน 49 ปีแล้ว ไม่ต้องเสียเวลาเทียบแบบจ่าย 10 ปี เพราะเหลือเฉพาะแบบจ่ายถึงอายุ 60 ปีที่รับถึงอายุ 55 ปี
เตรียมตัวก่อนวันเปิดขาย
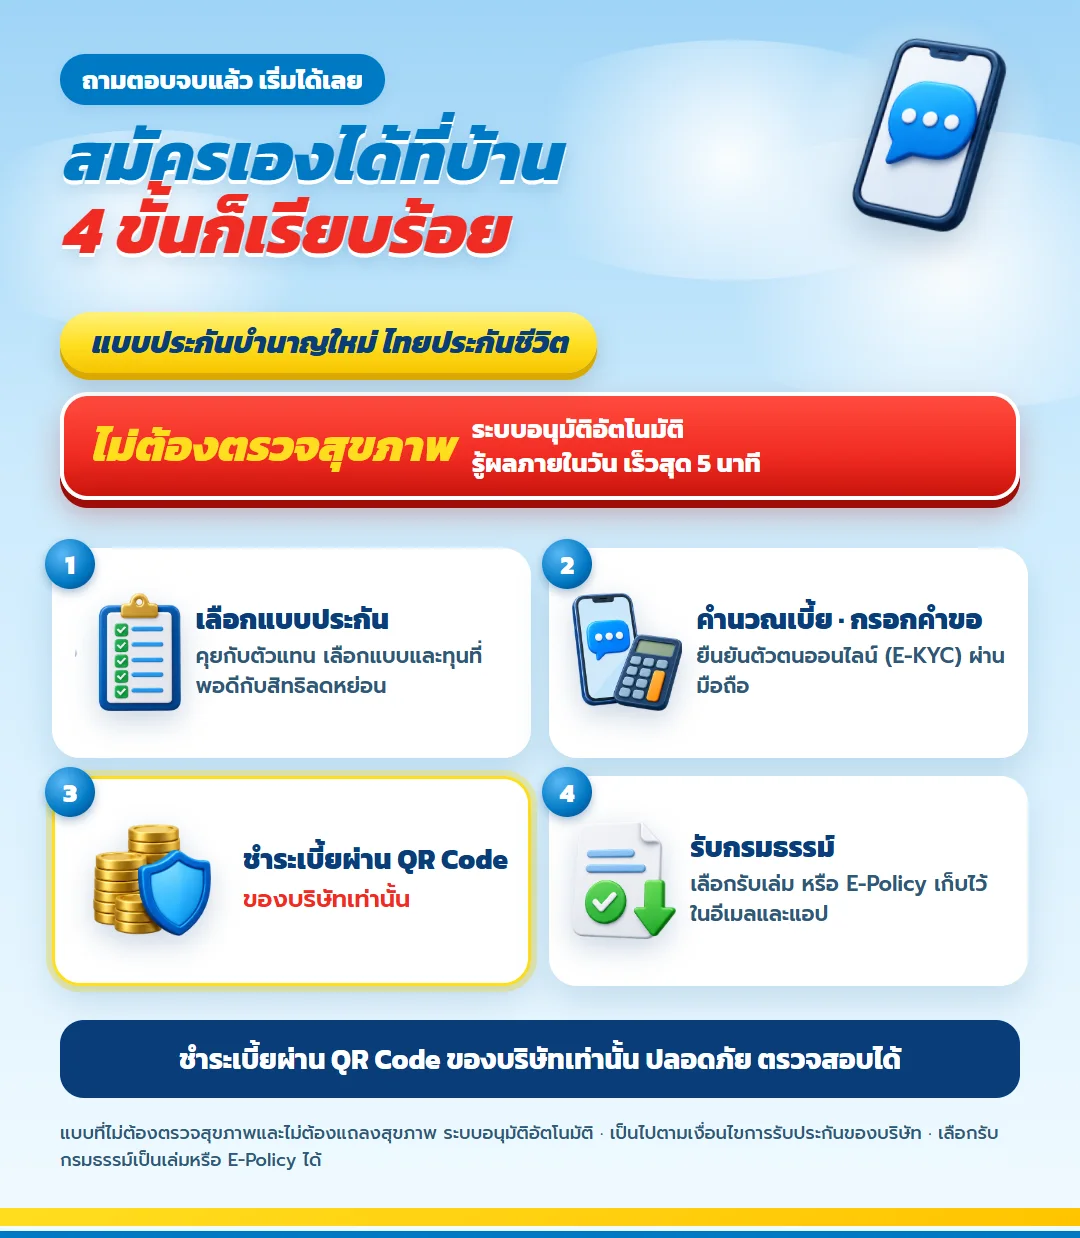
ก่อนเลือก ไทยประกันชีวิต แบบประกันบำนาญใหม่ ส่งอายุ เพศ เงินได้ทั้งปีโดยประมาณ และสิทธิลดหย่อนที่ใช้อยู่แล้ว จะเทียบให้ว่าแบบไหนใน 4 แบบเหมาะกับคุณ และทุนเท่าไหร่ถึงใช้สิทธิลดหย่อนพอดี
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ลดหย่อนภาษีเงินเดือน 30,000 ถึง 50,000 ซื้อประกันเท่าไหร่ถึงพอดี
ดูรายละเอียด
เงินปันผลประกันออมทรัพย์ ไทยประกันชีวิต อ่านหนังสือแจ้งยอดให้เข้าใจ ผ่านเคสคุณนภา
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี จ่าย 5 ปี ลดหย่อน 20 ปี เทียบแบบออมส่งสั้น
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ ลดหย่อน 1 แสน + บำนาญ 2 แสน ใช้คู่กันยังไง
ดูรายละเอียด
ซื้อประกันลดหย่อนภาษีเดือนธันวาคม ยังทันไหม 4 ข้อที่ต้องทำให้ครบ
ดูรายละเอียด
ข้อมูลการลงทุนไลฟ์เวิร์ส อ่านตัวเลขให้เป็น ก่อนวางแผนกรมธรรม์
ดูรายละเอียด
เบี้ยประกันเท่าไรถึงส่งต่อไหว
ดูรายละเอียด
มีสวัสดิการบริษัทแล้วควรซื้อประกันสุขภาพเพิ่มไหม
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 30,000 ถึง 50,000 ซื้อประกันเท่าไหร่ถึงพอดี
ดูรายละเอียดเงินปันผลประกันออมทรัพย์ ไทยประกันชีวิต อ่านหนังสือแจ้งยอดให้เข้าใจ ผ่านเคสคุณนภา
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี จ่าย 5 ปี ลดหย่อน 20 ปี เทียบแบบออมส่งสั้น
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ ลดหย่อน 1 แสน + บำนาญ 2 แสน ใช้คู่กันยังไง
ดูรายละเอียดซื้อประกันลดหย่อนภาษีเดือนธันวาคม ยังทันไหม 4 ข้อที่ต้องทำให้ครบ
ดูรายละเอียดข้อมูลการลงทุนไลฟ์เวิร์ส อ่านตัวเลขให้เป็น ก่อนวางแผนกรมธรรม์
ดูรายละเอียดเบี้ยประกันเท่าไรถึงส่งต่อไหว
ดูรายละเอียดมีสวัสดิการบริษัทแล้วควรซื้อประกันสุขภาพเพิ่มไหม
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้