ลดหย่อนภาษีเงินเดือน 30,000 ถึง 50,000 ซื้อประกันเท่าไหร่ถึงพอดี
ลดหย่อนภาษีเงินเดือน 25,000 ถึง 50,000 คิดภาษีจริง ยอดที่ทำให้ภาษีเป็นศูนย์ และเลือกทุนแสนแรกให้พอดี
ลดหย่อนภาษีเงินเดือน 30,000 ถึง 50,000 ต่างจากคนเงินเดือนหลักแสนมาก เพราะภาษีทั้งปียังไม่สูง ซื้อประกันเกินที่ต้องใช้ ภาษีก็ลดได้แค่เท่าที่มีอยู่ บทความนี้คิดภาษีจริงทีละระดับเงินเดือน ให้เห็นว่าควรใช้สิทธิเท่าไหร่ถึงพอดี
ตัวเลขทุกแถวคำนวณตามขั้นบันไดภาษีเงินได้บุคคลธรรมดา สมมติรายได้มีแค่เงินเดือนกับโบนัส หักค่าใช้จ่าย 50% ไม่เกิน 100,000 และลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
ภาษีทั้งปีของเงินเดือน 25,000 ถึง 50,000
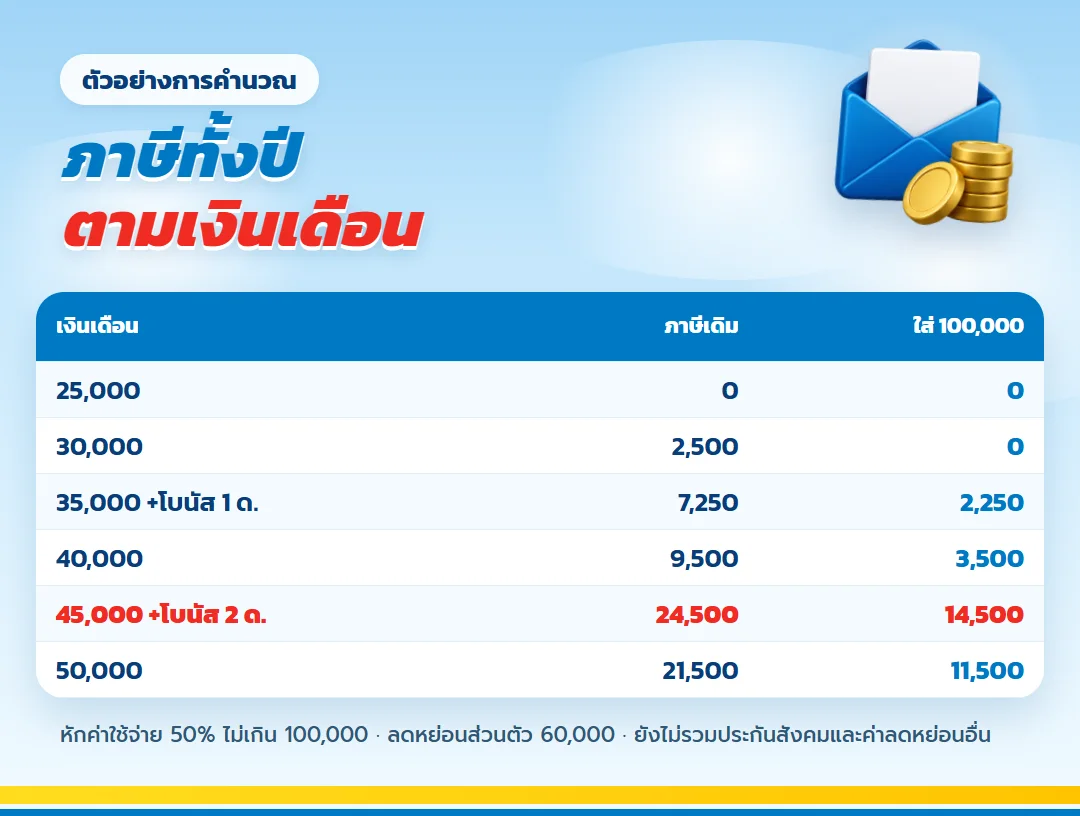
| เงินเดือน | รายได้ทั้งปี | ภาษีถ้าไม่ลดหย่อน | ใส่ประกันชีวิต 100,000 |
| 25,000 | 300,000 | 0 | 0 |
| 30,000 | 360,000 | 2,500 | 0 |
| 35,000 + โบนัส 1 เดือน | 455,000 | 7,250 | 2,250 |
| 40,000 | 480,000 | 9,500 | 3,500 |
| 45,000 + โบนัส 2 เดือน | 630,000 | 24,500 | 14,500 |
| 50,000 | 600,000 | 21,500 | 11,500 |
เงินเดือน 25,000 ไม่มีภาษีให้ลด เงินได้สุทธิยังไม่เกิน 150,000 ซึ่งเป็นช่วงที่ยกเว้นภาษี ถ้าจะทำประกันในระดับนี้ ให้เริ่มจากประกันสุขภาพของตัวเองก่อน เหตุผลคือค่ารักษา ไม่ใช่ภาษี
ลดหย่อนภาษีเงินเดือน ใช้สิทธิเท่าที่ภาษีมี
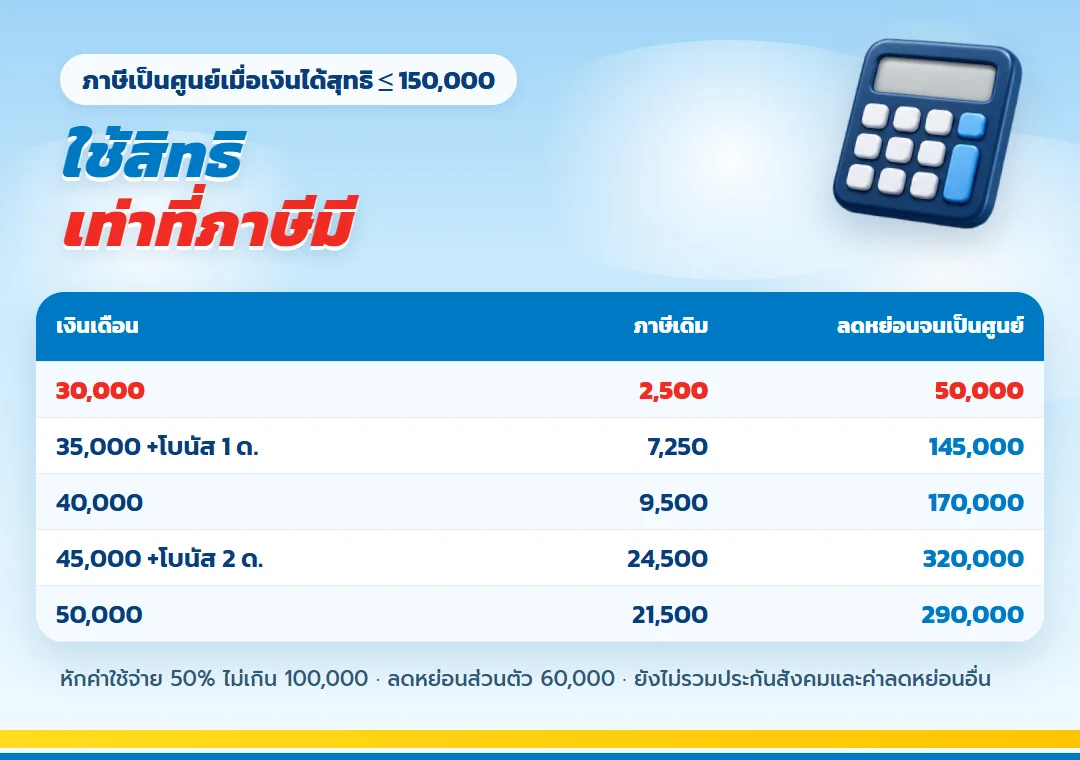
ภาษีจะเป็นศูนย์เมื่อเงินได้สุทธิเหลือไม่เกิน 150,000 คอลัมน์ขวาคือยอดลดหย่อนเพิ่มที่ต้องใช้ ใส่มากกว่านี้ภาษีก็ไม่ลดลงอีก
| เงินเดือน | ภาษีถ้าไม่ลดหย่อน | ลดหย่อนเพิ่มจนภาษีเป็นศูนย์ |
| 30,000 | 2,500 | 50,000 |
| 35,000 + โบนัส 1 เดือน | 7,250 | 145,000 |
| 40,000 | 9,500 | 170,000 |
| 45,000 + โบนัส 2 เดือน | 24,500 | 320,000 |
| 50,000 | 21,500 | 290,000 |
เงินเดือน 30,000 ใช้สิทธิแค่ 50,000 ก็ไม่เสียภาษีแล้ว ส่วนเงินเดือน 40,000 ถึงเงินเดือน 50,000 ประกันชีวิต 100,000 ยังไม่พอให้ภาษีหมด ต้องใช้ประกันบำนาญเติมอีกก้อน
แสนแรกเลือกทุนให้พอดีกับเงินเดือน
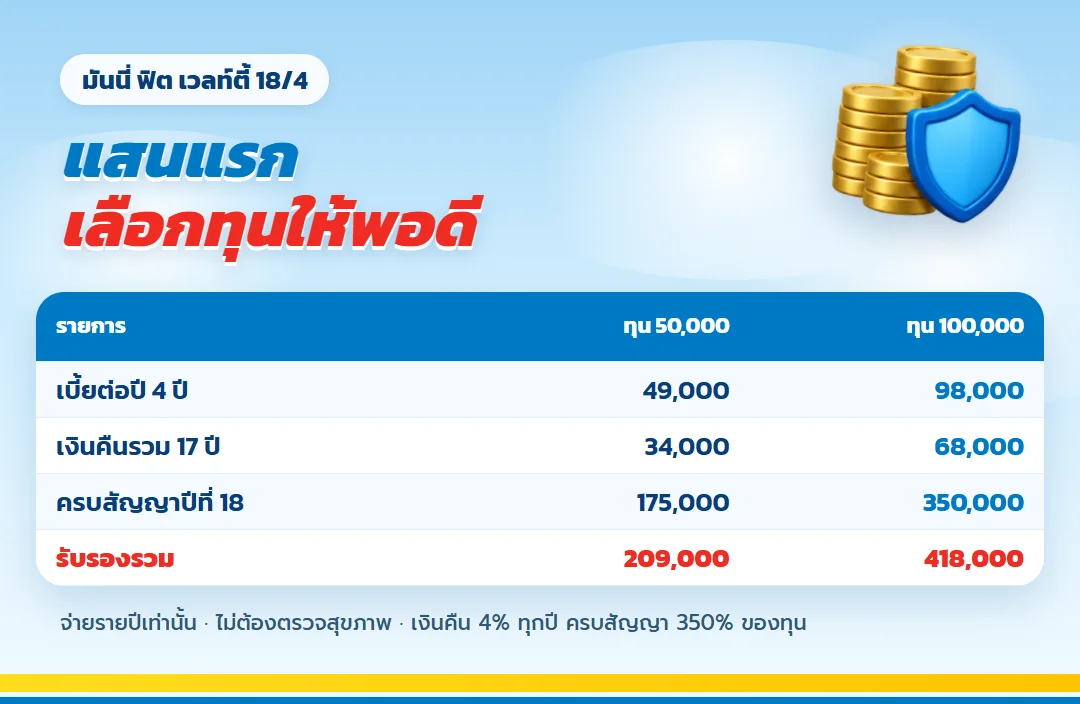
ถ้าอยากได้เงินก้อนคืนด้วย มันนี่ ฟิต เวลท์ตี้ 18/4 จ่ายเบี้ยแค่ 4 ปี ได้เงินคืน 4% ของทุนทุกปีจนถึงปีที่ 17 และครบสัญญารับ 350% ของทุน ไม่ต้องตรวจสุขภาพ ทุนเริ่มที่ 50,000
| รายการ | ทุน 50,000 | ทุน 100,000 |
| เบี้ยต่อปี (4 ปี) | 49,000 | 98,000 |
| เบี้ยรวม | 196,000 | 392,000 |
| เงินคืนรวม 17 ปี | 34,000 | 68,000 |
| ครบสัญญาปีที่ 18 | 175,000 | 350,000 |
| รับรองรวม | 209,000 | 418,000 |
เงินเดือน 30,000 ถึง 40,000 ใช้ทุน 50,000 เบี้ยปีละ 49,000 ก็พอ ส่วนเงินเดือน 45,000 ขึ้นไปใช้ทุน 100,000 เบี้ยปีละ 98,000 เกือบเต็มสิทธิ แบบนี้จ่ายรายปีเท่านั้น จึงนับลดหย่อนได้ทั้งก้อนในปีที่จ่าย
เงินเดือน 45,000 ขึ้นไป เริ่มใช้บำนาญได้คุ้ม
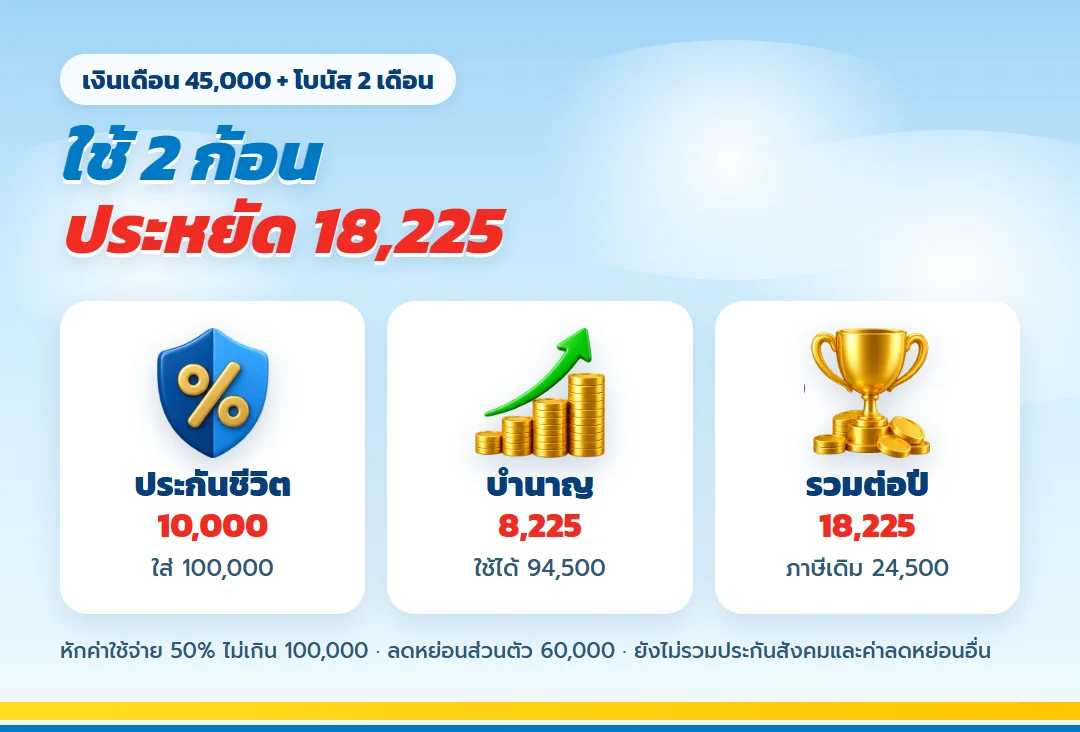
เงินเดือน 45,000 โบนัส 2 เดือน รายได้ทั้งปี 630,000 ใช้แสนแรกเต็มประหยัด 10,000 บาท ประกันบำนาญใช้ได้ 15% ของรายได้คือ 94,500 บาท ประหยัดเพิ่มอีก 8,225 บาท รวมทั้งปี 18,225 บาท
ตัวอย่างแบบบำนาญคือ มันนี่ ฟิต รีไทร์ (G) 85/5 ผู้หญิงอายุ 30 ทุน 100,000 เบี้ยปีละ 51,562 จ่าย 5 ปี รับบำนาญตั้งแต่อายุ 60 ถึง 85 รวม 610,000 บาท ผลตอบแทนเฉลี่ยประมาณ 2.06% ต่อปี
อยากลดหย่อนต่อเนื่องหลายปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 จ่ายเงินสดจริง 5 ปี แล้วใช้สิทธิลดหย่อนช่องประกันชีวิตได้ต่อเนื่อง 20 ปี ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
คำถามที่พบบ่อย
เงินเดือน 25,000 ควรซื้อประกันลดหย่อนภาษีไหม?
ไม่จำเป็นเพื่อภาษี เพราะภาษีเป็นศูนย์อยู่แล้ว ประกันสุขภาพของตัวเองสำคัญกว่า
จ่ายรายเดือนตอนปลายปีได้ไหม?
ได้ แต่ปีนี้นับลดหย่อนได้เฉพาะงวดที่จ่ายจริง เดือนพฤศจิกายนเริ่มจ่ายรายเดือนจะนับได้ประมาณ 2 งวด
ประกันสุขภาพนับรวมในแสนแรกไหม?
นับรวม เบี้ยประกันสุขภาพของตัวเองลดหย่อนได้ไม่เกิน 25,000 และรวมกับประกันชีวิตต้องไม่เกิน 100,000
ข้อกำหนดและคำเตือน
- ภาษีในบทความเป็นการคำนวณตัวอย่าง สมมติรายได้มีแค่เงินเดือนกับโบนัส หักค่าใช้จ่าย 50% ไม่เกิน 100,000 และลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
- สิทธิลดหย่อนเป็นไปตามหลักเกณฑ์กรมสรรพากร ผู้ซื้อต้องแจ้งบริษัทว่าจะใช้สิทธิลดหย่อน
- เบี้ยแบบประกันเป็นตัวอย่างจากเอกสารบริษัท อายุและเพศอื่นเบี้ยต่างไป
- ประกันชีวิตไม่ใช่เงินฝาก
คิดภาษีของคุณก่อนตัดสินใจ
ส่งเงินเดือน โบนัสโดยประมาณ และอายุ จะคิดให้ว่าควรใช้สิทธิเท่าไหร่ จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ นับลดหย่อนได้เต็มปี ขอตัวเลขได้โดยไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ มันนี่ ฟิต รีไทร์ พลัส (G) และ อัป (G) เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียด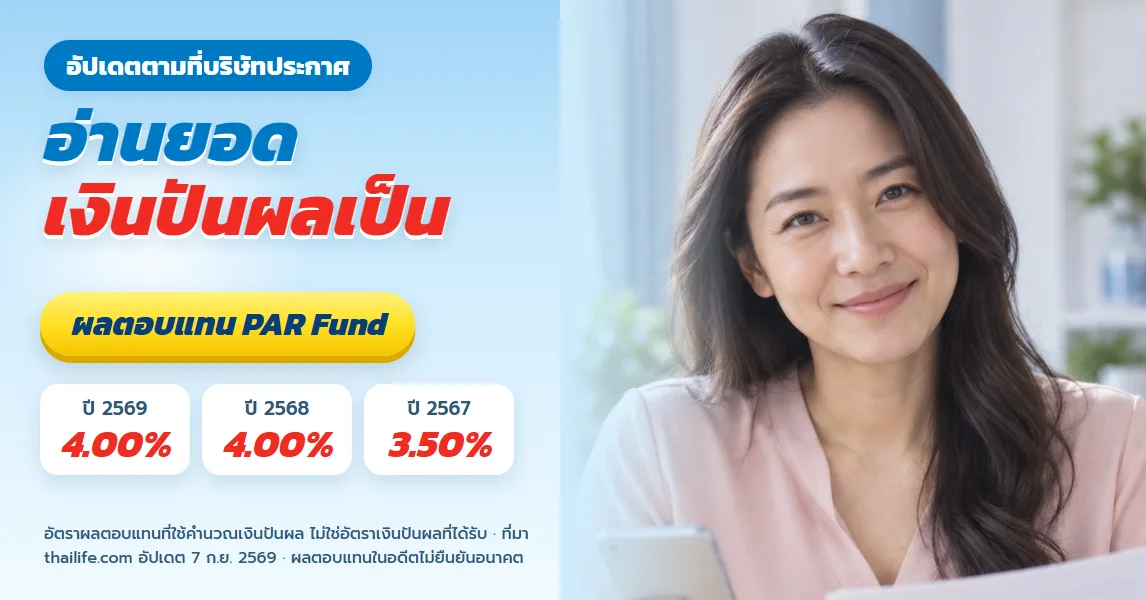
เงินปันผลประกันออมทรัพย์ ไทยประกันชีวิต อ่านหนังสือแจ้งยอดให้เข้าใจ ผ่านเคสคุณนภา
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี จ่าย 5 ปี ลดหย่อน 20 ปี เทียบแบบออมส่งสั้น
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ ลดหย่อน 1 แสน + บำนาญ 2 แสน ใช้คู่กันยังไง
ดูรายละเอียด
ข้อมูลการลงทุนไลฟ์เวิร์ส อ่านตัวเลขให้เป็น ก่อนวางแผนกรมธรรม์
ดูรายละเอียด
ซื้อประกันลดหย่อนภาษีเดือนธันวาคม ยังทันไหม 4 ข้อที่ต้องทำให้ครบ
ดูรายละเอียด
เบี้ยประกันเท่าไรถึงส่งต่อไหว
ดูรายละเอียด
เจ้าของกิจการควรวางประกันสุขภาพส่วนตัวอย่างไร
ดูรายละเอียดไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ มันนี่ ฟิต รีไทร์ พลัส (G) และ อัป (G) เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียดเงินปันผลประกันออมทรัพย์ ไทยประกันชีวิต อ่านหนังสือแจ้งยอดให้เข้าใจ ผ่านเคสคุณนภา
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี จ่าย 5 ปี ลดหย่อน 20 ปี เทียบแบบออมส่งสั้น
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ ลดหย่อน 1 แสน + บำนาญ 2 แสน ใช้คู่กันยังไง
ดูรายละเอียดข้อมูลการลงทุนไลฟ์เวิร์ส อ่านตัวเลขให้เป็น ก่อนวางแผนกรมธรรม์
ดูรายละเอียดซื้อประกันลดหย่อนภาษีเดือนธันวาคม ยังทันไหม 4 ข้อที่ต้องทำให้ครบ
ดูรายละเอียดเบี้ยประกันเท่าไรถึงส่งต่อไหว
ดูรายละเอียดเจ้าของกิจการควรวางประกันสุขภาพส่วนตัวอย่างไร
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้