มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
มันนี่ ฟิต เวลท์ตี้ 18/4 เดินตามหมุดเวลา ปีที่ 1 ถึง 4 จ่ายเบี้ยและลดหย่อนภาษี ปีที่ 5 ถึง 17 รับเงินคืนทุกปี ปีที่ 18 รับ 350% พร้อมตารางผลประโยชน์ครบ 18 ปีตามตัวอย่างของบริษัท
มีเงินเก็บก้อนหนึ่งที่ยังไม่ต้องใช้ แต่ไม่อยากผูกตัวเองกับการส่งเบี้ยนานเป็นสิบปี มันนี่ ฟิต เวลท์ตี้ 18/4 ตอบโจทย์ตรงนี้ ส่งเบี้ยปีละครั้งแค่ 4 ปี มีเงินคืนเข้ามาทุกปีตั้งแต่ปีแรก และปลายสัญญายังมีเงินก้อนใหญ่รออยู่
บทความนี้พาเดินตามหมุดเวลาของแบบทีละช่วง ตั้งแต่ปีที่เริ่มจ่ายเบี้ย ช่วงที่ไม่ต้องจ่ายแล้วแต่ยังรับเงินคืน ไปจนถึงปีที่ 18 ตัวเลขทั้งหมดใช้ตัวอย่างของบริษัท คือผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี แล้วรับเงินคืนทุกปีถึงปีที่ 17
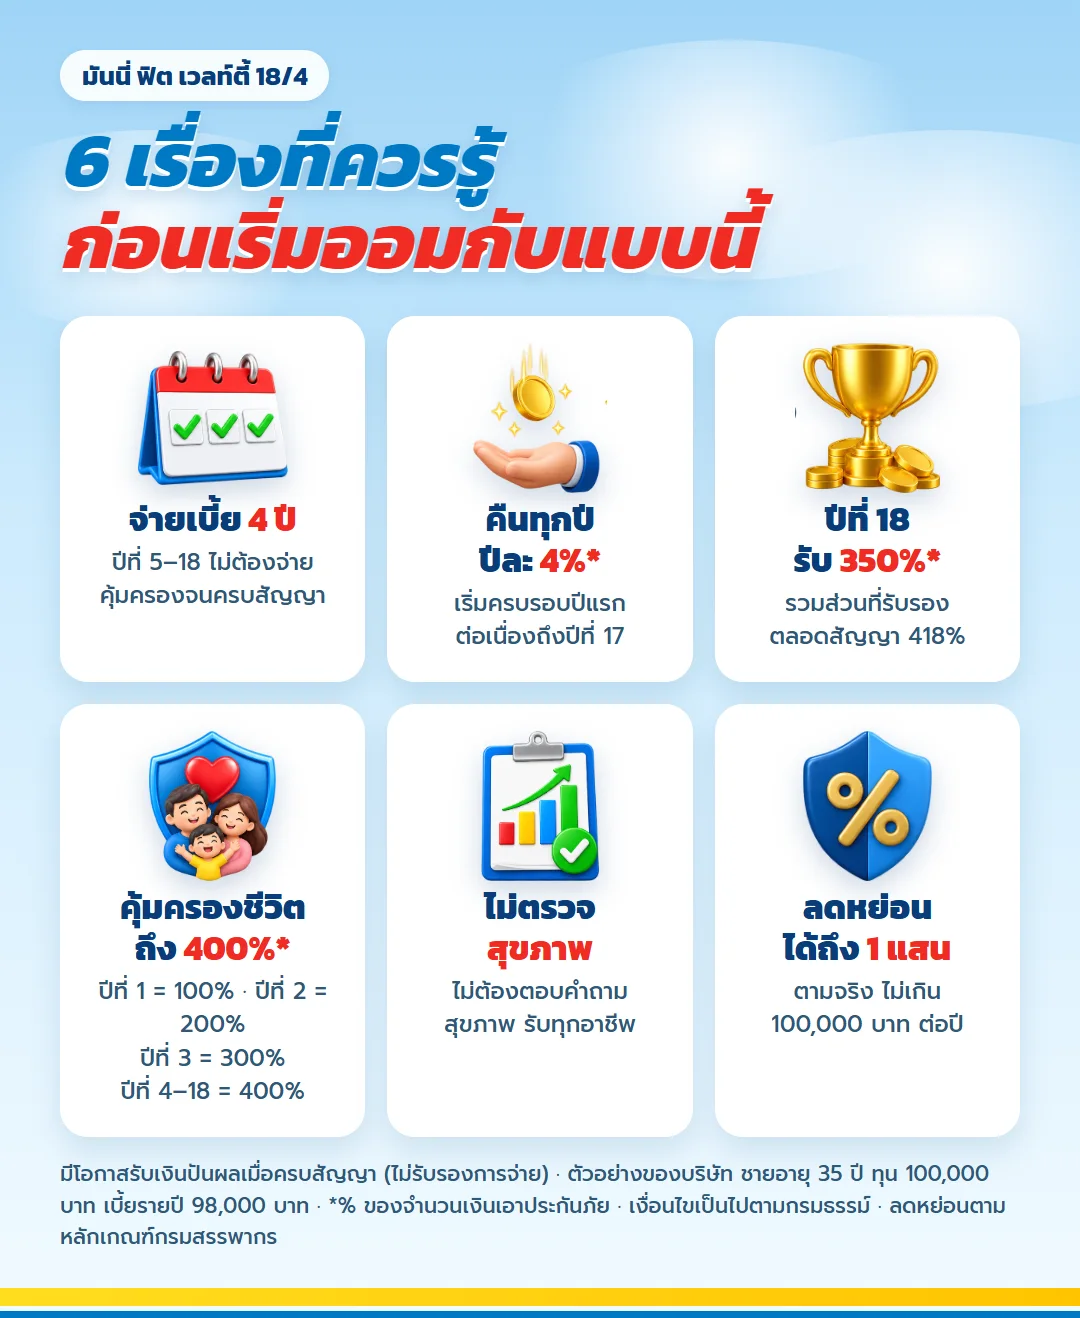
ตัวเลขในชื่อแบบบอกโครงเรื่องไว้แล้ว เลข 18 คือระยะเวลาคุ้มครอง ส่วนเลข 4 คือจำนวนปีที่ต้องชำระเบี้ย หลังจากงวดที่ 4 ไม่มีบิลเบี้ยเข้ามาอีกเลย
- ชำระเบี้ยรายปี 4 งวด คุ้มครองต่อเนื่องจนครบ 18 ปี
- เงินคืนระหว่างสัญญาปีละ 4% ของทุน ตั้งแต่ครบรอบปีที่ 1 ถึงปีที่ 17 รวม 68%
- ครบกำหนดสัญญาปีที่ 18 รับ 350% ของทุน รวมส่วนที่รับรองตลอดสัญญา 418%
- มีโอกาสรับเงินปันผลเมื่อครบกำหนดสัญญา ซึ่งไม่รับรองการจ่าย
- คุ้มครองชีวิต 100% ในปีแรก 200% ในปีที่ 2 300% ในปีที่ 3 และ 400% ตั้งแต่ปีที่ 4 จนครบสัญญา
- ไม่ต้องตรวจสุขภาพ ไม่ต้องตอบคำถามสุขภาพ และเบี้ยลดหย่อนภาษีได้ตามจริง ไม่เกิน 100,000 บาทต่อปี
เปอร์เซ็นต์ทั้งหมดคิดจากทุนประกัน เงินคืนกับเงินครบกำหนดสัญญาเขียนรับรองไว้ในกรมธรรม์ ส่วนเงินปันผลขึ้นกับผลการลงทุนของบริษัท
แผนภาพผลประโยชน์ มันนี่ ฟิต เวลท์ตี้ 18/4 ตลอด 18 ปี
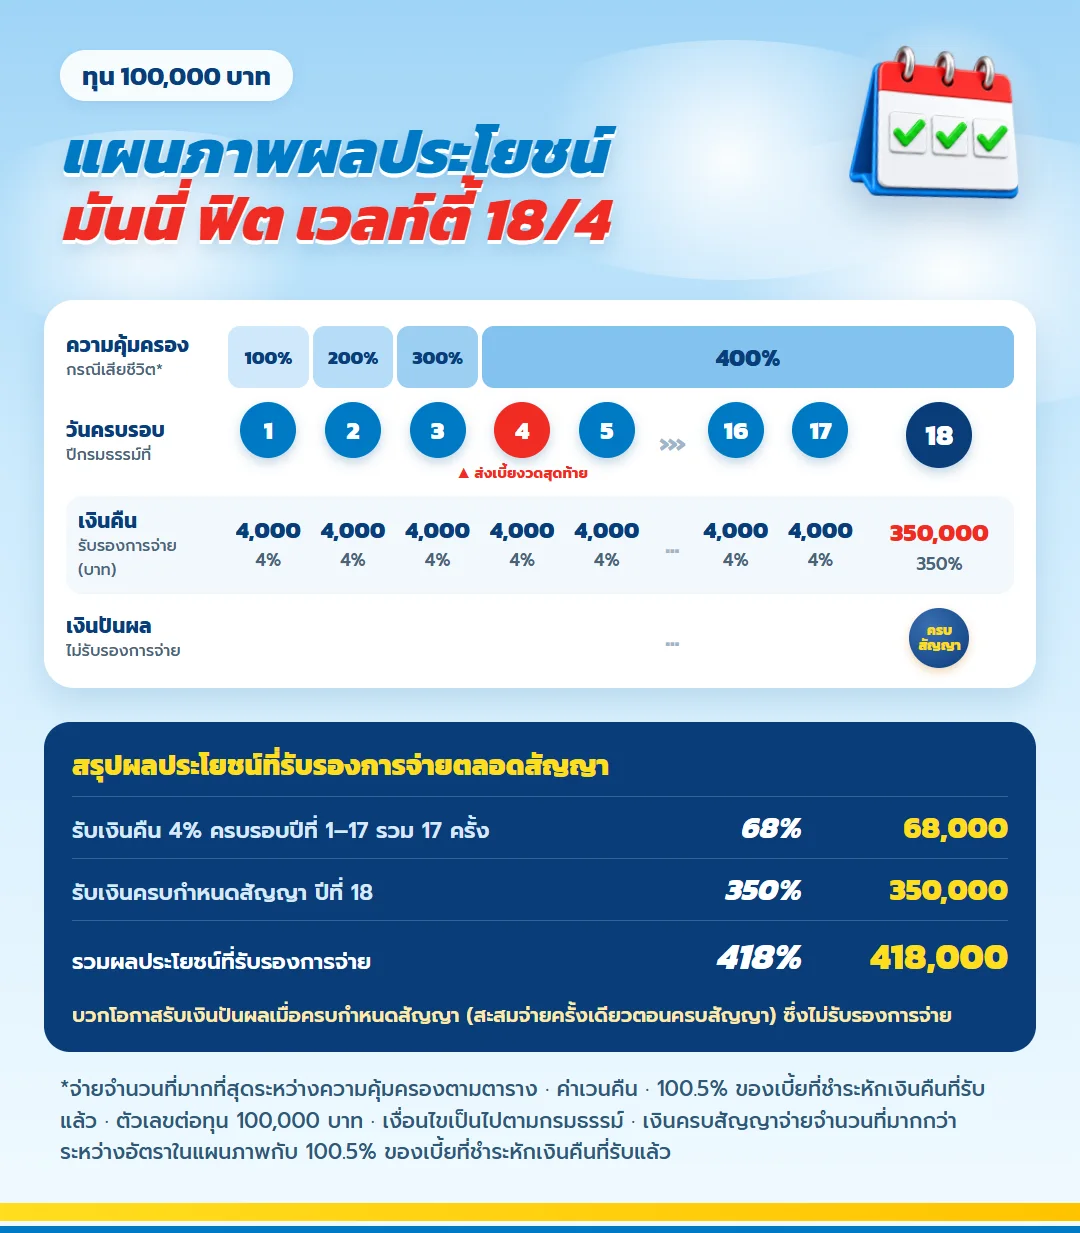
ภาพนี้สรุปทั้ง 18 ปีในแผ่นเดียว ความคุ้มครองชีวิตขยับจาก 100% เป็น 400% ในช่วงส่งเบี้ย เงินคืนเข้าทุกครบรอบปี และเงินปันผลรวมจ่ายครั้งเดียวตอนครบสัญญา
| ผลประโยชน์ที่รับรองการจ่าย | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 4% ครบรอบปีที่ 1 ถึง 17 รวม 17 ครั้ง | 68% | 68,000 |
| เงินครบกำหนดสัญญา ปีที่ 18 | 350% | 350,000 |
| รวมตลอดสัญญา | 418% | 418,000 |
ส่วนที่รับรองรวม 418% ของทุน ส่วนเงินปันผลเมื่อครบกำหนดสัญญาเป็นส่วนที่ไม่รับรองการจ่าย
ดูอัตราผลตอบแทนเงินปันผลที่บริษัทประกาศแต่ละปี
เช็กเงื่อนไขก่อนว่าคุณสมัครได้หรือไม่
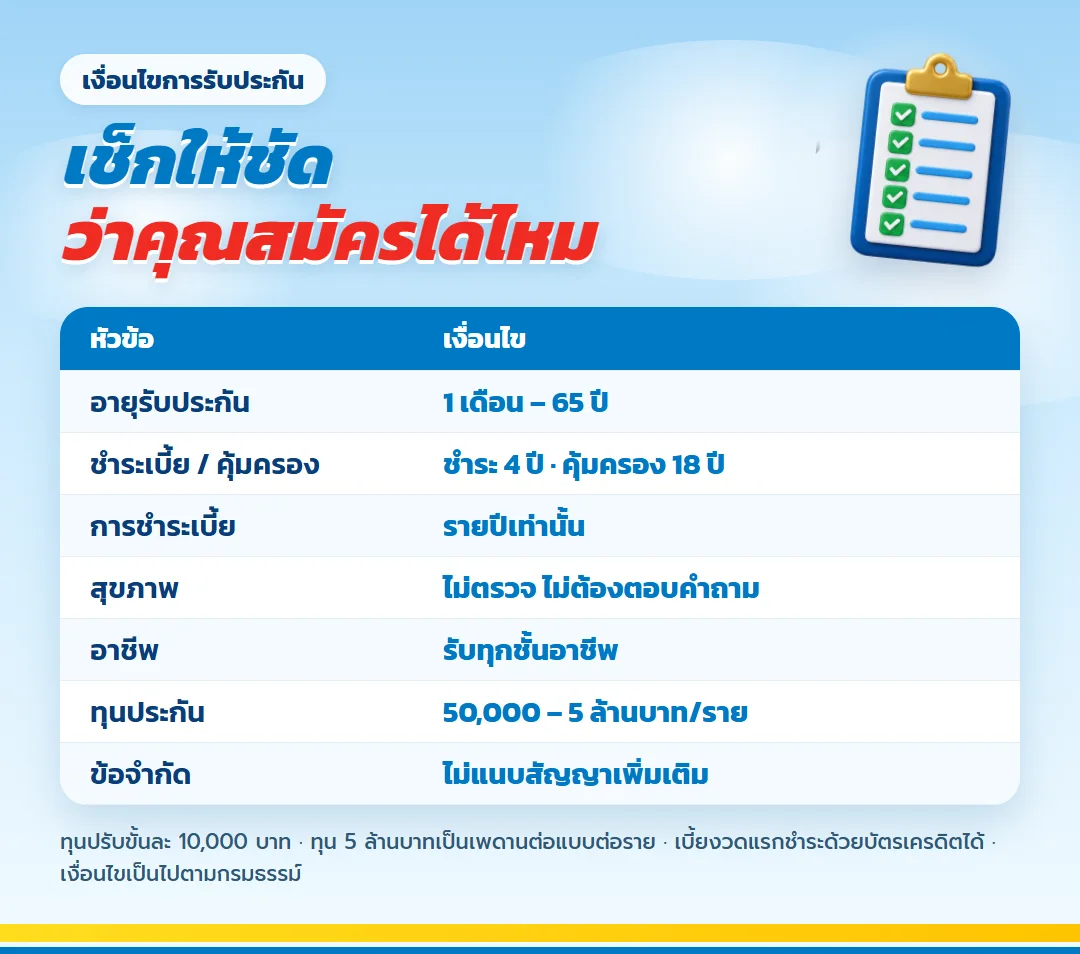
| หัวข้อ | เงื่อนไข |
| อายุรับประกัน | 1 เดือน ถึง 65 ปี ทุกชั้นอาชีพ |
| ระยะชำระเบี้ยและคุ้มครอง | ชำระ 4 ปี คุ้มครอง 18 ปี ชำระรายปีเท่านั้น |
| สุขภาพ | ไม่ตรวจสุขภาพ ไม่ต้องตอบคำถามสุขภาพ |
| ทุนประกัน | ขั้นต่ำ 50,000 บาท สูงสุด 5 ล้านบาทต่อราย ปรับขั้นละ 10,000 บาท |
| ข้อจำกัด | แนบสัญญาเพิ่มเติมไม่ได้ เปลี่ยนงวดชำระภายหลังไม่ได้ |
แถวสุดท้ายเป็นจุดที่ควรรู้ตั้งแต่ต้น แบบนี้ออกแบบมาเพื่อออมเงินและคุ้มครองชีวิต ถ้าต้องการค่ารักษาพยาบาลต้องทำประกันสุขภาพแยกอีกฉบับ ส่วนงวดชำระที่เป็นรายปีตายตัว ทำให้ต้องวางเงินก้อนไว้ล่วงหน้าทุกปีจนครบ 4 งวด
ใครบ้างที่แบบนี้เหมาะด้วย
ถ้าข้อไหนตรงกับคุณสักสองข้อ แบบนี้น่าขอตัวเลขมาดู
- มีเงินเก็บที่กันไว้ได้ปีละก้อน ต่อเนื่อง 4 ปี โดยไม่ต้องแตะเงินสำรองฉุกเฉิน
- เสียภาษีเงินได้อยู่แล้ว และยังใช้สิทธิลดหย่อนเบี้ยประกันชีวิตไม่ถึง 100,000 บาท
- อยากได้ประกันออมทรัพย์จ่ายสั้นที่รู้ตัวเลขเงินคืนล่วงหน้าทุกปี
- มีเป้าหมายใช้เงินก้อนช่วงอายุห้าสิบต้น ๆ เช่น ทุนเรียนต่อของลูก หรือเงินตั้งต้นก่อนลดงาน
ปีที่ 1 ถึง 4 จ่ายเบี้ย และใช้สิทธิลดหย่อนภาษีได้ครบทั้ง 4 ปี
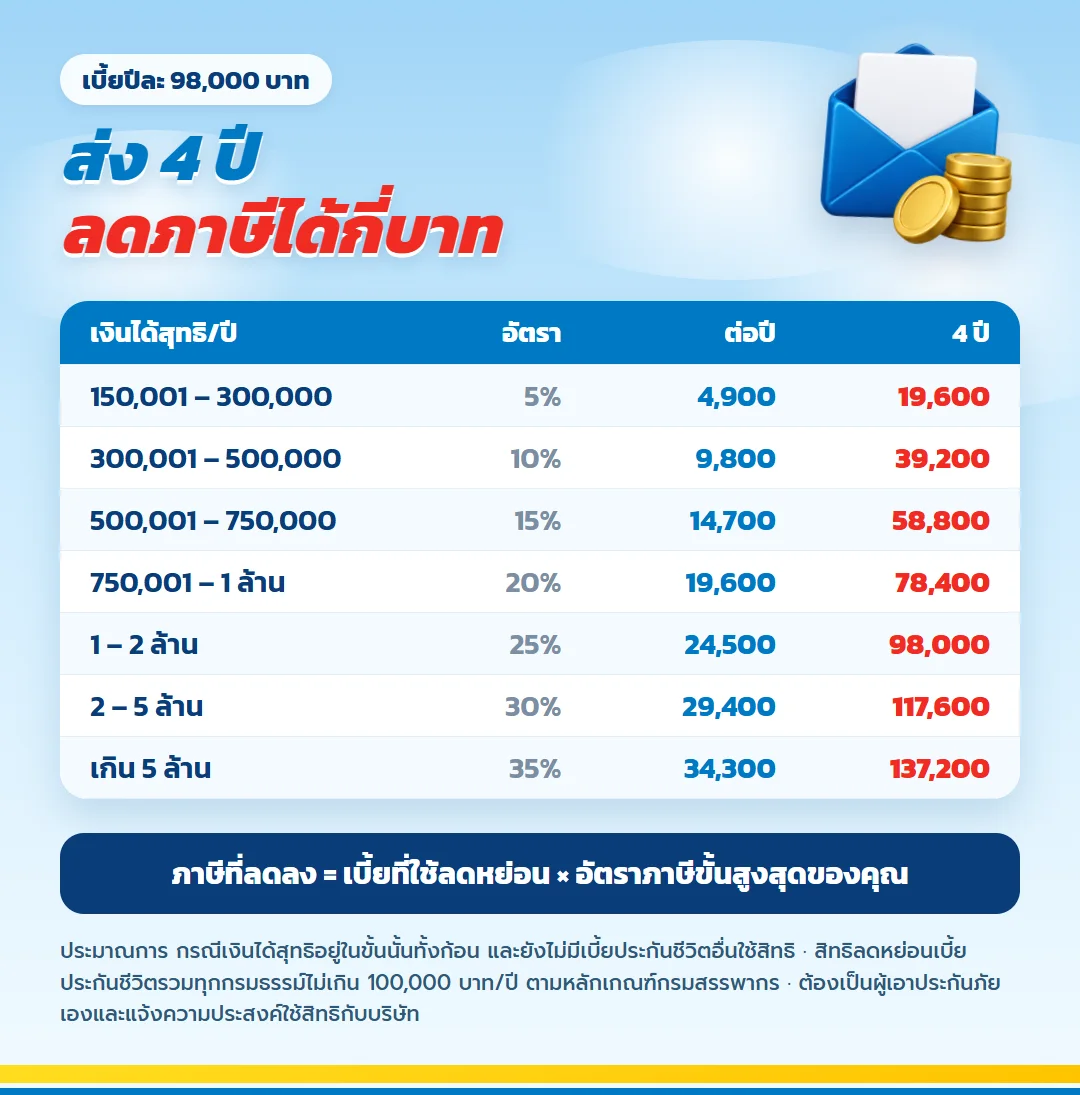
ตัวอย่างของบริษัท ทุน 100,000 บาท อายุ 1 เดือนถึง 60 ปี เบี้ยปีละ 98,000 บาท จ่าย 4 ปี รวม 392,000 บาท ถ้าเริ่มตอนอายุ 35 ปี งวดสุดท้ายจ่ายตอนอายุ 38 ปี
เบี้ย 98,000 บาทอยู่ใต้เพดานลดหย่อนเบี้ยประกันชีวิต 100,000 บาทพอดี คนที่ยังไม่มีกรมธรรม์อื่นใช้สิทธิอยู่ จึงใช้ได้เต็มจำนวนทุกปีที่จ่าย ภาษีที่ลดได้ขึ้นกับขั้นภาษีสูงสุดของคุณ เช่น คนที่เงินได้สุทธิอยู่ในขั้น 25% ลดภาษีได้ประมาณปีละ 24,500 บาท สี่ปีรวม 98,000 บาท
ตัวเลขนี้เป็นการประมาณ ถ้าเงินได้คาบเกี่ยวสองขั้น ภาษีที่ลดได้จริงจะน้อยกว่านี้เล็กน้อย และสิทธิลดหย่อนจะเกิดในปีภาษีที่ชำระเบี้ยจริง พร้อมแจ้งความประสงค์ใช้สิทธิกับบริษัทประกัน
ปีที่ 5 ถึง 17 ไม่มีบิลเบี้ย แต่เงินคืนยังเข้าทุกปี
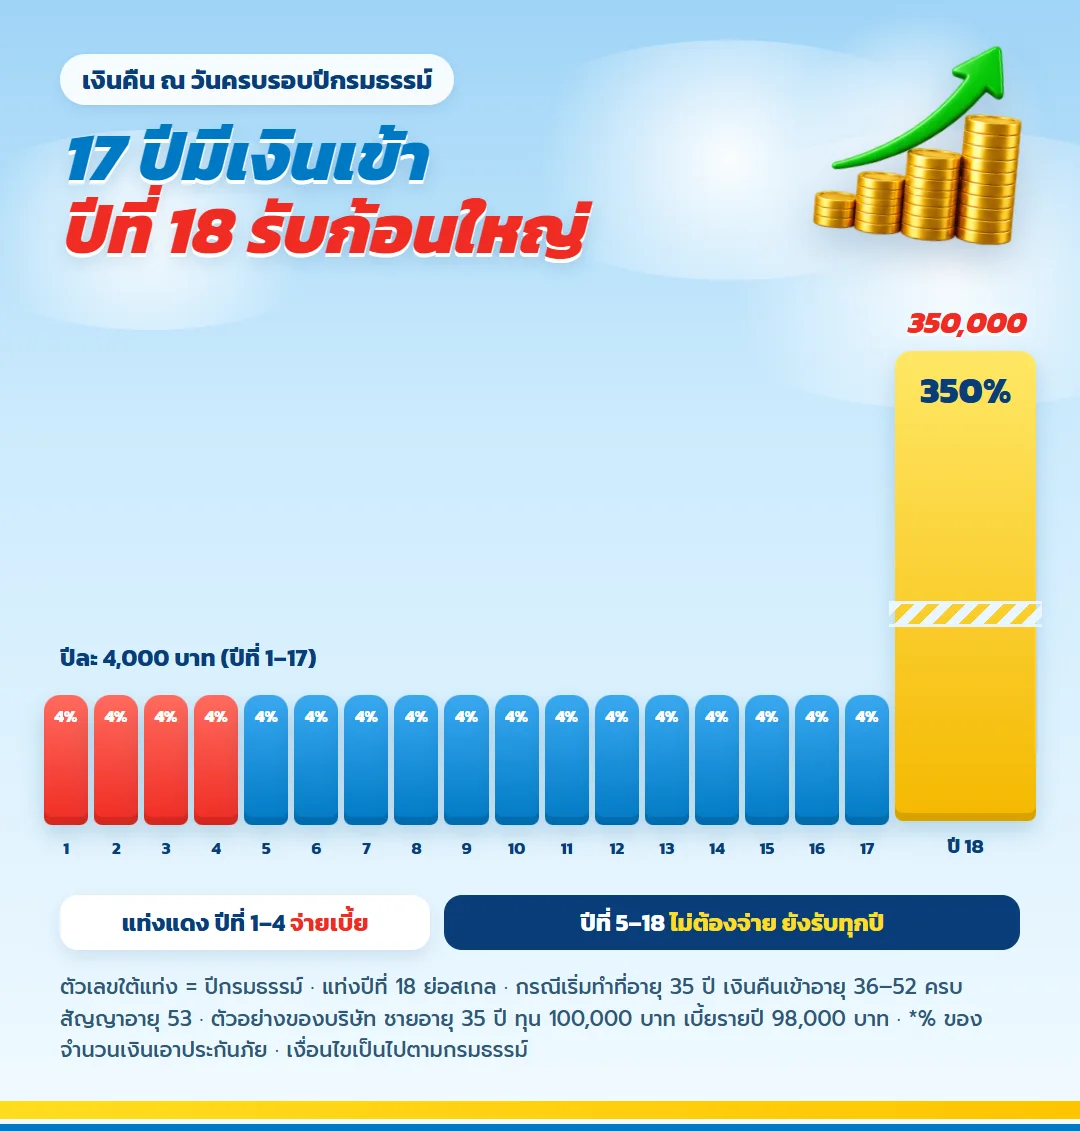
เงินคืนเริ่มตั้งแต่ครบรอบปีกรมธรรม์แรก ระหว่างที่ยังส่งเบี้ยอยู่ก็ได้รับแล้ว ปีละ 4% ของทุน หรือ 4,000 บาทในตัวอย่าง รับต่อเนื่องจนถึงอายุ 52 ปี รวม 17 ครั้งเป็น 68,000 บาท
ช่วงนี้จึงเป็นช่วงที่สบายที่สุด ไม่ต้องกันเงินจ่ายเบี้ยแล้ว แต่ยังมีเงินเข้าทุกปี จะรับไปใช้เป็นงบประจำปี หรือคงไว้กับบริษัทเพื่อรับดอกเบี้ยตามอัตราที่บริษัทประกาศก็ได้
ความคุ้มครองชีวิตก็ยังเดินอยู่ ตั้งแต่ปีที่ 4 ถ้าผู้เอาประกันเสียชีวิต ครอบครัวรับ 400% ของทุน คือ 400,000 บาทในตัวอย่าง หรือจำนวนที่สูงกว่าตามสูตรของกรมธรรม์
ปีที่ 18 เงินครบกำหนดสัญญา 350% และตารางผลประโยชน์ทั้ง 18 ปี
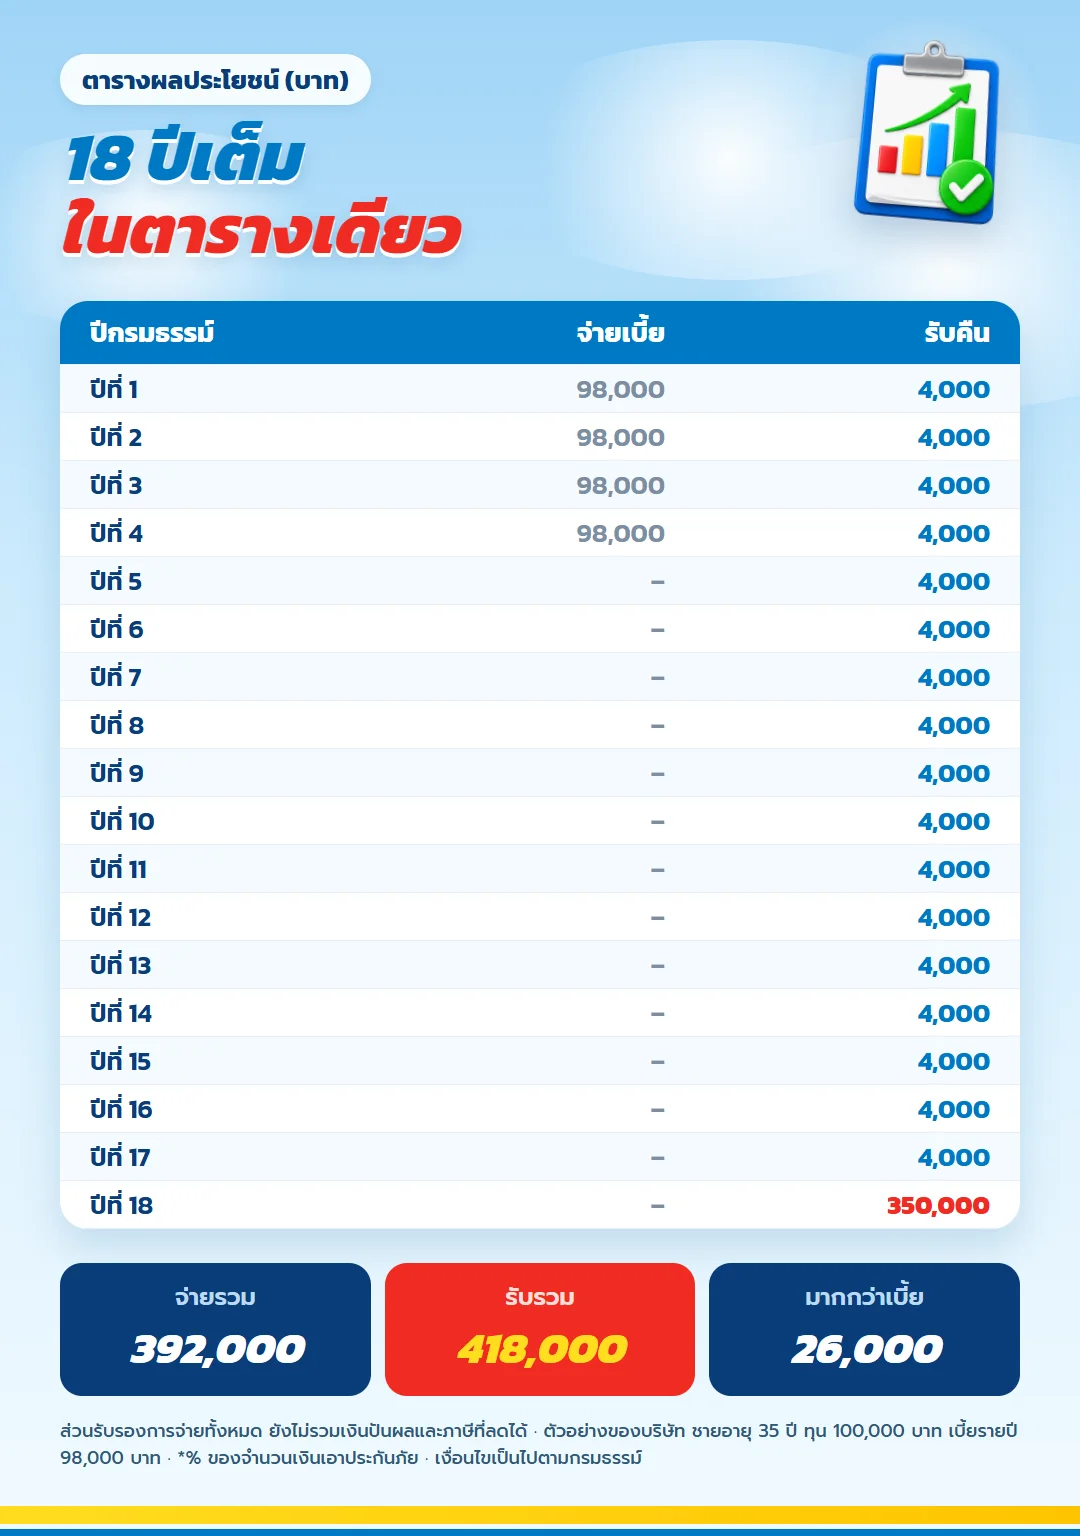
ปีสุดท้ายของสัญญาตรงกับอายุ 53 ปีในตัวอย่าง บริษัทจ่ายเงินครบกำหนดสัญญา 350% ของทุน คือ 350,000 บาท หรือ 100.5% ของเบี้ยที่ชำระหักเงินคืนที่รับไปแล้ว แล้วแต่ว่าจำนวนไหนมากกว่า
| ช่วงปีกรมธรรม์ | เบี้ยที่จ่าย (บาท) | เงินที่รับ (บาท) |
| ปีที่ 1 ถึง 4 | ปีละ 98,000 | ปีละ 4,000 |
| ปีที่ 5 ถึง 17 | ไม่ต้องจ่าย | ปีละ 4,000 |
| ปีที่ 18 | ไม่ต้องจ่าย | 350,000 |
| รวม | 392,000 | 418,000 |
รับรวม 418,000 บาท มากกว่าเบี้ยที่จ่าย 26,000 บาท ทั้งหมดเป็นเงินที่รับรองในกรมธรรม์ ยังไม่รวมภาษีที่ลดได้ในสี่ปีแรก และยังไม่รวมเงินปันผล
เงินปันผลเมื่อครบกำหนดสัญญา ก้อนที่อาจได้เพิ่ม
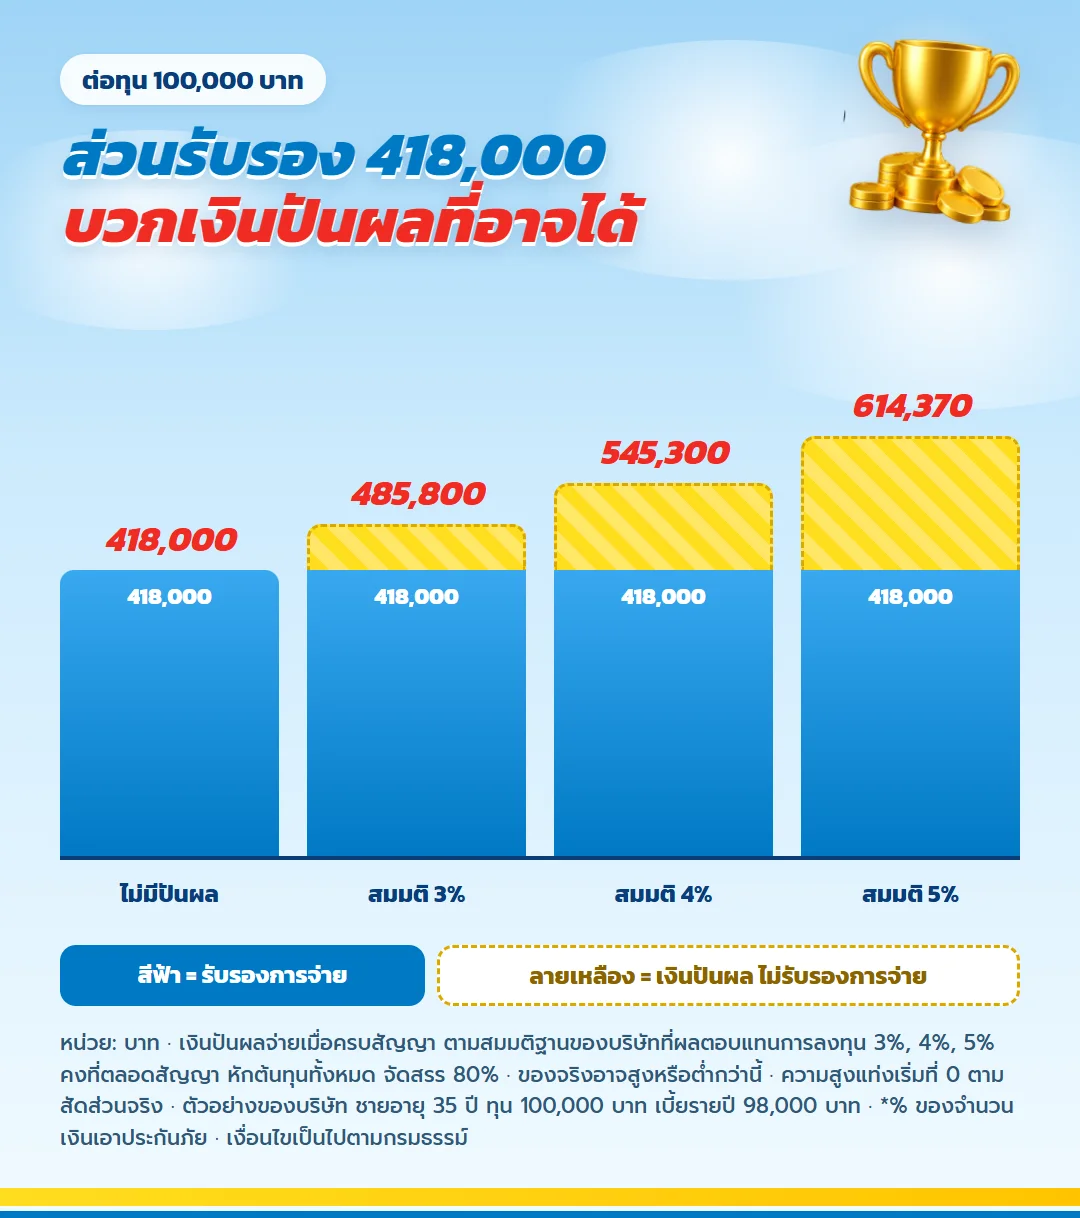
| สมมติฐานผลตอบแทนการลงทุน | เงินปันผลเมื่อครบสัญญา | รวมทั้งหมด (บาท) |
| ไม่มีเงินปันผล | 0 | 418,000 |
| 3% ต่อปี | 67,800 | 485,800 |
| 4% ต่อปี | 127,300 | 545,300 |
| 5% ต่อปี | 196,370 | 614,370 |
แบบนี้มีส่วนร่วมในเงินปันผล บริษัทนำผลตอบแทนจากการลงทุนของกลุ่มผลิตภัณฑ์นี้ หักต้นทุนทั้งหมดของกรมธรรม์ แล้วจัดสรรให้ผู้เอาประกัน 80% ยอดปันผลสะสมไว้และจ่ายตอนครบสัญญาครั้งเดียว ตัวเลขในตารางใช้สมมติฐานของบริษัทที่ผลตอบแทน 3% 4% และ 5% คงที่ตลอดสัญญา ของจริงอาจสูงหรือต่ำกว่านี้ จึงควรวางแผนจากแถวแรกซึ่งเป็นส่วนรับรอง
อ่านอัตราผลตอบแทนที่บริษัทประกาศแต่ละปี และสัดส่วนการลงทุนล่าสุด
สามเรื่องที่ควรคิดให้จบก่อนเซ็นใบคำขอ
เบี้ยปีละ 98,000 บาท ทำไมทุนแค่แสนเดียว
ทุนประกันเป็นฐานสำหรับคำนวณผลประโยชน์ ไม่ใช่เงินที่คุณจะได้รับ แบบออมทรัพย์ที่จ่ายสั้นมักมีเบี้ยใกล้กับทุนเสมอ ตัวเลขที่ควรเทียบคือเงินรับรวม 418% ของทุนกับเบี้ยที่จ่ายจริง
ถ้าต้องใช้เงินก่อนครบสัญญา
เวนคืนได้ แต่ช่วงแรกมูลค่าเวนคืนต่ำกว่าเบี้ยมาก ตัวอย่างนี้สิ้นปีที่ 4 จ่ายไปแล้ว 392,000 บาท มูลค่าเวนคืนอยู่ที่ 269,200 บาท ทางที่รักษาสัญญาไว้ได้ดีกว่าคือกู้เงินตามกรมธรรม์ ดอกเบี้ย 5.25% ต่อปี แต่ที่ดีที่สุดคือกันเงินสำรองให้พอก่อนเริ่ม
เบี้ยชำระด้วยวิธีไหนได้บ้าง
งวดแรกชำระด้วยบัตรเครดิตได้ งวดถัดไปใช้การหักบัญชีธนาคาร เงินสด หรือเช็ค ทุกงวดเป็นรายปี
คำถามที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต เวลท์ตี้ 18/4
อายุเกิน 60 ปี เบี้ยต่างไหม
ต่าง อายุ 61 ถึง 65 ปี เบี้ยปีละ 99,500 บาทต่อทุนแสน จ่าย 4 ปีรวม 398,000 บาท รับรองรวมยังเป็น 418,000 บาท
เงินปันผลได้ทุกปีไหม
ไม่ได้ แบบนี้จ่ายเงินปันผลเมื่อครบกำหนดสัญญาเท่านั้น บริษัทแจ้งยอดสะสมให้ทราบทุกปีผ่านหนังสือแสดงข้อมูลกรมธรรม์
ถ้าเสียชีวิตก่อนครบสัญญา เงินปันผลที่สะสมไว้หายไหม
ไม่หาย ผู้รับประโยชน์ได้เงินปันผลเท่าที่สะสมถึงวันครบรอบปีกรมธรรม์ก่อนเสียชีวิต นอกเหนือจากเงินกรณีเสียชีวิต
มีบริการอะไรเพิ่มนอกจากเงิน
ผู้เอาประกันได้สิทธิใช้บริการไทยประกันชีวิตฮอตไลน์ และบริการเคลื่อนย้ายผู้ป่วยฉุกเฉินทางการแพทย์ตลอด 24 ชั่วโมง ตามเงื่อนไขที่บริษัทกำหนด
ทำหลายฉบับรวมกันได้เท่าไร
ทุนสูงสุดรวม 5 ล้านบาทต่อแบบต่อราย
เงื่อนไขและข้อควรทราบ
- ประกันภัยไม่ใช่เงินฝาก เวนคืนก่อนครบสัญญาอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ
- เงินปันผลเป็นส่วนที่บริษัทไม่รับรอง หากใช้สิทธิเวนคืน เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือขยายเวลา สิทธิรับเงินปันผลจะหมดไป
- ผลประโยชน์ตามกรมธรรม์ไม่ถูกหักภาษี และเป็นเงินปลอดหนี้ ยกเว้นเท่าจำนวนเบี้ยที่ชำระ
- เปลี่ยนใจได้ภายใน 15 วันหลังได้รับกรมธรรม์ โดยบริษัทหักค่าใช้จ่ายฉบับละ 500 บาท
- ตัวเลขในบทความเป็นตัวอย่างของบริษัท เงื่อนไขที่สมบูรณ์เป็นไปตามกรมธรรม์
ส่ง 3 อย่าง แล้วรอดูตัวเลขของคุณเอง
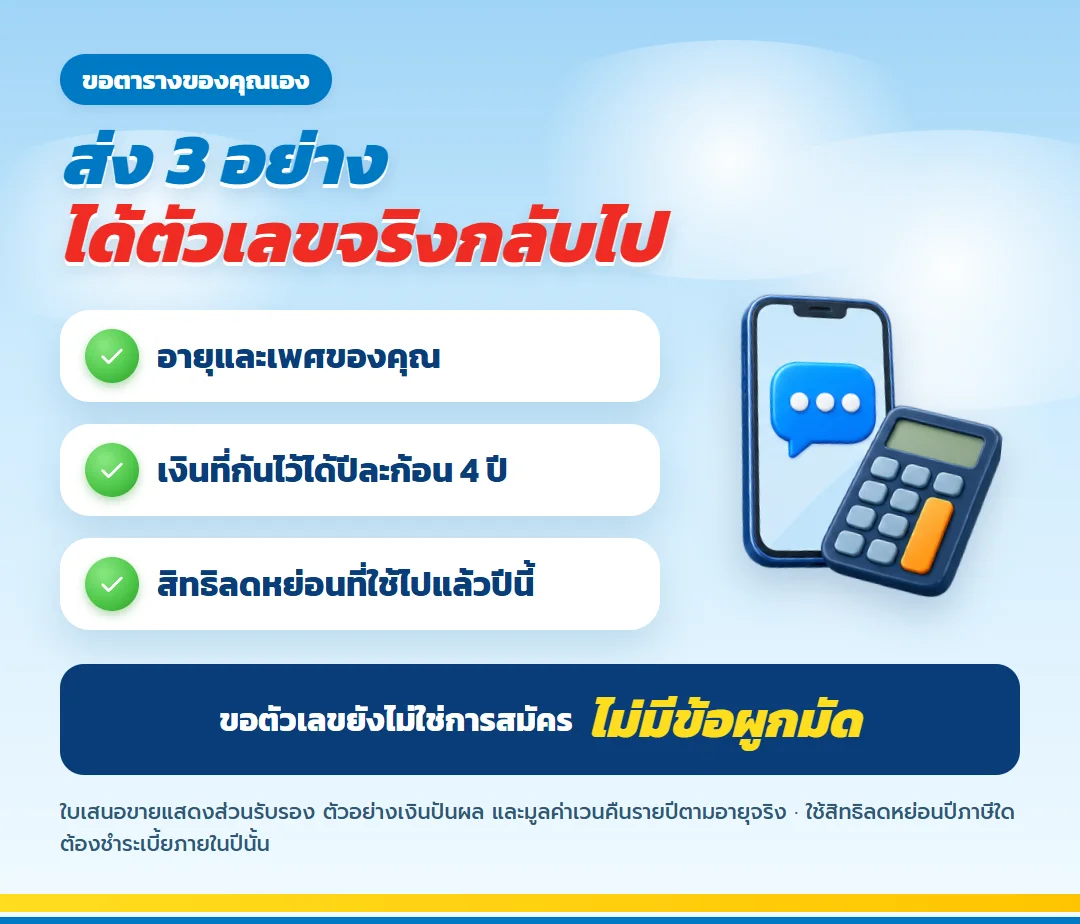
ส่งอายุและเพศ เงินที่กันไว้จ่ายได้ปีละเท่าไรติดกัน 4 ปี และสิทธิลดหย่อนประกันชีวิตที่ใช้ไปแล้วในปีนี้ ตัวแทนจะทำตารางผลประโยชน์ มูลค่าเวนคืนรายปี และตัวอย่างเงินปันผลตามอายุจริงให้ดูก่อน การขอตัวเลขยังไม่ใช่การสมัคร
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียด
ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้