มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
มันนี่ ฟิต รีไทร์ (G) 85/5 ทุน 400,000 เบี้ยปีละ 206,248 ลดหย่อนเต็ม 200,000 บาท 5 ปี รับบำนาญอายุ 60 ถึง 85 รวม 2,440,000 บาท ตามใบเสนอขายของบริษัท
มันนี่ ฟิต รีไทร์ (G) 85/5 เป็นประกันบำนาญที่ชำระเบี้ยแค่ 5 ปี ใช้สิทธิลดหย่อนภาษีหมวดประกันบำนาญได้เต็ม 200,000 บาททุกปีที่ชำระ แล้วรอรับเงินบำนาญทุกปีตั้งแต่อายุ 60 ไปจนถึงอายุ 85 ปี โดยเงินบำนาญขยับขึ้นทุก 10 ปี
บทความนี้เดินตามหมุดอายุของแผนทีละช่วง ตั้งแต่ปีแรกที่ชำระเบี้ย ช่วงรอ จนถึงงวดบำนาญสุดท้าย ตัวเลขทั้งหมดมาจากใบเสนอขายของบริษัท คือผู้หญิงอายุ 30 ปี ทุนประกัน 400,000 บาท ชำระเบี้ยปีละ 206,248 บาท ซึ่งเป็นขนาดที่พอดีกับสิทธิลดหย่อน 200,000 บาท
มันนี่ ฟิต รีไทร์ (G) 85/5 คือประกันบำนาญแบบไหน
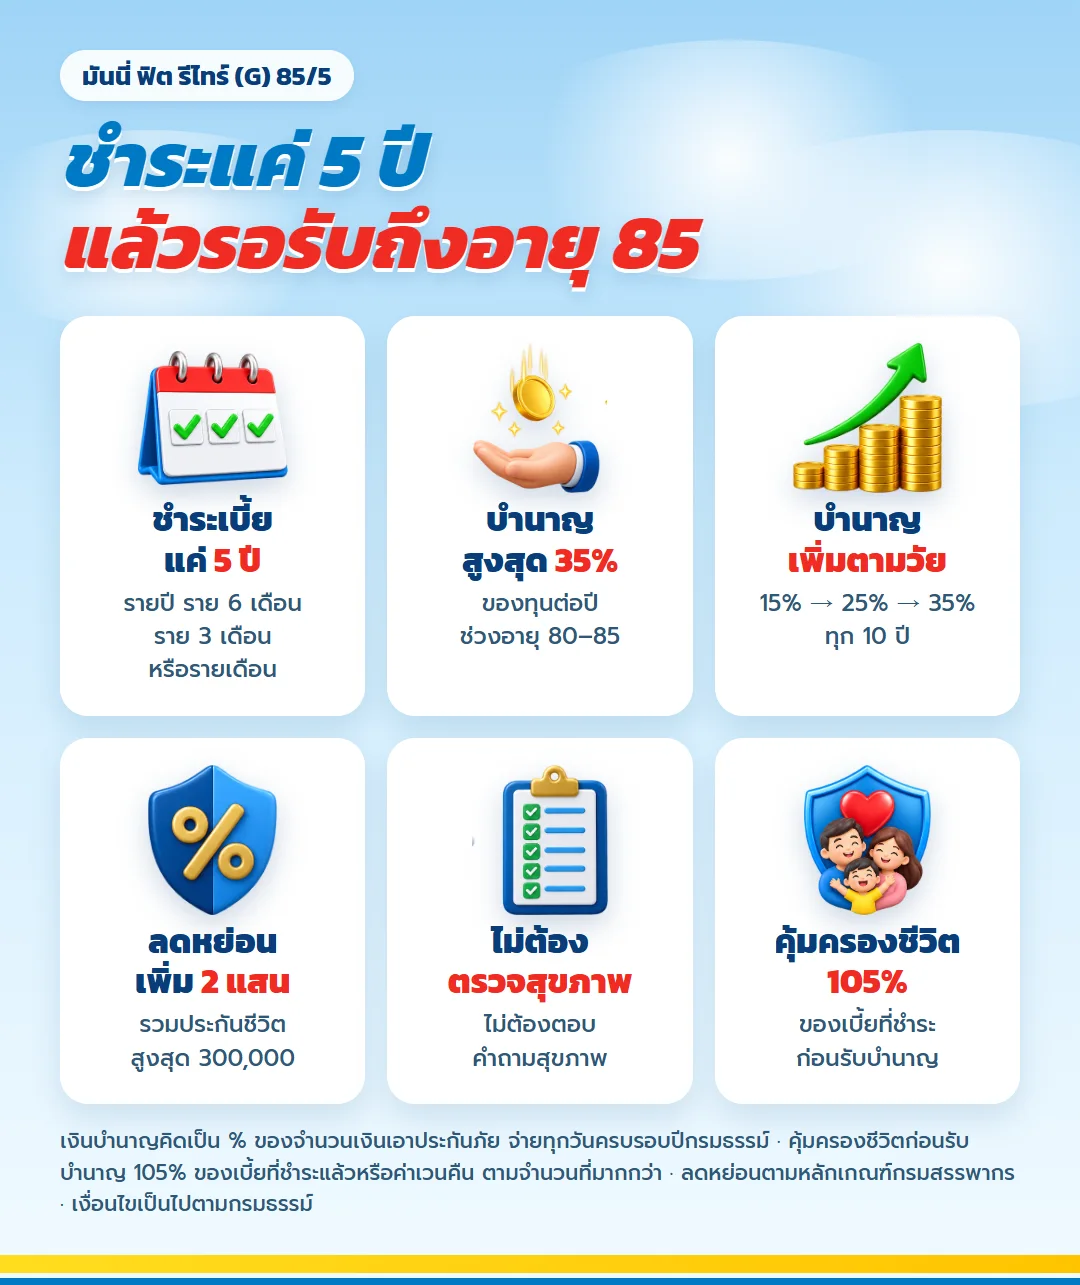
แบบนี้ออกแบบมาให้เป็นรายได้หลังเกษียณ เงินบำนาญคิดเป็นเปอร์เซ็นต์ของทุนประกัน ยิ่งอายุมาก ยิ่งได้ต่อปีสูงขึ้น ซึ่งตรงกับช่วงที่ค่าใช้จ่ายเรื่องสุขภาพมักเพิ่มตามวัย
- ชำระเบี้ย 5 ปี คุ้มครองถึงอายุ 85 ปี
- อายุ 60 ถึง 69 ได้บำนาญปีละ 15% ของทุน
- อายุ 70 ถึง 79 ได้ปีละ 25% ของทุน
- อายุ 80 ถึง 85 ได้ปีละ 35% ของทุน
- สมัครได้โดยไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ
- เบี้ยประกันบำนาญลดหย่อนภาษีเพิ่มได้อีก 200,000 บาท รวมกับประกันชีวิตทั่วไปสูงสุด 300,000 บาทต่อปี
แผนภาพผลประโยชน์ มันนี่ ฟิต รีไทร์ 85/5
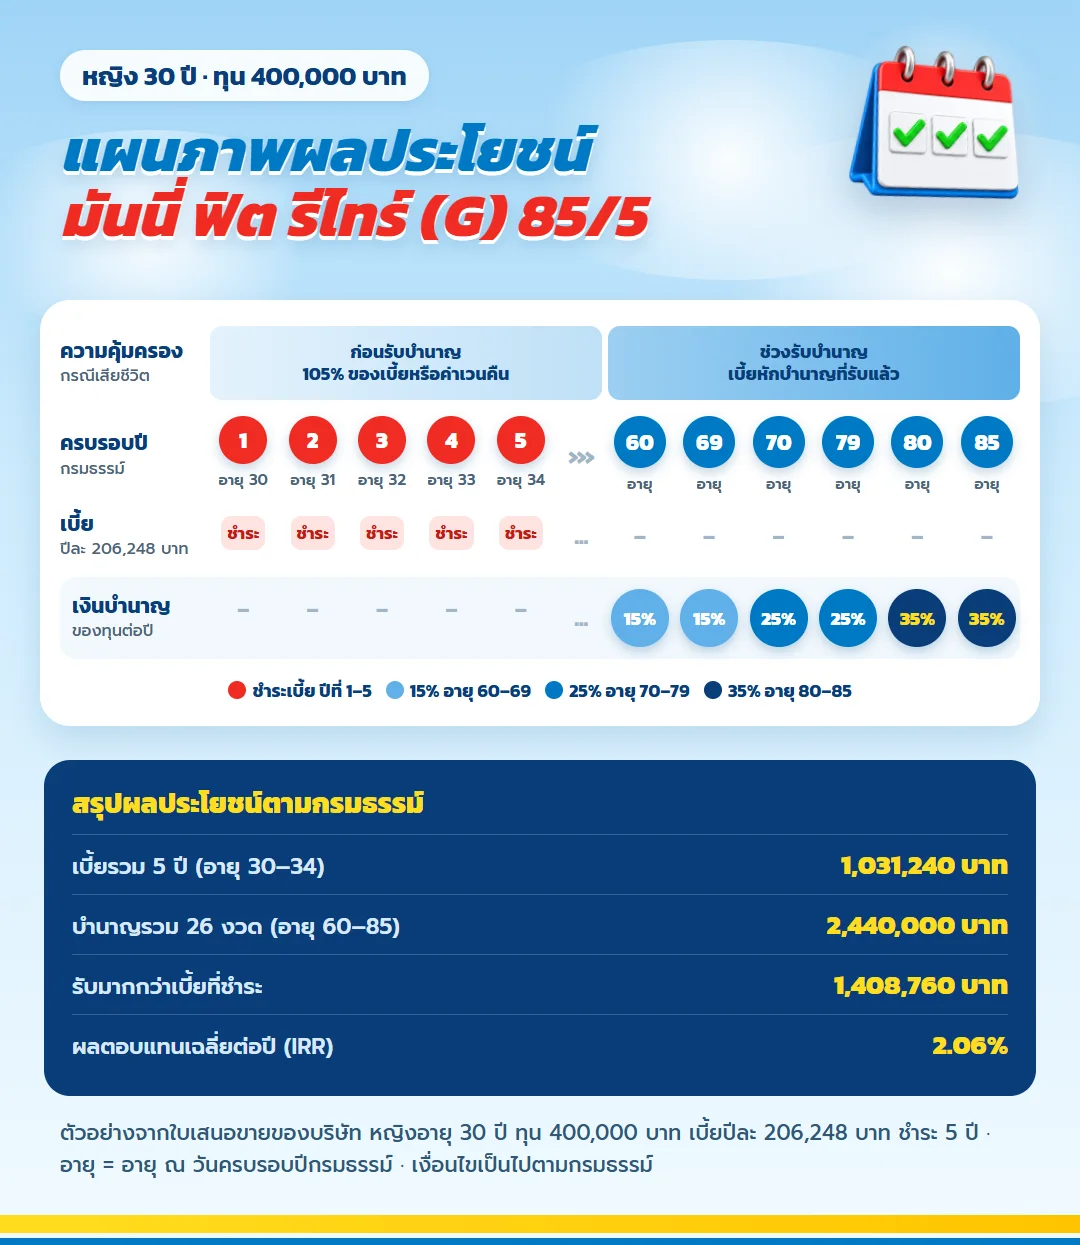
ภาพนี้วางทั้งสัญญาไว้ในแผ่นเดียว แถบบนคือความคุ้มครองชีวิตซึ่งแบ่งเป็นสองช่วง วงกลมสีแดงคือปีที่ชำระเบี้ย วงกลมสีน้ำเงินคือวันครบรอบปีกรมธรรม์ที่เริ่มแต่ละขั้นของบำนาญ แถวล่างคือเปอร์เซ็นต์ของทุนที่ได้รับในแต่ละช่วงอายุ
| ผลประโยชน์ตามกรมธรรม์ | รายละเอียด |
| เงินบำนาญอายุ 60 ถึง 69 ปี | ปีละ 15% ของทุน หรือ 60,000 บาท |
| เงินบำนาญอายุ 70 ถึง 79 ปี | ปีละ 25% ของทุน หรือ 100,000 บาท |
| เงินบำนาญอายุ 80 ถึง 85 ปี | ปีละ 35% ของทุน หรือ 140,000 บาท |
| บำนาญรวม 26 งวด | 2,440,000 บาท |
ตัวเลขเงินบาทในตารางคิดจากทุน 400,000 บาทของใบเสนอขาย ถ้าเลือกทุนต่างจากนี้ บำนาญก็เปลี่ยนตามสัดส่วนเดียวกัน
ก่อนเริ่ม เช็กเงื่อนไขว่าสมัครได้ไหม
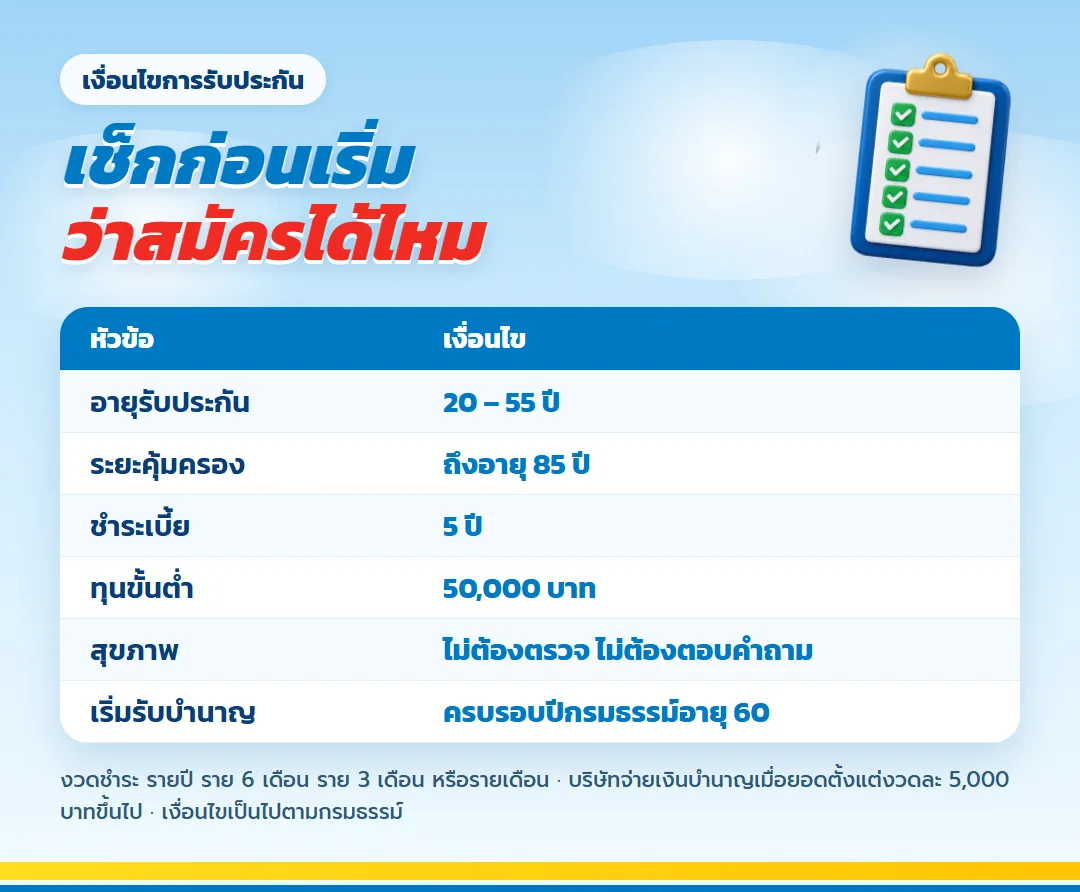
| หัวข้อ | เงื่อนไข |
| อายุรับประกัน | 20 ถึง 55 ปี |
| ระยะคุ้มครอง | ถึงอายุ 85 ปี |
| ระยะชำระเบี้ย | 5 ปี |
| ทุนประกันขั้นต่ำ | 50,000 บาท |
| การพิจารณาสุขภาพ | ไม่ต้องตรวจ ไม่ต้องตอบคำถามสุขภาพ |
| งวดชำระ | รายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน |
ใครอายุเกิน 55 ปีแล้วจะสมัครแบบนี้ไม่ได้ ส่วนคนที่อยากลดหย่อนต่อเนื่องหลายปีกว่านี้ มีแบบ 85/10 ชำระ 10 ปี และ 85/60 ชำระถึงอายุ 60 ให้เลือกในตระกูลเดียวกัน
อายุ 30 ถึง 34 ห้าปีที่ชำระเบี้ยและลดหย่อนเต็มสิทธิ
ใบเสนอขายนี้ชำระเบี้ยปีละ 206,248 บาท ต่อเนื่อง 5 ปี รวม 1,031,240 บาท ทุกปีที่ชำระ นำ 200,000 บาทไปใช้สิทธิหมวดประกันบำนาญได้เต็ม ส่วนที่เกินอีก 6,248 บาท ใช้สิทธิประกันชีวิตทั่วไปได้ถ้ายังมีที่ว่าง พอชำระงวดที่ 5 ตอนอายุ 34 ก็ไม่มีเบี้ยต้องจ่ายอีกเลยตลอดสัญญา
ระหว่างนี้ถ้าเสียชีวิต ครอบครัวได้รับ 105% ของเบี้ยที่ชำระมาแล้วทั้งหมด หรือค่าเวนคืน ตามจำนวนที่มากกว่า เมื่อชำระครบ 5 ปี ยอดนี้อยู่ที่ 1,082,802 บาท
ภาษีที่ลดได้ระหว่าง 5 ปีที่ชำระเบี้ย
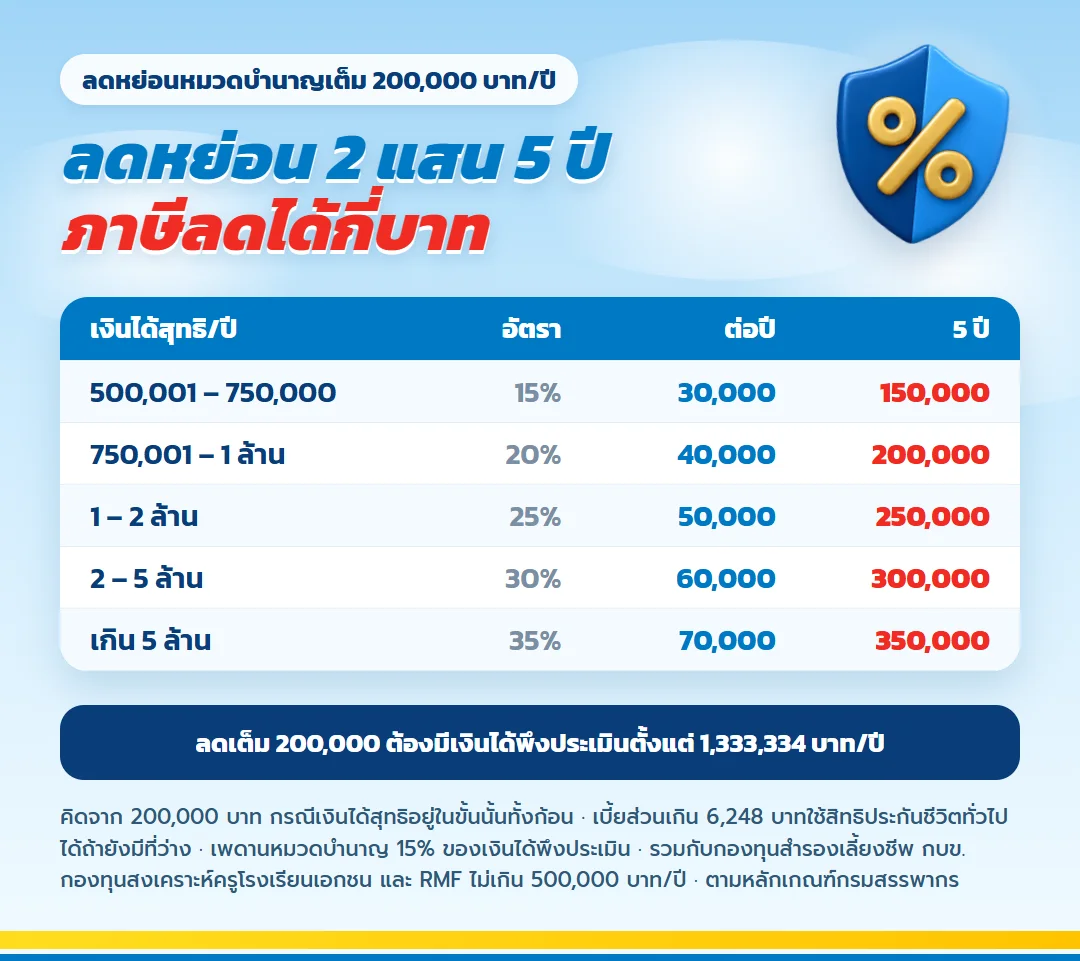
คนที่อยู่ขั้นภาษี 25% ลดภาษีได้ปีละ 50,000 บาท ครบ 5 ปีรวม 250,000 บาท ถ้าอยู่ขั้น 20% ลดได้ปีละ 40,000 บาท รวม 200,000 บาท ตัวเลขนี้คิดจากสิทธิ 200,000 บาทอย่างเดียว ยังไม่นับเบี้ยส่วนเกิน
จะใช้สิทธิได้เต็ม 200,000 บาท ต้องมีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปี เพราะสิทธิหมวดนี้ต้องไม่เกิน 15% ของเงินได้พึงประเมิน เมื่อรวมกับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF ต้องไม่เกิน 500,000 บาทต่อปี ถ้ารายได้ต่ำกว่านี้ เลือกทุนให้เบี้ยพอดีกับสิทธิที่เหลือจะคุ้มกว่า
อายุ 35 ถึง 59 ช่วงรอที่เงินยังทำงานอยู่
ช่วงนี้ไม่ต้องชำระเบี้ยและยังไม่ได้รับบำนาญ แต่กรมธรรม์มีค่าเวนคืนที่ค่อย ๆ เพิ่มขึ้นทุกปี ในใบเสนอขายนี้สิ้นปีที่ 5 ค่าเวนคืนอยู่ที่ 874,800 บาท สิ้นปีที่ 16 ขยับเป็น 1,098,800 บาท ซึ่งสูงกว่า 105% ของเบี้ยแล้ว จากนั้นความคุ้มครองชีวิตจะอิงค่าเวนคืนที่สูงกว่า
ถ้าเกิดเหตุฉุกเฉินต้องใช้เงินก้อน เวนคืนกรมธรรม์ได้ก่อนวันเริ่มรับบำนาญ แต่เมื่อเวนคืนแล้ว สิทธิรับบำนาญทั้งหมดจะจบลงพร้อมกัน
อายุ 60 ถึง 85 บำนาญขยับขึ้นทุก 10 ปี
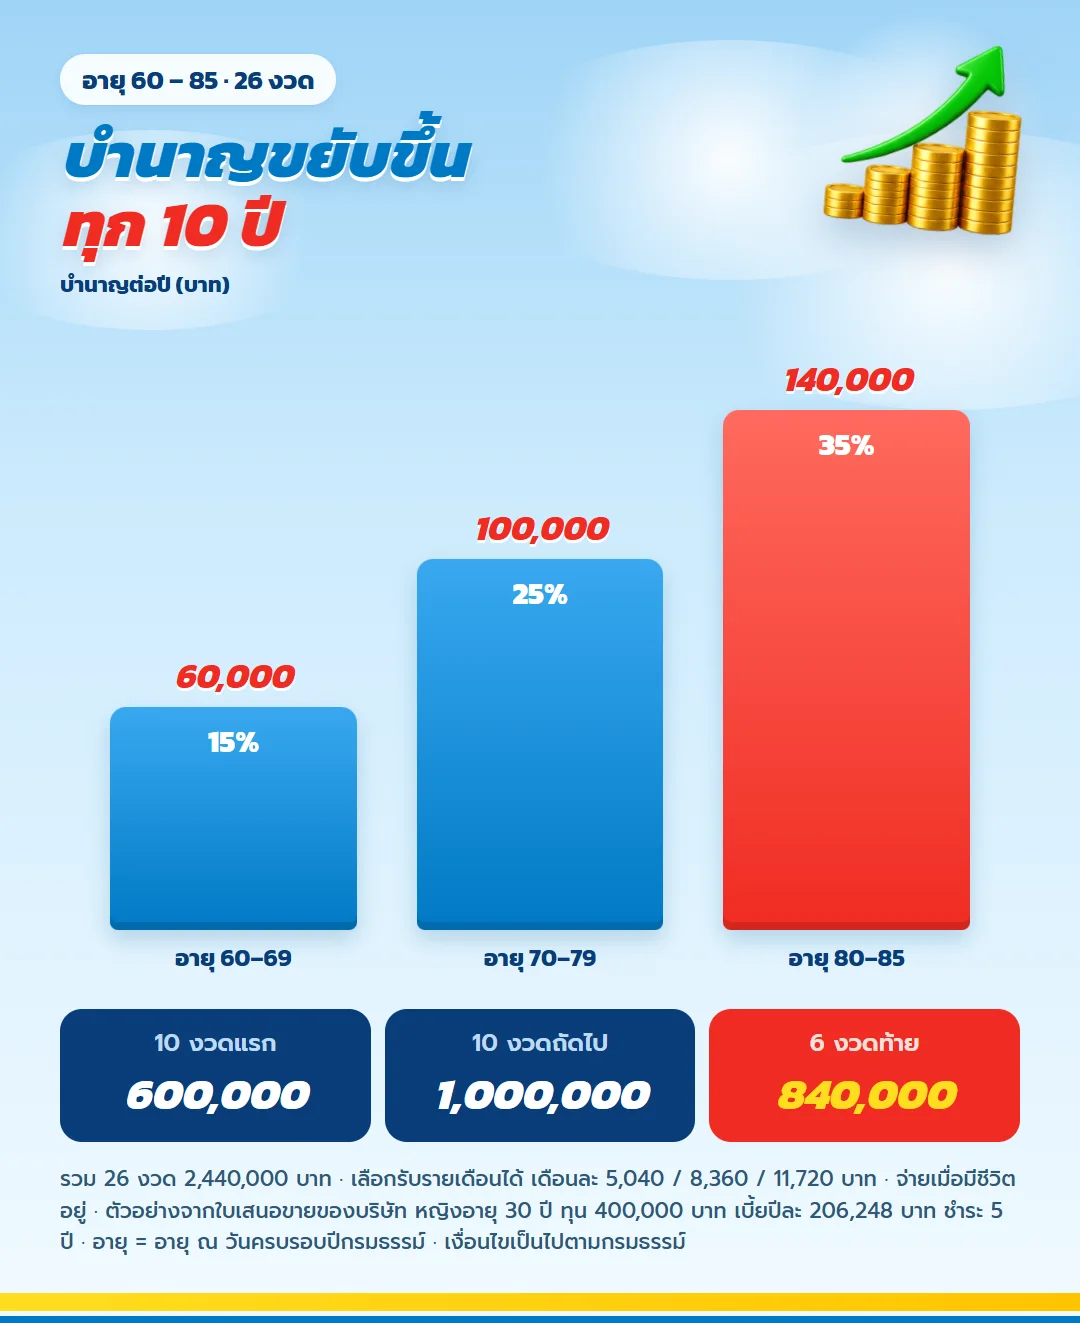
ครบรอบปีกรมธรรม์ที่อายุ 60 เป็นงวดแรก ได้ 60,000 บาท แล้วได้ทุกปีจนถึงอายุ 69 รวม 10 งวด 600,000 บาท
อายุ 70 ถึง 79 เงินบำนาญขึ้นเป็นปีละ 100,000 บาท อีก 10 งวด รวม 1,000,000 บาท ช่วงสุดท้ายอายุ 80 ถึง 85 ได้ปีละ 140,000 บาท 6 งวด รวม 840,000 บาท ทุนระดับนี้เลือกรับเป็นรายเดือนได้ด้วย เดือนละ 5,040 บาท 8,360 บาท และ 11,720 บาทตามช่วงอายุ
ถ้าเสียชีวิตระหว่างรับบำนาญ ครอบครัวยังได้เงินส่วนที่เหลือ คือเบี้ยที่ชำระทั้งหมดหักด้วยบำนาญที่รับไปแล้ว ถ้ารับยังไม่ครบ 15 ปี บริษัทจะเทียบกับมูลค่าปัจจุบันของบำนาญที่ยังรับไม่ครบ 15 ปีแล้วจ่ายตามจำนวนที่มากกว่า เช่นรับงวดแรกไปแล้ว ยอดนี้คือ 971,240 บาท
อายุ 30 ถึง 85 ครบทุกปีในตารางเดียว
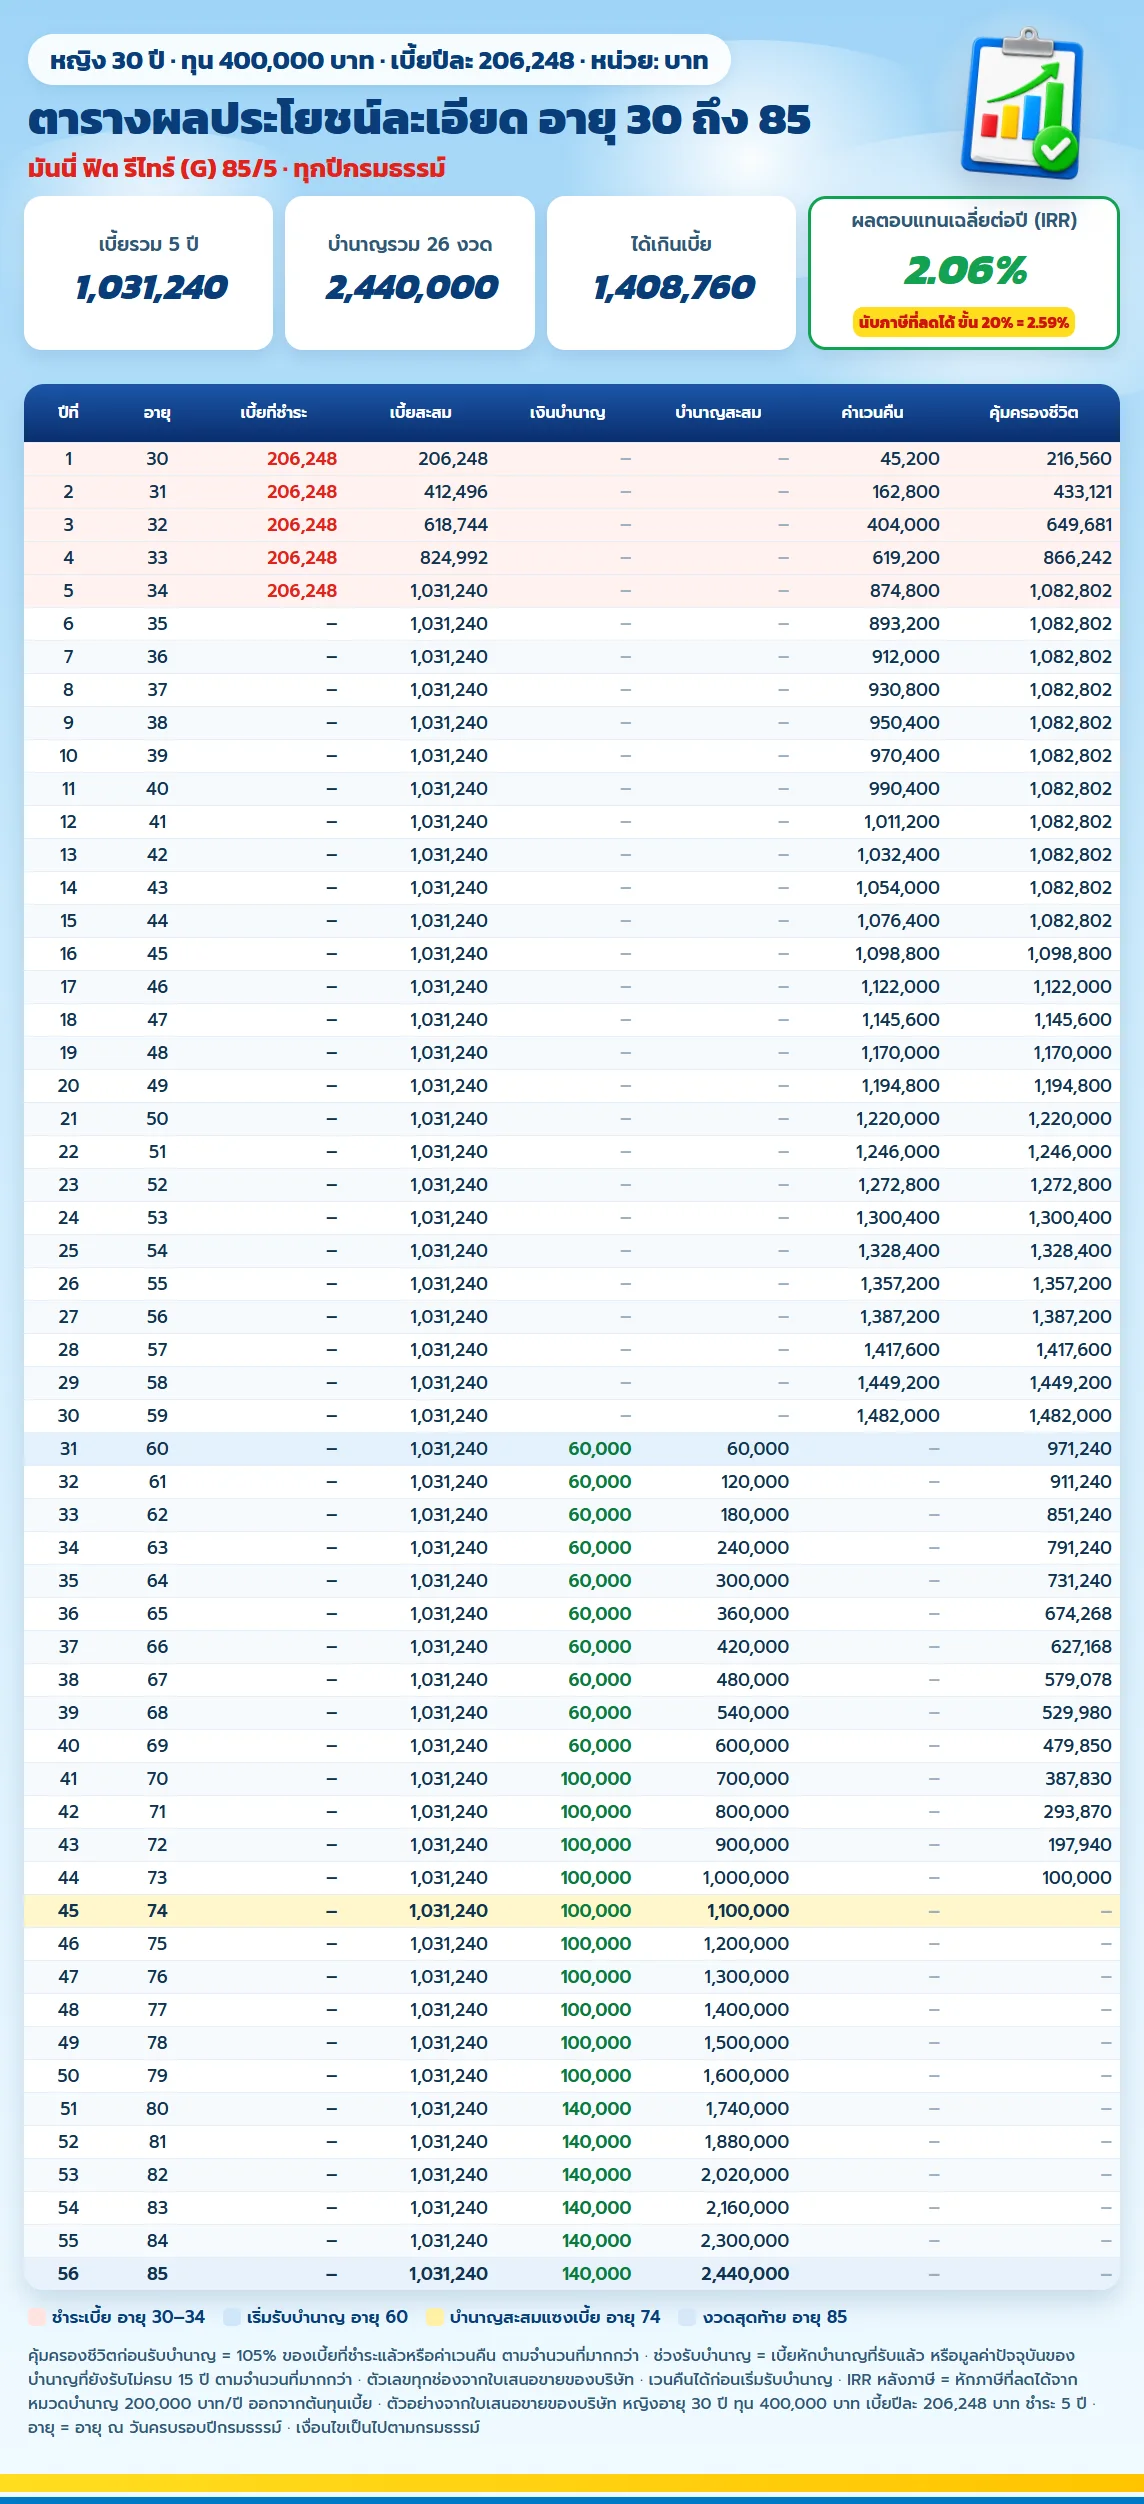
ตารางนี้ถอดจากใบเสนอขายของบริษัททุกบรรทัด ชำระไป 1,031,240 บาท ได้บำนาญกลับมา 2,440,000 บาท มากกว่าเบี้ย 1,408,760 บาท คิดเป็นผลตอบแทนเฉลี่ยต่อปี (IRR) 2.06% ยังไม่นับภาษีที่ลดได้ช่วงชำระเบี้ย ถ้านับภาษีขั้น 20% ของสิทธิ 200,000 บาทด้วย ตัวเลขนี้ขยับเป็น 2.59%
จุดที่ควรรู้คือบำนาญสะสมแซงเบี้ยที่อายุ 74 ถ้ามีชีวิตอยู่ถึงตรงนั้น ทุกงวดหลังจากนั้นคือส่วนที่ได้เกินจากเงินที่จ่ายไป ส่วนช่องคุ้มครองชีวิตช่วงอายุ 60 ถึง 73 คือยอดที่ครอบครัวได้ถ้าจากไประหว่างรับบำนาญ
คนแบบไหนที่เหมาะกับ 85/5
แผนชำระสั้นเหมาะกับคนที่มีรายได้สูงในช่วงนี้ และอยากปิดเรื่องเบี้ยให้จบเร็ว ถ้าตรงกับตัวเองสักสองข้อ มันนี่ ฟิต รีไทร์ (G) 85/5 น่าขอตัวเลขมาดู
- มีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปี และยังไม่ได้ใช้สิทธิลดหย่อนหมวดประกันบำนาญ
- เสียภาษีขั้น 20% ขึ้นไป และอยากให้เบี้ยส่วนหนึ่งกลับมาในรูปภาษีที่ลดได้
- มีเงินแบ่งจ่ายได้ต่อเนื่อง 5 ปี แต่ไม่อยากผูกรายจ่ายไปจนเกษียณ
- อยากได้รายได้ที่แน่นอนตามสัญญาหลังอายุ 60 เสริมจากประกันสังคมหรือกองทุนที่มีอยู่
- มีประวัติสุขภาพที่ทำให้สมัครประกันแบบอื่นยาก เพราะแบบนี้ไม่ต้องตรวจและไม่ต้องตอบคำถามสุขภาพ
คำถามที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต รีไทร์ (G) 85/5
เลือกรับบำนาญเป็นรายเดือนได้ไหม
ได้ บริษัทจ่ายเงินบำนาญเมื่อยอดตั้งแต่งวดละ 5,000 บาทขึ้นไป ทุน 400,000 บาทในใบเสนอขายนี้จึงรับรายเดือนได้ตั้งแต่เดือนละ 5,040 บาท ถ้าเลือกทุนต่ำกว่านี้มาก อาจต้องรับเป็นรายปี
รายได้ไม่ถึงเกณฑ์ลดหย่อนเต็ม 200,000 บาท ทำอย่างไร
ลดทุนลงให้เบี้ยพอดีกับ 15% ของเงินได้พึงประเมิน เบี้ยต่อทุน 100,000 บาทของผู้หญิงอายุ 30 ปีอยู่ที่ปีละ 51,562 บาท ผู้ชายอายุ 30 ปีปีละ 47,188 บาท ตามโบรชัวร์ของบริษัท ตัวแทนคำนวณทุนที่ใช้สิทธิได้พอดีให้ได้
ถ้าอยากลดหย่อนได้นานกว่า 5 ปีทำอย่างไร
เลือกแบบ 85/10 ที่ชำระ 10 ปี หรือ 85/60 ที่ชำระถึงอายุ 60 ได้ บำนาญคิดเป็นเปอร์เซ็นต์ของทุนแบบเดียวกัน ต่างกันที่จำนวนปีที่ชำระและจำนวนปีที่ใช้สิทธิลดหย่อน
ใช้สิทธิลดหย่อนประกันชีวิตทั่วไปครบแล้ว ยังลดหย่อนได้อีกไหม
ได้ เพราะเบี้ยประกันบำนาญมีสิทธิแยกอีก 200,000 บาทต่อปี ภายใต้เพดาน 15% ของเงินได้พึงประเมิน ถ้าต้องการแผนที่ใช้สิทธิประกันชีวิตทั่วไปด้วยระยะสั้น ดูอีกแบบได้ที่นี่
มันนี่ ฟิต เวลท์ตี้ 10/3 ชำระเบี้ย 3 ปี ใช้สิทธิลดหย่อนประกันชีวิตทั่วไป
ข้อควรทราบก่อนตัดสินใจ
- เงินบำนาญจ่ายเมื่อผู้เอาประกันภัยมีชีวิตอยู่ ณ วันครบรอบปีกรมธรรม์แต่ละปี
- บริษัทไม่จ่ายผลประโยชน์กรณีเสียชีวิต หากบำนาญที่รับไปแล้วรวมกันมากกว่าเบี้ยที่ชำระมาทั้งหมด
- เวนคืนกรมธรรม์ได้ก่อนเริ่มรับบำนาญ และเมื่อเวนคืนแล้วจะไม่ได้รับบำนาญ
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร
- ตัวเลขในบทความมาจากใบเสนอขายตัวอย่างของบริษัท ตัวเลขจริงดูจากใบเสนอขายตามอายุและเพศของคุณ
ขอตัวเลขบำนาญของคุณเอง
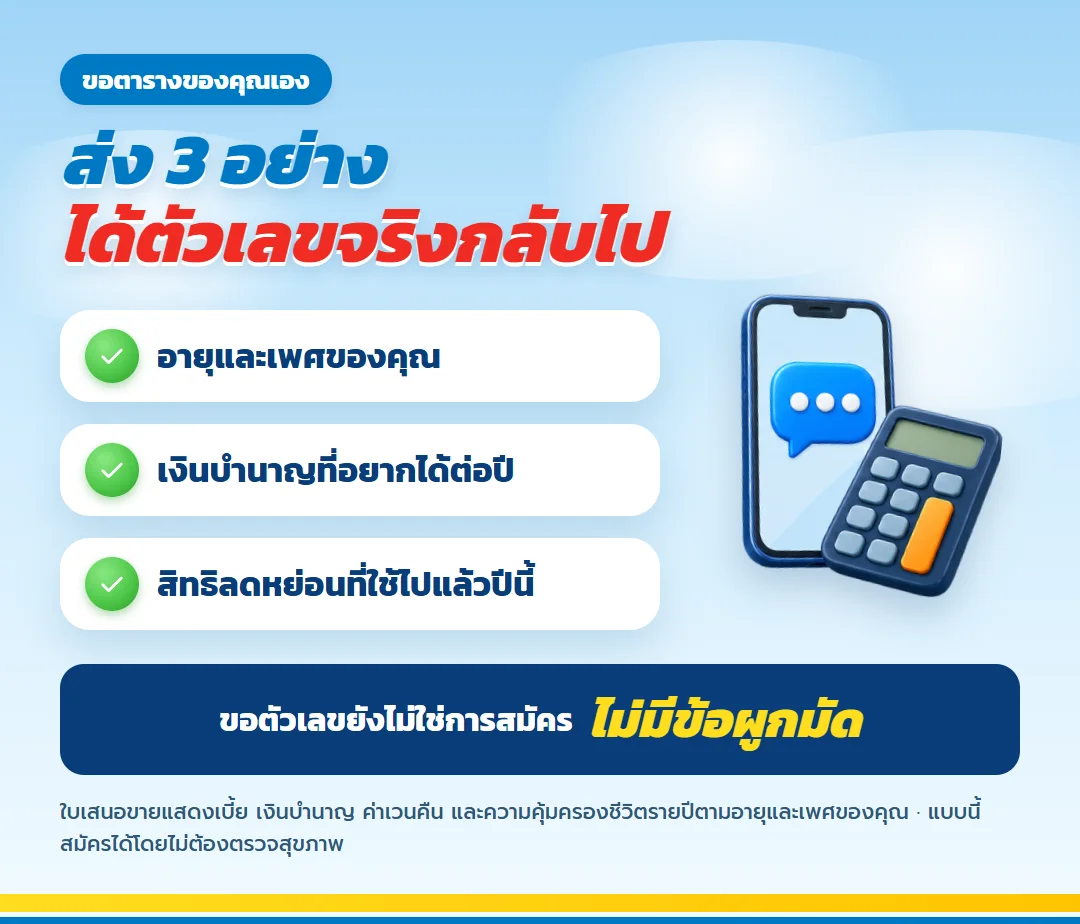
บอกตัวแทนแค่อายุกับเพศ เงินบำนาญที่อยากได้ต่อปี และสิทธิลดหย่อนที่ใช้ไปแล้วในปีนี้ ก็ได้ตารางเบี้ย บำนาญ และค่าเวนคืนรายปีไปดูก่อนตัดสินใจ
อยากเริ่มวันนี้ สมัครออนไลน์จบได้ในวันเดียว
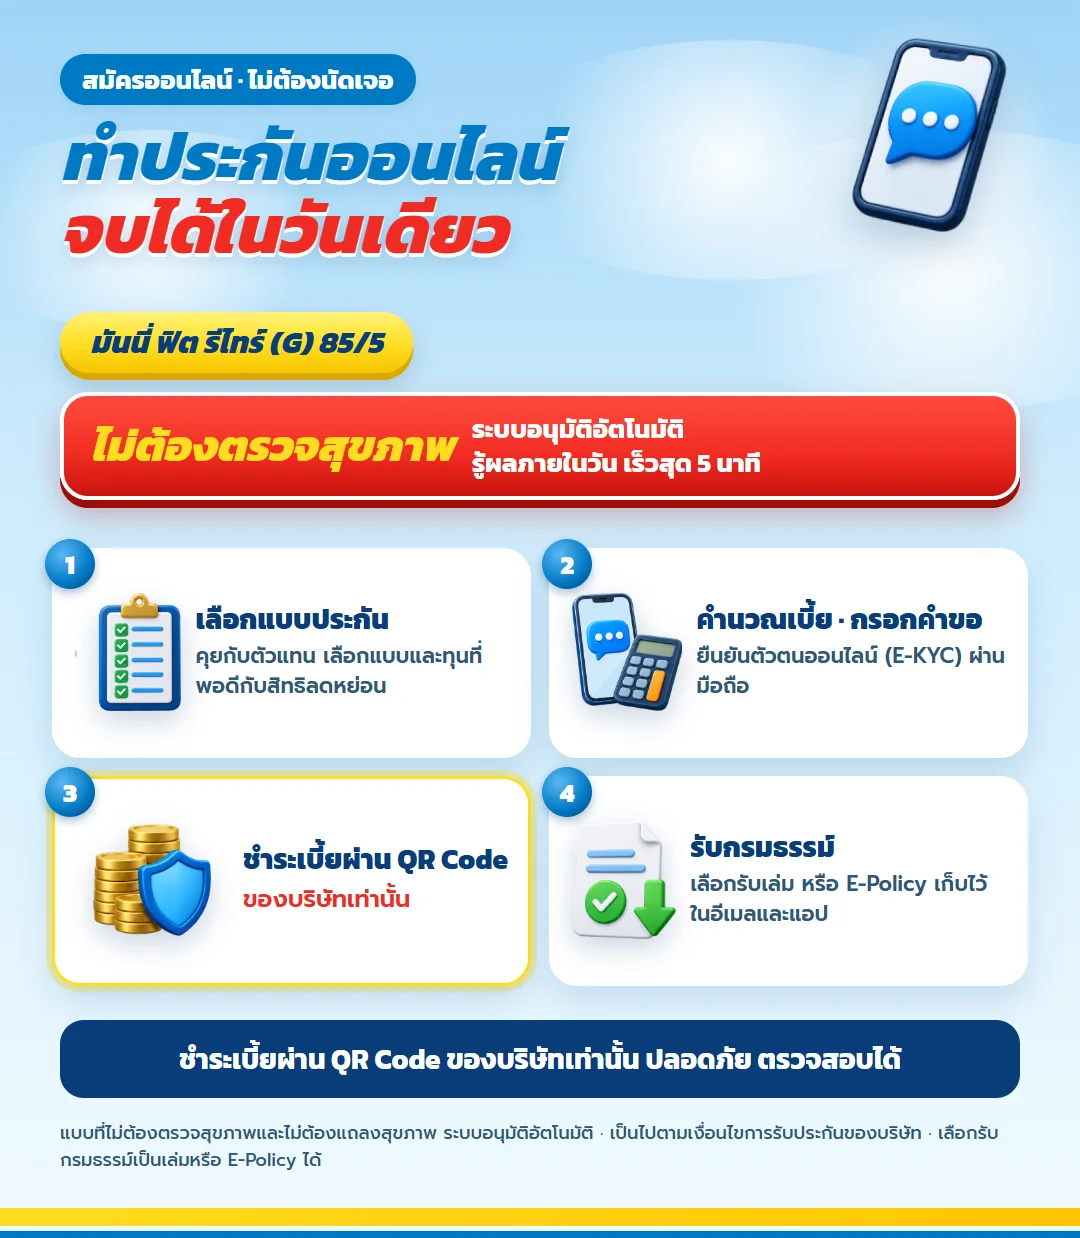
แบบนี้ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ เลยสมัครออนไลน์ได้ครบทุกขั้นโดยไม่ต้องนัดเจอ รู้ผลอนุมัติได้ภายในวัน เร็วสุดภายใน 5 นาที ขึ้นกับการพิจารณารับประกันของบริษัท
- เลือกแบบและทุนที่พอดีกับสิทธิลดหย่อนที่เหลือของคุณ
- คำนวณเบี้ย กรอกคำขอ และยืนยันตัวตนออนไลน์ (E-KYC) ผ่านมือถือ
- ชำระเบี้ยปีแรกผ่าน QR Code ของบริษัทเท่านั้น
- เลือกรับกรมธรรม์เป็นเล่ม หรือเป็นไฟล์ E-Policy ที่เก็บไว้ทั้งในอีเมลและในแอป
ใครกำลังลังเล ข้อดีของการสมัครออนไลน์คือได้เห็นผลอนุมัติเร็ว แล้วค่อยวางแผนจ่ายเบี้ยอีก 4 ปีที่เหลือต่อได้เลย
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียด
ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้