ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เช็กลิสต์ 5 จุดที่ต้องตั้งให้ถูกก่อนเริ่มแผนเงินต้น 5 ปี ตั้งแต่ระยะชำระ ปีเริ่มถอน การเติมเงิน จนถึงการดูกรณีผลตอบแทนต่ำ
หลายคนได้ยินจากเพื่อนร่วมงานว่ามีแผนประกันที่ใช้เงินต้นแค่ 5 ปี แต่ลดหย่อนภาษีได้ยาว 20 ปี แล้วอยากรู้ว่าไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ทำแผนนี้ได้อย่างไร คำตอบสั้น ๆ คือทำได้ แต่แผนจะออกมาดีหรือไม่ ขึ้นกับการตั้งค่าตั้งแต่วันแรก
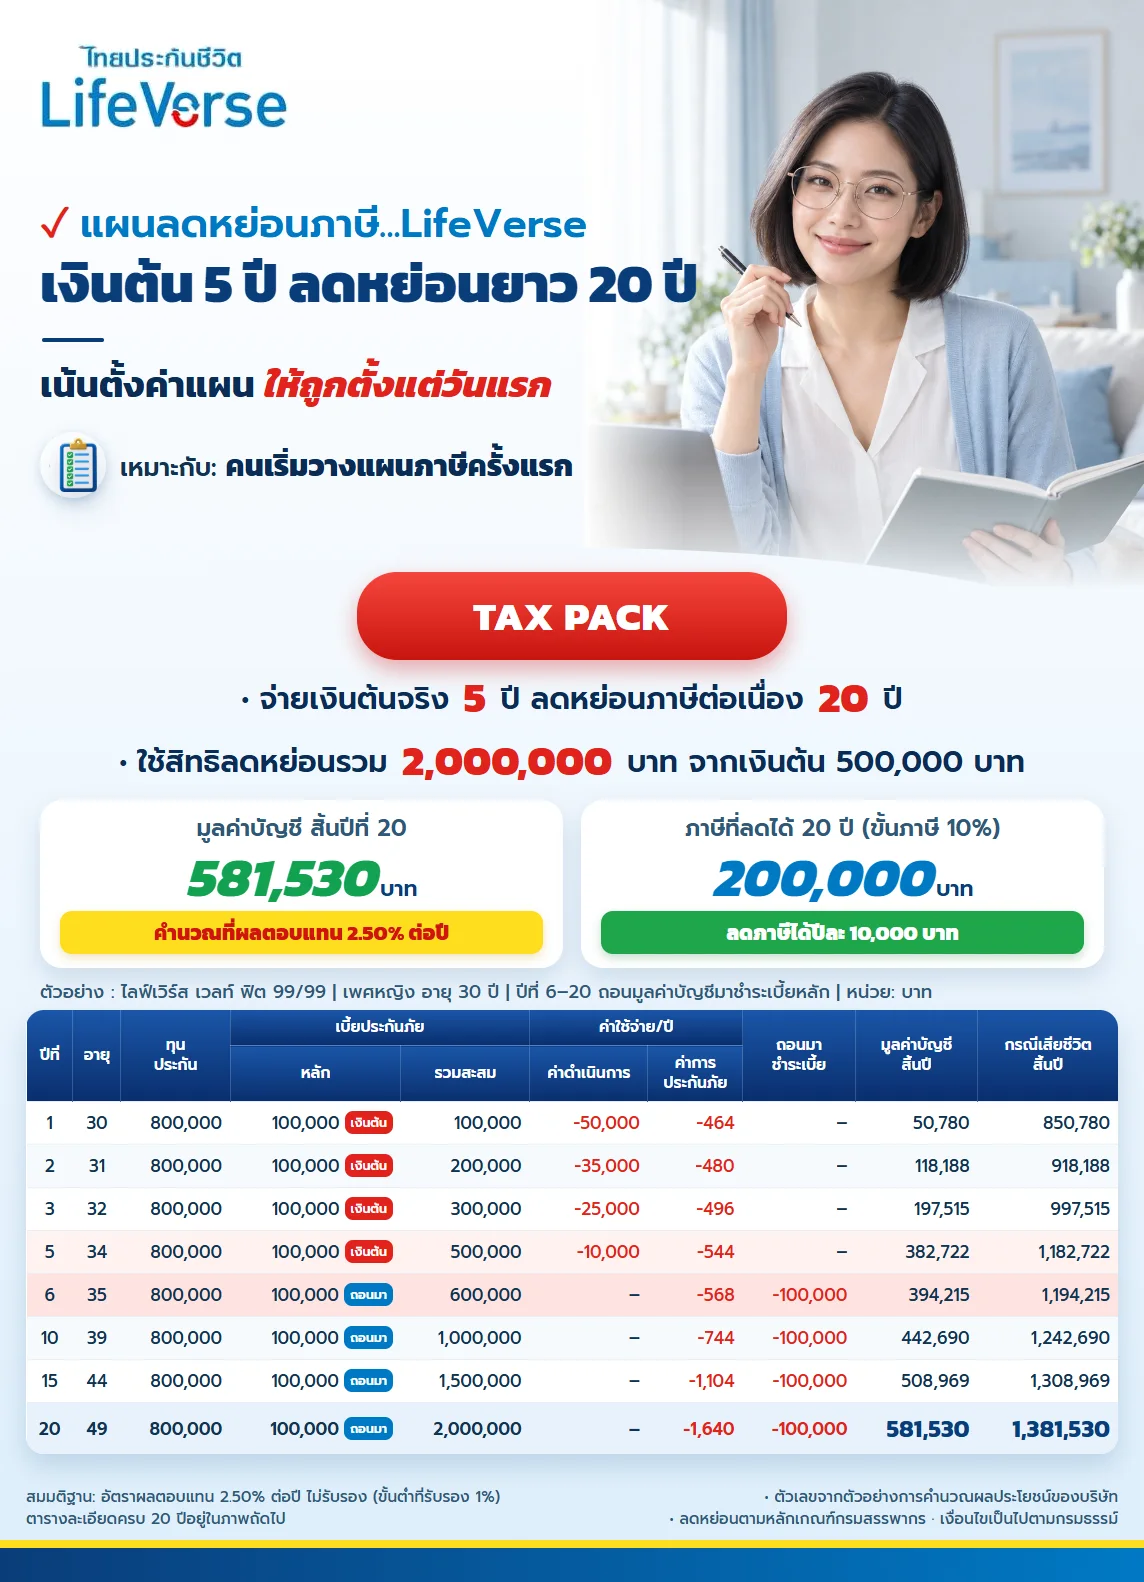
หน้านี้รวบรวมห้าจุดที่ต้องตั้งให้ถูกตั้งแต่วันแรก พร้อมตัวเลขจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท เคสผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท จ่ายเงินสดจริง 5 ปี แล้วถอนมูลค่าบัญชีมาชำระเบี้ยต่ออีก 15 ปี
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ทำงานแบบไหน สรุปก่อนเข้าเรื่อง
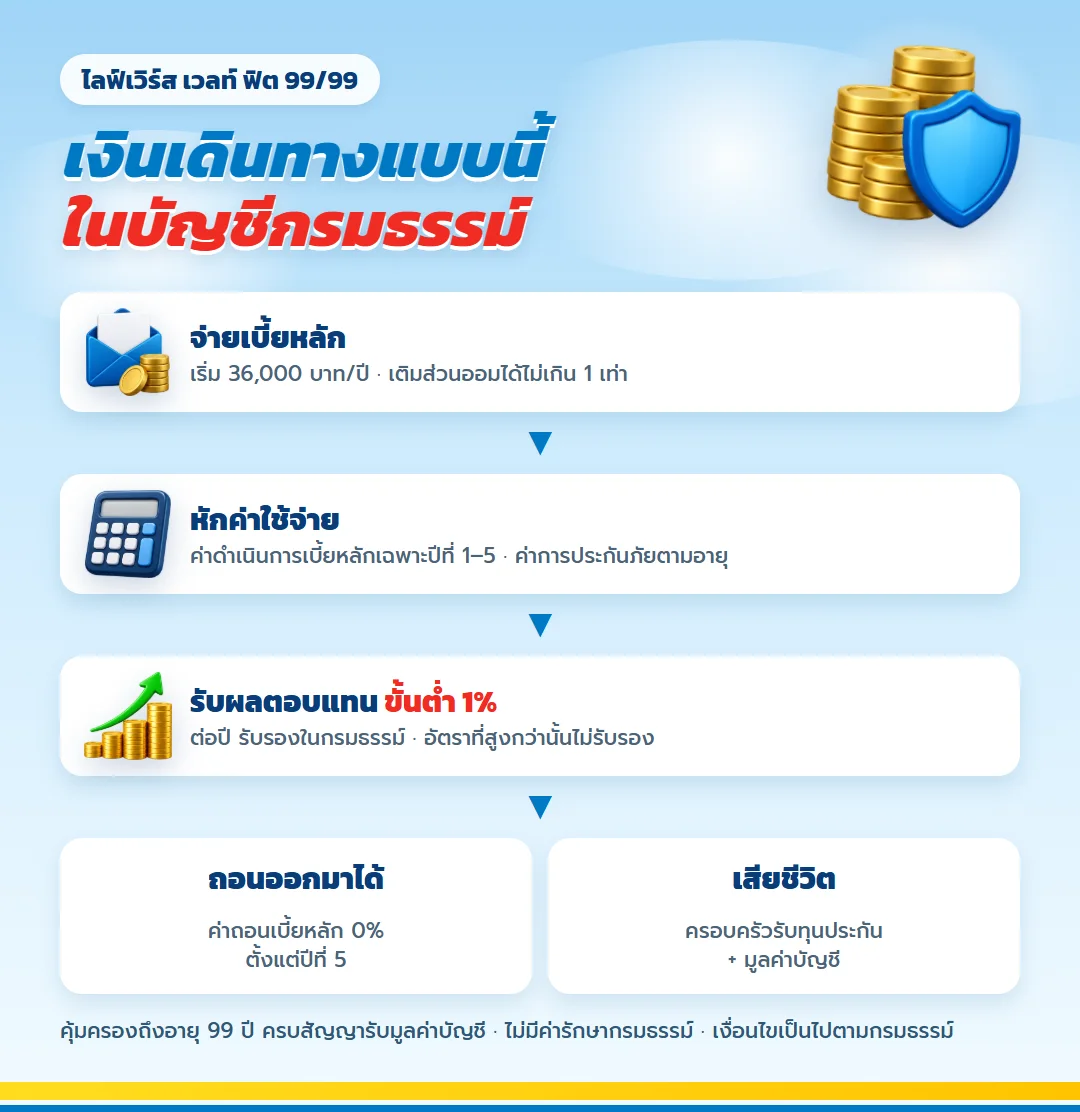
เบี้ยที่จ่ายจะเข้าไปอยู่ในบัญชีกรมธรรม์ บริษัทหักค่าใช้จ่ายตามเงื่อนไข แล้วให้ผลตอบแทนกับยอดที่เหลือ โดยรับรองขั้นต่ำ 1% ต่อปี ส่วนความคุ้มครองชีวิตเป็นทุนประกันที่ตั้งไว้ ถ้าเสียชีวิต ครอบครัวได้ทุนประกันรวมกับมูลค่าบัญชี และถ้าอยู่ครบอายุ 99 ปี ก็รับมูลค่าบัญชีไป
- คุ้มครองถึงอายุ 99 ปี รับประกันอายุ 0 ถึง 80 ปี
- เบี้ยหลักเริ่มต้นปีละ 36,000 บาท และเติมเบี้ยส่วนออมได้ไม่เกิน 1 เท่าของเบี้ยหลัก
- ไม่มีค่ารักษากรมธรรม์ ค่าดำเนินการเบี้ยหลักมีเฉพาะ 5 ปีแรก
- เลือกแบ่งผู้รับประโยชน์ส่วนทุนประกันกับส่วนมูลค่าบัญชีแยกกันได้
แผนเงินต้น 5 ปี ลดหย่อนยาว 20 ปี ทำได้เพราะสองเงื่อนไข คือค่าดำเนินการเบี้ยหลักเป็น 0% ตั้งแต่ปีที่ 6 และค่าถอนเป็น 0% ตั้งแต่ปีที่ 5 เงินที่ถอนออกมาชำระเบี้ยจึงกลับเข้าบัญชีได้ครบจำนวน
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เมื่อตั้งค่าถูกต้อง
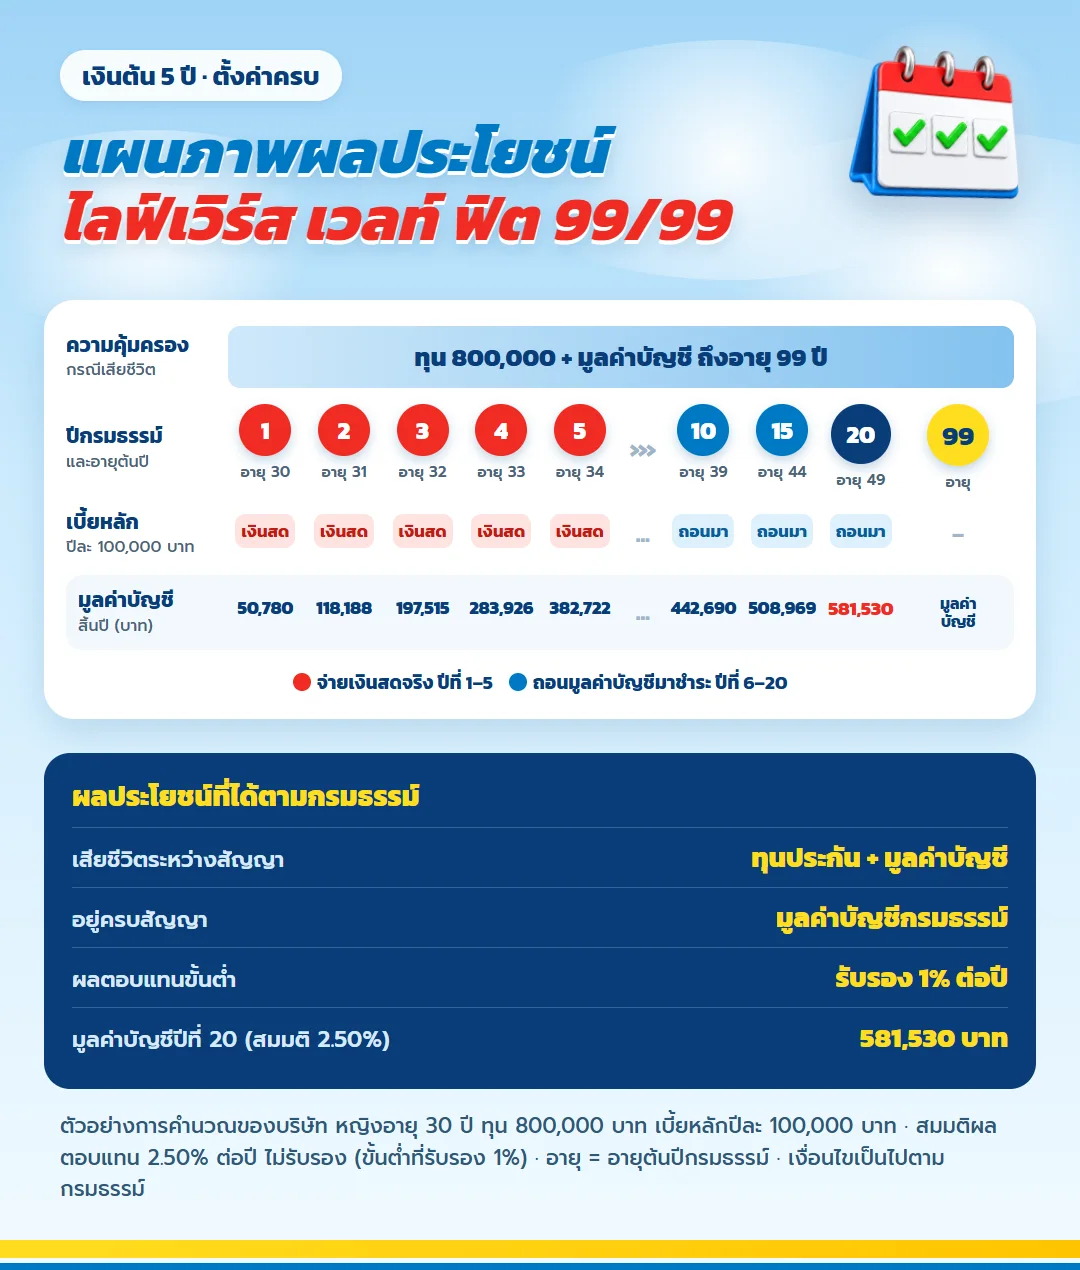
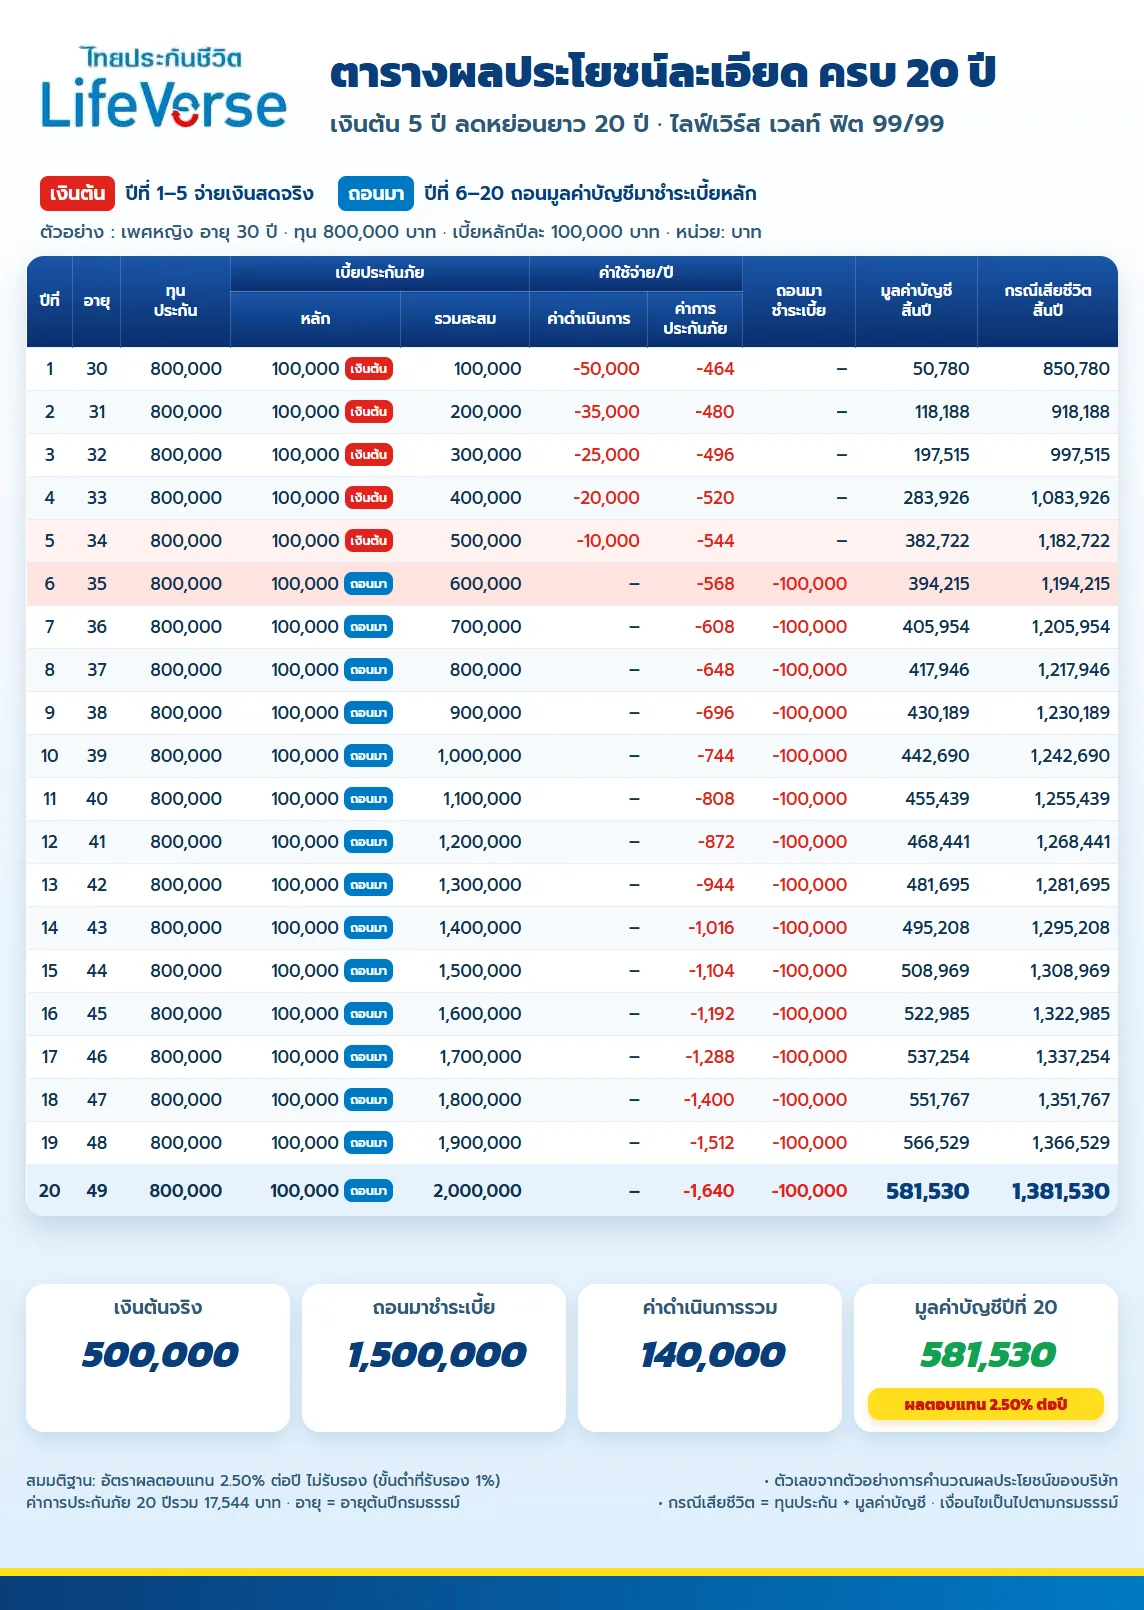
แผนภาพนี้คือหน้าตาของแผนที่ตั้งค่าครบทั้งห้าจุดด้านล่าง ปีที่ 1 ถึง 5 วงกลมสีแดงคือปีที่จ่ายด้วยเงินสด ปีที่ 6 ถึง 20 สีฟ้าคือปีที่เบี้ยมาจากการถอน และแถบบนสุดคือความคุ้มครองที่อยู่ไปจนถึงอายุ 99 ปี
| ผลประโยชน์ | สิ่งที่ได้ตามกรมธรรม์ |
| เมื่อเสียชีวิตระหว่างสัญญา | ทุนประกันรวมกับมูลค่าบัญชี |
| เมื่ออยู่ครบสัญญา | มูลค่าบัญชีกรมธรรม์ |
| ผลตอบแทนขั้นต่ำ | รับรอง 1% ต่อปี |
| มูลค่าบัญชีปีที่ 20 จากตัวอย่าง | 581,530 บาท (สมมติ 2.50%) |
ตัวเลขในแถวล่างสุดเป็นประมาณการจากอัตราผลตอบแทนที่คาดหวัง ถ้าผลตอบแทนจริงต่างออกไป มูลค่าบัญชีจะเปลี่ยนตาม
จุดที่ 1 ตั้งระยะชำระเบี้ย 20 ปี ไม่ใช่ 5 ปี
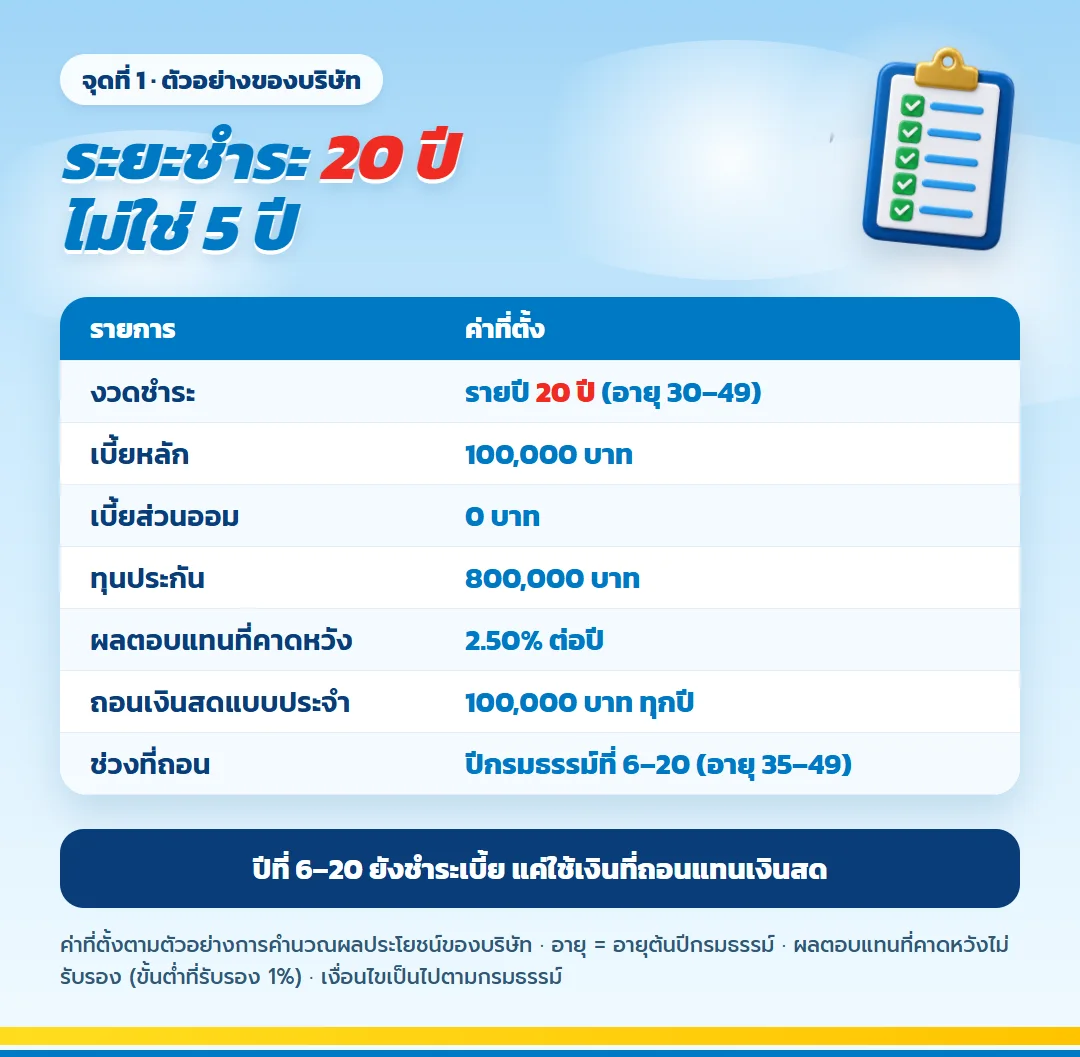
ชื่อแผนคือส่งจริง 5 ปี แต่ในใบเสนอขาย ระยะชำระเบี้ยต้องเป็น 20 ปี เพราะปีที่ 6 ถึง 20 ยังชำระเบี้ยอยู่ทุกปี เพียงแต่ใช้เงินที่ถอนจากบัญชีแทนเงินสด ตัวอย่างของบริษัทตั้งค่าไว้ดังนี้
| รายการ | ค่าที่ตั้ง |
| งวดชำระ | รายปี 20 ปี อายุ 30 ถึง 49 ปี |
| เบี้ยหลัก | 100,000 บาท |
| เบี้ยส่วนออมเพิ่มเติม | 0 บาท |
| ทุนประกัน | 800,000 บาท |
| อัตราผลตอบแทนที่คาดหวัง | 2.50% ต่อปี |
| ถอนเงินสดแบบประจำ | ครั้งละ 100,000 บาท ทุกปี ปีกรมธรรม์ที่ 6 ถึง 20 |
ถ้าตั้งระยะชำระแค่ 5 ปี ใบเสนอขายจะไม่มีเบี้ยในปีที่ 6 เป็นต้นไป และจะไม่เห็นภาพการถอนมาชำระเบี้ยเลย
จุดที่ 2 เริ่มถอนหลังพ้นช่วงค่าถอน
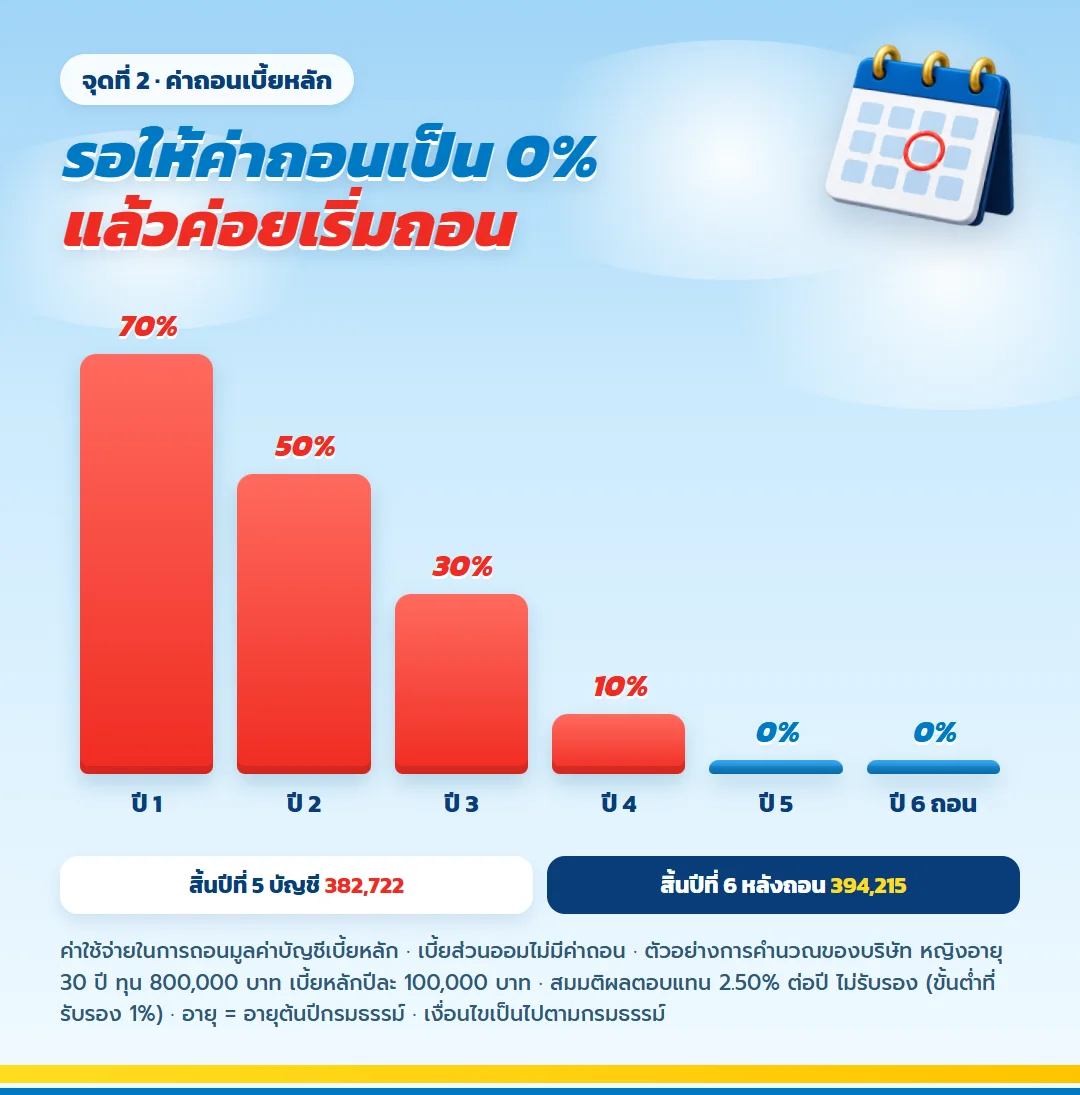
ค่าใช้จ่ายในการถอนมูลค่าบัญชีของเบี้ยหลักอยู่ที่ 70% 50% 30% และ 10% ในปีที่ 1 ถึง 4 แล้วเหลือ 0% ตั้งแต่ปีที่ 5 ตัวอย่างของบริษัทเริ่มถอนที่ปีที่ 6 ตอนอายุ 35 ปี ซึ่งพ้นช่วงนี้ไปแล้วและเป็นปีเดียวกับที่ค่าดำเนินการเป็น 0%
สิ้นปีที่ 5 ก่อนเริ่มถอน มูลค่าบัญชีอยู่ที่ 382,722 บาท หลังถอนมาชำระเบี้ยครั้งแรก สิ้นปีที่ 6 ยังเหลือ 394,215 บาท
จุดที่ 3 อยากเติมเงิน ใช้เบี้ยส่วนออม อย่าเพิ่มเบี้ยหลัก
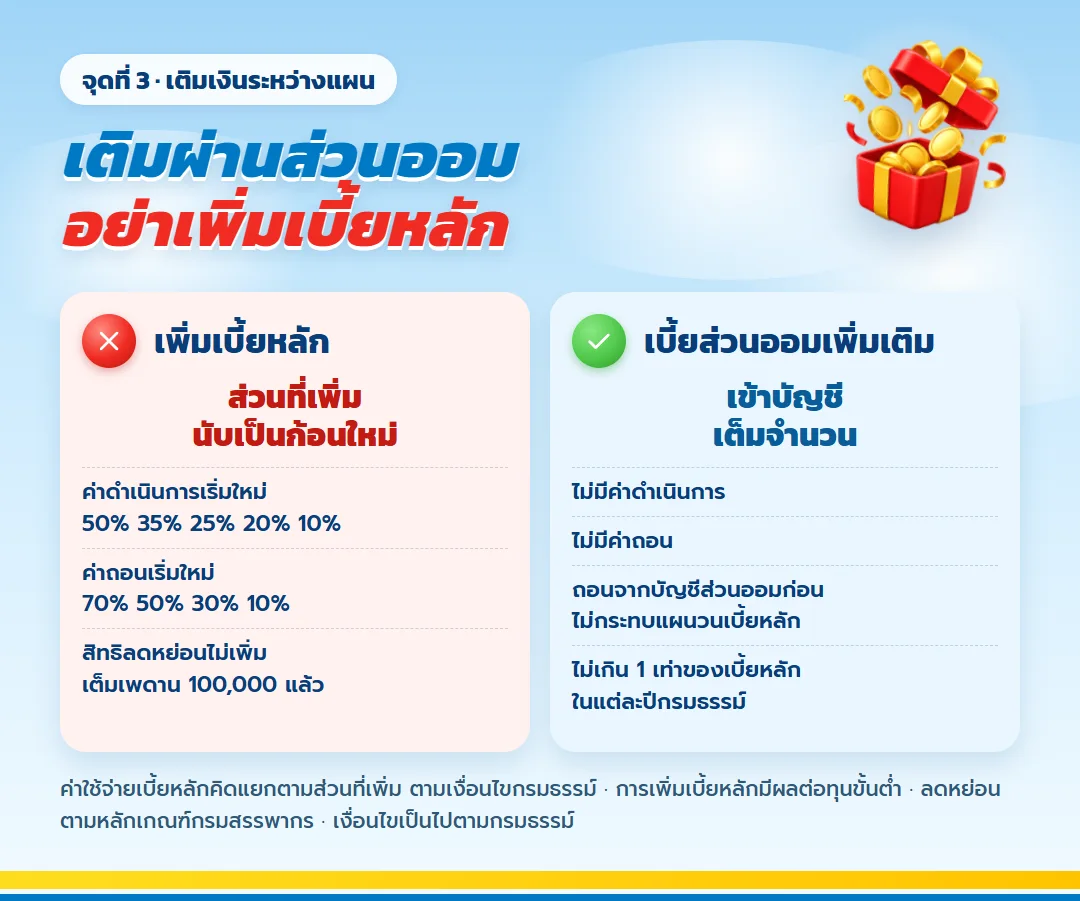
ค่าใช้จ่ายของเบี้ยหลักคิดแยกเป็นก้อน ถ้าเพิ่มเบี้ยหลักระหว่างแผน ส่วนที่เพิ่มขึ้นจะเริ่มนับค่าดำเนินการ 50% 35% 25% 20% 10% และค่าถอน 70% 50% 30% 10% ใหม่ ทั้งที่สิทธิลดหย่อนไม่ได้เพิ่ม เพราะเบี้ยหลักปีละ 100,000 บาทใช้เพดานไปครบแล้ว
เบี้ยส่วนออมเพิ่มเติมไม่มีค่าดำเนินการและไม่มีค่าถอน ส่งได้ไม่เกิน 1 เท่าของเบี้ยหลักในแต่ละปีกรมธรรม์ และเวลาถอน บริษัทจะถอนจากบัญชีส่วนออมก่อน การเติมเงินผ่านช่องนี้จึงไม่กระทบแผนถอนมาชำระเบี้ยหลัก
จุดที่ 4 ดูทั้งกรณีผลตอบแทนต่ำ ไม่ใช่แค่ตัวเลขที่คาดหวัง
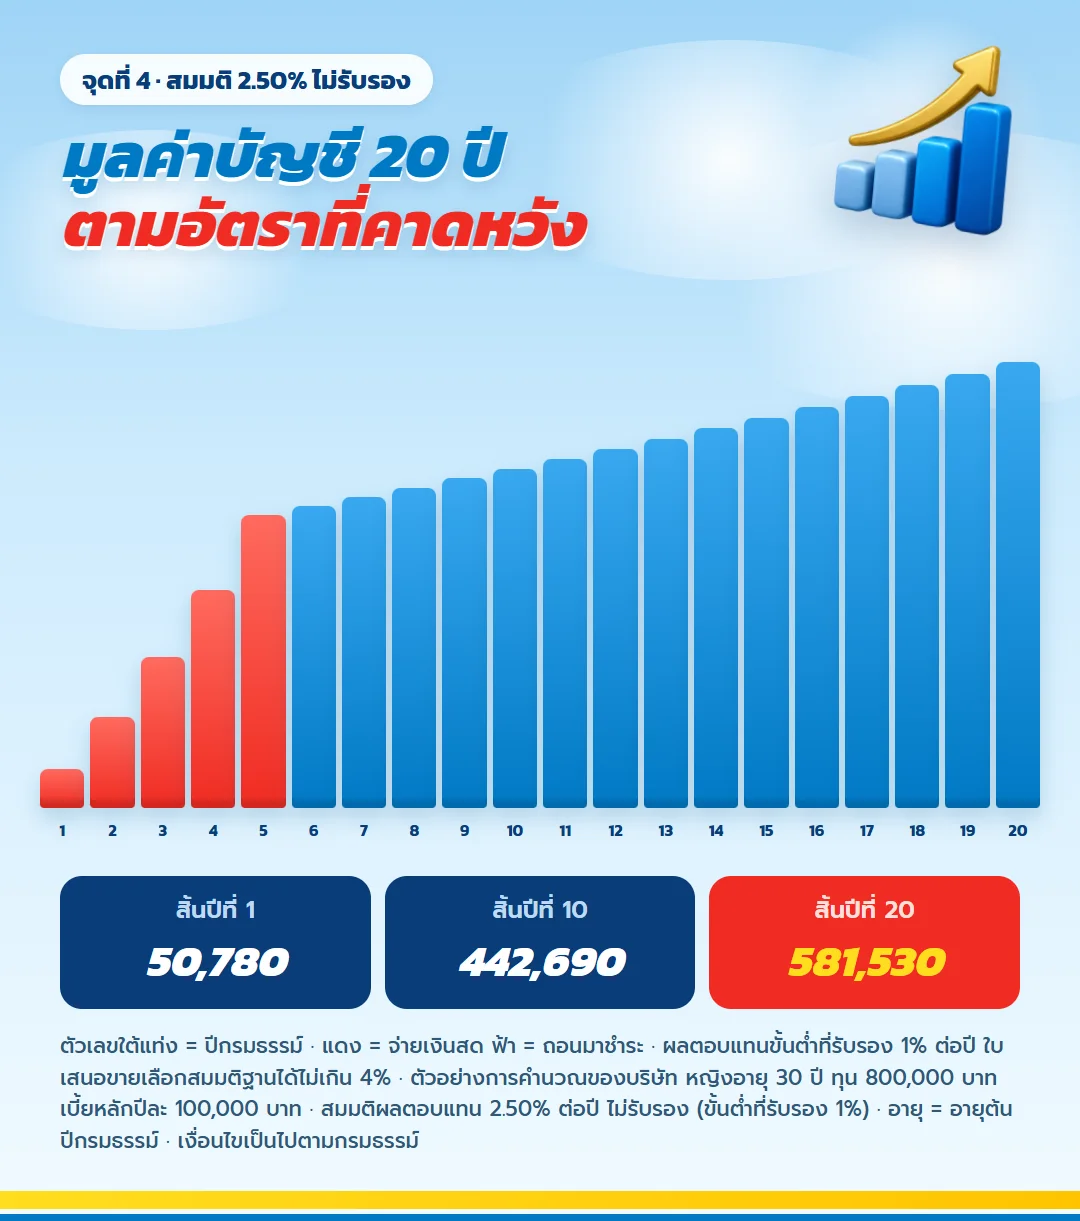
ตัวอย่างของบริษัทใช้อัตราผลตอบแทนที่คาดหวัง 2.50% ต่อปี ภายใต้สมมติฐานนี้ มูลค่าบัญชีสิ้นปีที่ 20 อยู่ที่ 581,530 บาท มากกว่าเงินสดที่จ่าย 81,530 บาท
ส่วนที่กรมธรรม์รับรองคือขั้นต่ำ 1% ต่อปีเท่านั้น และใบเสนอขายเลือกสมมติฐานได้ไม่เกิน 4% ต่อปี ก่อนเซ็นใบคำขอจึงควรขอให้ตัวแทนพิมพ์ใบเสนอขายอีกชุดที่อัตราต่ำ ถ้ารับตัวเลขชุดนั้นได้ ค่อยตัดสินใจเริ่มแผน
ข้อมูลการลงทุนไลฟ์เวิร์สที่อัปเดตทุกเดือน ใช้เทียบกับอัตราในใบเสนอขาย
จุดที่ 5 นับสิทธิลดหย่อนรวมทุกกรมธรรม์
เพดานลดหย่อนเบี้ยประกันชีวิต 100,000 บาทต่อปีนับรวมทุกกรมธรรม์ที่มี ถ้ามีกรมธรรม์อื่นใช้สิทธิไปแล้วบางส่วน เบี้ยหลักของแผนนี้ควรเท่ากับสิทธิที่เหลือ ไม่ต้องเต็ม 100,000 บาท
เคสตัวอย่างใช้เบี้ยหลักเต็มเพดาน ตลอด 20 ปีมีเบี้ยที่ใช้สิทธิลดหย่อนรวม 2,000,000 บาท ถ้าอยู่ขั้นภาษี 20% ภาษีที่ลดได้รวม 400,000 บาท ขั้น 30% รวม 600,000 บาท
ใครที่แผนนี้อาจไม่เหมาะ
แผนเงินต้น 5 ปี ลดหย่อนยาว 20 ปี เหมาะกับคนที่เสียภาษีทุกปีและถือกรมธรรม์ยาวได้ แต่ถ้าตรงกับข้อใดข้อหนึ่งด้านล่าง ควรคุยกับตัวแทนเรื่องแบบอื่นก่อน
- ยังไม่มีรายได้ถึงขั้นเสียภาษี สิทธิลดหย่อนจึงไม่ช่วยอะไร
- ต้องการเงินก้อนที่รู้ตัวเลขแน่นอนในวันครบสัญญา
- อาจต้องใช้เงินก้อนนี้ภายใน 5 ปีแรก ซึ่งยังมีค่าถอน
- ไม่สะดวกทบทวนแผนกับตัวแทนปีละครั้ง
คำถามที่พบบ่อยเกี่ยวกับ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
ถอนมาชำระเบี้ยแล้ว ความคุ้มครองลดลงไหม
ทุนประกันไม่เปลี่ยน แต่ผลประโยชน์กรณีเสียชีวิตคือทุนรวมกับมูลค่าบัญชี มูลค่าบัญชีที่ลดลงจากการถอนจึงทำให้ยอดรวมลดตาม ตัวอย่างนี้สิ้นปีที่ 20 ยอดรวมอยู่ที่ 1,381,530 บาท
ค่าการประกันภัยคือเท่าไร
หักจากบัญชีทุกปีตามอายุ เคสนี้ปีแรก 464 บาท ปีที่ 10 อยู่ที่ 744 บาท และปีที่ 20 อยู่ที่ 1,640 บาท อัตราเปลี่ยนแปลงได้เมื่อได้รับความเห็นชอบจากนายทะเบียน
ครบ 20 ปีแล้วเอาเงินออกมาใช้ได้เลยไหม
ได้ ถอนตามเงื่อนไขกรมธรรม์ หรือถ้าอายุ 55 ถึง 70 ปี จะแปลงมูลค่าบัญชีเบี้ยหลักเป็นเงินบำนาญ ขั้นต่ำปีละ 12,000 บาท ก็ได้
หยุดชำระกลางทางได้ไหม
หยุดพักชำระเบี้ยหลักได้ กรมธรรม์ยังคุ้มครองตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย แต่ปีที่หยุดก็ไม่มีเบี้ยไปใช้สิทธิลดหย่อน
ข้อควรทราบ
- อัตราผลตอบแทนที่สูงกว่า 1% ต่อปีเป็นสมมติฐาน ไม่ใช่ตัวเลขที่กรมธรรม์รับรอง
- การถอนมูลค่าบัญชีทำให้มูลค่าบัญชีและผลประโยชน์กรณีเสียชีวิตลดลง
- ทุกครั้งที่ถอนต้องเหลือมูลค่าบัญชีสุทธิตามเงื่อนไขกรมธรรม์
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
- ตัวเลขในหน้านี้มาจากตัวอย่างของบริษัท ตัวเลขของคุณดูจากใบเสนอขายตามอายุและเพศ
ให้ตัวแทนตั้งค่าแผนให้
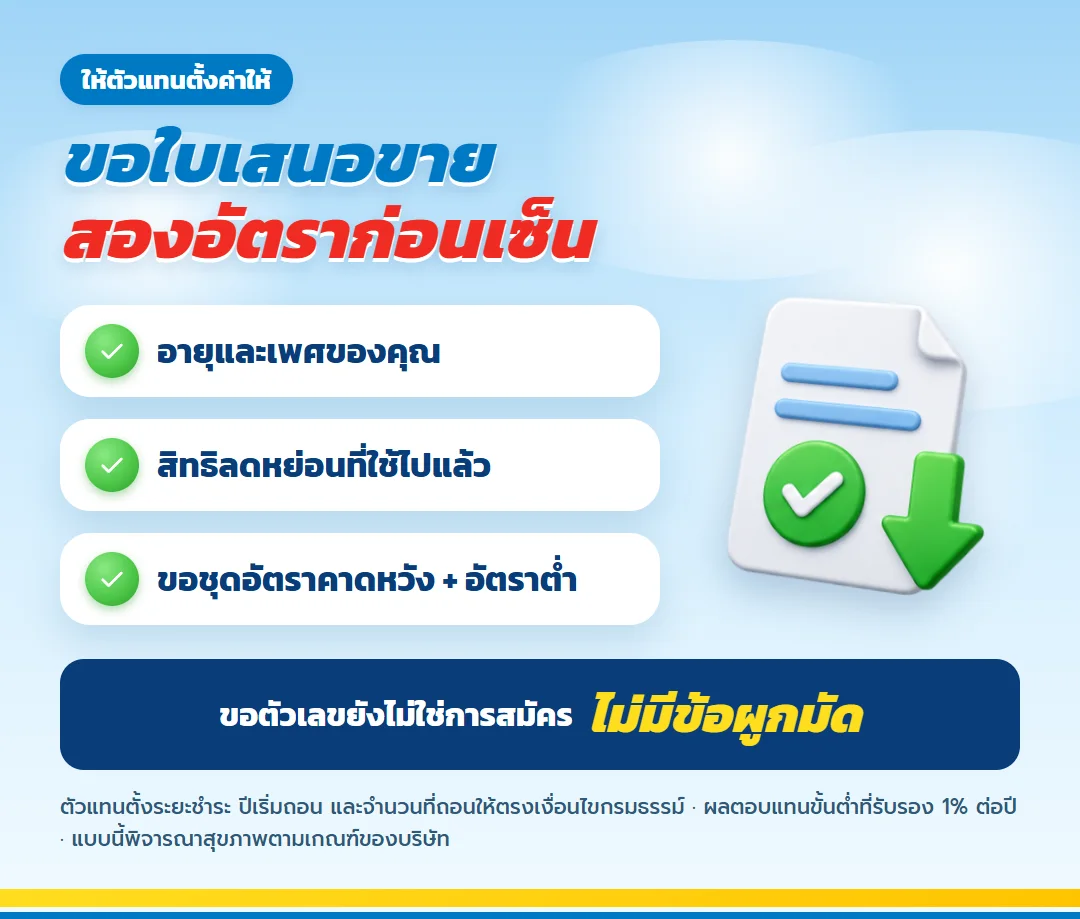
บอกอายุกับเพศ สิทธิลดหย่อนเบี้ยประกันชีวิตที่ใช้ไปแล้ว แล้วขอใบเสนอขายสองชุด คือชุดที่อัตราคาดหวังกับชุดที่อัตราต่ำ ตัวแทนจะตั้งระยะชำระ ปีเริ่มถอน และจำนวนที่ถอนให้ตรงกับเงื่อนไขกรมธรรม์ตั้งแต่ต้น
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด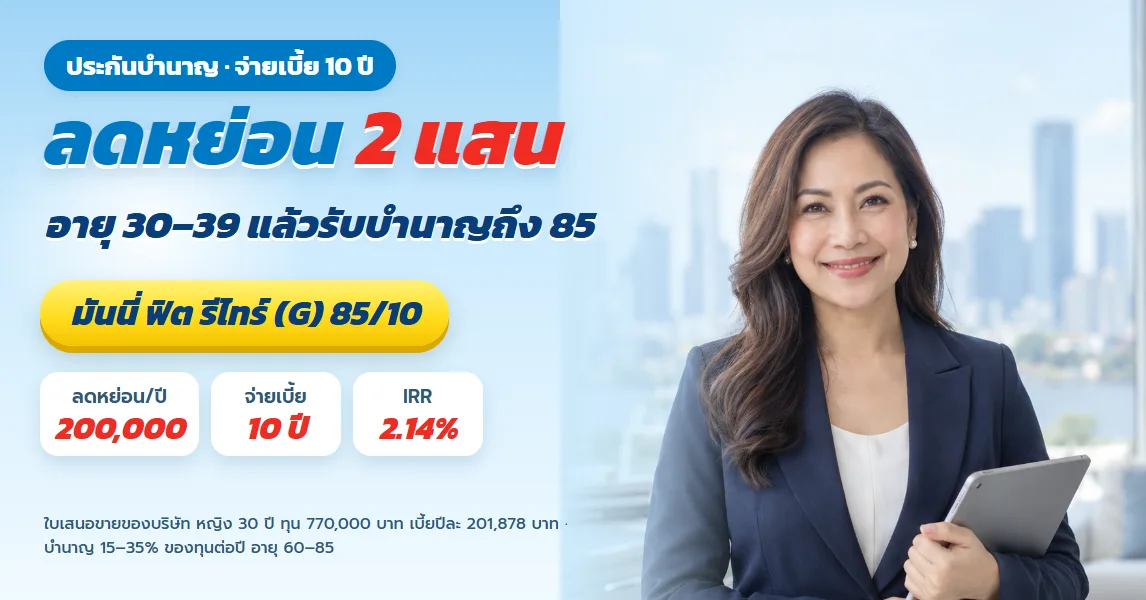
มันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียด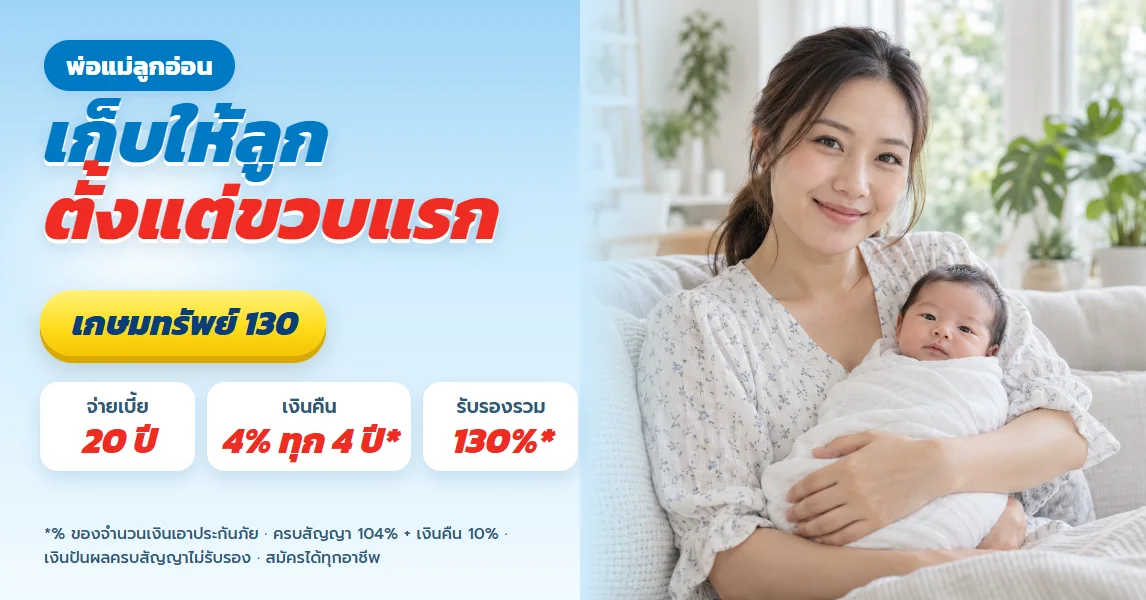
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้