มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับพนักงานรายได้สูงที่วางแผนภาษี แก้ 6 ความเข้าใจผิด ตั้งแต่ภาษีที่ลดได้จริง เพดานลดหย่อน เงินปันผล ไปจนถึงมูลค่าเวนคืน
มันนี่ ฟิต เวลท์ตี้ 15/5 เก็บเบี้ยปีละ 98,500 บาทต่อทุนแสน ถ้าฐานภาษีของคุณอยู่ที่ 30% เบี้ยก้อนนี้ช่วยลดภาษีได้ราว 29,550 บาทต่อปี ตัวเลขนี้ทำให้พนักงานรายได้สูงหลายคนสนใจ แต่ก็มีความเข้าใจผิดติดมาด้วยหลายเรื่อง
บทความนี้หยิบ 6 เรื่องที่คนมักเข้าใจคลาดเคลื่อนเกี่ยวกับแบบนี้ มาแก้ทีละข้อด้วยตัวเลขจากเอกสารเสนอขาย อ่านจบแล้วคุณจะประเมินได้เองว่าแบบนี้เหมาะกับแผนภาษีของคุณแค่ไหน
มันนี่ ฟิต เวลท์ตี้ 15/5 ในมุมของพนักงานรายได้สูง
แบบนี้เป็นประกันลดหย่อนภาษีกลุ่มออมทรัพย์ที่ส่งเบี้ยปีละครั้งเพียง 5 ปี แล้วคุ้มครองต่อจนครบ 15 ปี มีเงินคืนปีละ 4% ของทุนในปีที่ 1 ถึง 7 และปีละ 6% ในปีที่ 8 ถึง 14 ครบสัญญารับ 450% ของทุน และไม่ต้องตรวจสุขภาพก่อนสมัคร
คนที่มีรายได้ประจำสูงมักมองแบบนี้ด้วยคำถามเดียว คือลดภาษีได้จริงเท่าไร ส่วนต่อไปจะตอบคำถามนั้นก่อน แล้วค่อยไล่เรื่องที่มักถูกมองข้าม
แผนภาพผลประโยชน์ 15 ปี ในแผ่นเดียว
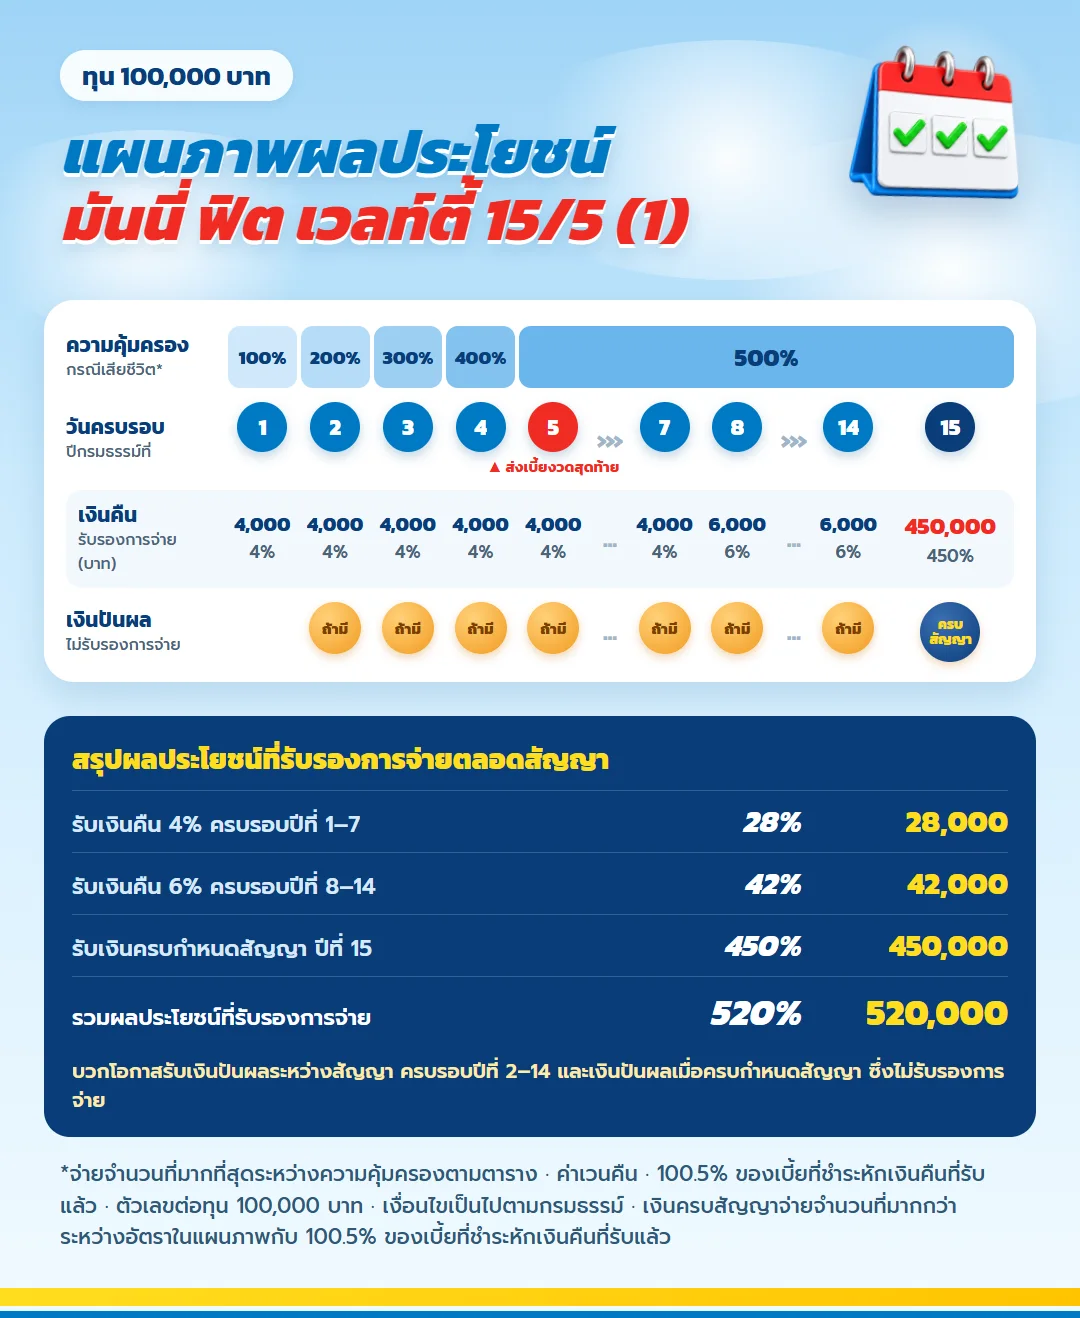
ตัวเลขใต้วงกลมคือเงินที่ได้รับ ณ วันครบรอบปีนั้น แถบบนคือความคุ้มครองชีวิตที่ขยับขึ้นทุกปีในช่วงส่งเบี้ย ส่วนเหรียญบอกปีที่มีโอกาสรับเงินปันผล
| รายการที่รับรองตามกรมธรรม์ | % ของทุน | จำนวนเงิน (บาท) |
| รับคืน 4% ทุกครบรอบปี ช่วงปีที่ 1 ถึงปีที่ 7 | 28% | 28,000 |
| รับคืน 6% ทุกครบรอบปี ช่วงปีที่ 8 ถึงปีที่ 14 | 42% | 42,000 |
| รับเงินครบกำหนดสัญญาในปีที่ 15 | 450% | 450,000 |
| รวมส่วนรับรอง | 520% | 520,000 |
ตารางด้านบนเป็นส่วนที่กรมธรรม์รับรองการจ่ายทั้งหมด ส่วนเงินปันผลเป็นส่วนที่ไม่รับรองและอาจไม่มีในบางปี
อ่านผลตอบแทนเงินปันผลที่บริษัทประกาศย้อนหลัง
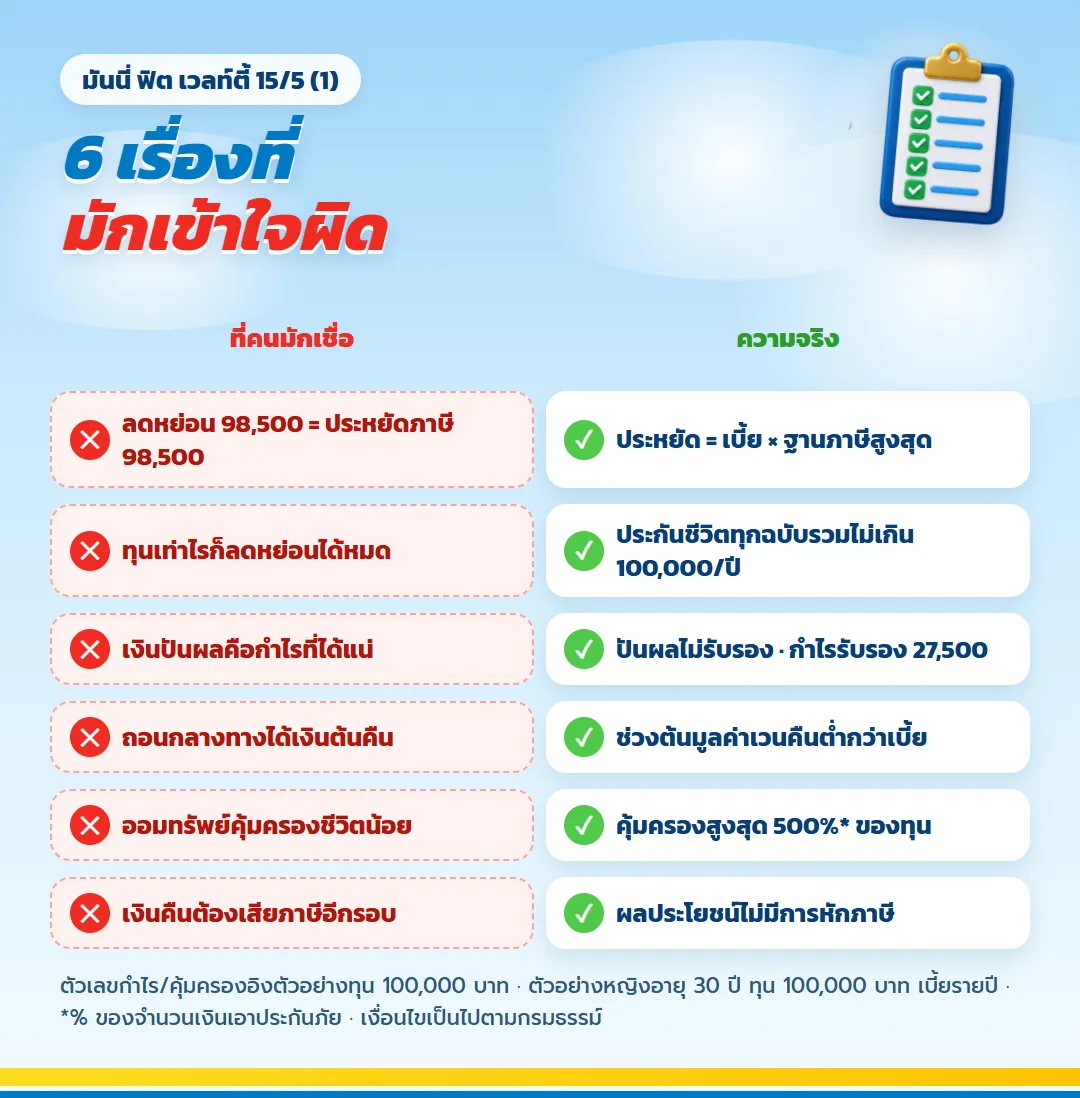
เข้าใจผิดข้อ 1: ลดหย่อนได้ 98,500 บาท แปลว่าประหยัดภาษี 98,500 บาท
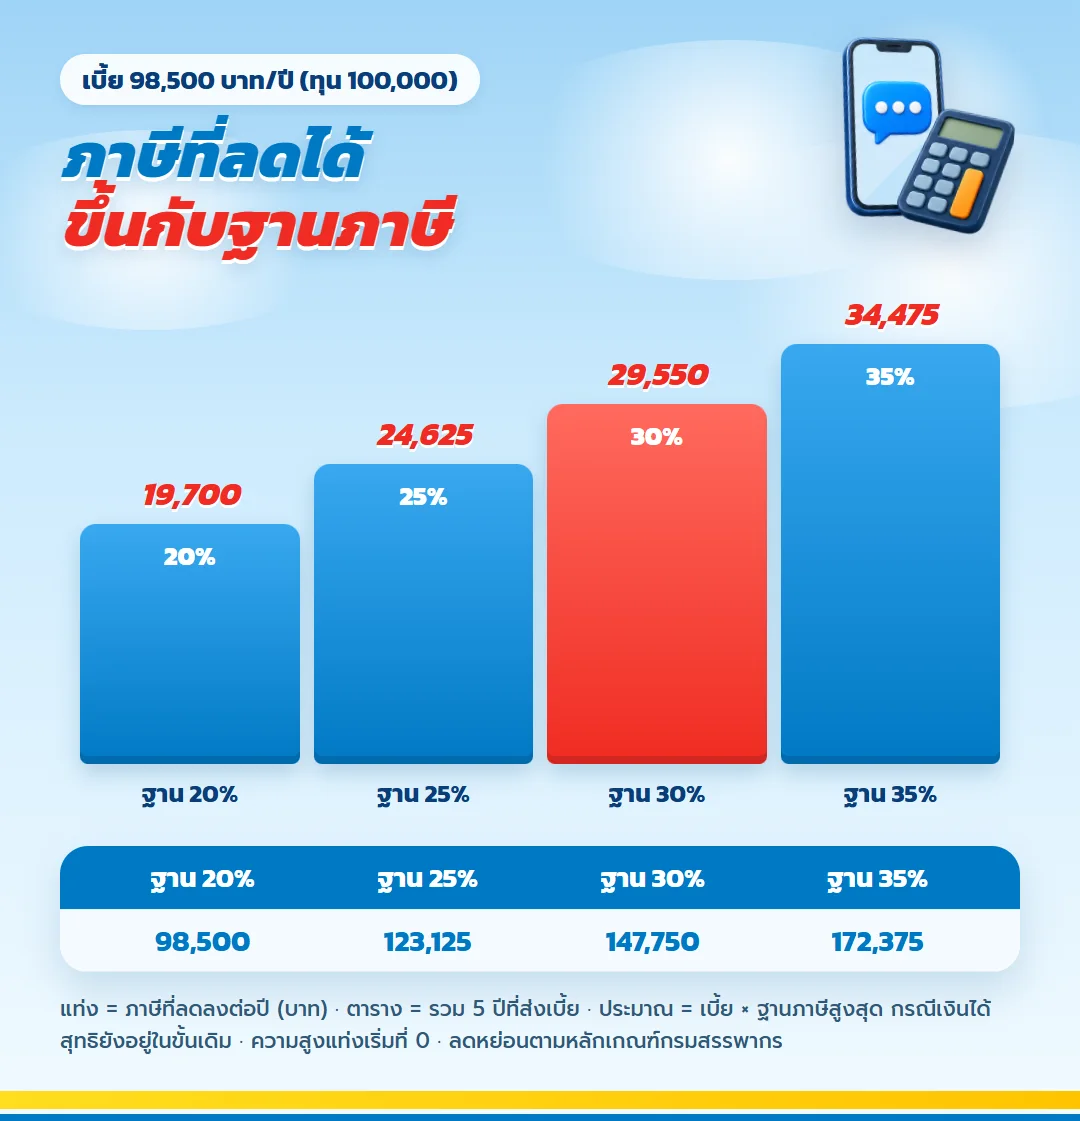
เบี้ยที่นำไปลดหย่อนจะถูกหักออกจากเงินได้ก่อนคำนวณภาษี เงินที่ประหยัดได้จริงจึงเท่ากับเบี้ยคูณฐานภาษีสูงสุดของคุณ ไม่ใช่เบี้ยทั้งก้อน
| เงินได้สุทธิต่อปี (บาท) | ฐานภาษีสูงสุด | ภาษีลดลงต่อปี | รวม 5 ปีที่ส่งเบี้ย |
| 750,001 ถึง 1,000,000 | 20% | 19,700 | 98,500 |
| 1,000,001 ถึง 2,000,000 | 25% | 24,625 | 123,125 |
| 2,000,001 ถึง 5,000,000 | 30% | 29,550 | 147,750 |
| เกิน 5,000,000 | 35% | 34,475 | 172,375 |
ตารางนี้เป็นการประมาณ กรณีเงินได้สุทธิหลังหักลดหย่อนแล้วยังอยู่ในขั้นเดิม ถ้าการหักเบี้ยทำให้เงินได้ตกลงไปขั้นที่ต่ำกว่า ภาษีที่ลดลงจะน้อยกว่านี้เล็กน้อย
เข้าใจผิดข้อ 2: ทำทุนสูงเท่าไร ก็นำเบี้ยไปลดหย่อนภาษีประกันชีวิตได้ทั้งหมด
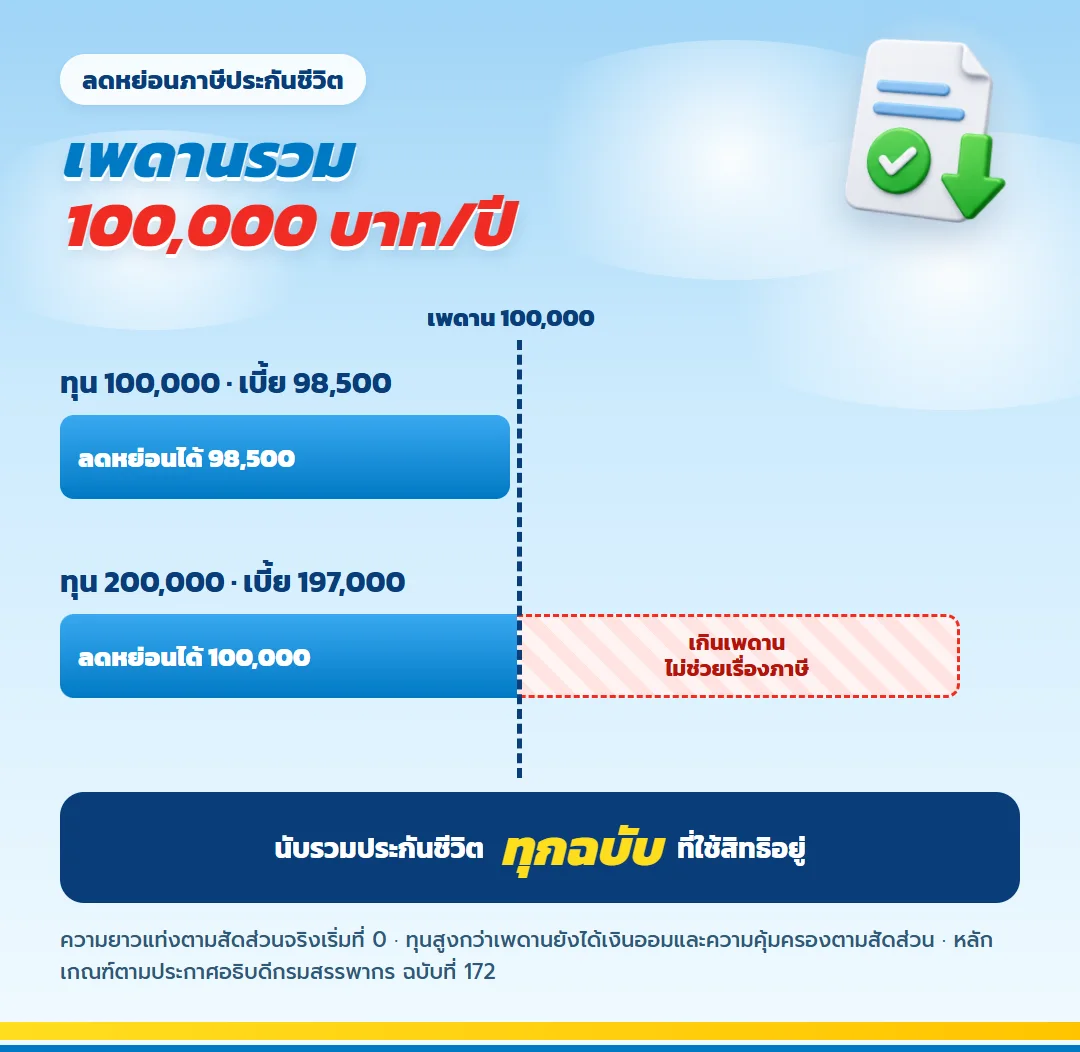
การลดหย่อนภาษีประกันชีวิตมีเพดานลดหย่อน 100,000 บาทต่อปี และนับรวมทุกกรมธรรม์ประกันชีวิตที่คุณใช้สิทธิอยู่ ถ้าเลือกทุน 200,000 บาท เบี้ยจะขึ้นไปราว 197,000 บาทต่อปี แต่ส่วนที่ลดหย่อนได้ยังค้างอยู่ที่ 100,000 บาท
ถ้ามีประกันชีวิตตัวอื่นที่ใช้สิทธิไปบางส่วนแล้ว สิทธิที่เหลือจะน้อยลงอีก ก่อนกำหนดทุน ให้รวมเบี้ยประกันชีวิตทุกฉบับที่มีอยู่ก่อน แล้วค่อยดูว่าเหลือช่องว่างเท่าไร ทุนที่ตั้งเกินจากนั้นยังได้ประโยชน์ด้านเงินออมและความคุ้มครอง แต่ไม่ช่วยเรื่องภาษีเพิ่ม
พนักงานรายได้สูงแบบไหนที่ มันนี่ ฟิต เวลท์ตี้ 15/5 เข้าทาง
- อยู่ในฐานภาษีสูงสุดตั้งแต่ 20% ขึ้นไป และยังมีสิทธิลดหย่อนประกันชีวิตเหลือ
- มีโบนัสหรือเงินเก็บที่กันไว้ส่งเบี้ยได้ครบ 5 ปี โดยไม่กระทบเงินใช้จ่ายรายเดือน
- อยากได้เงินก้อนที่รู้ตัวเลขปลายทางแน่นอนตอนอายุ 45 กรณีเริ่มทำที่อายุ 30
- อยากได้ความคุ้มครองชีวิตก้อนใหญ่ให้ครอบครัว โดยไม่ต้องไปตรวจสุขภาพ
เข้าใจผิดข้อ 3: เงินปันผลคือกำไรที่ได้แน่นอน
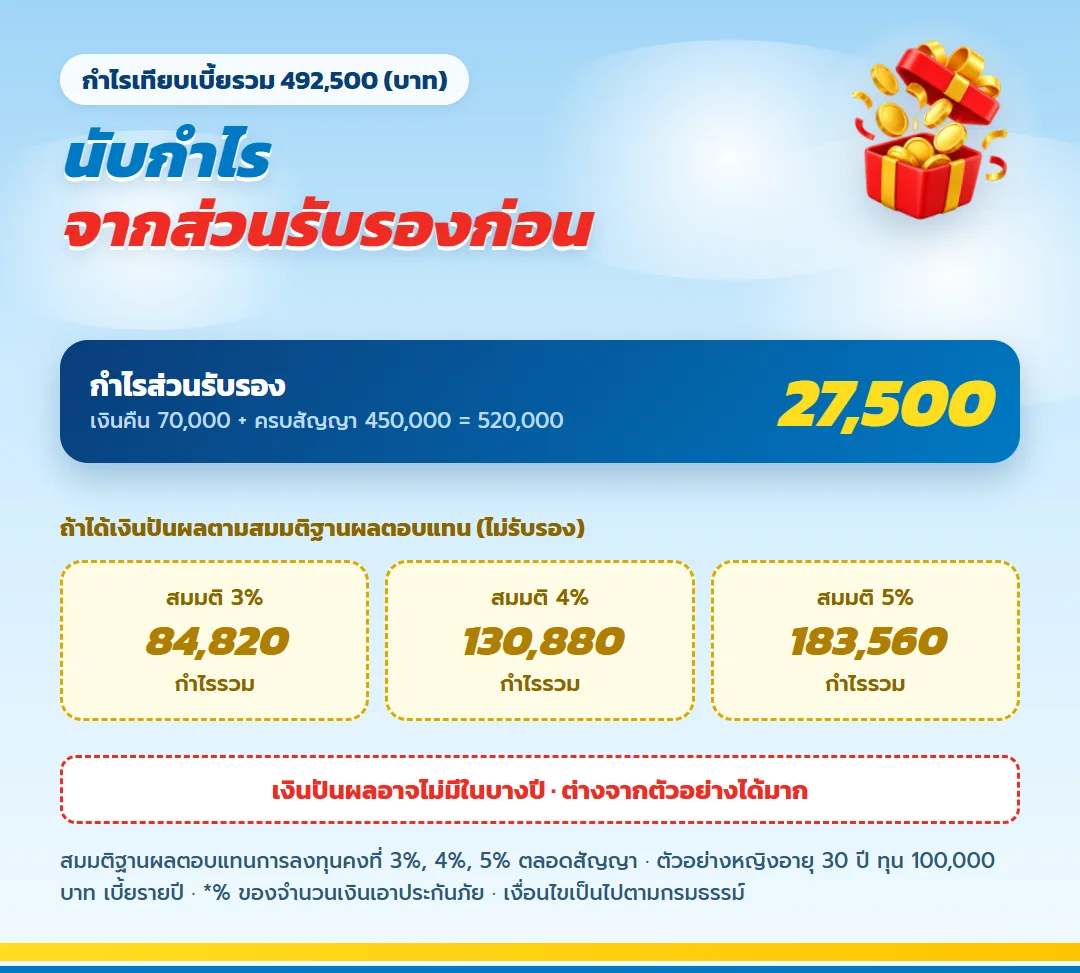
ส่วนที่กรมธรรม์รับรองมีสองก้อน คือเงินคืนระหว่างสัญญารวม 70,000 บาท กับเงินครบสัญญา 450,000 บาทต่อทุนแสน รวม 520,000 บาท มากกว่าเบี้ยรวม 492,500 บาทอยู่ 27,500 บาท นี่คือกำไรที่วางใจได้
เงินปันผลคนละเรื่องกัน ตัวอย่างในเอกสารใช้สมมติฐานผลตอบแทนการลงทุนคงที่ 3% 4% และ 5% ได้กำไรรวม 84,820 บาท 130,880 บาท และ 183,560 บาทตามลำดับ เงินส่วนนี้ขึ้นกับผลการลงทุนของบริษัท บางปีอาจไม่มีการจ่ายเลย การวางแผนภาษีที่รอบคอบจึงนับเฉพาะส่วนรับรองเป็นตัวตั้ง
อยากรู้ว่าตัวเลขจริงช่วงหลายปีที่ผ่านมาเป็นเท่าไร เปิดดูอัตราผลตอบแทนของ PAR Fund ได้ที่นี่
เข้าใจผิดข้อ 4: ถ้าต้องใช้เงินกลางทาง ถอนออกมาก็ได้เงินต้นคืน
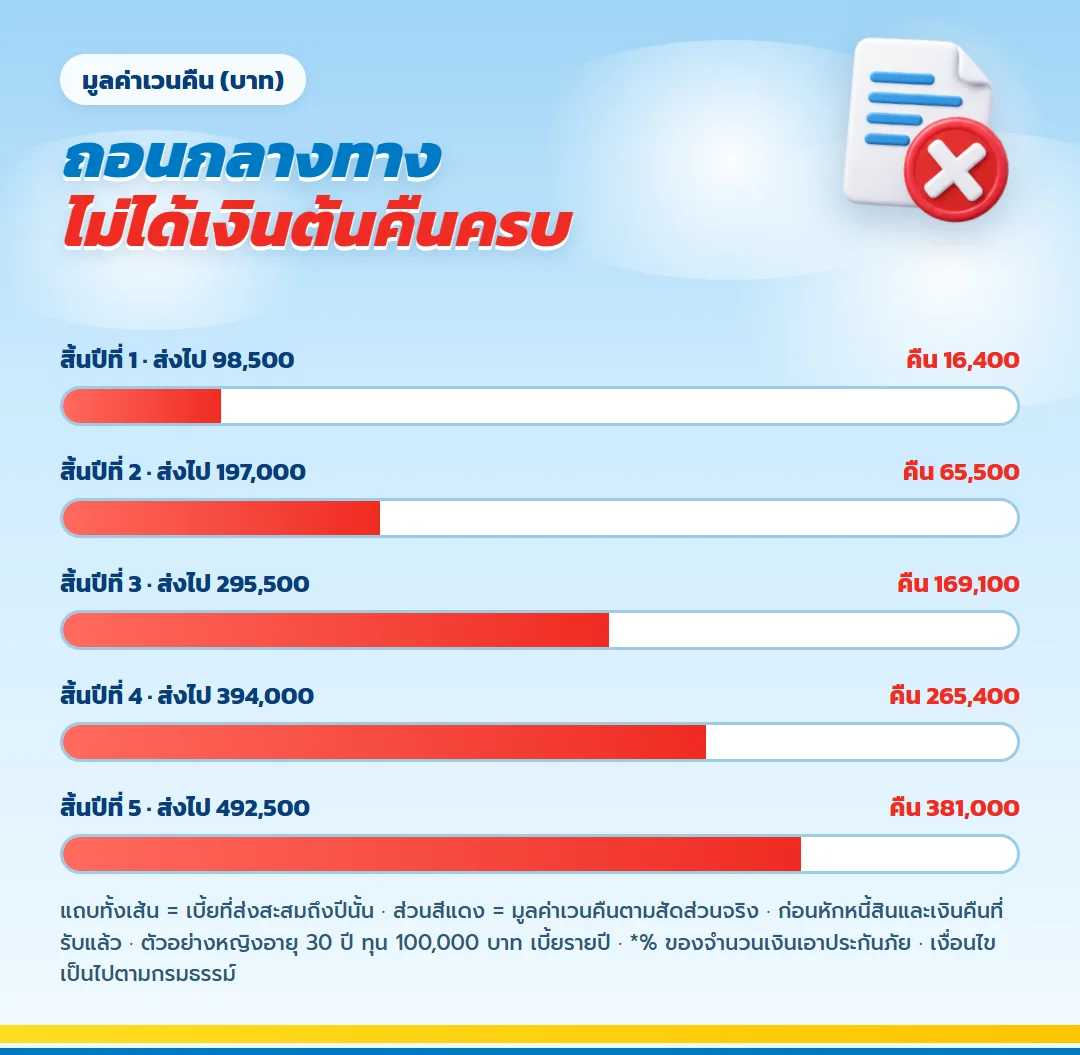
มูลค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่ส่งไปชัดเจน สิ้นปีที่ 2 ส่งเบี้ยสะสม 197,000 บาท มูลค่าเวนคืนอยู่ที่ 65,500 บาท สิ้นปีที่ 4 ส่งไป 394,000 บาท มูลค่าเวนคืน 265,400 บาท ต่อให้ส่งครบ 5 ปีแล้ว มูลค่าเวนคืนยังอยู่ที่ 381,000 บาท
แบบนี้จึงเหมาะกับเงินที่วางได้ยาวถึงวันครบสัญญา เงินสำรองสำหรับเหตุฉุกเฉินหรือแผนซื้อบ้านในไม่กี่ปีข้างหน้า ควรแยกเก็บไว้ในที่ที่ถอนได้ทันที
เข้าใจผิดข้อ 5: ประกันออมทรัพย์ให้ความคุ้มครองชีวิตน้อย
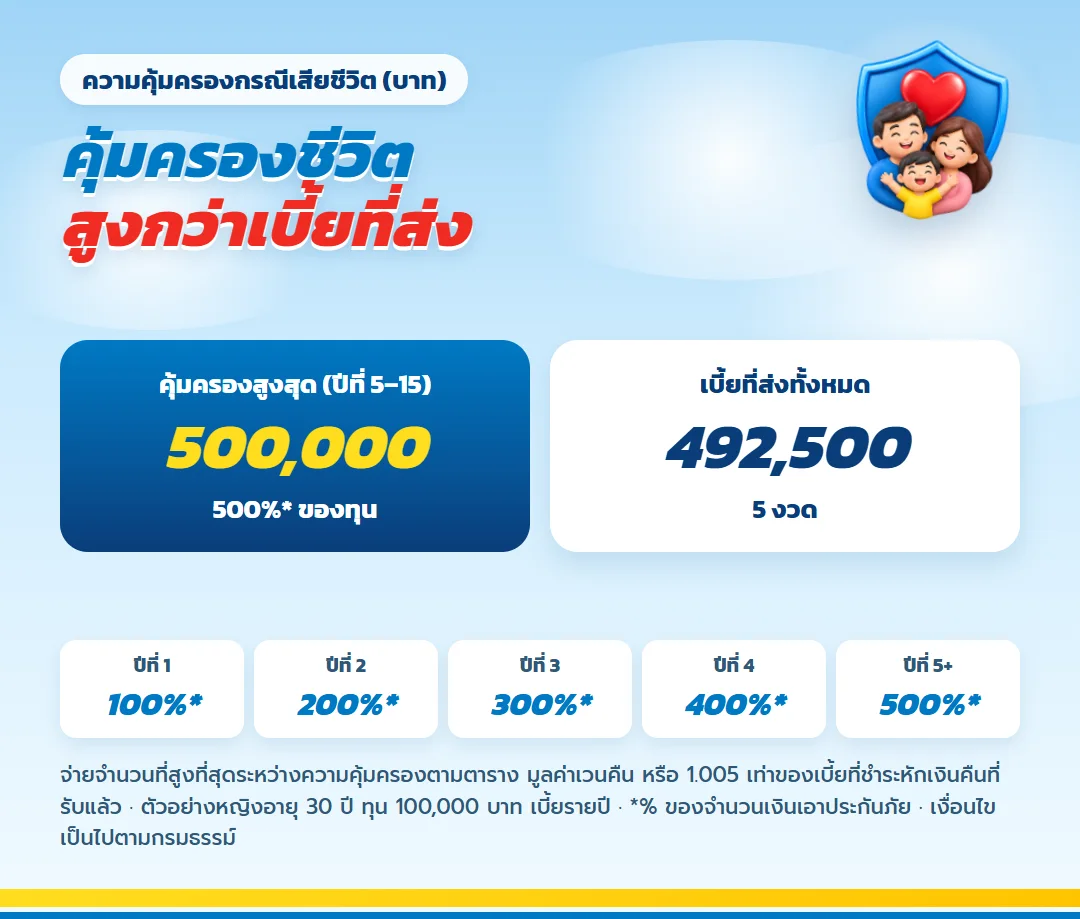
ความคุ้มครองชีวิตของแบบนี้เริ่มที่ 100% ของทุนในปีแรก แล้วเพิ่มปีละ 100% จนถึง 500% ตั้งแต่ปีที่ 5 ไปจนจบสัญญา ต่อทุนแสนคือ 500,000 บาท สูงกว่าเบี้ยที่ส่งทั้งหมด 492,500 บาท
กรณีเสียชีวิต บริษัทจะจ่ายจำนวนที่สูงที่สุดระหว่างความคุ้มครองตามตาราง มูลค่าเวนคืน หรือ 1.005 เท่าของเบี้ยที่ชำระหักเงินคืนที่รับไปแล้ว คนที่ยังมีภาระดูแลพ่อแม่หรือคู่สมรส จะได้ความคุ้มครองก้อนนี้มาพร้อมกับการวางแผนภาษีในคราวเดียว
เข้าใจผิดข้อ 6: เงินคืนกับเงินครบสัญญาต้องนำไปเสียภาษีอีกรอบ
เอกสารของแบบระบุว่าผลประโยชน์จากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ เงินคืนระหว่างสัญญาที่ได้ทุกปี และเงินครบสัญญาตอนปีที่ 15 จึงเป็นเงินที่รับเต็มจำนวนตามกรมธรรม์
นอกจากนี้ ผลประโยชน์ตามกรมธรรม์ยังเป็นเงินปลอดหนี้ เจ้าหนี้ยึดไม่ได้ ยกเว้นส่วนเท่ากับเบี้ยประกันภัยที่ชำระไป
คำถามที่พนักงานรายได้สูงถามบ่อย
มีประกันกลุ่มจากบริษัทอยู่แล้ว ยังต้องทำเพิ่มไหม
ประกันกลุ่มมักผูกกับการเป็นพนักงาน ถ้าเปลี่ยนงานหรือเกษียณความคุ้มครองอาจสิ้นสุด ส่วนแบบนี้เป็นกรมธรรม์ของคุณเองตลอด 15 ปี ควรดูทั้งสองอย่างประกอบกันกับตัวแทน
อายุเกิน 50 ปี อัตราเบี้ยเปลี่ยนไหม
อายุ 51 ถึง 70 ปี เบี้ยเป็น 99,000 บาทต่อทุน 100,000 บาท ต่างจากช่วงอายุ 1 เดือนถึง 50 ปีที่ 98,500 บาทเล็กน้อย ชายและหญิงใช้อัตราเดียวกัน
ใช้บัตรเครดิตจ่ายเบี้ยได้ไหม
ได้ ชำระได้ทั้งบัตรเครดิต หักบัญชีธนาคาร เช็ค และเงินสด
รับเงินคืนออกมา หรือฝากไว้กับบริษัทดีกว่า
ถ้าฝากไว้ เงินคืนสะสมได้ดอกเบี้ยตามที่บริษัทประกาศ ปัจจุบันร้อยละ 1 ต่อปี ไม่ต่ำกว่าร้อยละ 0 ในตัวอย่าง ส่วนรับรองรวมเพิ่มจาก 520,000 เป็น 524,958.92 บาท
ถ้าได้กรมธรรม์แล้วเปลี่ยนใจ ต้องทำอย่างไร
แจ้งยกเลิกภายใน 15 วันหลังได้รับกรมธรรม์ บริษัทคืนเบี้ยหลังหักค่าใช้จ่ายฉบับละ 500 บาท
หมายเหตุสำคัญ
- ผลประโยชน์ในบทความอ้างอิงเอกสารเสนอขายของผู้เอาประกันเพศหญิงวัย 30 ปี อาชีพชั้น 2 ทุนประกัน 100,000 บาท ชำระรายปี
- ตัวเลขภาษีเป็นการประมาณเพื่อให้เห็นภาพ ขึ้นกับเงินได้และค่าลดหย่อนอื่นของแต่ละคน
- เงินปันผลไม่รับรองการจ่าย ของจริงอาจต่างจากตัวอย่างมาก ส่วนเงินคืนและเงินครบสัญญารับรองตามกรมธรรม์
- หลักเกณฑ์ลดหย่อนเป็นไปตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172
- ประกันชีวิตไม่ใช่เงินฝาก ควรอ่านเงื่อนไขกรมธรรม์ก่อนตัดสินใจ
ส่งข้อมูล 3 อย่าง ให้ตัวแทนคำนวณภาษีที่ลดได้จริง
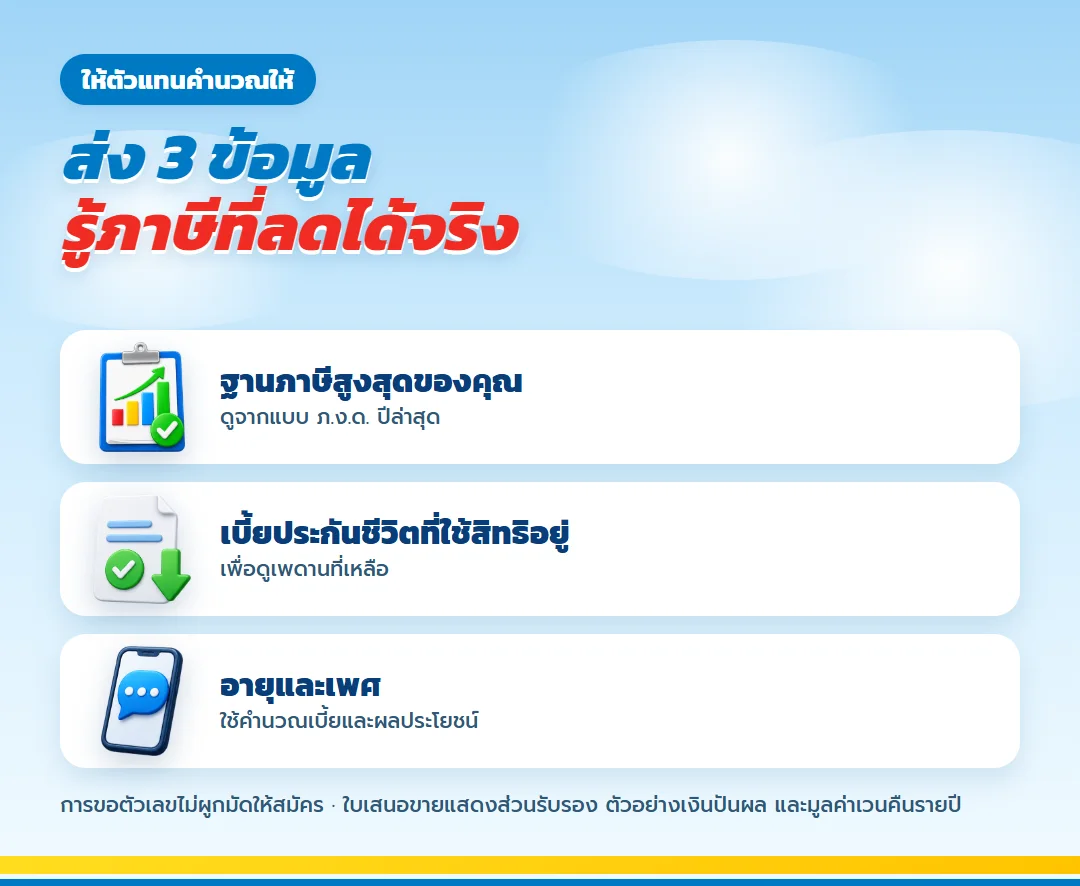
บอกฐานภาษีสูงสุดของคุณ เบี้ยประกันชีวิตที่ใช้สิทธิลดหย่อนอยู่แล้ว และอายุกับเพศ ตัวแทนจะเลือกทุนที่ใช้สิทธิภาษีได้พอดี พร้อมใบเสนอขายที่มีส่วนรับรอง ตัวอย่างเงินปันผล และมูลค่าเวนคืนรายปี
การขอตัวเลขไม่ผูกมัดให้สมัคร ใช้ประกอบการวางแผนภาษีของคุณได้ทันที
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้