มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
มันนี่ ฟิต รีไทร์ (G) 85/60 เดินตามหมุดอายุ 30 ถึง 85 ลดหย่อนหมวดบำนาญเต็ม 200,000 บาททุกปีที่ชำระ รับบำนาญรวม 11,590,000 บาท ตามใบเสนอขายของบริษัท
ใช้สิทธิลดหย่อนภาษีหมวดบำนาญได้เต็ม 200,000 บาททุกปีที่ชำระเบี้ย แล้วรับเงินบำนาญต่อจนอายุ 85 นั่นคือโจทย์ที่แบบ มันนี่ ฟิต รีไทร์ 85/60 ถูกออกแบบมาตอบ สำหรับคนที่รายได้ถึงเกณฑ์ และอยากให้ภาษีที่ต้องจ่ายอยู่แล้วทุกปีค่อย ๆ กลายเป็นเงินเกษียณของตัวเอง
เคสที่ใช้ตลอดบทความคือใบเสนอขายของบริษัทตามตัวเลขจริง ผู้หญิงอายุ 30 ปี ทุนประกัน 1,900,000 บาท เบี้ยปีละ 202,958 บาท ชำระ 30 งวด ตั้งแต่อายุ 30 ถึง 59 รวม 6,088,740 บาท เราจะเดินไปทีละหมุดอายุ ดูว่าเงินก้อนนี้ทำหน้าที่อะไรในแต่ละช่วงของชีวิต
มันนี่ ฟิต รีไทร์ (G) 85/60 ประกันบำนาญที่ให้ลดหย่อนยาวจนเกษียณ
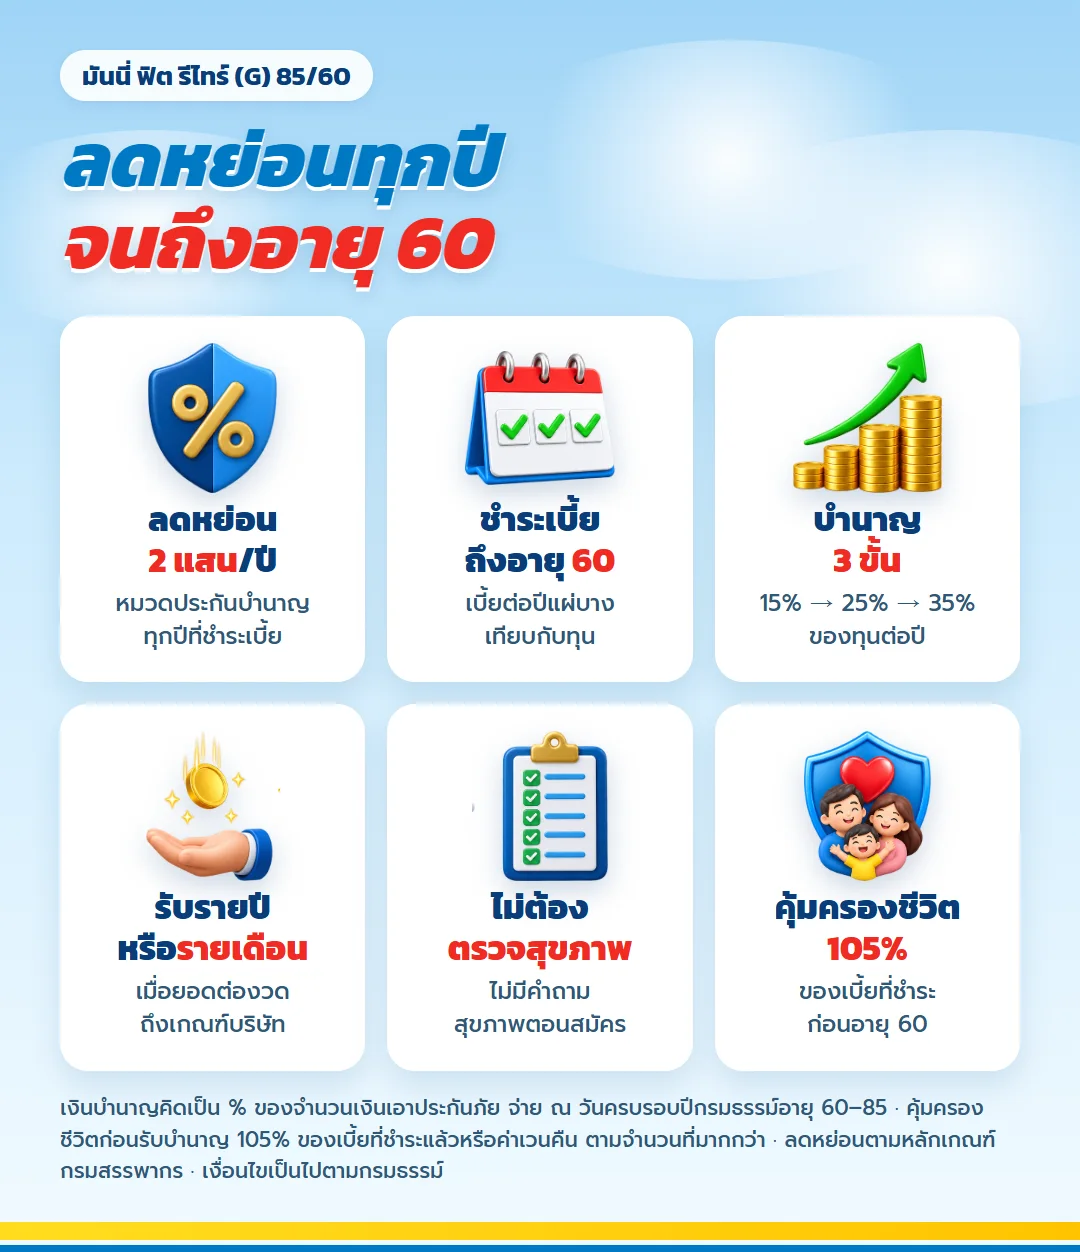
ตัวเลข 85/60 บอกสองเรื่องในชื่อเดียว คุ้มครองถึงอายุ 85 และชำระเบี้ยถึงอายุ 60 เบี้ยแต่ละปีจึงบางเมื่อเทียบกับทุน งบราวปีละสองแสนบาทเลยซื้อทุนได้ถึงหลักล้าน
- ชำระเบี้ยถึงอายุ 60 ความคุ้มครองยาวถึงอายุ 85 ปี
- เงินบำนาญเริ่มที่ 15% ของทุนต่อปี ขยับเป็น 25% ตอนอายุ 70 และ 35% ตอนอายุ 80
- ใช้สิทธิลดหย่อนภาษี 200,000 บาทในหมวดประกันบำนาญ แยกจากสิทธิประกันชีวิตทั่วไป
- สมัครได้โดยไม่ต้องตรวจสุขภาพ และไม่มีคำถามสุขภาพให้ตอบ
- เลือกรับเป็นรายปีหรือบำนาญรายเดือนได้ เมื่อยอดต่องวดถึงเกณฑ์ของบริษัท
- บริษัทระบุว่าผลประโยชน์จากกรมธรรม์ไม่มีการหักภาษีใด ๆ
แผนภาพผลประโยชน์ ชำระถึงอายุ 60 รับบำนาญถึงอายุ 85
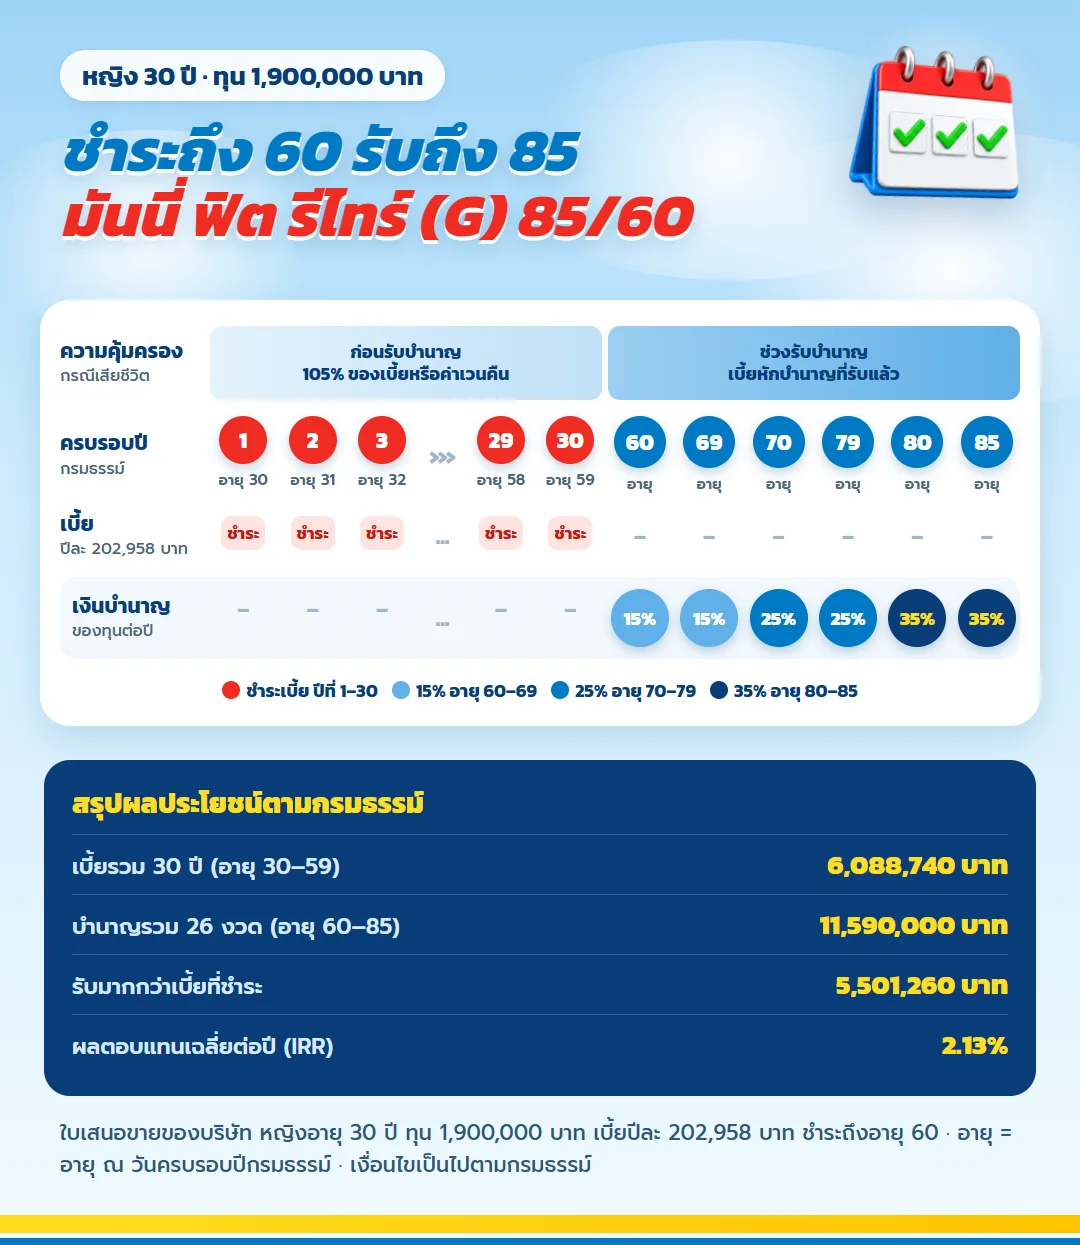
แถบบนสุดของภาพคือความคุ้มครองชีวิตที่แบ่งเป็นช่วงก่อนและหลังรับบำนาญ วงกลมแดงคือปีที่ชำระเบี้ย เคสนี้มีตั้งแต่ปีที่ 1 จนถึงปีที่ 30 ส่วนวงกลมน้ำเงินคือวันครบรอบปีกรมธรรม์ที่บำนาญเปลี่ยนขั้น
| ผลประโยชน์ตามกรมธรรม์ | % ของทุน | ทุน 1,900,000 บาท |
| บำนาญอายุ 60 ถึง 69 ปี | 15% ต่อปี | 285,000 บาทต่อปี |
| บำนาญอายุ 70 ถึง 79 ปี | 25% ต่อปี | 475,000 บาทต่อปี |
| บำนาญอายุ 80 ถึง 85 ปี | 35% ต่อปี | 665,000 บาทต่อปี |
| รวม 26 งวด กรณีเริ่มทำที่อายุ 30 | 610% | 11,590,000 บาท |
เลือกทุนต่ำหรือสูงกว่านี้ บำนาญก็ขยับตามเปอร์เซ็นต์เดิม ทุนจึงเป็นตัวตัดสินว่าเบี้ยต่อปีจะลงล็อกกับสิทธิ 200,000 บาทพอดีหรือเปล่า
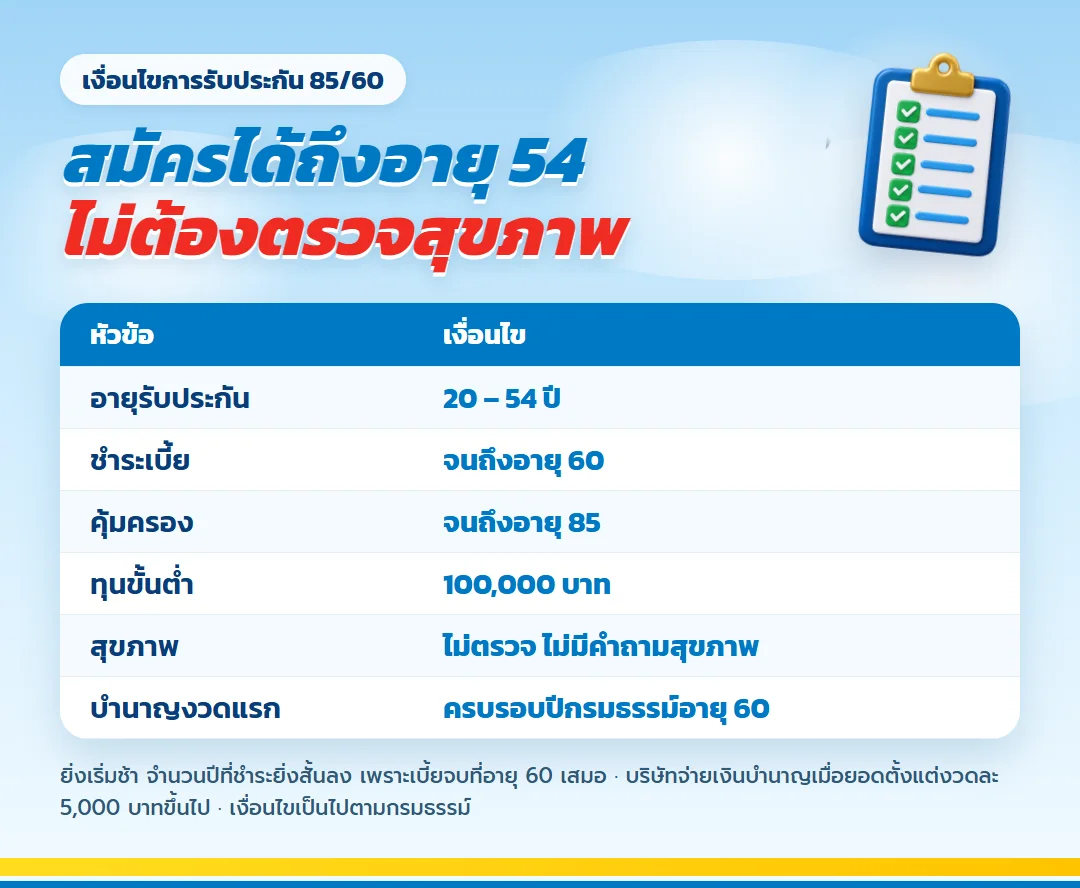
สมัครได้ถึงอายุ 54 และไม่ต้องตรวจสุขภาพ
| เงื่อนไข | รายละเอียด |
| อายุที่รับประกัน | 20 ถึง 54 ปี |
| ระยะชำระเบี้ย | จนถึงอายุ 60 |
| ระยะคุ้มครอง | จนถึงอายุ 85 |
| ทุนประกันขั้นต่ำ | 100,000 บาท |
| การพิจารณาสุขภาพ | ไม่ตรวจ ไม่มีคำถามสุขภาพ |
| ยอดบำนาญที่บริษัทจ่าย | ตั้งแต่งวดละ 5,000 บาทขึ้นไป |
ปลายทางของเบี้ยล็อกไว้ที่อายุ 60 เสมอ ยิ่งเริ่มช้า จำนวนปีที่ได้ลดหย่อนก็ยิ่งสั้นลง และเบี้ยต่อทุนสูงขึ้นด้วย ตามโบรชัวร์ของบริษัท ผู้หญิงอายุ 40 ปีจ่าย 18,662 บาทต่อทุน 100,000 บาท ขณะที่อายุ 30 ปีจ่ายเพียง 10,682 บาท
แบบนี้เข้าทางคนรายได้ถึงเกณฑ์ที่อยากลดหย่อนไปอีกนาน
สิ่งแรกที่ต้องดูคือรายได้ สิทธิหมวดบำนาญใช้ได้ไม่เกิน 15% ของเงินได้พึงประเมิน จะใช้ได้เต็ม 200,000 บาทจึงต้องมีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปี ถ้าคุณตรงกับข้อด้านล่างสักสองข้อ ตัวเลขของ มันนี่ ฟิต รีไทร์ 85/60 น่าเปิดดู
- รายได้ถึงเกณฑ์ข้างบน และมั่นใจว่าจะอยู่ระดับนี้ไปอีกหลายปี
- ใช้สิทธิประกันชีวิตทั่วไปเต็ม 100,000 บาทแล้ว หรือใกล้เต็ม
- อยากวางแผนเกษียณให้มีเงินเข้าประจำหลังอายุ 60 ด้วยตัวเลขที่เขียนไว้ในสัญญา
- ไม่อยากไปตรวจสุขภาพ หรือเคยมีประวัติที่ทำให้สมัครแบบอื่นยาก
อายุ 30 ถึง 45 ช่วงที่ภาษีย้อนกลับมาเป็นเงินออม
เบี้ยปีละ 202,958 บาท ใช้สิทธิหมวดบำนาญ 200,000 บาท ส่วนเกินอีก 2,958 บาท ใส่ในช่องประกันชีวิตทั่วไปได้ถ้าช่องนั้นยังว่าง คนที่อยู่ขั้นภาษี 25% ได้ภาษีคืนราวปีละ 50,000 บาท ต้นทุนจริงของเบี้ยจึงเหลือประมาณปีละ 152,958 บาท
ถ้าเกิดเรื่องไม่คาดคิดระหว่างนี้ ครอบครัวได้ 105% ของเบี้ยที่ชำระแล้ว ปีแรก 213,106 บาท ปีที่ 10 เพิ่มเป็น 2,131,059 บาท ยอดนี้โตขึ้นทุกปีที่ชำระ
เรื่องที่ควรรู้ก่อนเซ็น ปีแรกยังไม่มีค่าเวนคืน และค่าเวนคืนต่ำกว่าเบี้ยที่ชำระไปจนถึงสิ้นปีที่ 16 เงินที่ใส่ในแบบนี้จึงควรเป็นเงินที่คุณตั้งใจเก็บยาวจริง ไม่ใช่เงินสำรองที่อาจต้องดึงมาใช้
อายุ 46 ถึง 59 ค่าเวนคืนแซงเบี้ยที่จ่ายไปแล้ว
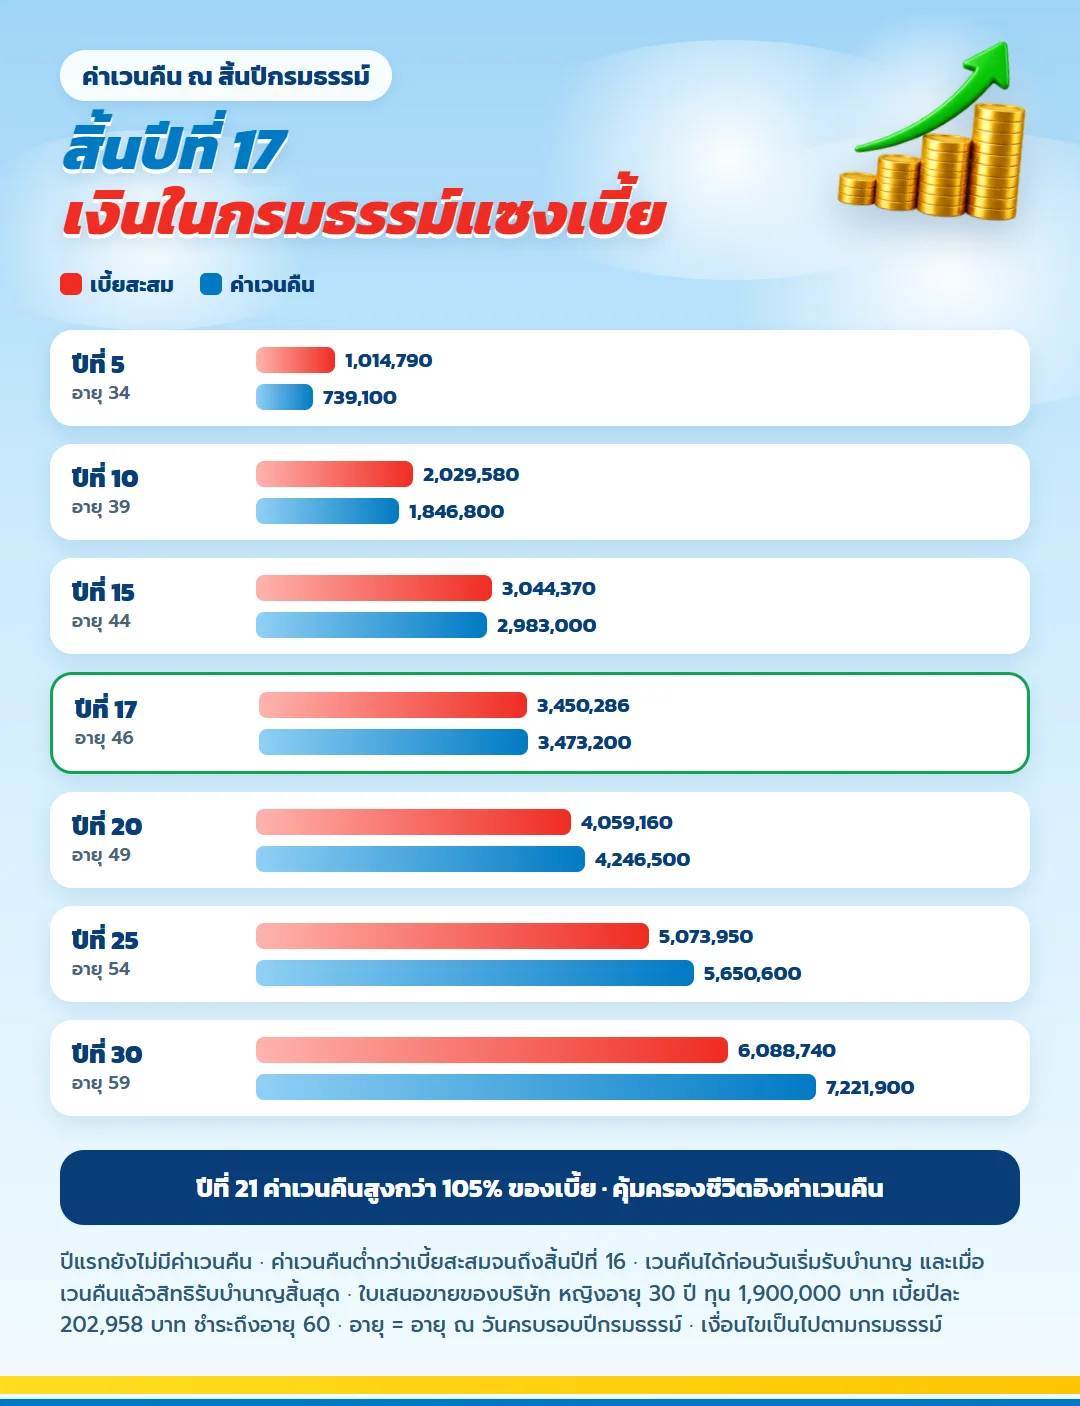
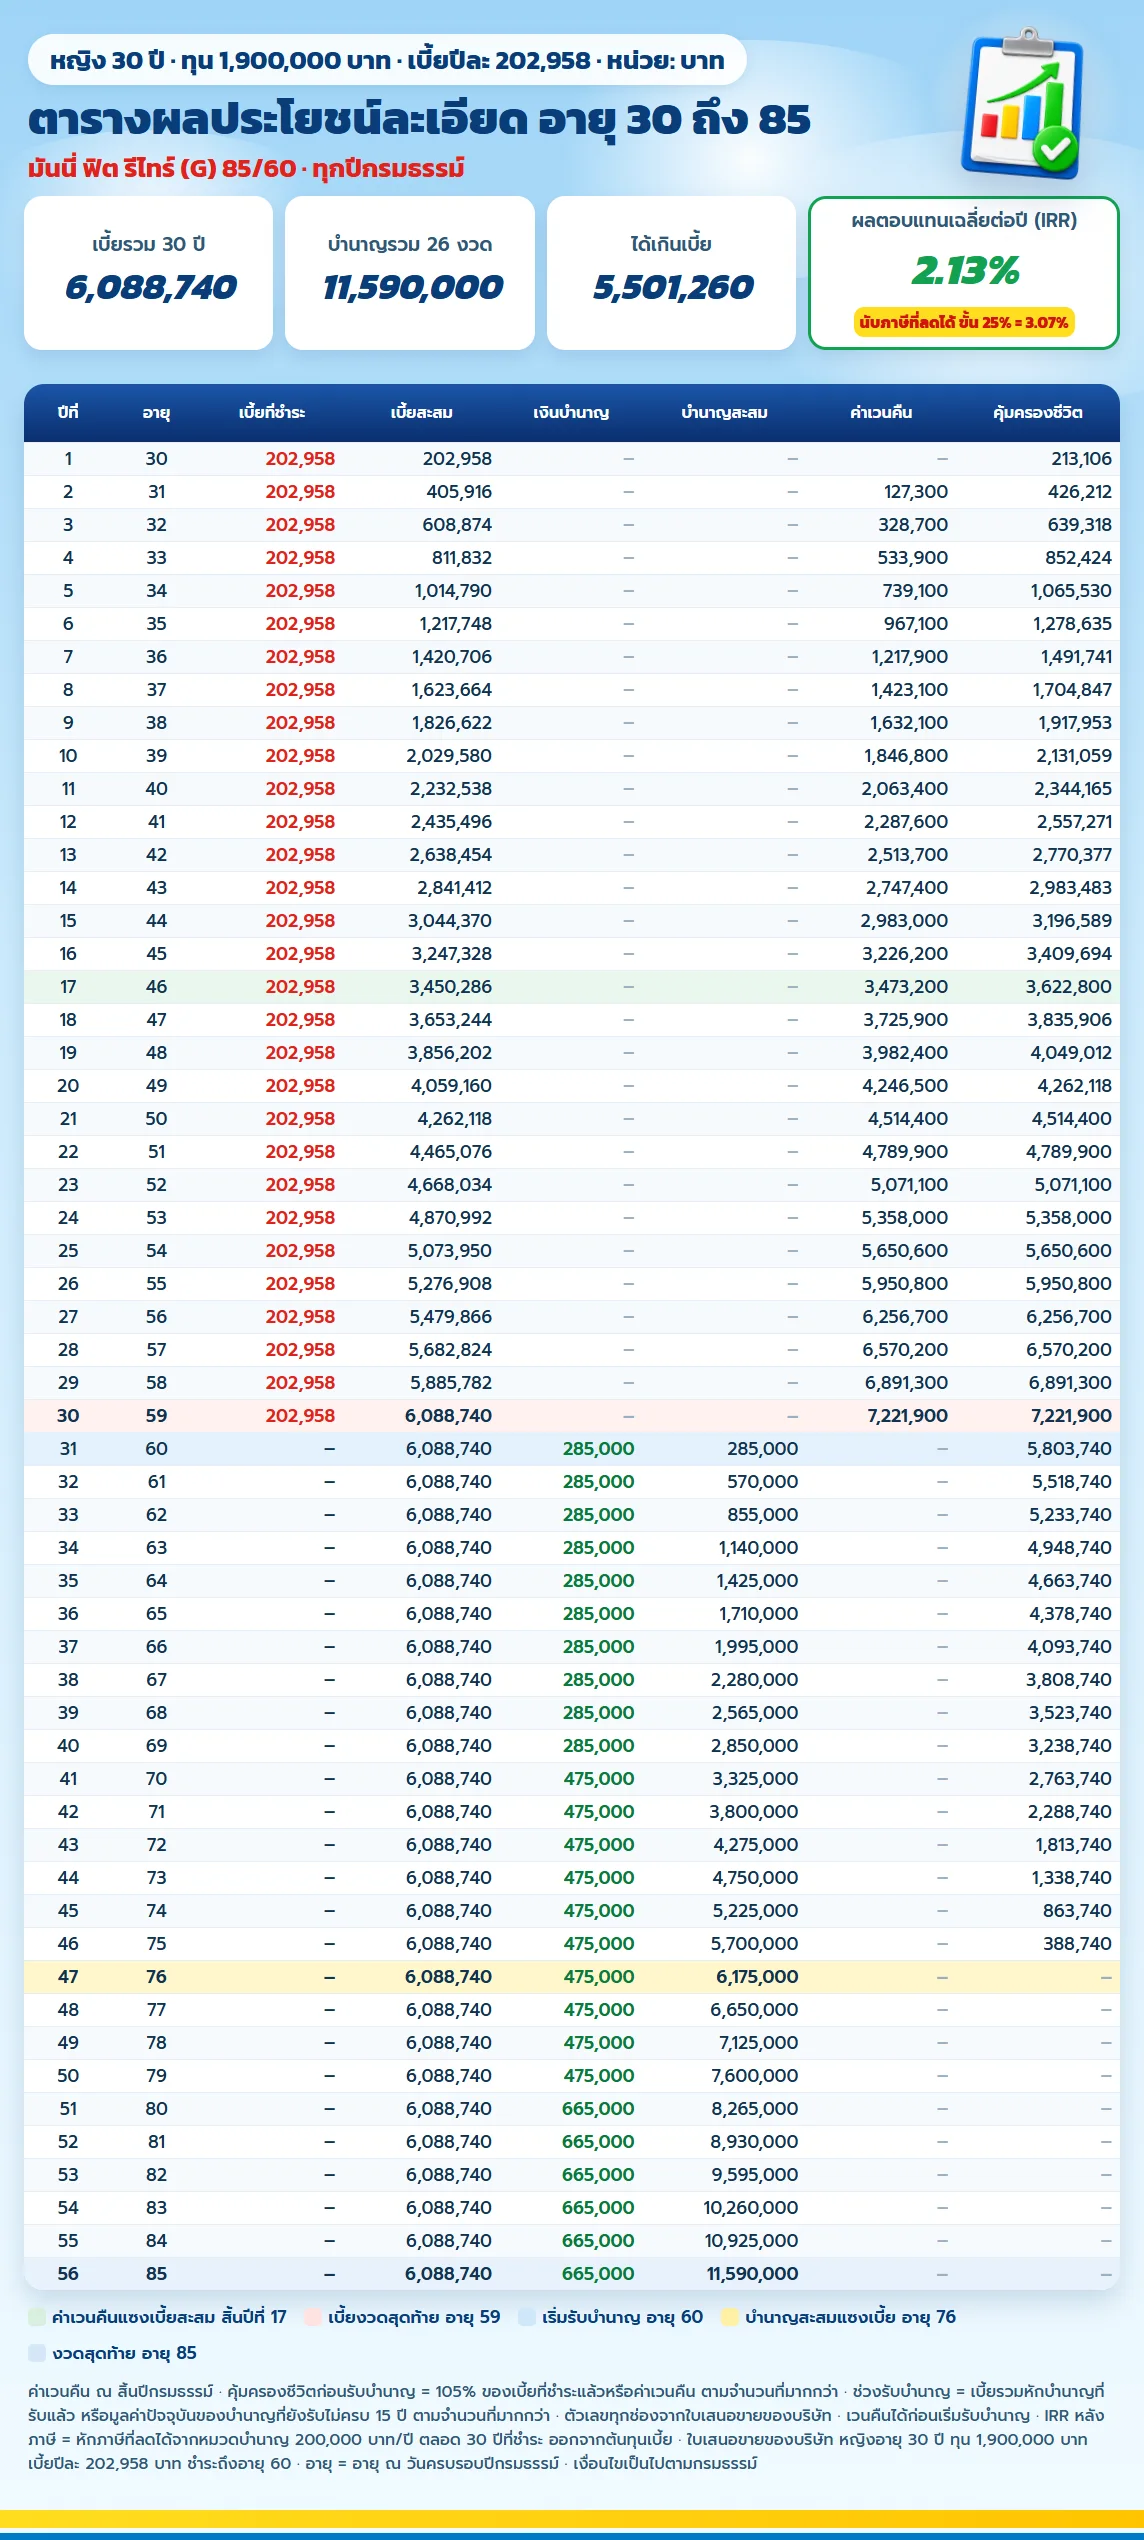
สิ้นปีกรมธรรม์ที่ 17 ค่าเวนคืนอยู่ที่ 3,473,200 บาท สูงกว่าเบี้ยสะสม 3,450,286 บาทเป็นครั้งแรก ถึงปีที่ 21 ค่าเวนคืน 4,514,400 บาทก็สูงกว่า 105% ของเบี้ย ความคุ้มครองชีวิตจึงเปลี่ยนมาอิงค่าเวนคืนแทน
เบี้ยงวดที่ 30 ชำระตอนอายุ 59 สิ้นปีนั้นค่าเวนคืนอยู่ที่ 7,221,900 บาท มากกว่าเบี้ยรวม 6,088,740 บาท ถ้าจำเป็นต้องใช้เงินก้อนจริง เวนคืนได้ก่อนวันเริ่มรับบำนาญ แต่สิทธิรับบำนาญจะจบทันที และอาจต้องคืนสิทธิลดหย่อนที่ใช้ไปตามหลักเกณฑ์กรมสรรพากร
อายุ 59 เบี้ยงวดสุดท้าย ภาษีที่ลดไปรวมเท่าไร
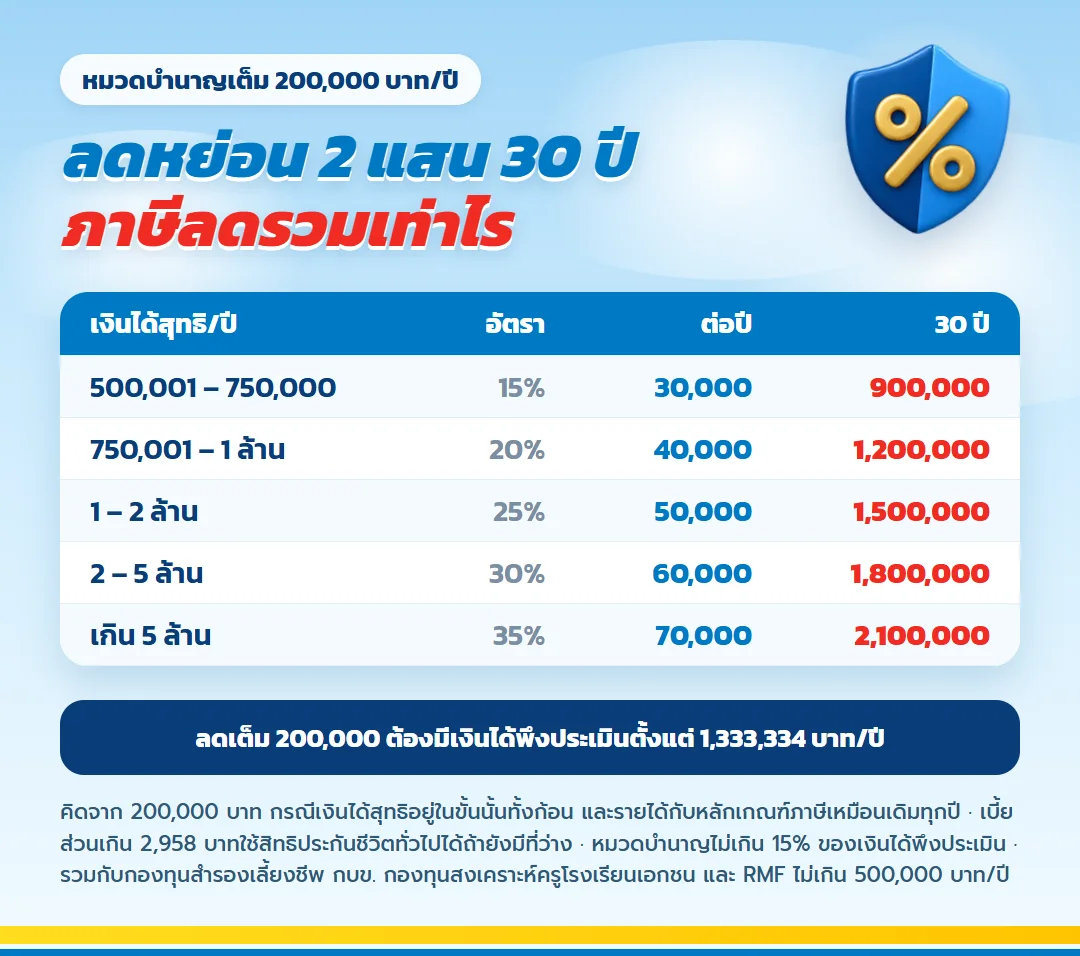
30 งวดที่ชำระ คือ 30 ปีที่ได้ใช้สิทธิ 200,000 บาท ขั้นภาษี 20% ลดได้รวม 1,200,000 บาท ขั้น 25% รวม 1,500,000 บาท ขั้น 30% รวม 1,800,000 บาท ตัวเลขชุดนี้สมมติว่ารายได้และหลักเกณฑ์ภาษียังเหมือนวันนี้ตลอดทาง
อีกเพดานหนึ่งที่ต้องเช็ก คือสิทธิหมวดบำนาญเมื่อบวกกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF แล้วห้ามเกิน 500,000 บาทต่อปี ใครใส่ RMF หรือกองทุนสำรองเลี้ยงชีพก้อนใหญ่อยู่แล้ว ควรหาที่ว่างที่เหลือก่อนเลือกทุน
อายุ 60 ถึง 85 เงินบำนาญขึ้นสามขั้น
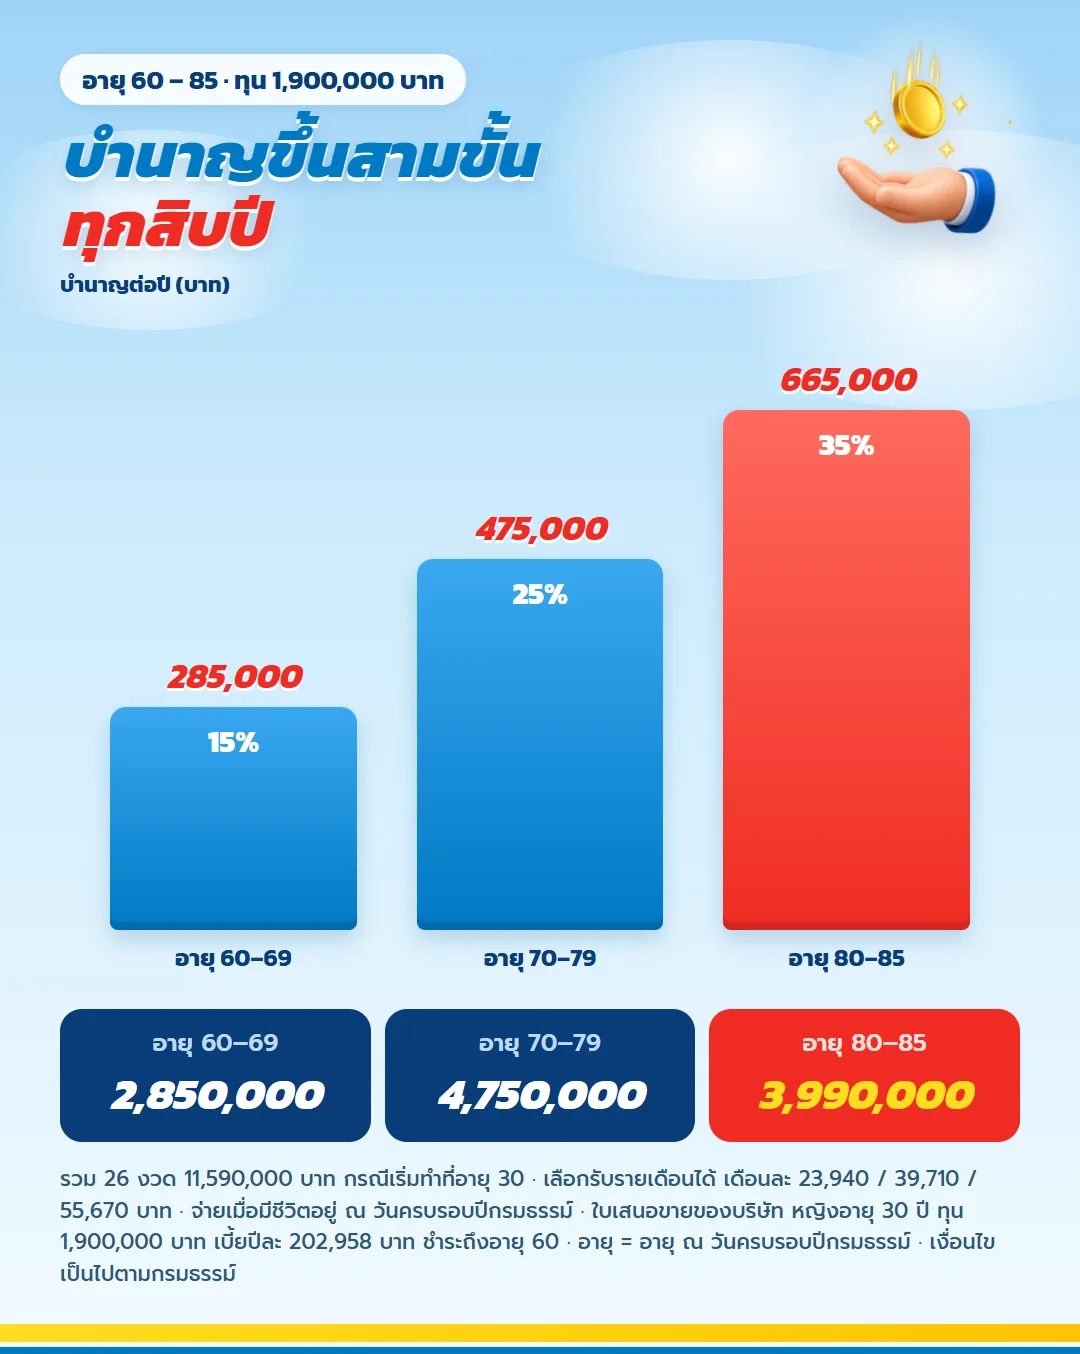
วันครบรอบปีกรมธรรม์ที่อายุ 60 เงินบำนาญงวดแรก 285,000 บาทเข้าบัญชี และได้ทุกปีจนถึงอายุ 69 รวม 2,850,000 บาท อายุ 70 ถึง 79 ขึ้นเป็นปีละ 475,000 บาท ช่วงสุดท้ายอายุ 80 ถึง 85 ปีละ 665,000 บาท
ใครอยากให้เงินเข้าเหมือนเงินเดือน เลือกรับรายเดือนได้ เดือนละ 23,940 บาท 39,710 บาท และ 55,670 บาทตามช่วงอายุเดียวกัน
ถ้าจากไประหว่างรับบำนาญ ครอบครัวยังได้เบี้ยที่ชำระทั้งหมดหักบำนาญที่รับไปแล้ว เช่นหลังรับงวดแรก ยอดนี้อยู่ที่ 5,803,740 บาท แล้วลดลงทุกงวดจนไม่เหลือตั้งแต่อายุ 76
อายุ 76 บำนาญที่รับแซงเบี้ยทั้งหมดที่จ่าย
| อายุ | เหตุการณ์ในสัญญา | บำนาญสะสม (บาท) |
| 30 ถึง 59 | ชำระเบี้ยปีละ 202,958 บาท | – |
| 69 | รับครบ 10 งวดแรก | 2,850,000 |
| 75 | ยังต่ำกว่าเบี้ยรวมอยู่เล็กน้อย | 5,700,000 |
| 76 | บำนาญสะสมแซงเบี้ยรวม | 6,175,000 |
| 85 | งวดที่ 26 งวดสุดท้าย | 11,590,000 |
จ่ายไป 6,088,740 บาท ได้บำนาญกลับมา 11,590,000 บาท มากกว่าเบี้ย 5,501,260 บาท คิดเป็นผลตอบแทนเฉลี่ยต่อปี (IRR) 2.13% ก่อนนับภาษี ถ้านับภาษีที่ลดได้ขั้น 25% ตลอด 30 ปีด้วย IRR ขยับเป็น 3.07% และส่วนที่ได้เกินต้นทุนกลายเป็น 7,001,260 บาท
ตัวเลขนี้เกิดขึ้นเมื่อมีชีวิตรับบำนาญจนครบ ทุกงวดหลังอายุ 76 จึงเป็นส่วนที่ได้เกินจากเงินที่จ่ายไป
ข้อกังวลเมื่อต้องจ่ายเบี้ยยาวถึงอายุ 60
รายได้อาจไม่สูงแบบนี้ไปตลอด ถ้าวันหนึ่งเงินได้ลดลง สิทธิที่ใช้ได้จะเหลือ 15% ของรายได้ใหม่ แต่ความคุ้มครองและบำนาญยังเท่าเดิมตราบที่ชำระเบี้ยต่อ คนที่ยังไม่แน่ใจเรื่องรายได้ระยะยาว เลือกทุนต่ำลงตั้งแต่ต้นแล้วเติมด้วยแบบชำระสั้นในปีที่รายได้ดีก็ได้
กลัวว่าบำนาญตอนอายุ 60 จะไม่พอใช้เมื่อของแพงขึ้น แบบนี้ขยับบำนาญขึ้นเองสองครั้ง จาก 15% เป็น 25% และ 35% ของทุน ช่วงวัยที่ค่าใช้จ่ายด้านสุขภาพมักสูงขึ้นจึงได้เงินต่อปีมากขึ้นตามไปด้วย
ถ้าจากไปก่อนได้ใช้เงิน ก่อนอายุ 60 ครอบครัวได้ 105% ของเบี้ยหรือค่าเวนคืนที่สูงกว่า และเงินจากกรมธรรม์เป็นเงินปลอดหนี้ เจ้าหนี้ยึดไม่ได้ ยกเว้นเท่าจำนวนเบี้ยที่ชำระ
ถามบ่อยก่อนสมัคร มันนี่ ฟิต รีไทร์ (G) 85/60
ผู้ชายจ่ายเบี้ยต่างจากผู้หญิงไหม
ต่าง ผู้ชายอายุ 30 ปีจ่ายปีละ 9,770 บาทต่อทุน 100,000 บาท ต่ำกว่าผู้หญิงวัยเดียวกันที่ 10,682 บาท ถ้าตั้งงบเท่ากัน ผู้ชายจะได้ทุนสูงกว่าเล็กน้อย ส่วนผู้ชายที่เริ่มตอนอายุ 40 จ่ายปีละ 17,383 บาทต่อทุนเท่ากัน
ทุน 1,900,000 บาทในตัวอย่างมาจากไหน
มาจากการตั้งเบี้ยต่อปีให้ใกล้ 200,000 บาทที่สุด เบี้ยของ มันนี่ ฟิต รีไทร์ 85/60 สำหรับผู้หญิงอายุ 30 ปี คิดทุนละ 100,000 บาทที่ 10,682 บาท ทุน 1,900,000 บาทจึงได้เบี้ย 202,958 บาท ใช้สิทธิหมวดบำนาญเต็มและเกินมาเพียง 2,958 บาท
เงินบำนาญที่ได้รับต้องเสียภาษีไหม
บริษัทระบุไว้ว่าผลประโยชน์ที่ได้รับจากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ เงินบำนาญแต่ละงวดจึงไม่ถูกหักภาษี ณ ที่จ่ายเหมือนดอกเบี้ยเงินฝาก
ได้กรมธรรม์แล้วเปลี่ยนใจ ยกเลิกได้ไหม
ได้ ส่งคืนกรมธรรม์ภายใน 15 วันนับแต่วันที่ได้รับ บริษัทคืนเบี้ยหลังหักค่าใช้จ่ายฉบับละ 500 บาท
อยากชำระสั้นกว่านี้ มีทางเลือกไหม
มีแบบ 85/5 ที่ชำระ 5 ปีในตระกูลเดียวกัน บำนาญคิดเป็นเปอร์เซ็นต์ของทุนเท่ากัน แต่ใช้สิทธิลดหย่อนได้เฉพาะ 5 ปีที่ชำระ
มันนี่ ฟิต รีไทร์ (G) 85/5 ชำระเบี้ย 5 ปี ใช้สิทธิหมวดบำนาญเช่นกัน
เงื่อนไขที่ควรอ่านก่อนเซ็น
- บำนาญจ่าย ณ วันครบรอบปีกรมธรรม์เมื่อผู้เอาประกันภัยยังมีชีวิตอยู่ และต้องพิสูจน์การมีชีวิตตามที่บริษัทกำหนด
- ผลประโยชน์กรณีเสียชีวิตสิ้นสุดลง เมื่อบำนาญที่รับรวมกันมากกว่าเบี้ยที่ชำระทั้งหมด
- บริษัทเตือนไว้ว่า กรณีอยู่ครบกำหนดสัญญา เบี้ยที่ชำระทั้งหมดอาจมีค่าใกล้เคียงกับบำนาญที่ได้รับทั้งหมด
- สิทธิลดหย่อนเป็นไปตามหลักเกณฑ์ของกรมสรรพากรในแต่ละปีภาษี
- ตัวเลขทั้งหมดมาจากใบเสนอขายตัวอย่างของบริษัท เบี้ยจริงขึ้นกับอายุ เพศ และทุนที่คุณเลือก
เริ่มจากตัวเลขของคุณเอง
ส่งอายุ เพศ รายได้ทั้งปีโดยประมาณ และสิทธิลดหย่อนที่ใช้อยู่แล้วให้ตัวแทน แล้วรับตารางเบี้ย บำนาญ ค่าเวนคืน และความคุ้มครองรายปีของทุนที่พอดีกับสิทธิ 200,000 บาทไปดูก่อน การขอตัวเลขยังไม่ใช่การสมัคร
เริ่มลดหย่อนตั้งแต่ปีนี้ สมัครออนไลน์ได้ในวันเดียว
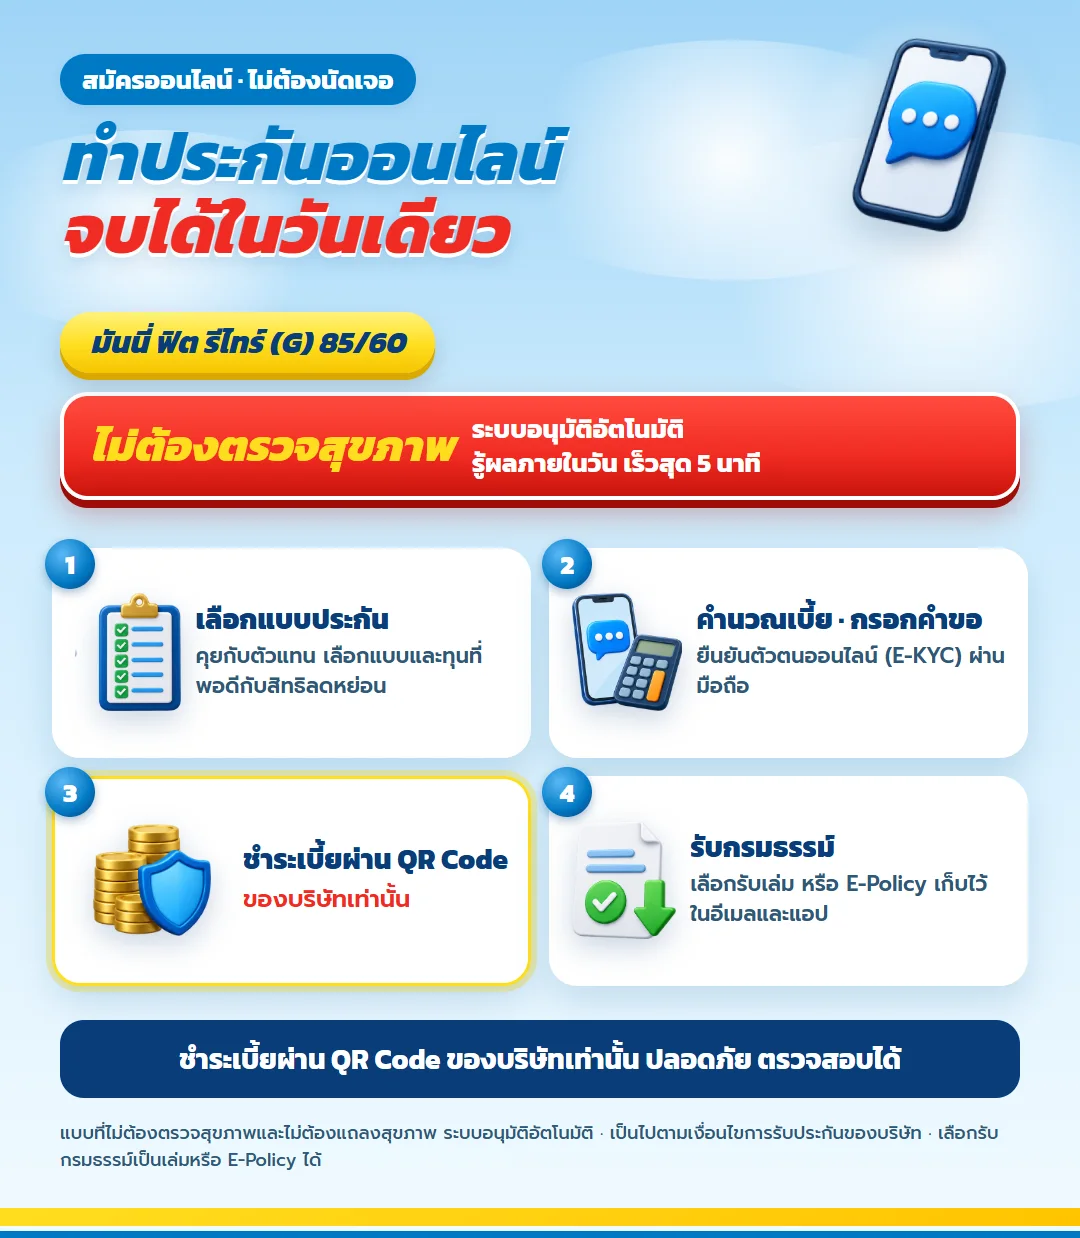
มันนี่ ฟิต รีไทร์ (G) 85/60 เป็นอีกแบบที่ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ สมัครออนไลน์ได้จนจบ รู้ผลอนุมัติภายในวัน เร็วสุดภายใน 5 นาที โดยขึ้นกับการพิจารณารับประกันของบริษัท
- เลือกทุนที่ทำให้เบี้ยต่อปีพอดีกับสิทธิลดหย่อนบำนาญ
- คำนวณเบี้ย กรอกคำขอ และยืนยันตัวตนด้วย E-KYC
- ชำระเบี้ยงวดแรกผ่าน QR Code ที่เป็นของบริษัทเท่านั้น
- รับกรมธรรม์แบบเล่ม หรือแบบ E-Policy เก็บในอีเมลและแอป
ยิ่งเริ่มเร็ว ปีที่ใช้สิทธิลดหย่อนก่อนถึงอายุ 60 ก็ยิ่งมาก
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด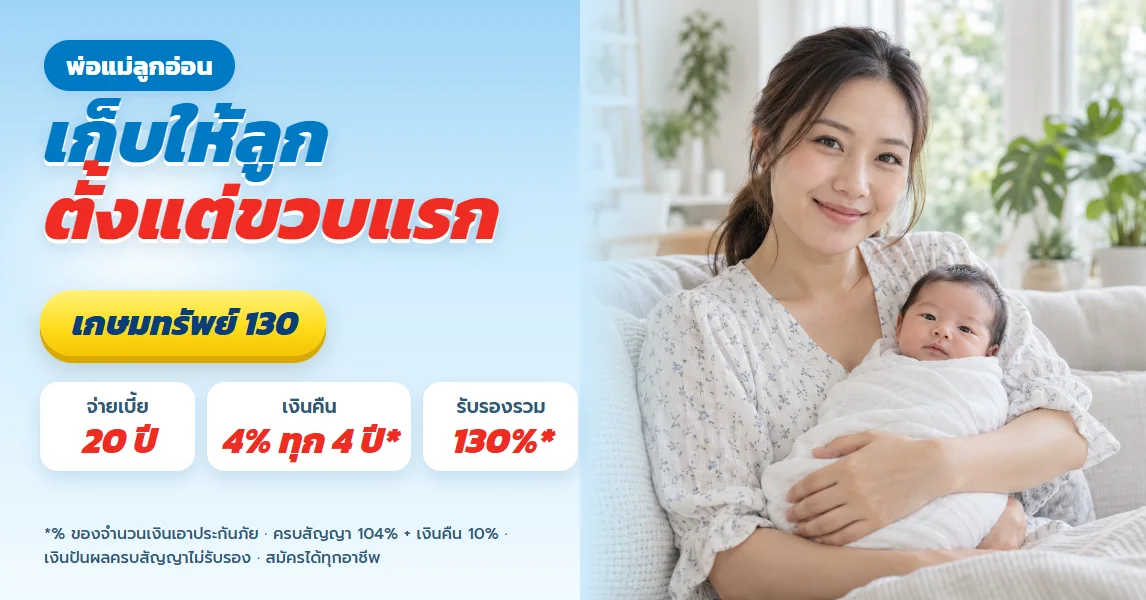
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียด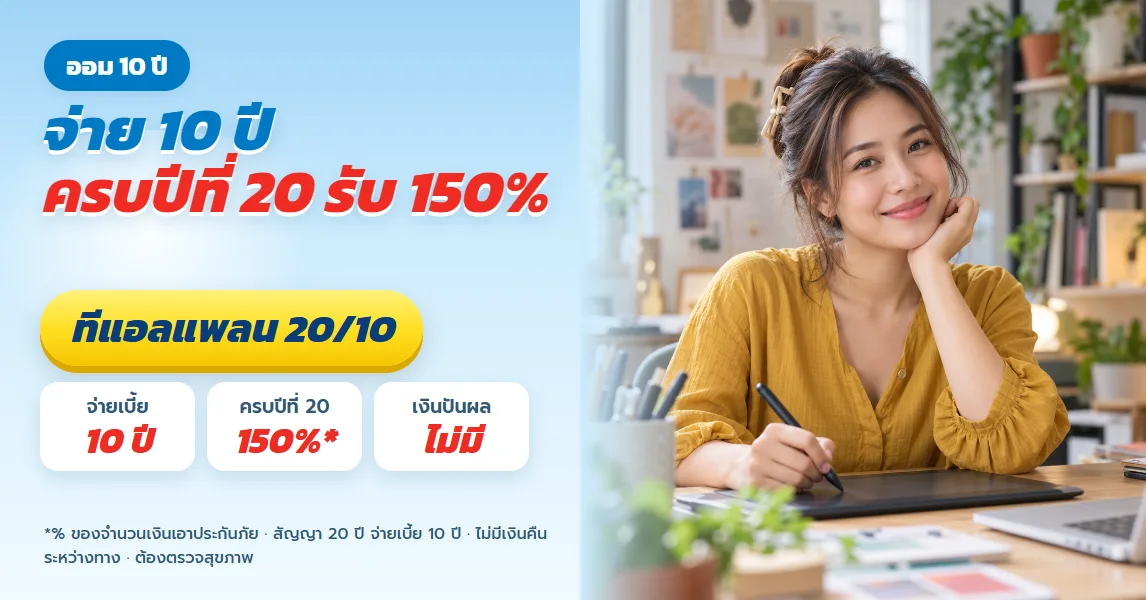
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้