ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
คู่มือ ทีแอลแพลน 20/10 ออม 10 ปีรับ 150% ตอนครบปีที่ 20 เบี้ยตามทุน ค่าเวนคืน และข้อควรรู้
ทีแอลแพลน 20/10 ของไทยประกันชีวิตเป็นประกันออมทรัพย์ จ่าย 10 ปี แล้วรอรับเงินก้อน 150% ของทุนเมื่อครบปีที่ 20 คนทำงานที่ต้องการเงินปลายทางชัดสามารถเลือกทุนจากงบรายปี พร้อมมีความคุ้มครองชีวิตระหว่างสัญญา แต่ต้องยอมรับว่าแบบนี้ไม่มีเงินคืนระหว่างทางและไม่เหมาะกับเงินที่อาจต้องใช้เร็ว
ตัวอย่างหลักเป็นผู้หญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยปีละ 10,570 บาท เบี้ยรวม 105,700 บาท และรับ 150,000 บาทเมื่อครบสัญญา รีวิวนี้จะตอบว่า ทีแอลแพลน 20/10 ดีไหม ผ่านการเลือกทุน กระแสเงิน ค่าเวนคืน ภาษี และความพร้อมของคนจ่าย ไม่ตัดสินจากคำว่าเงินก้อน 150% เพียงอย่างเดียว
เริ่มจากงบรายปี แล้วค่อยย้อนหาทุน
วิธีเลือกที่ปลอดภัยกว่าคือกำหนดจำนวนเงินซึ่งจ่ายได้ในปีรายได้ธรรมดา หลังหักค่าใช้จ่ายจำเป็น หนี้ และเงินสำรองแล้ว จากนั้นขอใบเสนอขายหลายทุนเพื่อดูว่าเงินครบสัญญาเท่าไร การเริ่มจากยอด 150% ที่อยากได้แล้วฝืนเบี้ย อาจทำให้แผนหยุดก่อนปลายทาง
งบต้องอยู่ได้โดยไม่พึ่งโบนัสทั้งหมด
โบนัสใช้ช่วยชำระได้ แต่ถ้าไม่มีโบนัสในบางปี รายได้ประจำควรรับช่วงได้ หรือมีเงินสำรองสำหรับเบี้ยแยกไว้ การพึ่งรายได้ก้อนเดียวทำให้ภาระ 10 ปีเปราะบางเกินไป
เงินฉุกเฉินต้องแยกจากเงินออมระยะยาว
ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยสะสม กรมธรรม์จึงไม่ควรเป็นกระเป๋าแรกที่เปิดเมื่อมีเหตุจำเป็น เงินซึ่งต้องเข้าถึงได้ควรอยู่คนละที่ตั้งแต่ก่อนสมัคร
เป้าหมายต้องรอถึงปีที่ 20 ได้จริง
ถ้าตั้งใจใช้เงินในปีที่ 10 โครงสร้างนี้ไม่ตรงวัน เพราะจบการชำระไม่ได้แปลว่าจบสัญญา ผู้สมัครควรเขียนปีใช้เงินเทียบกับวันครบกำหนดเสมอ
| คำถามเลือกทุน | ถ้าคำตอบยังไม่ชัด | สิ่งที่ควรทำก่อน |
| จ่ายต่อได้ถึงปีที่ 10 หรือไม่ | รายได้ยังผันผวน | ลดทุนหรือทดสอบการกันเงิน |
| รอเงินถึงปีที่ 20 ได้หรือไม่ | อาจใช้ก่อน | แยกเงินเป้าหมายระยะใกล้ |
| มีเงินฉุกเฉินหรือยัง | ยังไม่มี | สร้างสภาพคล่องก่อนผูกเบี้ย |
อ่านแผนภาพก่อนตัดสินใจเลือกทุน
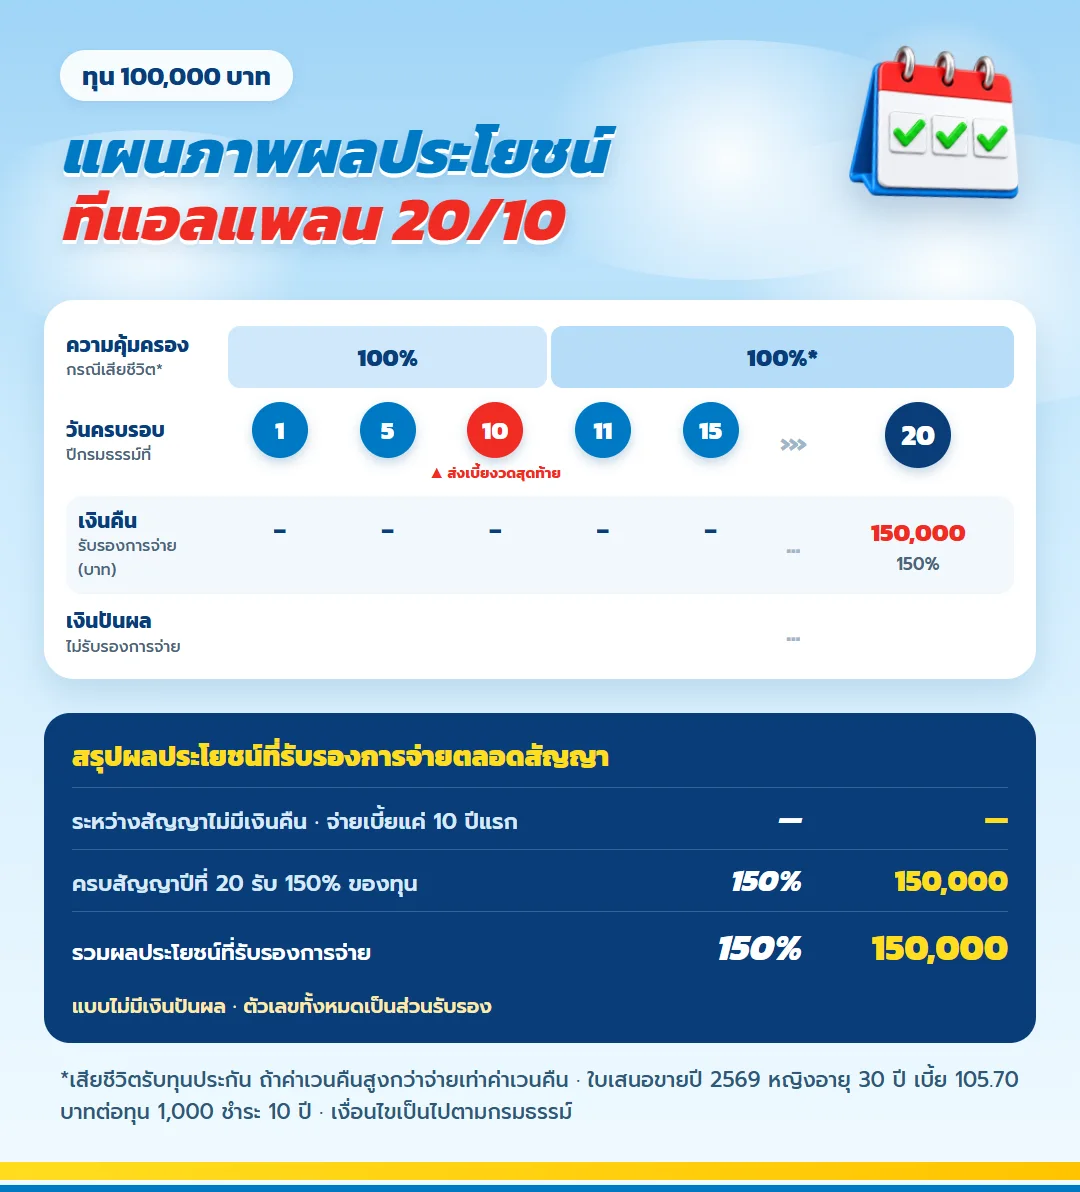
ทุน 100,000 บาททำให้เห็นโครงสร้างทั้งสัญญา
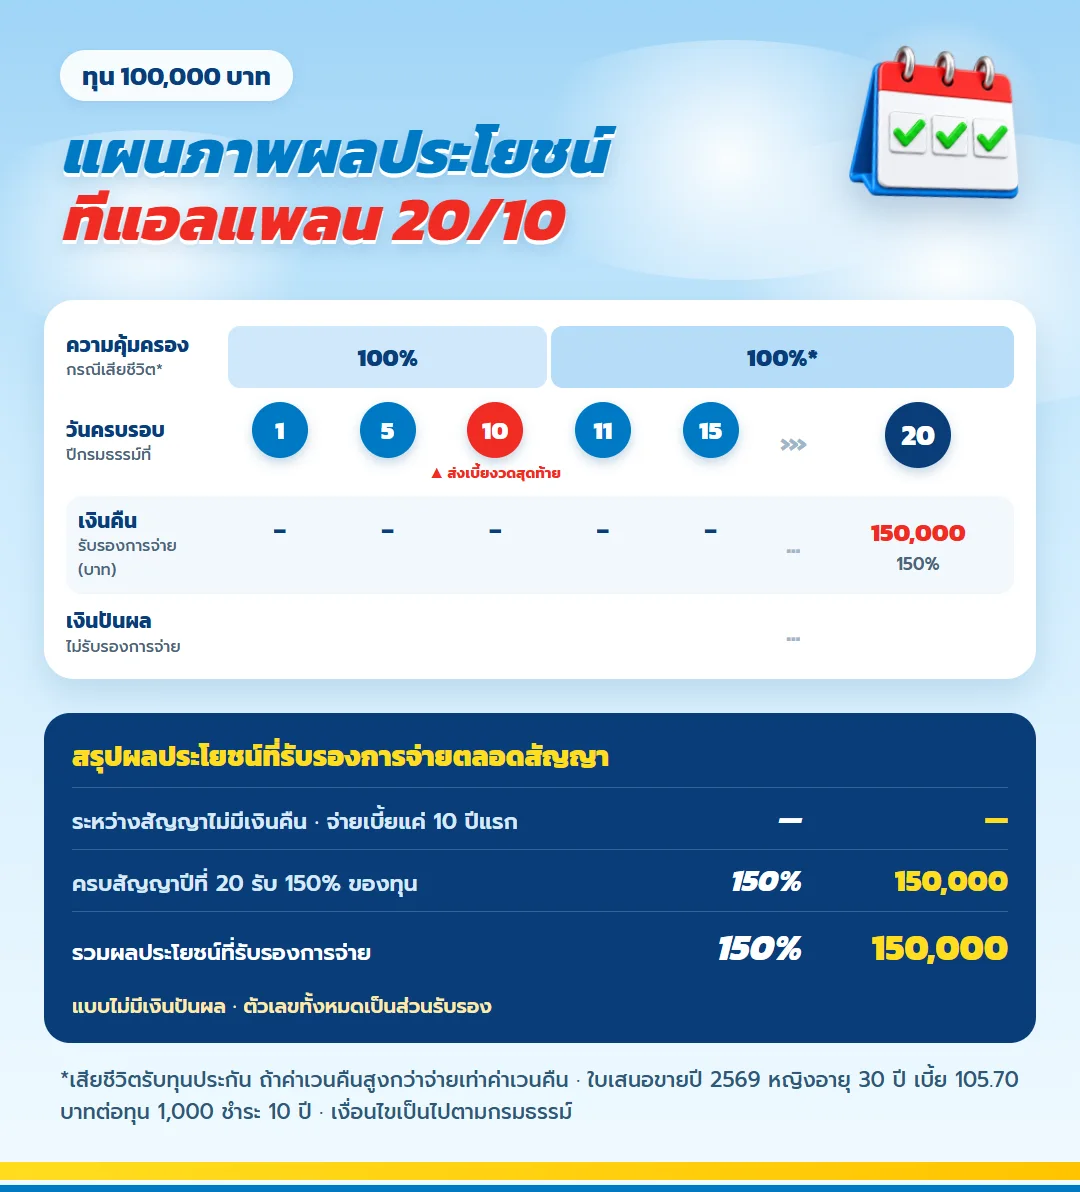
กรณีหญิงอายุ 30 ปีจ่ายเบี้ยปีละ 10,570 บาทในช่วงอายุ 30 ถึง 39 รวม 105,700 บาท สัญญามีความคุ้มครองถึงปีที่ 20 และเมื่ออายุ 50 รับ 150,000 บาท ส่วนต่างเหนือเบี้ยรวม 44,300 บาท อัตราผลตอบแทนจากกระแสเงินเท่ากับ 2.27% ต่อปี
| ช่วงของกรณีตัวอย่าง | เงินที่เกี่ยวข้อง | หน้าที่ของผู้เอาประกัน |
| อายุ 30–39 | เบี้ยปีละ 10,570 บาท | ชำระตามกำหนดและเก็บหลักฐาน |
| ตลอดปีที่ 1–20 | ทุน 100,000 บาทหรือค่าเวนคืนที่สูงกว่า | รักษาสัญญาและอัปเดตผู้รับประโยชน์ |
| ครบปีที่ 20 อายุ 50 | 150,000 บาท | รับเงินครบกำหนดตามเงื่อนไข |
ตารางหลายทุนใช้ดูระดับ ไม่ใช่ใช้คูณเอง
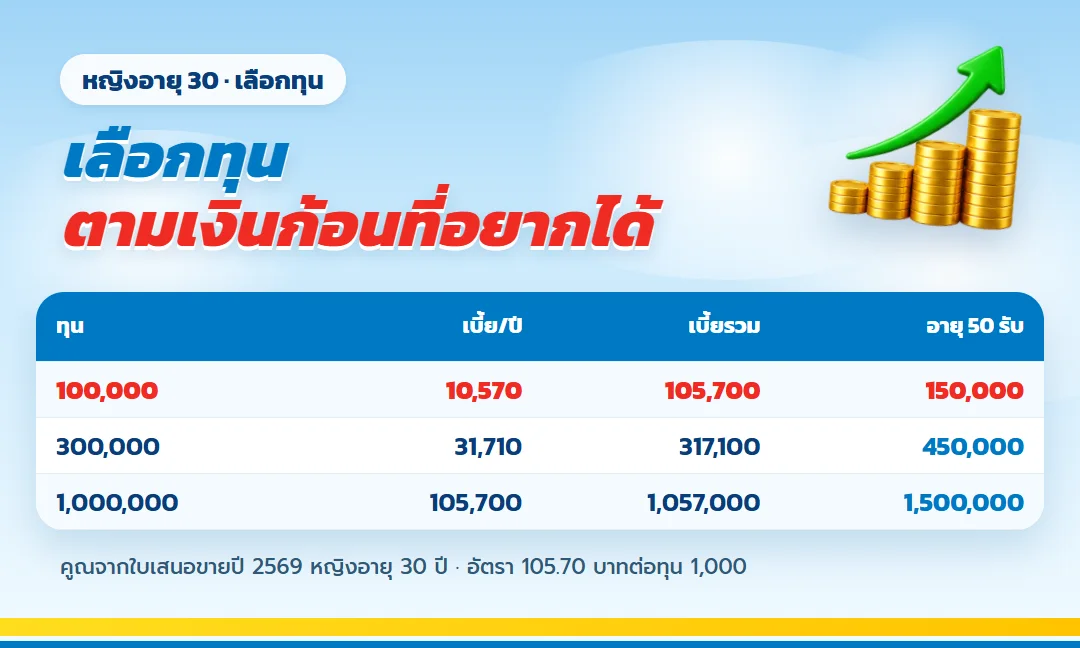
ใบเสนอขายเดิมมีตัวอย่างหญิงอายุ 30 ปีหลายระดับ ทุน 100,000 บาท เบี้ยปีละ 10,570 บาท รับ 150,000 บาท ทุน 300,000 บาท เบี้ยปีละ 31,710 บาท รับ 450,000 บาท และทุน 1,000,000 บาท เบี้ยปีละ 105,700 บาท รับ 1,500,000 บาท ตัวเลขเหล่านี้ช่วยเห็นขนาดภาระกับเงินปลายทางในกรณีเดียวกัน
| ทุนกรณีหญิงอายุ 30 ปี | เบี้ยต่อปี | เบี้ยรวม | รับปีที่ 20 | เหนือเบี้ยรวม |
| 100,000 บาท | 10,570 บาท | 105,700 บาท | 150,000 บาท | 44,300 บาท |
| 300,000 บาท | 31,710 บาท | 317,100 บาท | 450,000 บาท | 132,900 บาท |
| 1,000,000 บาท | 105,700 บาท | 1,057,000 บาท | 1,500,000 บาท | 443,000 บาท |
ทีแอลแพลน 20/10 มีทุนขั้นต่ำ 50,000 บาทตามระบบและไม่ได้ตั้งเพดานทุน แต่ตัวเลขในตารางไม่ควรถูกนำไปคูณเพื่อสร้างใบเสนอขายใหม่ เบี้ยของอายุ เพศ อาชีพ และระดับทุนอื่นต้องออกจากระบบบริษัท การรับประกันยังขึ้นกับการพิจารณา
เมื่อตารางมีหลายแถว คนมักเลือกแถวกลางหรือแถวสูงเพราะดูเป็นเป้าหมายที่น่าพอใจ วิธีที่แม่นกว่าคือนำเบี้ยแต่ละแถวไปวางในงบจริง แล้วดูว่ายังเหลือเงินสำหรับเหตุฉุกเฉินและเป้าหมายอื่นหรือไม่ หากทุน 300,000 บาททำให้ต้องหยุดออมอย่างอื่นทั้งหมด ทุน 100,000 บาทอาจสมดุลกว่า แม้เงินปลายทางจะน้อยลง
การแบ่งทำหลายกรมธรรม์ในเวลาต่างกันเป็นอีกเรื่องที่ต้องขอคำแนะนำตามอายุและสุขภาพ ณ ตอนนั้น ไม่ควรคิดล่วงหน้าว่าเบี้ยจะเท่าเดิม การเริ่มทุนพอดีวันนี้แล้วทบทวนเมื่อรายได้เพิ่ม ต้องยอมรับว่าเงื่อนไขของสัญญาใหม่อาจต่างจากฉบับแรก
เงินก้อน 150% ไม่ได้หมายถึงกำไรในสัดส่วนเดียวกันของเบี้ย
คำว่า 150% คิดจากทุนประกัน ไม่ได้คิดจากเบี้ยรวม กรณีทุน 100,000 บาทจึงรับ 150,000 บาท แต่เบี้ยรวมคือ 105,700 บาท ส่วนต่างจริงเป็น 44,300 บาท การแยกฐานคำนวณนี้ช่วยไม่ให้เข้าใจผลตอบแทนสูงเกินจริง
แบบนี้ไม่มีเงินปันผล ตัวเลขปลายทางจึงไม่มีส่วนซึ่งขึ้นกับผลประกอบการ แต่เจ้าของแผนต้องถือสัญญาถึงกำหนด การเปรียบเทียบกับทางเลือกอื่นควรดูเวลา สภาพคล่อง ความคุ้มครอง และความเสี่ยง ไม่ดูเปอร์เซ็นต์เดียว
เงิน 44,300 บาทที่มากกว่าเบี้ยรวมในกรณีทุน 100,000 บาทเกิดหลังการชำระเป็นงวดและรอถึงปีที่ 20 จึงไม่ควรถูกนำไปเทียบกับผลต่างของทางเลือกซึ่งฝากครั้งเดียวหรือถอนเมื่อไรก็ได้โดยไม่ปรับเรื่องเวลา การเปรียบเทียบที่ยุติธรรมต้องดูว่ากระแสเงินออกเมื่อใดและความคุ้มครองระหว่างทางมีมูลค่าต่อครอบครัวหรือไม่
ค่าเวนคืนคือภาพจริงเมื่อแผนหยุดก่อนเวลา
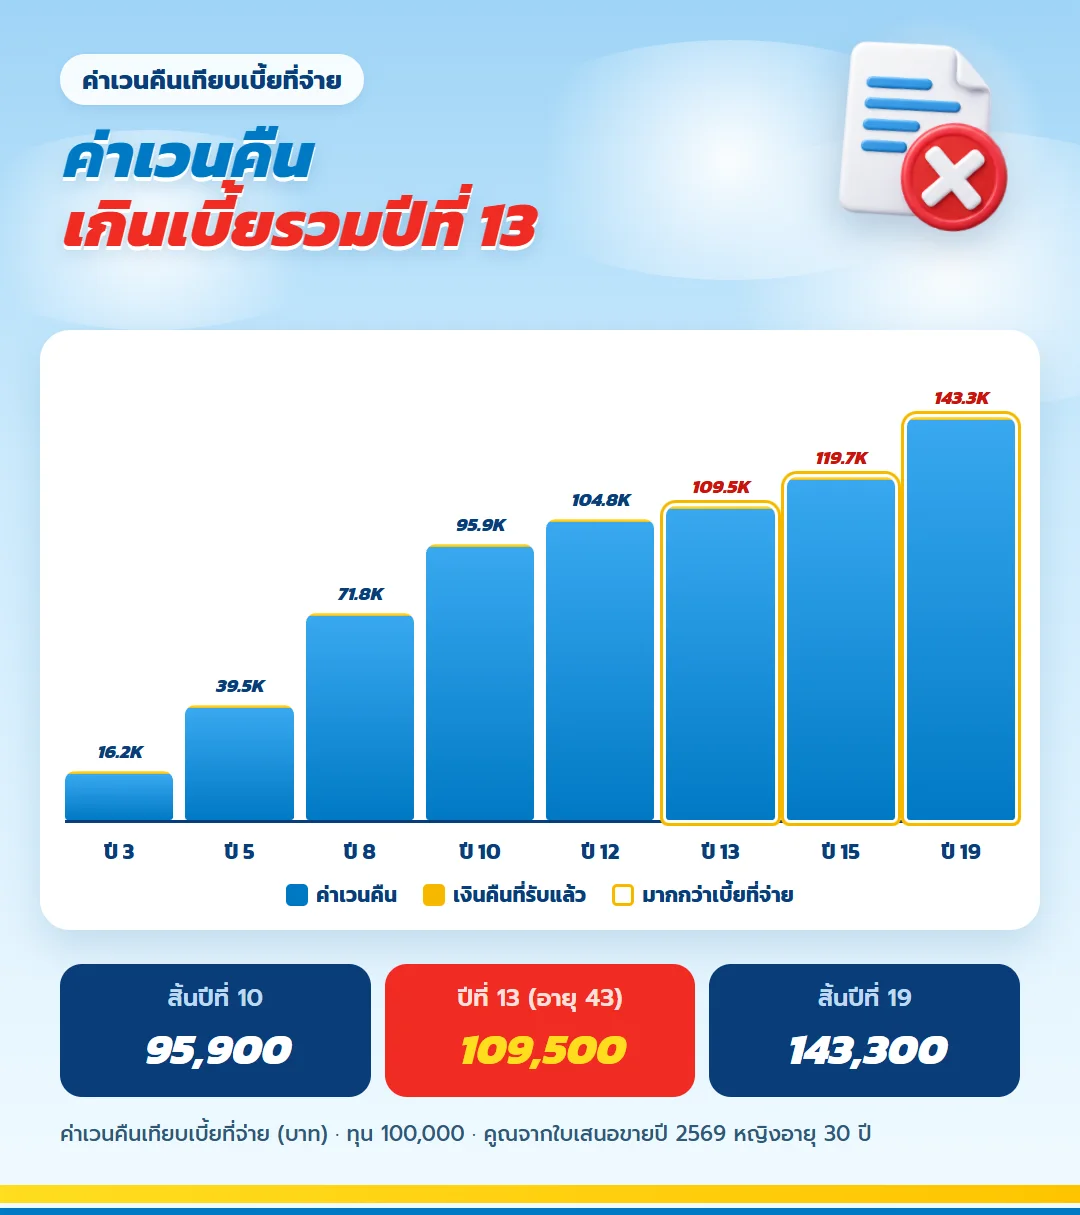
ทุน 100,000 บาทในกรณีตัวอย่างมีค่าเวนคืนสิ้นปีที่ 3 จำนวน 16,200 บาท เทียบกับเบี้ยสะสม 31,710 บาท สิ้นปีที่ 5 ค่าเวนคืน 39,500 บาท เทียบกับเบี้ยสะสม 52,850 บาท สิ้นปีที่ 10 ค่าเวนคืน 95,900 บาทยังต่ำกว่าเบี้ยรวม 105,700 บาท และสิ้นปีที่ 13 ค่าเวนคืน 109,500 บาทจึงสูงกว่าเบี้ยรวม
ถ้าต้องการเงินสดทันที
การขอเวนคืนทำให้สัญญาสิ้นสุด เงินที่ได้รับอิงปีกรมธรรม์ ไม่ใช่ยอดครบสัญญา 150,000 บาท ก่อนยื่นคำขอควรเทียบความจำเป็นกับเงินสำรองที่มี
ถ้ายังไม่ต้องใช้เงินแต่จ่ายต่อไม่ได้
กรมธรรม์มีทางเลือกแบบใช้เงินสำเร็จหรือขยายระยะเวลาตามตาราง ผลประโยชน์และระยะคุ้มครองเปลี่ยนไป ต้องขอตัวเลขของปีปัจจุบันจากผู้ดูแล
ถ้าปัญหาเป็นเพียงรายได้สะดุดชั่วคราว
อย่าตัดสินใจจากความกังวลโดยยังไม่ตรวจวันครบกำหนดและสถานะสัญญา รวบรวมเอกสารแล้วติดต่อก่อนเกิดการเปลี่ยนสถานะ เพื่อให้เห็นทางเลือกครบ
ภาษีช่วยลดภาระได้ตามสิทธิของแต่ละคน
เบี้ยประกันชีวิตใช้สิทธิตามจำนวนที่จ่ายจริงรวมไม่เกิน 100,000 บาทต่อปี กรณีทุน 100,000 บาท เบี้ย 10,570 บาทอยู่ในเพดาน แต่ผู้เอาประกันต้องรวมกับกรมธรรม์อื่น และประโยชน์จริงขึ้นกับฐานภาษี หากไม่มีภาษีต้องชำระก็ไม่มีเงินภาษีลดลง
ทุน 1,000,000 บาทมีเบี้ยตัวอย่าง 105,700 บาท จึงมีส่วนเกินเพดาน 5,700 บาทเมื่อวงเงินอื่นยังว่างเต็ม การเลือกทุนสูงขึ้นไม่ควรมีเหตุผลจากภาษีอย่างเดียว ต้องดูเงินก้อนเป้าหมายและกำลังชำระเป็นหลัก
สิทธิลดหย่อนเกิดในปีที่จ่ายจริงถึงปีที่ 10 เท่านั้น ช่วงรอถึงปีที่ 20 ไม่มีเบี้ยใหม่จากฉบับนี้ให้ใช้ ผู้ที่วางแผนภาษีระยะยาวจึงต้องแยกคำถามเรื่องภาษีออกจากคำถามเรื่องเงินครบสัญญา และทบทวนสิทธิทุกปีตามรายได้จริง
ความคุ้มครองที่มากับการออม
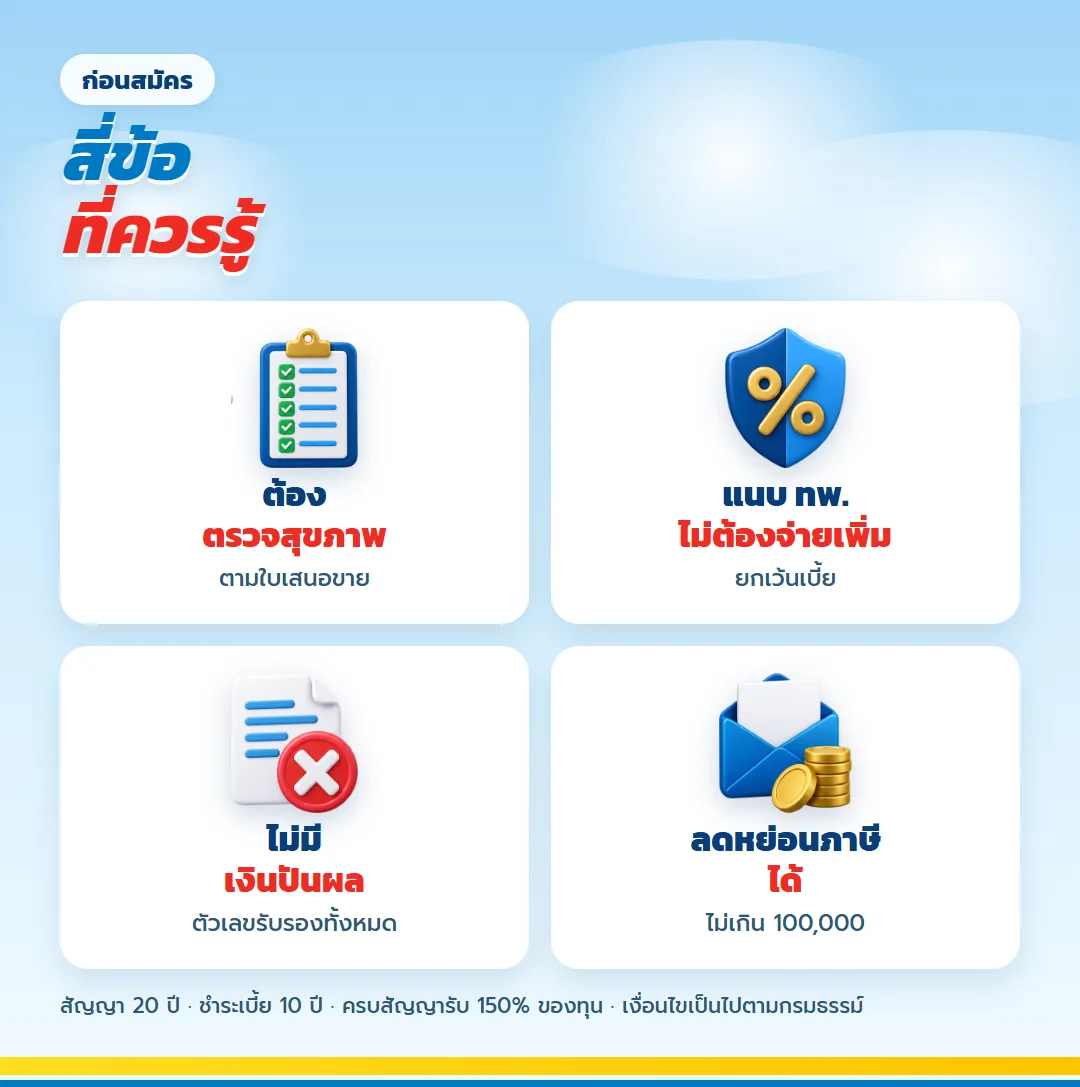
หากผู้เอาประกันเสียชีวิต ผู้รับประโยชน์ได้รับทุนหรือค่าเวนคืนหากสูงกว่า ใบเสนอขายยังแนบผลประโยชน์ยกเว้นเบี้ยเมื่อทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไข โดยไม่คิดเบี้ยเพิ่ม แต่ผู้สมัครต้องตรวจนิยามและข้อยกเว้นจากกรมธรรม์
แบบนี้ระบุว่าต้องตรวจสุขภาพ บริษัทพิจารณาจากข้อมูลผู้สมัครจริง จึงไม่ควรปกปิดข้อมูลหรือคาดว่าอัตราของหญิงอายุ 30 ปีจะใช้กับทุกคน การขอใบเสนอขายเป็นเพียงขั้นเปรียบเทียบ ยังต้องผ่านกระบวนการรับประกัน
คนสามแบบอาจเลือกทุนไม่เท่ากัน
พนักงานที่เพิ่งเริ่มมีเงินเหลือ
คนกลุ่มนี้ควรให้น้ำหนักกับเงินสำรองและความต่อเนื่องมากกว่าเงินก้อนสูง การเริ่มใกล้ทุนขั้นต่ำ 50,000 บาทหรือทุน 100,000 บาทตามใบเสนอขายตัวอย่างอาจใช้ทดสอบว่าภาระรายปีเข้ากับชีวิตหรือไม่ แต่เบี้ยต้องคำนวณจากข้อมูลจริง
ครอบครัวที่มีเป้าหมายเฉพาะในปีที่ 20
หากรู้ว่าจะใช้เงินเพื่อการศึกษาหรือที่อยู่อาศัย สามารถย้อนจากยอดที่ต้องการมาดูหลายทุนได้ แต่ต้องหักเงินจากแหล่งอื่นซึ่งมีอยู่แล้ว ไม่ควรให้กรมธรรม์ฉบับเดียวรับยอดทั้งหมดจนเบี้ยตึง
ผู้มีรายได้สูงและวงเงินภาษีเหลือ
ประโยชน์ภาษีช่วยลดต้นทุนตามฐานของตน แต่ทุน 1,000,000 บาทมีเบี้ยเหนือเพดานในกรณีตัวอย่าง คนกลุ่มนี้จึงต้องเลือกว่าต้องการเติมวงเงินหรือสร้างเงินก้อนและความคุ้มครองสูงกว่าเพดาน
แม้ทั้งสามคนมองแบบประกันเดียวกัน คำตอบเรื่องทุนย่อมต่างกันเพราะวันใช้เงิน ภาระ และภาษีไม่เหมือนกัน ผู้ดูแลควรทำใบเสนอขายแยก ไม่ใช้ตัวเลขคนหนึ่งชวนอีกคนตัดสินใจ
เช็กให้ครบก่อนตอบว่าดีไหม
- มีเป้าหมายใช้เงินตรงปีที่ 20
- จ่ายเบี้ยต่อได้ตลอด 10 ปีแม้รายได้บางปีลดลง
- มีเงินสำรองซึ่งหยิบใช้ได้โดยไม่เวนคืน
- เข้าใจว่า 150% คิดจากทุน ไม่ใช่เบี้ย
- ยอมรับว่าไม่มีเงินคืนระหว่างทางและไม่มีเงินปันผล
- อ่านค่าเวนคืนและทางเลือกเมื่อหยุดชำระแล้ว
- ตรวจสิทธิลดหย่อนร่วมกับเบี้ยฉบับอื่น
ถ้ารายการเหล่านี้สอดคล้องกับชีวิต แบบนี้จึงมีเหตุผลในฐานะก้อนออมพร้อมความคุ้มครอง หากขาดสภาพคล่องหรือวันใช้เงินไม่ตรง ควรเปรียบเทียบทางเลือกอื่นก่อน
หลังสมัคร ควรเก็บใบเสนอขาย ตารางมูลค่า ใบเสร็จ และข้อมูลผู้รับประโยชน์ไว้รวมกัน ตั้งวันทบทวนก่อนครบกำหนดชำระทุกปี และบอกสมาชิกครอบครัวที่ไว้ใจว่าต้องติดต่อช่องทางใด เอกสารที่เป็นระเบียบช่วยให้แผนออมและความคุ้มครองทำงานได้จริงเมื่อถึงวันจำเป็น
คำถามก่อนเลือกเงินก้อนปลายสัญญา
รับ 150% ทันทีหลังส่งเบี้ยงวดสุดท้ายหรือไม่
ไม่ใช่ ส่งเบี้ยถึงปีที่ 10 แล้วรอครบปีที่ 20 จึงรับ 150% ของทุนตามเงื่อนไข
ทุน 100,000 บาทเป็นทุนขั้นต่ำหรือไม่
ไม่ใช่ ระบบกำหนดทุนขั้นต่ำ 50,000 บาท ตัวอย่างทุน 100,000 บาทใช้เพื่ออธิบายตัวเลขจากใบเสนอขาย
อัตรา 10,570 บาทต่อปีใช้กับทุกคนหรือไม่
ไม่ได้ อัตรานี้เป็นกรณีหญิงอายุ 30 ปี ทุน 100,000 บาท ผู้สมัครอายุ เพศ หรืออาชีพอื่นต้องขอเบี้ยจากระบบ
ถ้ายกเลิกปีที่ 10 จะได้เงินเท่าเบี้ยรวมหรือไม่
กรณีตัวอย่างค่าเวนคืนปีที่ 10 เท่ากับ 95,900 บาท ต่ำกว่าเบี้ยรวม 105,700 บาท จึงต้องดูตารางก่อนเปลี่ยนแผน
เหมาะกับคนที่อยากได้เงินกลับทุกปีหรือไม่
ไม่เหมาะ เพราะไม่มีเงินคืนระหว่างสัญญา ผลประโยชน์หลักจ่ายเป็นก้อนเมื่อครบปีที่ 20
ขอใบเสนอขายจากงบ ไม่ใช่จากความอยากได้สูงสุด
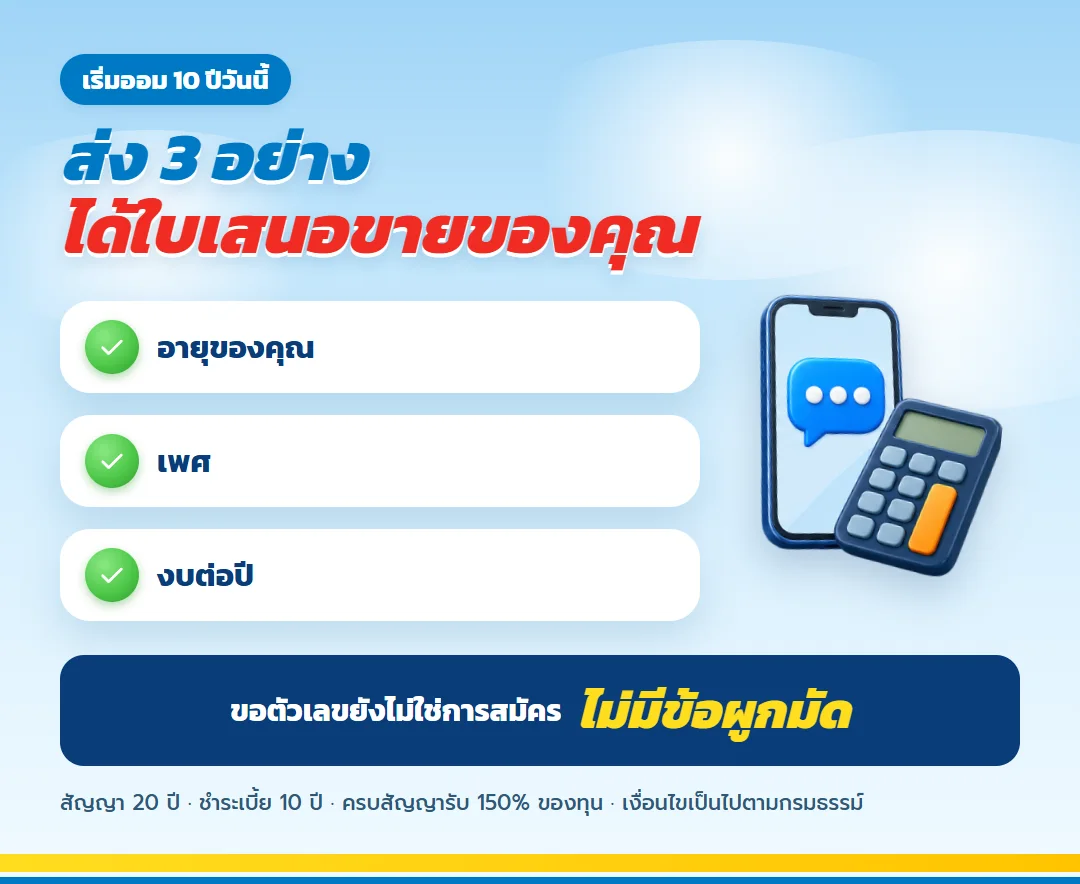
เตรียมอายุ เพศ อาชีพ งบรายปี ปีที่ต้องใช้เงิน และเบี้ยประกันชีวิตเดิม ขอใบเสนอขายหลายทุนแล้วเทียบภาระ 10 ปี เงินครบสัญญา ค่าเวนคืน ความคุ้มครอง และสิทธิภาษีในชุดเดียว
คำตอบว่าแบบนี้ดีหรือไม่จึงไม่อยู่ที่ 150% อย่างเดียว แต่อยู่ที่ทุนพอดีกับงบ วันรับพอดีกับเป้าหมาย และครอบครัวยังมีเงินสำรองระหว่างทาง เมื่อสามส่วนนี้เข้ากัน การออมจึงมีโอกาสเดินถึงปีที่ 20 ตามตั้งใจ
ทำประกันออนไลน์ ทีแอลแพลน 20/10 เมื่อพร้อมแล้ว
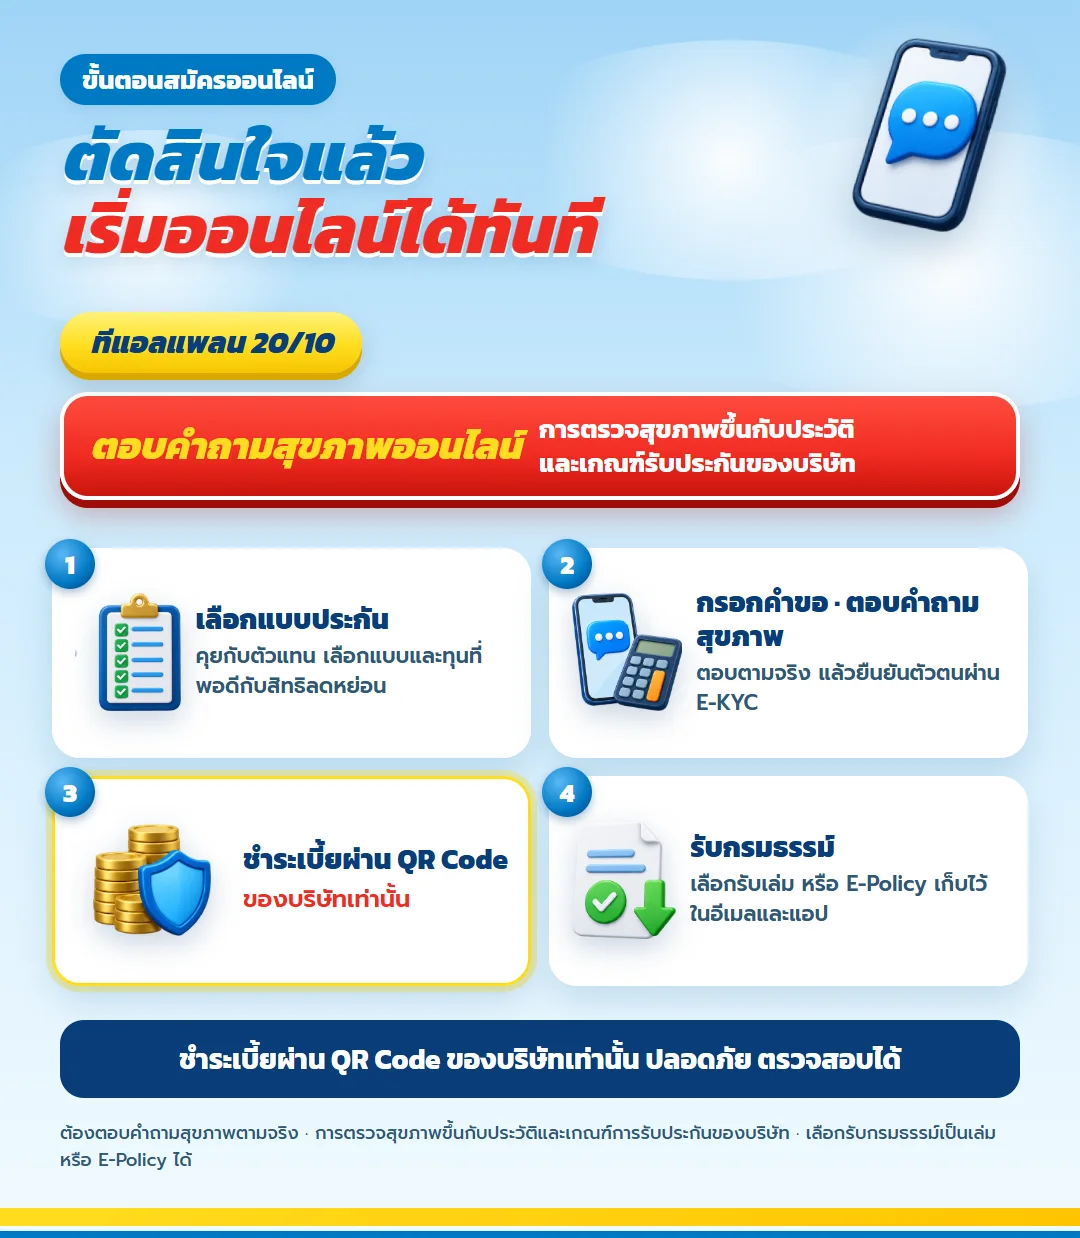
เมื่อตัดสินใจแล้ว ทีแอลแพลน 20/10 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้