ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
คู่มือ ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปีคุ้มครองถึงอายุ 85 เคสทุน 3 ล้านจากใบเสนอขายจริง เบี้ยตามอายุ และค่าเวนคืน
ธนทรัพย์ 85/10 ไทยประกันชีวิต จ่ายเบี้ยแค่ 10 ปี แต่คุ้มครองชีวิตยาวถึงอายุ 85 ตั้งแต่ปีที่ 11 เป็นต้นไป ทุนชีวิตขยับเป็น 120% ของทุนประกัน และถ้าอยู่ครบอายุ 85 รับเงินก้อน 120% ของทุน แบบนี้ออกแบบมาสำหรับคนที่อยากวางทุนชีวิตก้อนใหญ่ให้ครอบครัว แล้วจ่ายเบี้ยให้จบในช่วงที่ยังมีรายได้ดี
บทความนี้ใช้ตัวเลขจากใบเสนอขายจริงของไทยประกันชีวิตปี 2569 ทุกตัว ไม่ได้คูณหรือหารจากทุนอื่น คือผู้หญิงอายุ 30 ปี ทุนประกัน 3,000,000 บาท เบี้ยปีละ 111,300 บาท ชำระ 10 ปี
สาระสำคัญไม่ได้อยู่ที่คำว่า “จ่ายสั้น” เพียงคำเดียว แต่อยู่ที่การจับช่วงจ่ายเบี้ยให้ตรงกับช่วงรายได้มั่นคง แล้วปล่อยให้ความคุ้มครองทำงานต่อในวัยที่ภาระอาจยังไม่หมด คนที่กำลังเทียบแบบประกันจึงควรอ่านพร้อมกันสามด้าน คือกำลังจ่ายในปัจจุบัน ทุนที่ครอบครัวต้องใช้ และผลของการยกเลิกก่อนกำหนด
เริ่มจากช่องว่างของครอบครัว ไม่ใช่เริ่มจากเบี้ย
มองเงินก้อนที่บ้านต้องมีหากรายได้หยุด
ทุนชีวิตไม่ควรถูกเลือกจากตัวเลขกลมสวยเพียงอย่างเดียว ให้เขียนภาระที่บ้านต้องรับแทนผู้เอาประกันก่อน เช่น หนี้ที่ยังต้องชำระ ค่าใช้จ่ายของคนในบ้าน และเป้าหมายที่หยุดไม่ได้ แล้วหักทรัพย์สินสภาพคล่องที่มีอยู่ เงินส่วนที่ยังขาดคือเหตุผลของการซื้อความคุ้มครอง ไม่ใช่ยอดเบี้ยที่ตัวแทนอยากเสนอ
แยกความสามารถจ่ายออกจากความอยากได้ทุนสูง
ตัวอย่างทุน 3,000,000 บาทใช้เบี้ยปีละ 111,300 บาทสำหรับผู้หญิงอายุ 30 ปี ภาระนี้ต้องอยู่ในงบได้ทุกงวดตลอด 10 ปี หากทุนเป้าหมายทำให้เงินสดประจำวันตึงเกินไป การขอลดทุนให้จ่ายต่อเนื่องได้ย่อมสมเหตุสมผลกว่าการเริ่มสูงแล้วหยุดกลางทาง เพราะค่าเวนคืนช่วงต้นยังต่ำกว่าเบี้ยสะสม
วางผู้รับประโยชน์ให้สอดคล้องกับหน้าที่ของเงิน
เงินก้อนสำหรับปิดภาระกับเงินก้อนสำหรับดูแลคนในบ้านอาจมีผู้รับประโยชน์ต่างกัน ควรระบุชื่อและสัดส่วนให้ตรงเจตนา พร้อมทบทวนเมื่อครอบครัวเปลี่ยนแปลง การมีทุนสูงแต่ข้อมูลผู้รับประโยชน์ไม่ทันปัจจุบันอาจทำให้แผนส่งต่อไม่เรียบง่ายอย่างที่ตั้งใจ
| โจทย์ที่ต้องตอบ | หลักฐานที่ควรเตรียม | ผลต่อการเลือกทุน |
| บ้านขาดเงินส่วนใด | ยอดภาระและค่าใช้จ่ายจำเป็น | ช่วยกำหนดทุนที่มีเหตุผล |
| จ่ายต่อเนื่องไหวหรือไม่ | งบรายปีหลังกันเงินฉุกเฉิน | ช่วยตัดทุนที่กดกระแสเงินสด |
| เงินควรถึงใคร | รายชื่อผู้พึ่งพิงและสัดส่วน | ทำให้การส่งต่อชัดเจน |
เส้นทางความคุ้มครองทุน 3,000,000 บาท
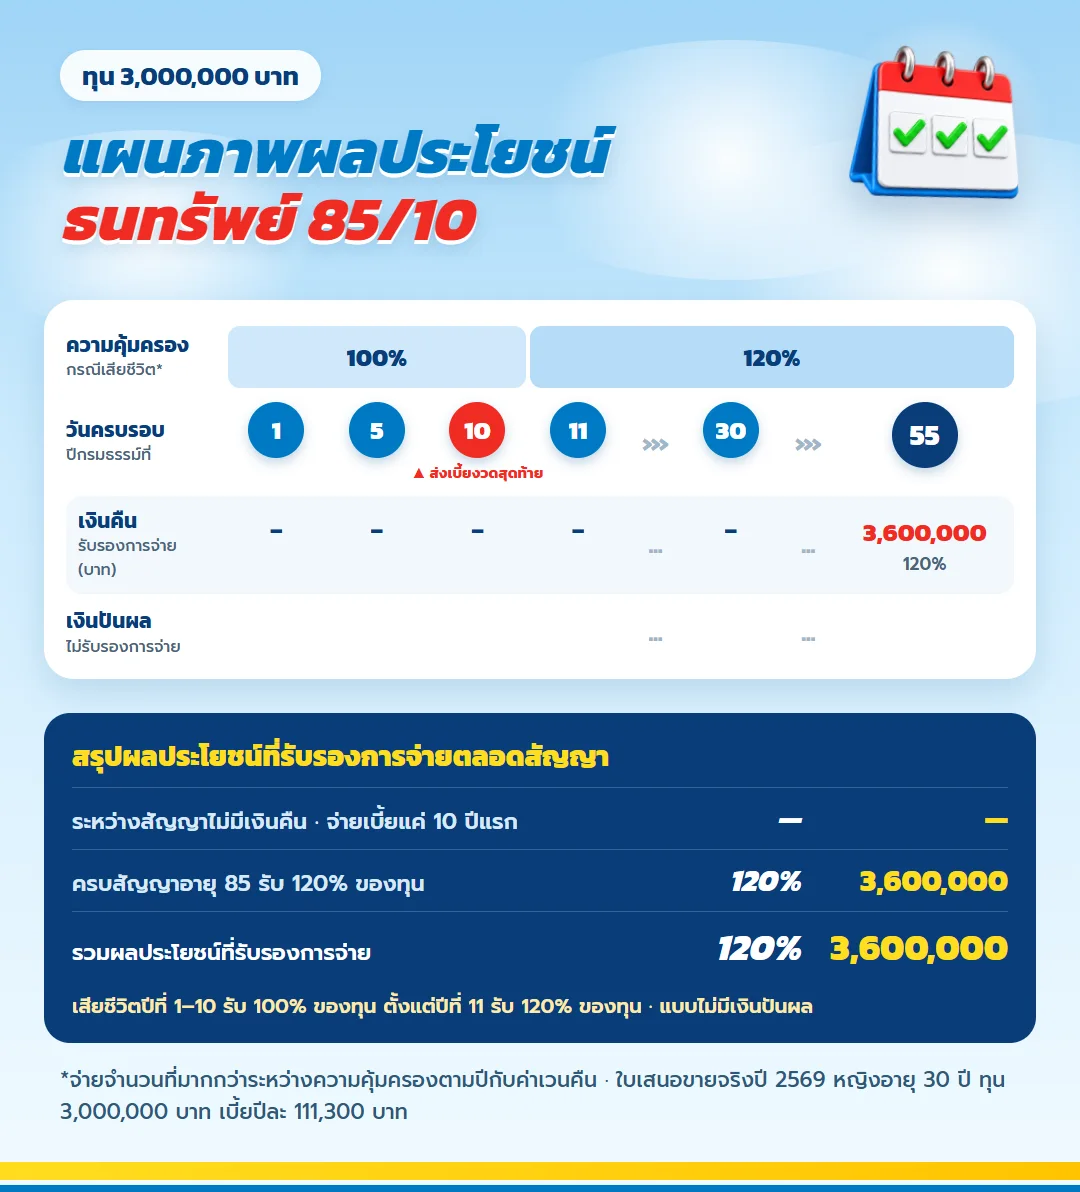
จ่าย 10 ปี คุ้มครองถึงอายุ 85 ทำงานอย่างไร
| ช่วง | สิ่งที่เกิดขึ้น | ทุน 3,000,000 |
| อายุ 30–39 | จ่ายเบี้ยปีละ 111,300 | รวม 1,113,000 |
| ปีที่ 1–10 | ทุนชีวิต 100% | 3,000,000 |
| ตั้งแต่ปีที่ 11 | ทุนชีวิต 120% | 3,600,000 |
| ครบอายุ 85 | รับเงินก้อน 120% | 3,600,000 |
จ่ายเบี้ยรวม 1,113,000 บาท ได้ทุนชีวิต 3,600,000 บาทตั้งแต่ปีที่ 11 คิดเป็น 3.23 เท่าของเบี้ยรวม ถ้าอยู่ครบอายุ 85 รับเงินก้อน 3,600,000 บาท มากกว่าเบี้ยรวม 2,487,000 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) กรณีอยู่ครบอายุ 85 ตามใบเสนอขายคือ 2.35%
ผลตอบแทนดังกล่าวเป็นค่าจากกรณีตัวอย่างนี้ ไม่ใช่อัตราที่นำไปใช้กับทุกอายุหรือทุกทุน การอ่านที่ปลอดภัยคือใช้เพื่อเข้าใจเส้นทางของเงินในใบเสนอขาย แล้วขอเอกสารใหม่ที่ตรงกับผู้สมัครจริง ส่วนทุนชีวิต 3,600,000 บาทตั้งแต่ปีที่ 11 เป็นประเด็นด้านความคุ้มครอง ไม่ควรถูกสื่อว่าเป็นเงินสดที่ถอนใช้ได้ทันที
ทุนขั้นต่ำและเงื่อนไขการรับประกัน
| หัวข้อ | เงื่อนไข |
| ทุนประกันขั้นต่ำ | 300,000 บาท |
| อายุรับประกัน | 0–70 ปี |
| ระยะชำระเบี้ย | 10 ปี |
| ระยะคุ้มครอง | ถึงอายุ 85 ปี |
| การตรวจสุขภาพ | ต้องตรวจตามใบเสนอขาย |
ทุนยิ่งสูง เบี้ยต่อทุนยิ่งถูกลง เพราะบริษัทมีส่วนลดเบี้ยรายปีตามขนาดทุน ทุน 1–2.99 ล้าน ลด 0.1 บาทต่อทุน 100 บาท ทุน 3–4.99 ล้าน ลด 0.2 บาท และทุน 5 ล้านขึ้นไป ลด 0.3 บาท ทุนต่ำกว่า 1 ล้านไม่มีส่วนลด เบี้ยของทุนอื่นจึงคิดตรงจากทุน 3 ล้านไม่ได้ ต้องให้ตัวแทนออกใบเสนอขายตามทุนจริง
ส่วนลดทุนสูงทำให้การคูณเบี้ยจากทุนเล็กเป็นทุนใหญ่ผิดได้ แม้สัดส่วนผลประโยชน์ดูตรงไปตรงมา ผู้สนใจจึงควรขอใบเสนอขายทุกครั้งที่เปลี่ยนทุน ตารางหลายทุนด้านล่างช่วยให้เห็นแนวโน้มเท่านั้น การพิจารณารับประกันและเบี้ยที่ใช้จริงยังอิงข้อมูลของผู้สมัคร
ประกันชีวิต จ่าย 10 ปี เบี้ยตามอายุ ผู้หญิง
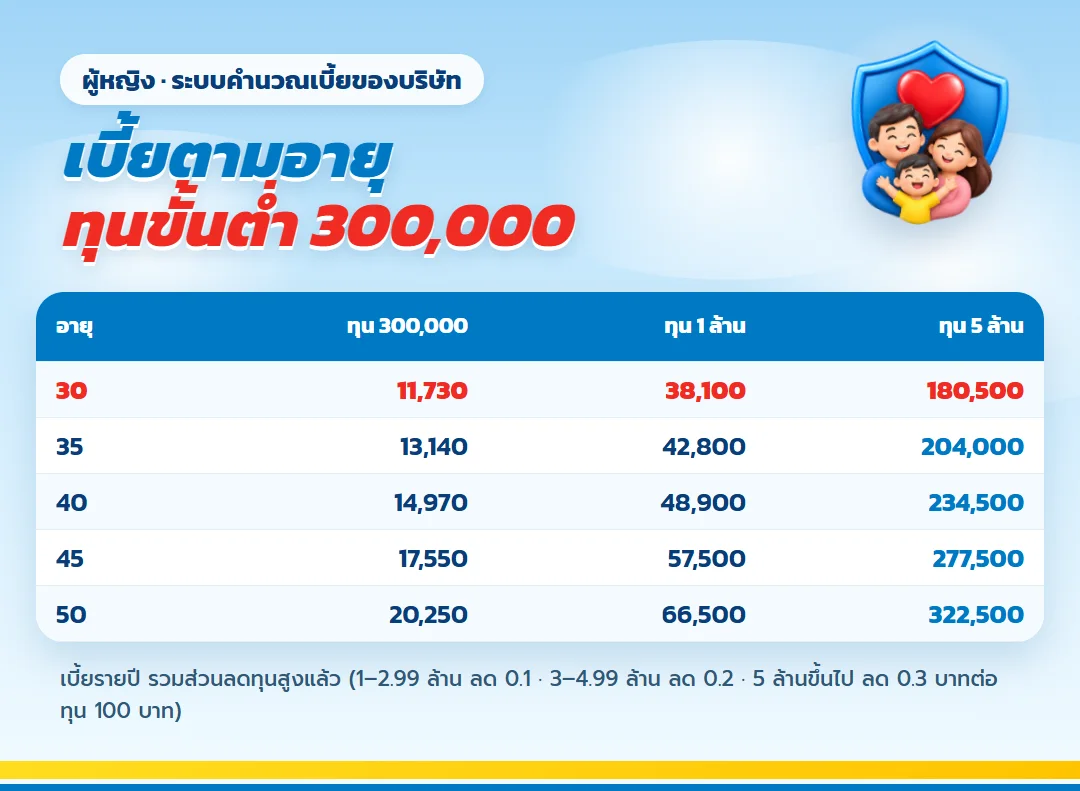
ประกันชีวิต จ่าย 10 ปี แบบนี้เบี้ยขึ้นกับอายุ เพศ และทุน ตารางนี้เป็นเบี้ยรายปีของผู้หญิงจากระบบคำนวณเบี้ยของบริษัท รวมส่วนลดทุนสูงแล้ว
| อายุ | ทุน 300,000 | ทุน 1,000,000 | ทุน 2,000,000 | ทุน 5,000,000 |
| 30 | 11,730 | 38,100 | 76,200 | 180,500 |
| 35 | 13,140 | 42,800 | 85,600 | 204,000 |
| 40 | 14,970 | 48,900 | 97,800 | 234,500 |
| 45 | 17,550 | 57,500 | 115,000 | 277,500 |
| 50 | 20,250 | 66,500 | 133,000 | 322,500 |
ตารางนี้ชี้ให้เห็นว่าอายุเริ่มมีผลต่อเบี้ยอย่างชัดเจน แต่ไม่ควรใช้เพื่อเร่งตัดสินใจ ผู้สมัครควรเลือกเมื่อเข้าใจภาระทั้งหมดและพร้อมเปิดเผยข้อมูลสุขภาพตามจริง การเริ่มเร็วอาจทำให้เบี้ยต่ำกว่า แต่ประโยชน์นั้นไม่มีความหมายหากทุนไม่พอหรือกระแสเงินสดรองรับไม่ไหว
แผนสำรองเมื่อรายได้ไม่เป็นไปตามคาด
ก่อนสมัครควรจำลองปีที่รายได้ลดลง แล้วถามว่ายังจัดเบี้ยไว้ได้หรือไม่ เงินฉุกเฉินควรแยกจากเบี้ยประกัน เพราะการใช้เงินก้อนเดียวกันสองหน้าที่ทำให้ต้องเลือกระหว่างค่าใช้จ่ายจำเป็นกับการรักษาสัญญา หากงบยังเปราะ การลดทุนหรือเลื่อนการสมัครจนฐานเงินสดพร้อมอาจเหมาะกว่า
ค่าเวนคืนเป็นทางออกเมื่อจำเป็นแต่ไม่ใช่เป้าหมายหลักของการเริ่มกรมธรรม์นี้ ตารางแสดงชัดว่าช่วงต้นได้เงินกลับน้อยกว่าเบี้ยที่จ่าย คนซื้อจึงควรมองการชำระ 10 ปีเป็นคำมั่นทางการเงินของตนเอง ไม่ใช่ระยะทดลอง หากแผนรายได้ยังเปลี่ยนบ่อย ควรขอให้ตัวแทนอธิบายผลของการหยุดชำระก่อนลงชื่อ
ธนทรัพย์ 85/10 ค่าเวนคืน ถ้าต้องหยุดกลางทาง
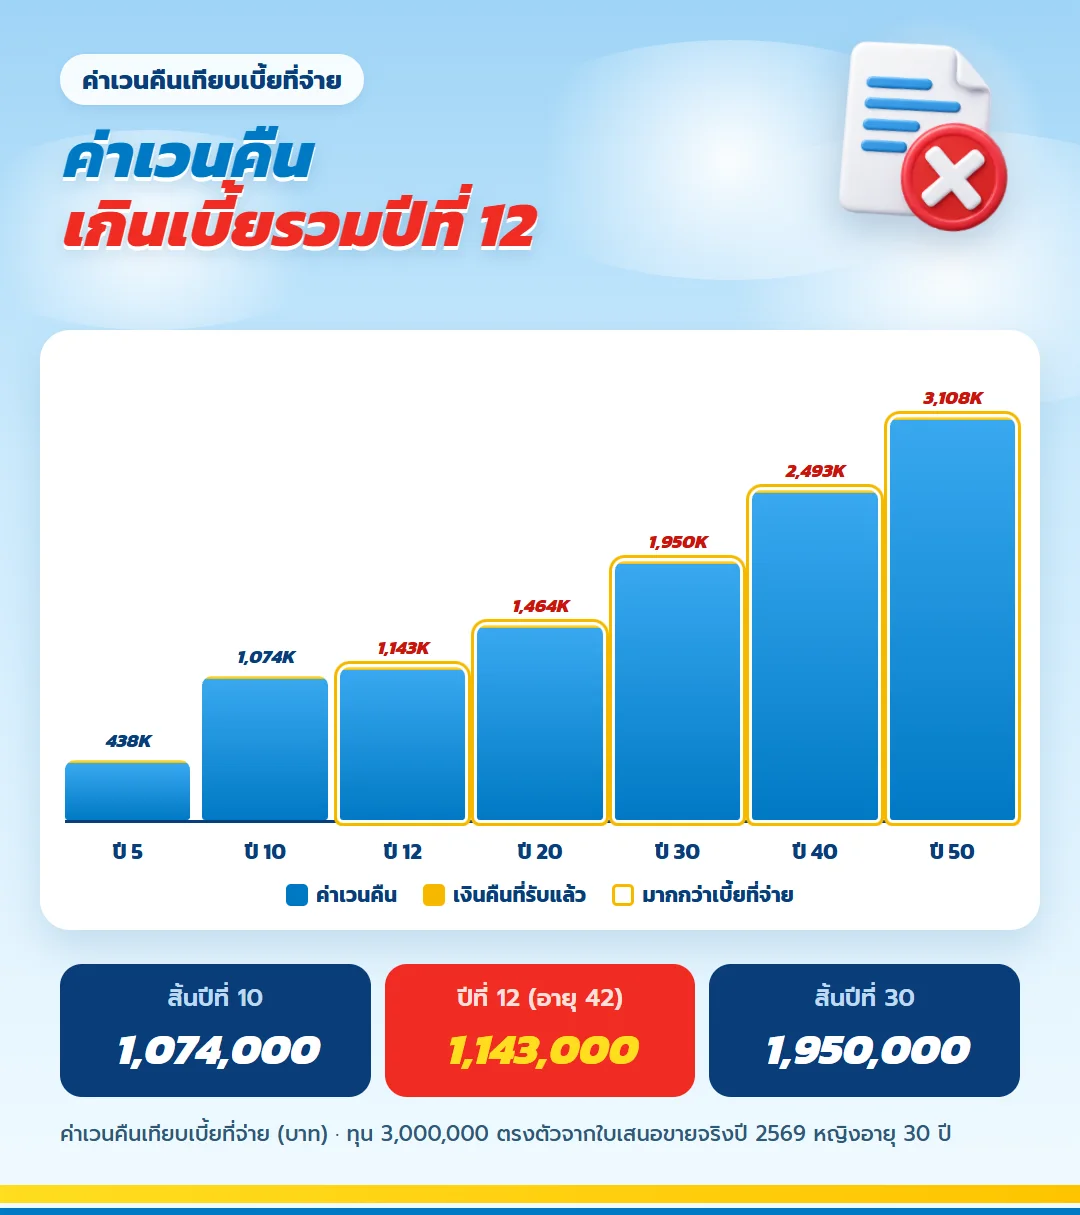
ค่าเวนคืนช่วงแรกต่ำกว่าเบี้ยที่จ่าย และเกินเบี้ยรวม 1,113,000 บาทครั้งแรกเมื่อสิ้นปีที่ 12 คืออายุ 42 หลังจากนั้นค่าเวนคืนโตต่อทุกปีแม้หยุดจ่ายเบี้ยแล้ว
คำว่า “หยุดจ่าย” ในที่นี้หมายถึงชำระครบระยะ 10 ปีตามเงื่อนไข ไม่ได้หมายถึงหยุดส่งเองก่อนครบกำหนด เมื่อชำระครบแล้วผู้เอาประกันไม่มีเบี้ยงวดใหม่ แต่สัญญายังคงเดินต่อถึงอายุ 85 ความต่างของสองสถานการณ์นี้สำคัญมาก และควรถามให้เข้าใจก่อนเลือกแบบจ่ายสั้น
| สิ้นปีที่ | อายุ | ค่าเวนคืน (ทุน 3,000,000) |
| 2 | 32 | 51,000 |
| 5 | 35 | 438,000 |
| 10 | 40 | 1,074,000 |
| 12 | 42 | 1,143,000 |
| 20 | 50 | 1,464,000 |
| 30 | 60 | 1,950,000 |
| 40 | 70 | 2,493,000 |
| 50 | 80 | 3,108,000 |
ลดหย่อนภาษีได้เท่าไร
เบี้ยปีละ 111,300 บาทเกินเพดานหมวดเบี้ยประกันชีวิต จึงใช้สิทธิได้เต็ม 100,000 บาทต่อปี ตลอด 10 ปีที่จ่าย ขั้นภาษี 20% ลดภาษีได้ปีละ 20,000 บาท รวม 200,000 บาท ขั้น 30% ลดได้ปีละ 30,000 บาท รวม 300,000 บาท
สิทธิภาษีขึ้นกับเงินได้ ฐานภาษี และสิทธิอื่นของแต่ละคน จึงควรมองเป็นผลประกอบ ไม่ใช่เหตุผลเดียวในการซื้อ คนที่ไม่มีภาษีต้องชำระไม่ได้ประโยชน์จากส่วนนี้ แต่ยังได้รับความคุ้มครองตามสัญญา ส่วนผู้ใช้สิทธิควรเก็บเอกสารและตรวจเงื่อนไขของปีภาษีนั้นก่อนยื่น
ขั้นตอนตรวจใบเสนอขายก่อนลงชื่อ
เริ่มจากเช็กชื่อแบบ เพศ อายุ ทุน และเบี้ยว่าตรงข้อมูลผู้สมัคร แล้วดูตารางผลประโยชน์ตั้งแต่ปีแรกถึงอายุ 85 ตรวจว่าทุนชีวิตเพิ่มเมื่อใด ค่าเวนคืนช่วงต้นเป็นเท่าไร และเงินครบสัญญาตรงกับที่เข้าใจหรือไม่ หากมีถ้อยคำไหนไม่ชัดควรถามจนสามารถอธิบายให้คนในบ้านฟังได้เอง
- อ่านหน้าสรุปผลประโยชน์ควบคู่กับข้อยกเว้น
- ตรวจระยะชำระเบี้ยและวันที่ครบกำหนดของแต่ละงวด
- แจ้งข้อมูลสุขภาพตามจริงและรอผลพิจารณาของบริษัท
- บอกผู้รับประโยชน์ว่าจัดเก็บกรมธรรม์ไว้ที่ใด
ข้อควรรู้
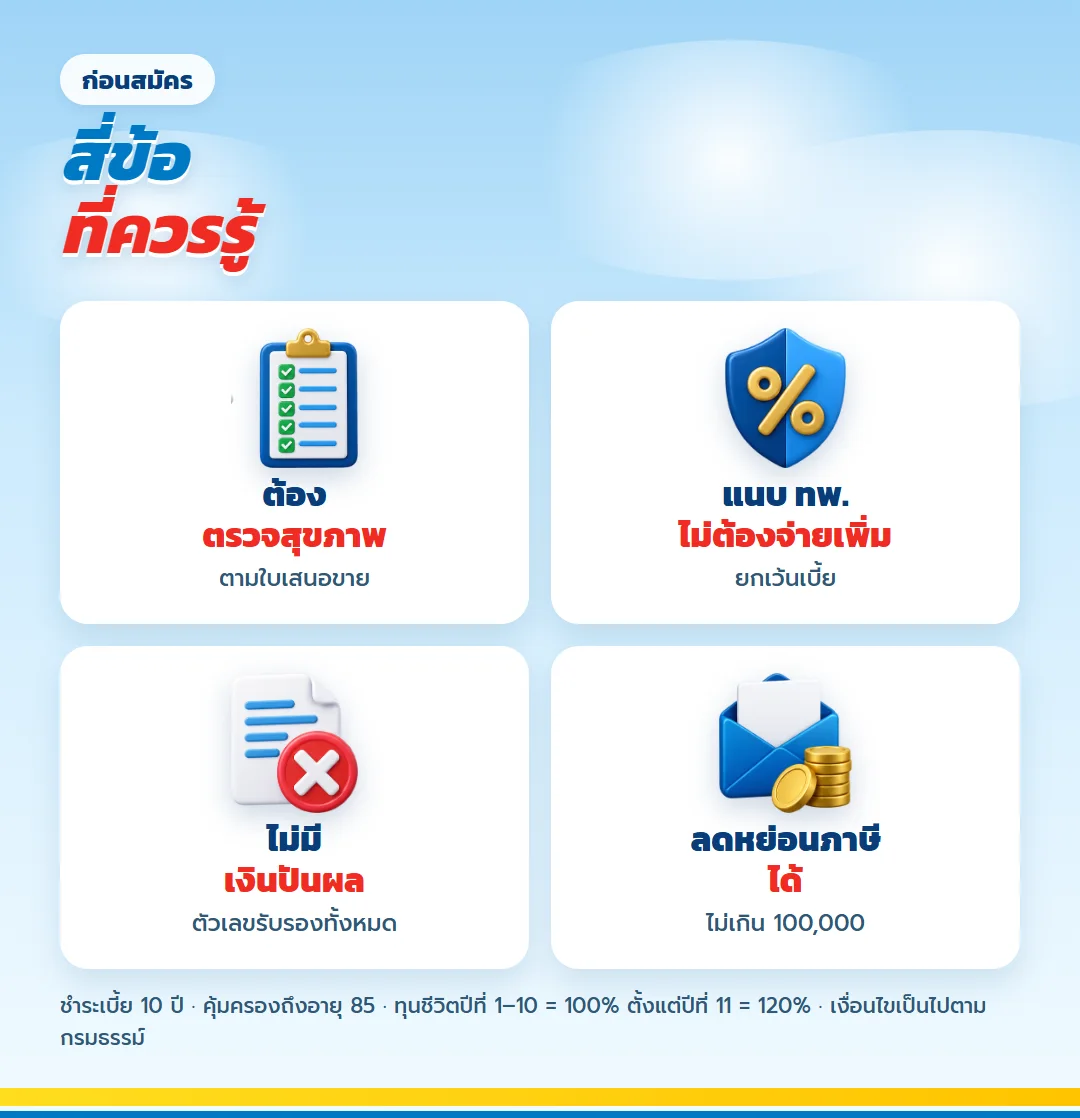
- ใบเสนอขายระบุว่าเป็นแบบต้องตรวจสุขภาพ
- แนบสัญญา ทพ. ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง โดยไม่ต้องจ่ายเบี้ยเพิ่ม
- แบบนี้ไม่มีเงินปันผล
- เบี้ยลดหย่อนภาษีหมวดประกันชีวิตได้ตามจ่ายจริง ไม่เกิน 100,000 บาทต่อปี
คำถามที่พบบ่อย
ธนทรัพย์ 85/10 ดีไหม?
เหมาะกับคนที่อยากวางทุนชีวิตก้อนใหญ่ จ่ายเบี้ยจบในช่วงที่รายได้ดี แล้วคุ้มครองต่อเนื่องถึงอายุ 85 ถ้าต้องการเงินคืนระหว่างทาง ควรดูทางเลือกที่มีจังหวะรับเงินตรงความต้องการมากกว่า
ทุนขั้นต่ำเท่าไร?
ทุนประกันขั้นต่ำ 300,000 บาท รับอายุ 0–70 ปี ทุนที่เหมาะควรพิจารณาจากภาระจริงและงบที่ชำระต่อเนื่องได้
ประกันชีวิต คุ้มครองถึงอายุ 85 ได้เงินคืนไหม?
ไม่มีเงินคืนระหว่างทาง ได้เงินก้อน 120% ของทุนเมื่ออยู่ครบอายุ 85 ตามเงื่อนไขของสัญญา
อายุหรือเพศอื่นเบี้ยเท่าไร?
เบี้ยขึ้นกับอายุ เพศ และทุน ทุนตั้งแต่ 1 ล้านได้ส่วนลดเบี้ย ตัวแทนต้องคำนวณจากระบบของบริษัทตามข้อมูลจริง
ชำระครบแล้วต้องทำอะไรต่อ?
เก็บเอกสารไว้ ทบทวนผู้รับประโยชน์เมื่อครอบครัวเปลี่ยน และตรวจข้อมูลติดต่อให้บริษัทติดต่อได้ ความคุ้มครองเดินต่อโดยไม่มีเบี้ยงวดใหม่ตามระยะที่กำหนด
ข้อกำหนดและคำเตือน
- เคสหลักเป็นตัวเลขตรงตัวจากใบเสนอขายปี 2569 ผู้หญิงอายุ 30 ปี ทุน 3,000,000 บาท
- ตารางเบี้ยตามอายุมาจากระบบคำนวณเบี้ยของบริษัท รวมส่วนลดทุนสูงแล้ว
- ทุนชีวิตจ่ายจำนวนที่มากกว่าระหว่างความคุ้มครองตามปีกับค่าเวนคืน
- ประกันชีวิตไม่ใช่เงินฝาก
จ่ายจบเร็ว คุ้มครองยาว
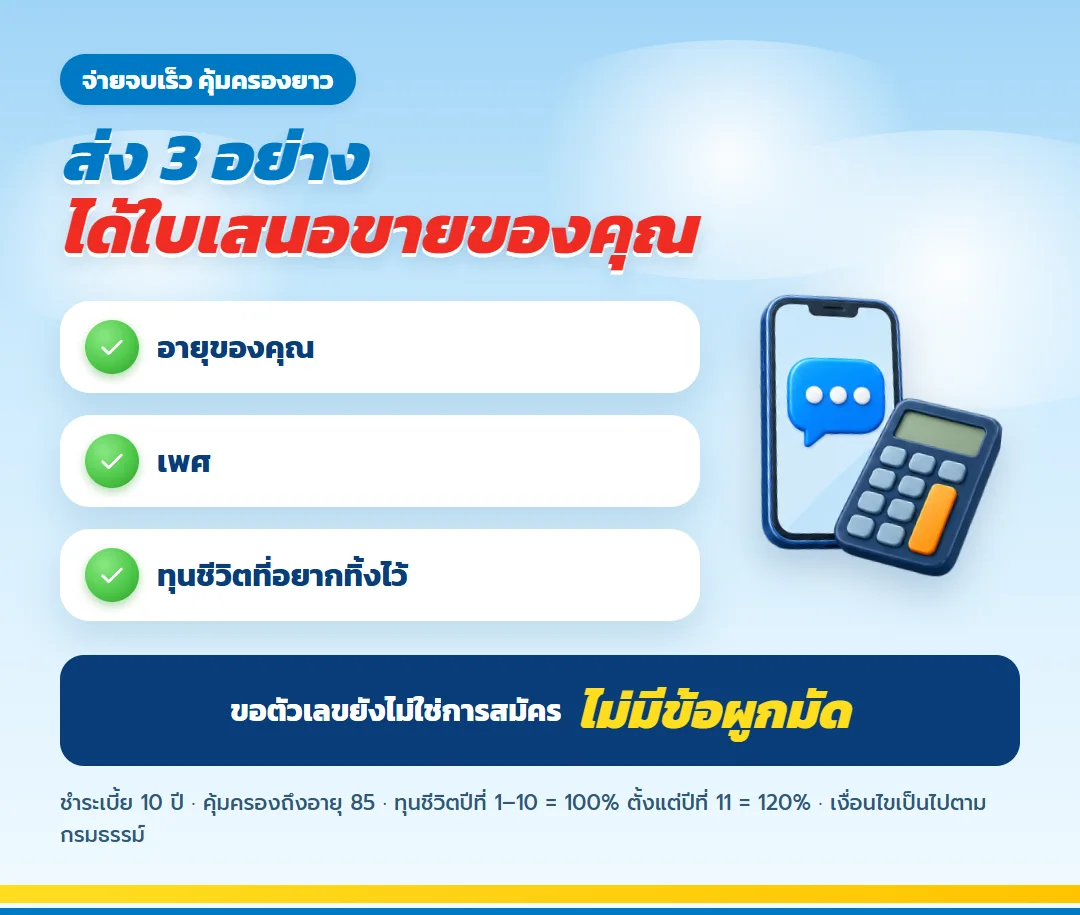
ส่งอายุ เพศ และทุนชีวิตที่อยากทิ้งไว้ให้ครอบครัว ตัวแทนจะทำใบเสนอขายให้เห็นทุกปี ขอตัวเลขได้โดยไม่มีข้อผูกมัด
อย่าเริ่มการคุยด้วยคำถามว่าเบี้ยต่ำสุดเท่าไร ให้เริ่มจากเงินก้อนที่บ้านยังขาดและช่วงชีวิตที่ต้องมีความคุ้มครอง จากนั้นค่อยปรับทุนให้ลงตัวกับงบ วิธีนี้ทำให้ใบเสนอขายเป็นคำตอบของโจทย์ครอบครัว ไม่ใช่เพียงตารางผลิตภัณฑ์ที่มีตัวเลขจำนวนมาก
เมื่อเทียบหลายทุน ให้เปรียบเทียบจากเอกสารของบริษัททีละทุน เพราะส่วนลดทำให้เบี้ยไม่ได้เพิ่มเป็นเส้นตรง อ่านยอดชำระรวม ค่าเวนคืนช่วงต้น และทุนชีวิตหลังชำระครบพร้อมกัน หากเลือกจากเบี้ยรายปีเพียงคอลัมน์เดียว อาจมองข้ามความเสี่ยงของการหยุดกลางทางหรือได้ทุนต่ำกว่าภาระจริง
คนในบ้านควรได้เห็นสรุปก่อนสมัครด้วย ลองอธิบายว่าใครเป็นผู้รับประโยชน์ เงินก้อนมีไว้ทำอะไร และกรมธรรม์อยู่ที่ไหน หากอธิบายไม่ได้ แปลว่ายังมีส่วนที่ต้องถาม การเข้าใจร่วมกันสำคัญกว่าการจำศัพท์ประกัน เพราะวันที่ต้องใช้สิทธิ ผู้ดำเนินการอาจไม่ใช่ผู้ที่นั่งฟังตอนซื้อ
ประกันชีวิต คุ้มครองถึงอายุ 85 เหมาะกับผู้ที่ต้องการให้ทุนอยู่ยาวและยอมรับว่าไม่มีเงินคืนระหว่างทาง ผู้ที่อยากรับเงินเป็นช่วงควรบอกตัวแทนตรง ๆ เพื่อเทียบทางเลือกให้เข้ากับจังหวะใช้เงิน การเลือกแบบที่หน้าที่ตรงเป้าหมายย่อมสำคัญกว่าการเลือกเพราะคำว่า “จ่ายจบเร็ว” เพียงอย่างเดียว
หน้านี้อธิบาย ธนทรัพย์ 85/10 และไม่ใช่แบบฟอร์มทำประกันออนไลน์ โปรดขอใบเสนอขายจากตัวแทนก่อนตัดสินใจ
ทำประกันออนไลน์ ธนทรัพย์ 85/10 เมื่อพร้อมแล้ว
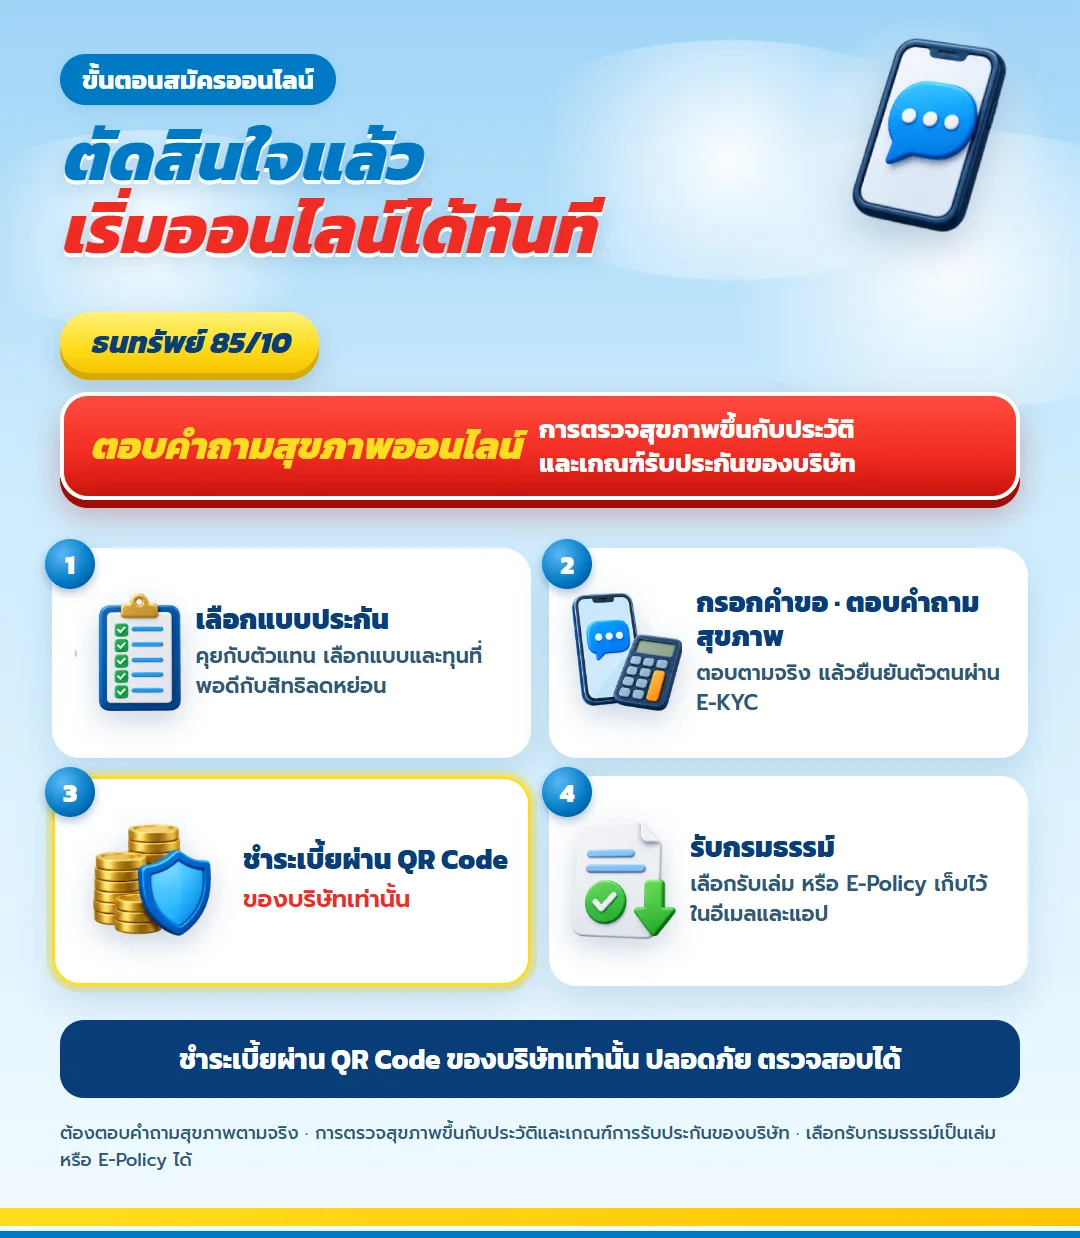
เมื่อตัดสินใจแล้ว ธนทรัพย์ 85/10 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้