มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับคนทำงานประจำที่ยังใช้สิทธิลดหย่อนประกันชีวิตไม่เต็ม จ่ายเบี้ย 3 ปี รับเงินคืนทุกปี ปีที่ 10 รับ 306% ของทุน
ใกล้สิ้นปีทีไร หลายคนเพิ่งนึกได้ว่าสิทธิลดหย่อนเบี้ยประกันชีวิตปีนี้ยังใช้ไม่เต็ม มันนี่ ฟิต เวลท์ตี้ 10/3 ออกแบบมาให้คนทำงานประจำกลุ่มนี้จ่ายเบี้ยจบใน 3 ปี แล้วรับเงินคืนทุกปีไปจนครบสัญญา
แบบนี้ไม่ได้ตั้งใจให้เป็นเครื่องมือลดภาษีอย่างเดียว เงินที่จ่ายเข้าไปกลับออกมาเป็นเงินคืนตั้งแต่สิ้นปีแรก และปีสุดท้ายมีเงินก้อนรออยู่ บทความนี้เดินไปตามหมุดเวลาของแบบทีละช่วง ตั้งแต่วันที่เริ่มจ่ายจนถึงวันที่เงินก้อนสุดท้ายเข้าบัญชี
มันนี่ ฟิต เวลท์ตี้ 10/3 ประกันออมทรัพย์จ่ายสั้น ที่ปล่อยให้เงินคืนทำงานต่อ
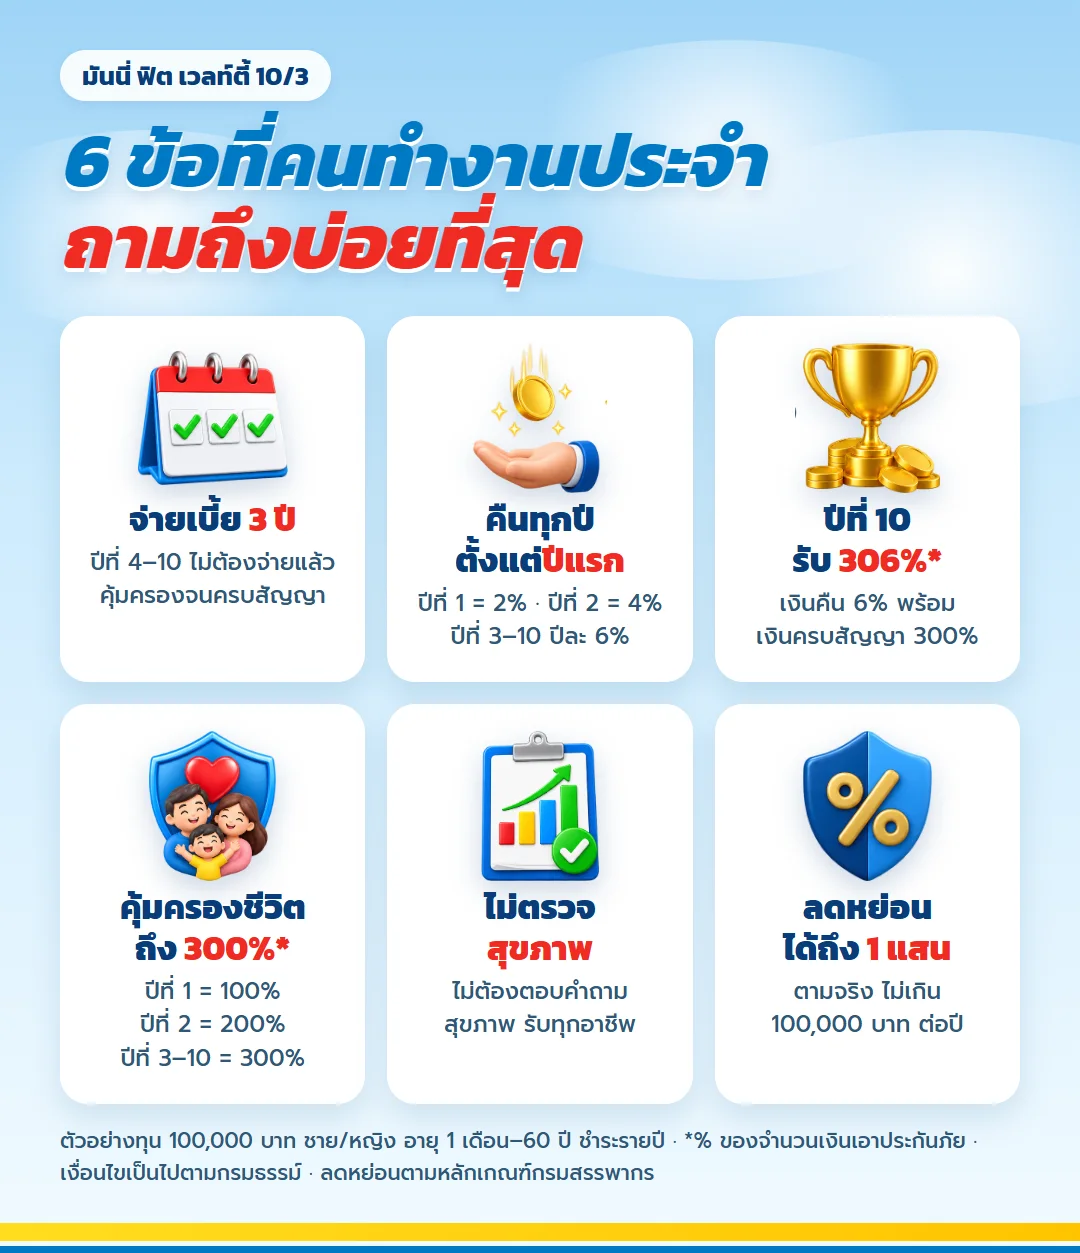
ถ้าเล่าให้สั้นที่สุด ชื่อ 10/3 บอกทุกอย่างอยู่แล้ว เป็นประกันออมทรัพย์ 10 ปี ที่ชำระเบี้ยแค่ 3 ปี ที่เหลือคือรายละเอียดว่าเงินกลับมาหาคุณตอนไหนบ้าง
- ชำระเบี้ยปีละครั้ง 3 ปี แล้วคุ้มครองต่อจนครบ 10 ปี
- เงินคืนทุกปีตั้งแต่สิ้นปีแรก ปีที่ 1 ได้ 2% ปีที่ 2 ได้ 4% ปีที่ 3 ถึง 10 ได้ปีละ 6% ของทุนประกัน
- ครบสัญญารับ 300% ของทุนประกัน พร้อมเงินคืนปีที่ 10 อีก 6% รวมปีสุดท้าย 306%
- คุ้มครองชีวิต 100% ในปีแรก 200% ในปีที่ 2 และ 300% ตั้งแต่ปีที่ 3 ถึงปีที่ 10
- ไม่ต้องตรวจสุขภาพ และไม่ต้องตอบคำถามสุขภาพ
- เบี้ยนำไปลดหย่อนภาษีได้ตามจริง ไม่เกิน 100,000 บาทต่อปี ตามหลักเกณฑ์กรมสรรพากร
ตัวเลขเปอร์เซ็นต์ทั้งหมดคิดจากทุนประกัน และเป็นเงินที่ระบุไว้ในกรมธรรม์ ไม่ได้ขึ้นกับผลการลงทุนหรือเงินปันผล ก่อนไปถึงตัวเลข มาดูกันก่อนว่าใครสมัครได้บ้าง
แผนภาพผลประโยชน์ มันนี่ ฟิต เวลท์ตี้ 10/3 ตลอด 10 ปี
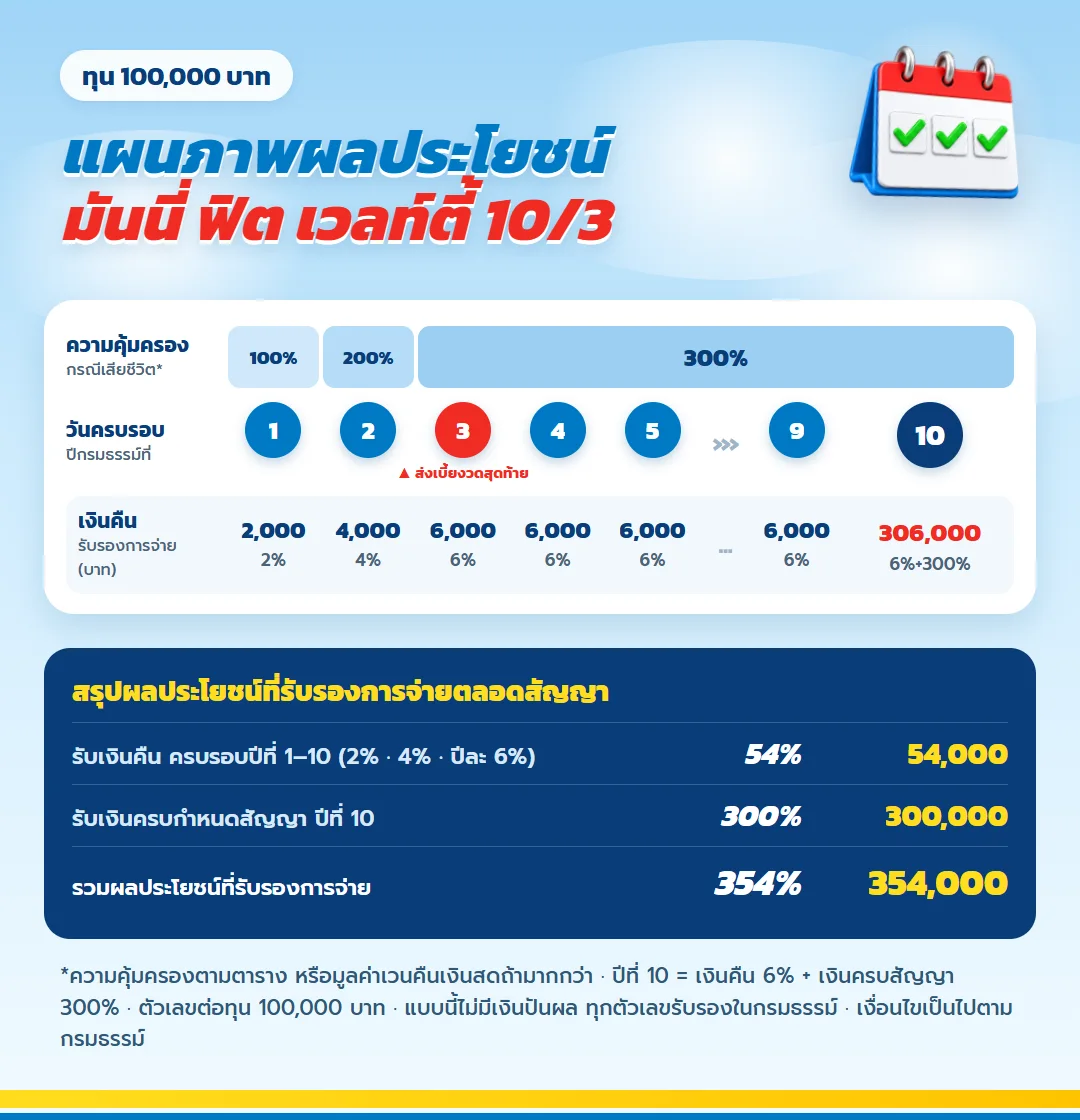
ภาพนี้วางทั้ง 10 ปีไว้ในแผ่นเดียว วงสีแดงคือปีที่ 3 ซึ่งเป็นงวดสุดท้าย เงินคืนเข้าตั้งแต่ครบรอบปีแรก และปีที่ 10 ได้เงินคืนพร้อมเงินครบสัญญา
| ผลประโยชน์ที่รับรองการจ่าย | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีที่ 1 (2%) ปีที่ 2 (4%) และปีที่ 3 ถึง 10 ปีละ 6% | 54% | 54,000 |
| เงินครบกำหนดสัญญา ปีที่ 10 | 300% | 300,000 |
| รวมตลอดสัญญา | 354% | 354,000 |
แบบนี้ไม่มีเงินปันผล ตัวเลขทุกบรรทัดในตารางจึงเป็นเงินที่กรมธรรม์รับรองการจ่ายทั้งหมด
ใครสมัครได้ และมีเงื่อนไขอะไรที่ต้องรู้ก่อน
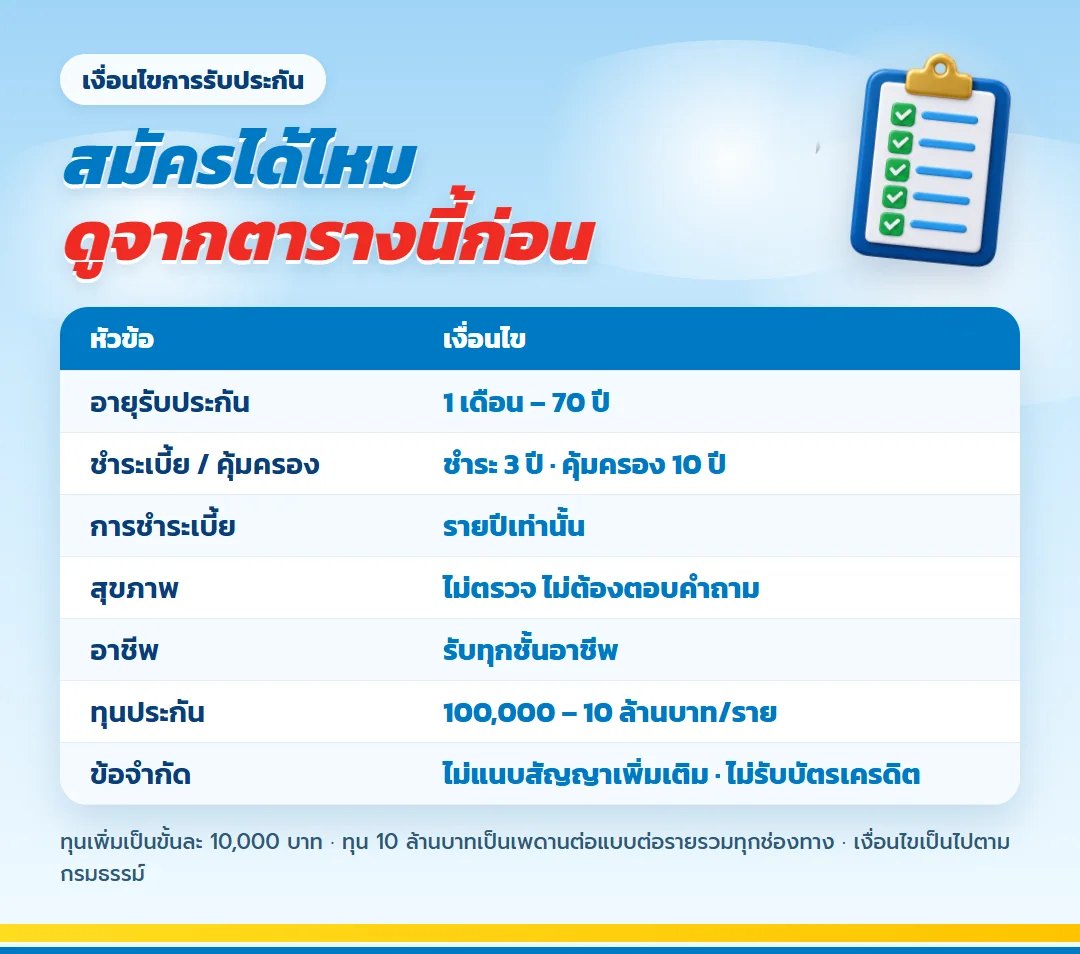
| หัวข้อ | เงื่อนไข |
| อายุรับประกัน | 1 เดือน ถึง 70 ปี ทุกชั้นอาชีพ |
| ระยะชำระเบี้ยและคุ้มครอง | ชำระ 3 ปี คุ้มครอง 10 ปี ชำระแบบรายปีเท่านั้น |
| สุขภาพ | ไม่ตรวจสุขภาพ ไม่ต้องตอบคำถามสุขภาพ |
| ทุนประกัน | ขั้นต่ำ 100,000 บาท สูงสุด 10 ล้านบาทต่อราย เพิ่มเป็นขั้นละ 10,000 บาท |
| ข้อจำกัด | แนบสัญญาเพิ่มเติมไม่ได้ และชำระด้วยบัตรเครดิตไม่ได้ |
สองบรรทัดสุดท้ายสำคัญกว่าที่คิด คนที่ตั้งใจจะรูดบัตรเพื่อเก็บแต้มต้องเตรียมโอนเงินแทน ส่วนใครอยากได้ความคุ้มครองสุขภาพพ่วงไปด้วย ต้องแยกไปทำอีกฉบับ แบบนี้ทำหน้าที่ออมเงินกับคุ้มครองชีวิตเท่านั้น
คนทำงานประจำแบบไหนที่แบบนี้เข้าทาง
ถ้าอ่านแล้วตรงกับตัวเองสักสองข้อ แบบนี้น่าจะคุ้มกับการขอตัวเลขมาดู
- มีเงินได้สุทธิถึงขั้นเสียภาษีแล้ว และยังใช้สิทธิลดหย่อนเบี้ยประกันชีวิตไม่ครบ 100,000 บาท
- มีเงินเก็บพอจ่ายก้อนเดียวต่อปีได้สามปีติดกัน โดยไม่ต้องแตะเงินสำรองฉุกเฉิน
- อยากได้ประกันออมทรัพย์จ่ายสั้น ที่รู้ตัวเลขเงินคืนล่วงหน้าทุกปี ไม่ต้องลุ้นผลตอบแทน
- ไม่อยากลางานไปตรวจร่างกาย แบบนี้ไม่ต้องตรวจสุขภาพเลย
ปีที่ 1 ถึง 3 ช่วงที่จ่ายเบี้ย และได้ใช้สิทธิลดหย่อนภาษีทุกปีที่จ่าย
ตัวอย่างจากเอกสารของแบบ ทุนประกัน 100,000 บาท ชายหรือหญิงอายุ 1 เดือนถึง 60 ปี เบี้ยปีละ 98,300 บาท จ่าย 3 ปี รวม 294,900 บาท
เบี้ยปีละ 98,300 บาทอยู่ในเพดานลดหย่อนภาษีประกันชีวิต 100,000 บาทพอดี ถ้ายังไม่มีกรมธรรม์ประกันชีวิตฉบับอื่นใช้สิทธิอยู่ ใช้ได้เต็มจำนวนทั้งสามปี สำหรับคนที่มองหาประกันลดหย่อนภาษีแบบจ่ายจบเร็ว ข้อนี้ตอบโจทย์ตรง ๆ เงินที่ได้กลับมาจากภาษีขึ้นกับอัตราภาษีขั้นสูงสุดของคุณ
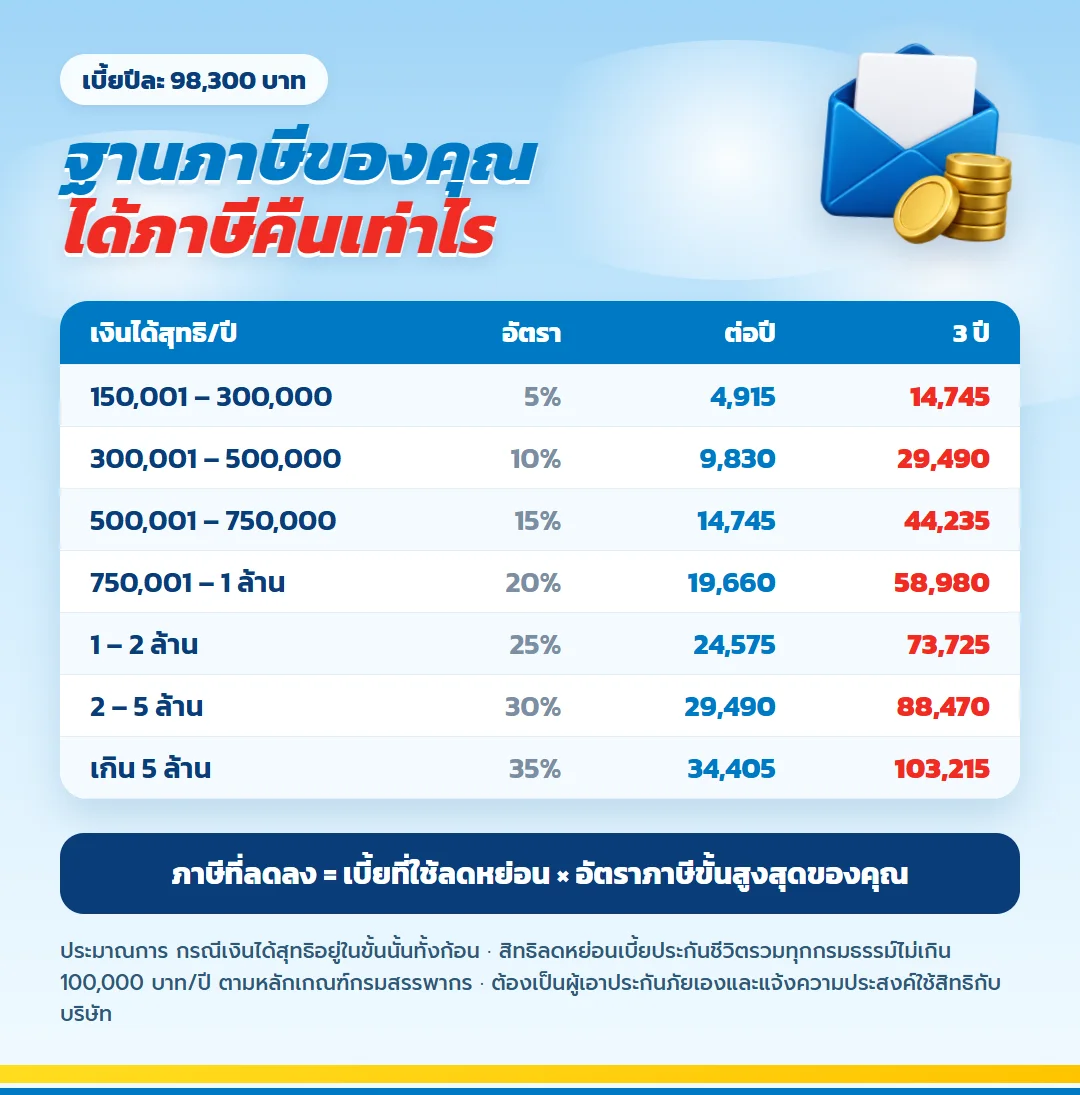
ยกตัวอย่างคนที่เงินได้สุทธิอยู่ในขั้น 20% ใช้สิทธิลดหย่อนเบี้ย 98,300 บาท ภาษีจะลดลงประมาณ 19,660 บาทต่อปี สามปีรวมราว 58,980 บาท ตัวเลขนี้เป็นการประมาณการ ถ้าเงินได้ของคุณคาบเกี่ยวสองขั้น ภาษีที่ลดได้จริงจะต่ำกว่านี้เล็กน้อย
ปีที่ 4 ถึง 9 หยุดจ่ายแล้ว แต่เงินคืนทุกปียังเข้าตามนัด
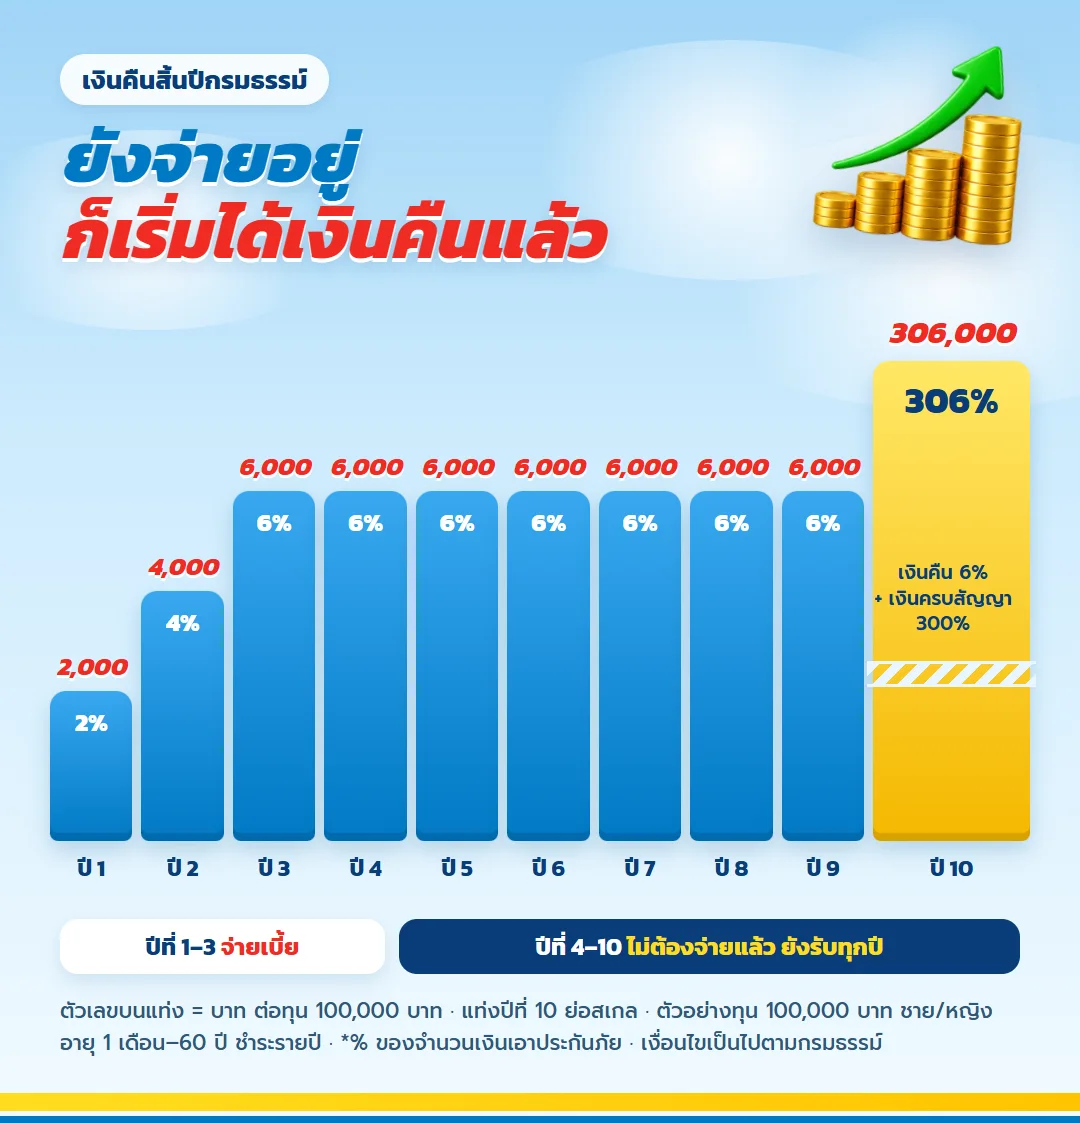
ช่วงนี้เป็นช่วงที่หลายคนชอบที่สุด เพราะไม่มีบิลเบี้ยประกันเข้ามาแล้ว แต่ยังมีเงินคืนทุกปีปีละ 6% ของทุน ในเคสตัวอย่างคือปีละ 6,000 บาท
เงินคืนจากช่วงชำระเบี้ยสามปีแรกรวม 12,000 บาท บวกอีกหกปีในช่วงนี้อีก 36,000 บาท ก่อนถึงปีสุดท้ายคุณได้รับเงินคืนไปแล้ว 48,000 บาท จะเก็บไว้ต่อยอด หรือใช้เป็นเงินท่องเที่ยวปลายปีก็ได้
ระหว่างทาง ความคุ้มครองชีวิตก็ยังทำงานอยู่ ตั้งแต่ปีที่ 3 เป็นต้นไปถ้าเสียชีวิต ครอบครัวรับ 300% ของทุน หรือมูลค่าเวนคืนเงินสดถ้ามากกว่า แล้วปีที่ 10 ล่ะ มีอะไรรออยู่
ปีที่ 10 วันที่เงินสองก้อนมาถึงพร้อมกัน
ปีสุดท้ายของสัญญา คุณได้ทั้งเงินคืนประจำปี 6% และเงินครบสัญญา 300% รวม 306% ของทุน ในเคสตัวอย่างคือ 306,000 บาท ตารางผลประโยชน์ด้านล่างรวมทุกปีไว้ให้แล้ว
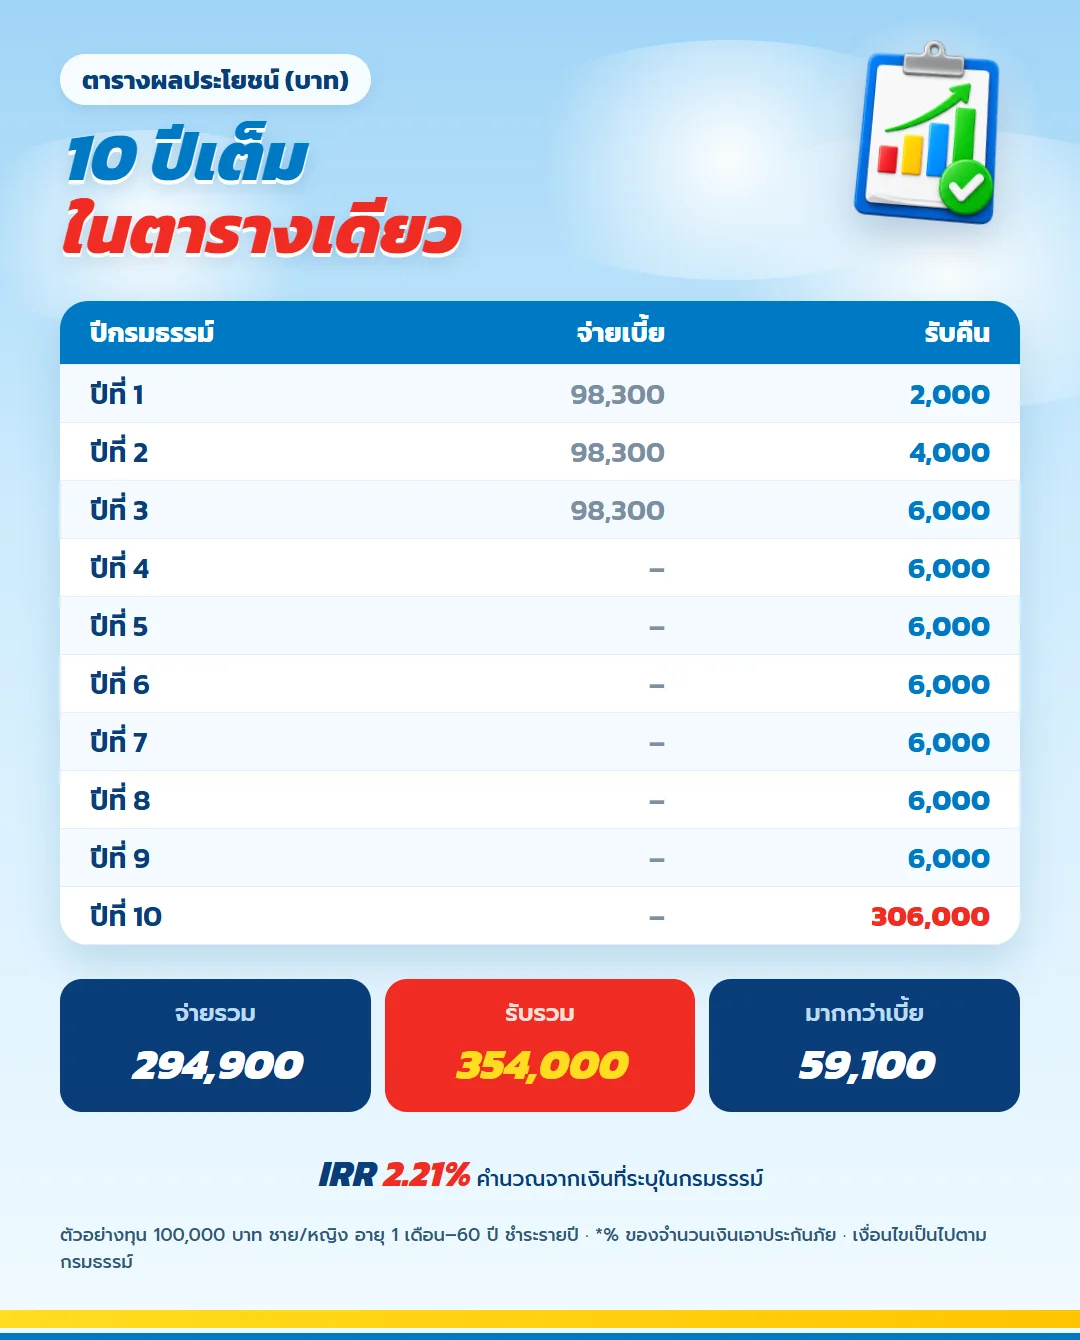
| ปีกรมธรรม์ | เบี้ยที่จ่าย (บาท) | เงินที่รับ (บาท) |
| ปีที่ 1 | 98,300 | 2,000 |
| ปีที่ 2 | 98,300 | 4,000 |
| ปีที่ 3 | 98,300 | 6,000 |
| ปีที่ 4 ถึง 9 | ไม่ต้องจ่าย | ปีละ 6,000 (รวม 36,000) |
| ปีที่ 10 | ไม่ต้องจ่าย | 306,000 |
| รวม | 294,900 | 354,000 |
รับรวม 354,000 บาท มากกว่าเบี้ยที่จ่าย 59,100 บาท คิดเป็นผลตอบแทนเฉลี่ยต่อปี (IRR) 2.21% คำนวณจากเงินที่ระบุในกรมธรรม์ ยังไม่รวมภาษีที่ลดลงจากสิทธิลดหย่อนในสามปีแรก
ถ้าเลือกทุนตั้งแต่ 1 ล้านบาทขึ้นไป อัตราเบี้ยจะมีส่วนลด 8 บาทต่อทุน 1,000 บาท ผลตอบแทนเฉลี่ยต่อปีขยับขึ้นเป็น 2.31% สำหรับผู้เอาประกันอายุ 1 เดือนถึง 60 ปี แต่สิทธิลดหย่อนภาษียังอยู่ที่ไม่เกิน 100,000 บาทต่อปีเท่าเดิม
สามเรื่องที่คนทำงานประจำถามก่อนตัดสินใจ
เบี้ยปีละเกือบแสน ทำไมทุนประกันแค่แสนเดียว
ทุนประกันเป็นฐานที่ใช้คำนวณผลประโยชน์ ไม่ใช่เงินที่คุณจะได้รับ แบบออมทรัพย์ที่จ่ายสั้นและคืนเงินสูงจะมีเบี้ยใกล้กับทุนเสมอ ตัวเลขที่ควรดูจึงเป็นเงินรับรวม 354% ของทุน เทียบกับเบี้ยที่จ่ายจริง
จ่ายรายปีก้อนเดียว ไม่แบ่งจ่ายรายเดือนได้ไหม
ชำระได้เฉพาะรายปี และไม่รับบัตรเครดิต จึงเหมาะกับคนที่วางแผนเงินก้อนไว้ล่วงหน้า เช่น กันจากโบนัสปลายปี ถ้าเงินเดือนเป็นรายรับหลักทางเดียว ลองตั้งทุนให้เบี้ยต่อปีไม่เกินเงินที่เก็บได้จริงในหนึ่งปี
ถ้ามีเหตุต้องใช้เงินก่อนครบสัญญา
ขอเวนคืนกรมธรรม์ได้ แต่ในช่วงต้นสัญญามูลค่าเวนคืนอาจต่ำกว่าเบี้ยที่จ่ายไป และสิทธิลดหย่อนที่ใช้ไปแล้วอาจต้องนำกลับไปคำนวณภาษีตามหลักเกณฑ์กรมสรรพากร ทางออกที่ดีกว่าคือกันเงินสำรองให้พอก่อนเริ่ม แล้วขอดูมูลค่าเวนคืนรายปีในใบเสนอขายประกอบการตัดสินใจ
คำถามที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต เวลท์ตี้ 10/3
เงินคืนทุกปีได้รับตอนไหน
ได้รับทุกสิ้นปีกรมธรรม์ เริ่มตั้งแต่สิ้นปีที่ 1 ไปจนถึงปีที่ 10 ตราบที่กรมธรรม์ยังมีผลบังคับ
อายุ 61 ถึง 70 ปี สมัครได้ไหม
สมัครได้ แบบรับประกันถึงอายุ 70 ปี แต่อัตราเบี้ยของช่วงอายุนี้ต่างจากตัวอย่างในบทความ ควรขอใบเสนอขายตามอายุจริง
ทำให้ลูกหรือพ่อแม่ แล้วเอาไปลดหย่อนภาษีของตัวเองได้ไหม
สิทธิลดหย่อนเบี้ยประกันชีวิตใช้กับกรมธรรม์ที่ผู้มีเงินได้เป็นผู้เอาประกันภัยเอง ถ้าต้องการใช้สิทธิลดหย่อน คุณต้องเป็นผู้เอาประกันภัยในกรมธรรม์ฉบับนั้น
ไม่ต้องตรวจสุขภาพจริงหรือ
จริง แบบนี้ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ การพิจารณารับประกันยังเป็นไปตามหลักเกณฑ์ของบริษัท
ทำหลายฉบับรวมกันได้สูงสุดเท่าไร
ทุนประกันรวมสูงสุด 10 ล้านบาทต่อแบบต่อราย รวมทุกช่องทาง
เงื่อนไขและข้อควรทราบ
- ตัวเลขในบทความเป็นตัวอย่างทุน 100,000 บาท ชายหรือหญิงอายุ 1 เดือนถึง 60 ปี ชำระรายปี เบี้ยจริงขึ้นกับอายุและทุนประกันที่เลือก
- ผลประโยชน์ทุกรายการคิดเป็นเปอร์เซ็นต์ของจำนวนเงินเอาประกันภัย ตามที่ระบุในกรมธรรม์
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร ภาษีที่ลดลงในบทความเป็นการประมาณการ
- ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัยทุกครั้ง
เริ่มจากส่งข้อมูล 3 อย่าง แล้วรอดูตัวเลขของคุณเอง
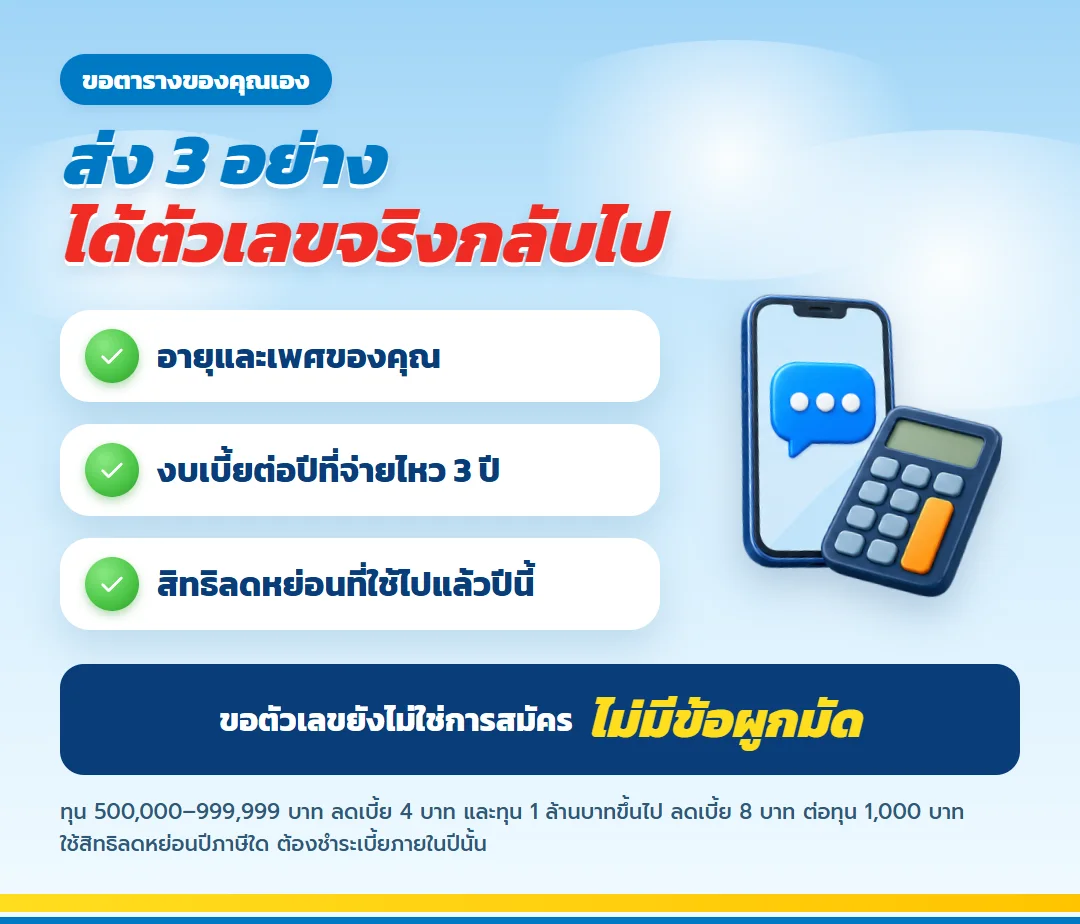
บอกอายุกับเพศของคุณ งบเบี้ยต่อปีที่จ่ายไหวต่อเนื่อง 3 ปี และยอดเบี้ยประกันชีวิตที่ใช้สิทธิลดหย่อนภาษีไปแล้วในปีนี้ ตัวแทนจะส่งใบเสนอขายพร้อมตารางผลประโยชน์รายปี และช่วยดูว่าสิทธิที่เหลือของคุณควรใช้ทุนเท่าไร
การขอตัวเลขยังไม่ใช่การสมัคร ไม่มีข้อผูกมัด ถ้าตั้งใจใช้สิทธิของปีนี้ ไม่ต้องรอถึงเดือนสุดท้าย เริ่มเร็วจะมีเวลาเทียบทุนและเตรียมเงินได้สบายกว่า ขอแค่ชำระเบี้ยให้ทันภายในวันที่ 31 ธันวาคม
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด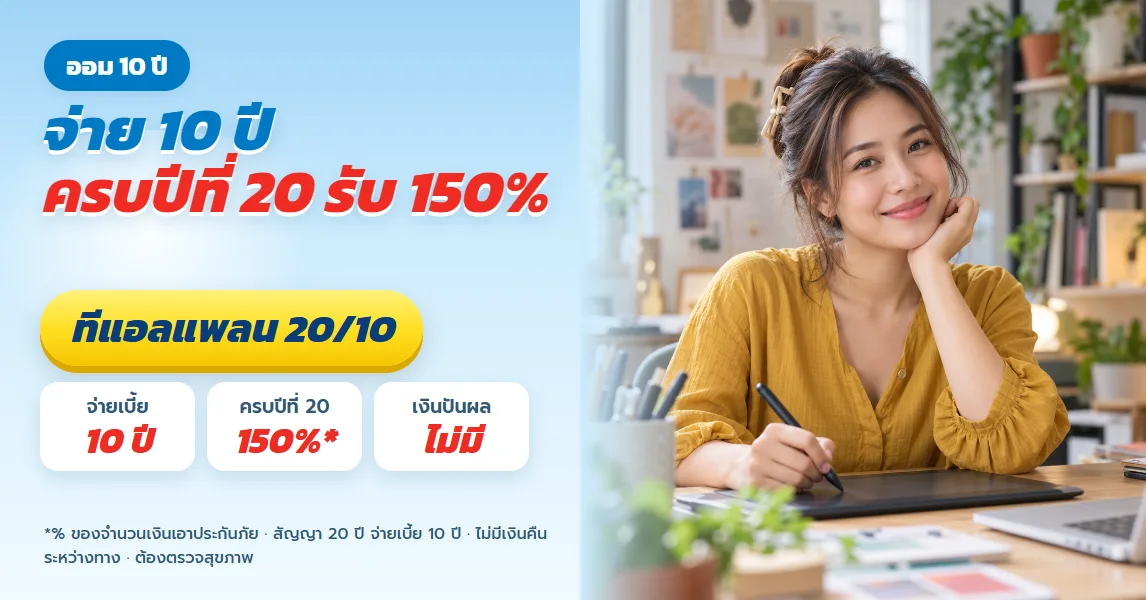
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้