เงินปันผลประกันออมทรัพย์ ไทยประกันชีวิต อ่านหนังสือแจ้งยอดให้เข้าใจ ผ่านเคสคุณนภา
เล่าผ่านเคสสมมติของคนที่เพิ่งได้หนังสือแจ้งยอดเงินปันผลประจำปี ตัวเลขคิดจากอะไร ทำไมไม่ตรงใบเสนอขาย และกองเงินของไทยประกันชีวิตลงทุนอยู่ที่ไหน
เงินปันผลประกันออมทรัพย์ของไทยประกันชีวิตคำนวณจากกองเงินกองเดียว และบริษัทเปิดเผยทุกปีว่ากองนี้ได้ผลตอบแทนเท่าไร ลงทุนในอะไร หน้านี้เล่าผ่านเคสสมมติของคนที่เพิ่งได้หนังสือแจ้งยอดประจำปี แล้วอยากเข้าใจว่าตัวเลขเงินปันผลในนั้นมาจากไหน
ตัวเลขทุกตัวอ้างอิงข้อมูลที่บริษัทเผยแพร่บนเว็บไซต์ทางการ อัปเดตล่าสุด 7 กันยายน 2569 สัดส่วนการลงทุนเป็นข้อมูล ณ 31 สิงหาคม 2569 และจะปรับตามเมื่อบริษัทประกาศใหม่
เคสสมมติ คุณนภา กับหนังสือแจ้งยอดประจำปี
คุณนภาทำประกันออมทรัพย์แบบมีเงินปันผลไว้หลายปีก่อน ทุกวันครบรอบปีกรมธรรม์จะมีหนังสือแสดงข้อมูลกรมธรรม์ส่งมาที่บ้าน ในนั้นมีบรรทัดเงินปันผลระหว่างสัญญา และบรรทัดเงินปันผลที่สะสมรอจ่ายตอนครบสัญญา
ปีนี้เธอสงสัยสามเรื่อง ตัวเลขนี้คิดจากอะไร ทำไมไม่เท่ากับตัวอย่างในใบเสนอขายตอนสมัคร และจะรู้ได้อย่างไรว่าบริษัทบริหารเงินก้อนนี้ดีแค่ไหน สามคำถามนี้ตอบได้จากข้อมูลที่บริษัทเปิดเผยทั้งหมด
คำถามแรก ตัวเลขเงินปันผลคิดจากอะไร
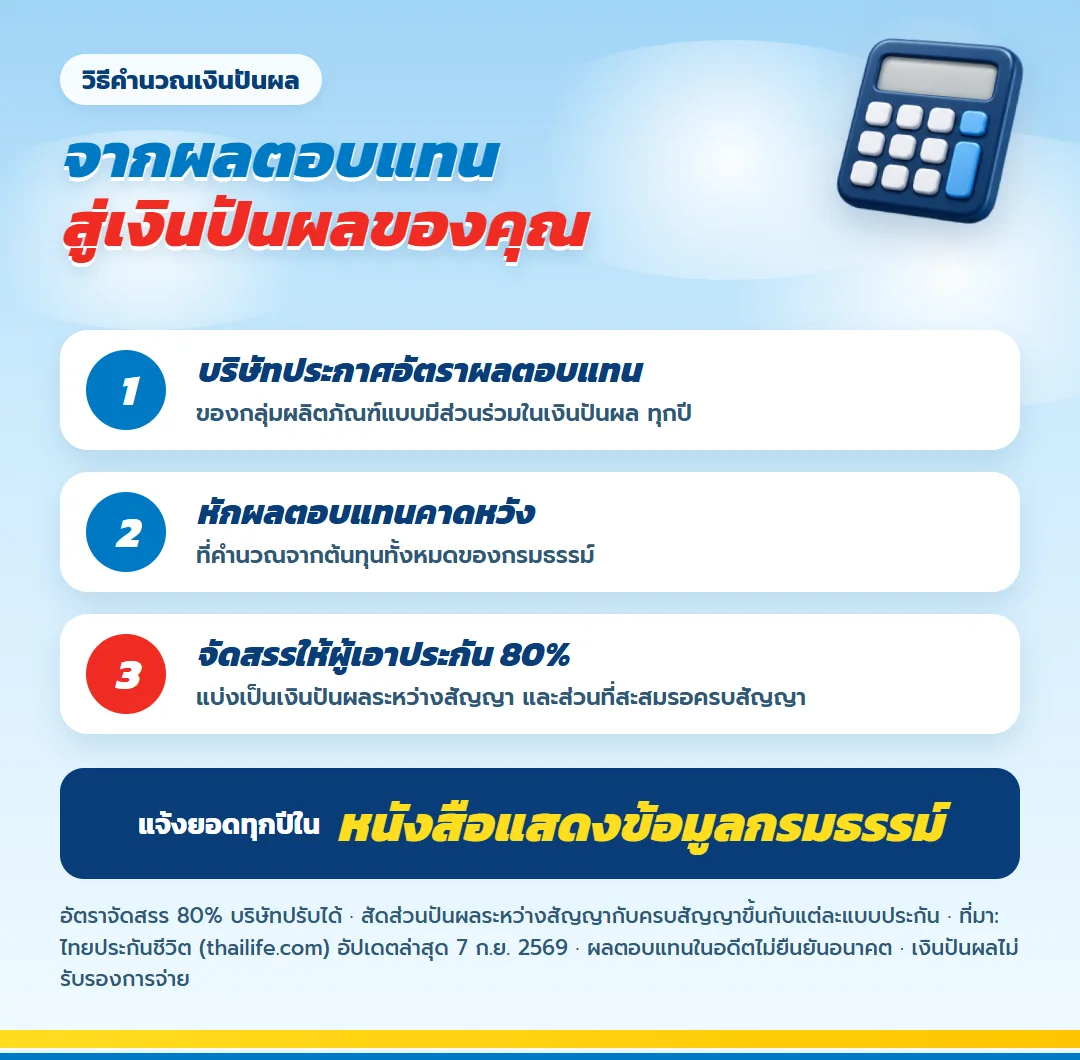
ต้นทางคืออัตราผลตอบแทนจากการลงทุนของกองเงินที่ชื่อ PAR Fund ซึ่งบริษัทประกาศทุกปี จากนั้นบริษัทหักอัตราผลตอบแทนคาดหวังที่คำนวณจากต้นทุนทั้งหมดของกรมธรรม์ออกก่อน แล้วจึงจัดสรรส่วนที่เหลือให้ผู้เอาประกันในอัตรา 80% โดยอัตรานี้บริษัทปรับได้
สิ่งที่คุณนภาเห็นในหนังสือจึงเป็นผลลัพธ์ปลายทาง ไม่ใช่อัตราที่ประกาศตรง ๆ ส่วนหนึ่งจ่ายเป็นเงินปันผลระหว่างสัญญา อีกส่วนสะสมไว้รอจ่ายเมื่อครบกำหนดสัญญา
อ่านต่อจากบริษัทโดยตรง
คำถามที่สอง ปีที่ผ่านมากองเงินทำผลงานได้เท่าไร
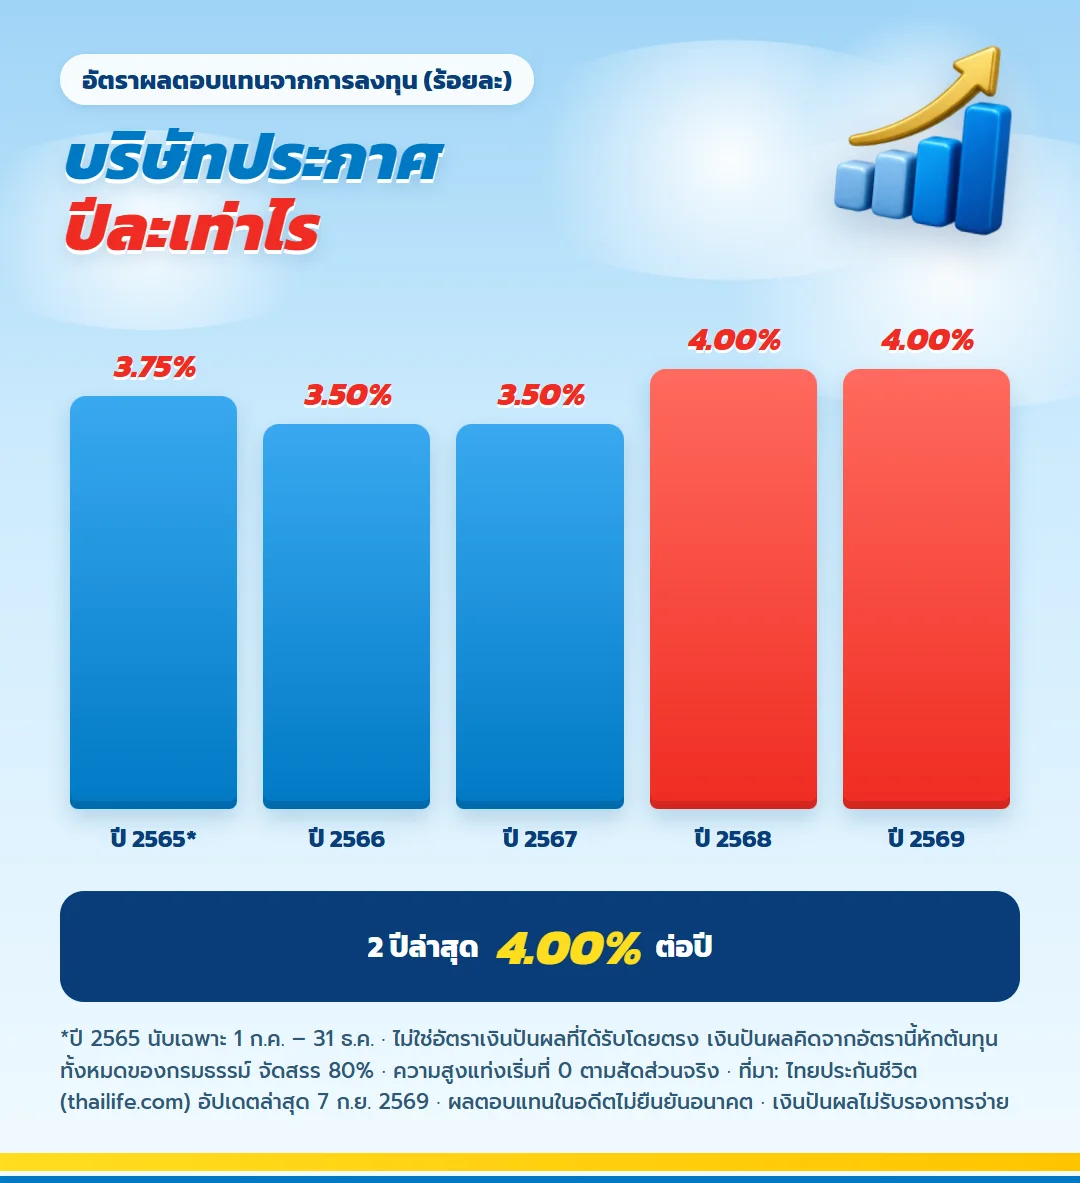
| ช่วงที่ใช้คำนวณเงินปันผล | อัตราที่บริษัทประกาศ |
| 1 มกราคม ถึง 31 ธันวาคม 2569 | 4.00% |
| 1 มกราคม ถึง 31 ธันวาคม 2568 | 4.00% |
| 1 มกราคม ถึง 31 ธันวาคม 2567 | 3.50% |
| 1 มกราคม ถึง 31 ธันวาคม 2566 | 3.50% |
| 1 กรกฎาคม ถึง 31 ธันวาคม 2565 | 3.75% |
คุณนภาเห็นว่าสองปีล่าสุดกองเงินได้ร้อยละ 4.00 สูงกว่าสองปีก่อนหน้าที่ร้อยละ 3.50 นี่อธิบายได้ส่วนหนึ่งว่าทำไมยอดปันผลช่วงหลังดูดีขึ้น แต่บริษัทกำกับไว้ชัดว่าตัวเลขในอดีตไม่ได้ยืนยันอนาคต
คุณนภาเปิดดูตัวเลขชุดนี้จากต้นทาง
คำถามที่สาม ทำไมไม่ตรงกับตัวอย่างในใบเสนอขาย
ตอนสมัคร ใบเสนอขายแสดงตัวอย่างเงินปันผลสามกรณี คือสมมติผลตอบแทนร้อยละ 3 4 และ 5 คงที่ตลอดสัญญา แต่ของจริงผลตอบแทนเปลี่ยนทุกปี ยอดจริงจึงไม่ตรงกับกรณีไหนพอดี
อีกเหตุผลคือเงินสำรองที่ใช้คำนวณแตกต่างกันตามเพศ อายุ และแบบประกัน เพื่อนของคุณนภาที่ทำแบบเดียวกัน ทุนเท่ากัน แต่อายุต่างกัน จึงเห็นตัวเลขไม่เท่ากันแม้อยู่ในกองเดียวกัน
คุณนภาอยากรู้ต่อว่าเงินถูกลงทุนที่ไหน
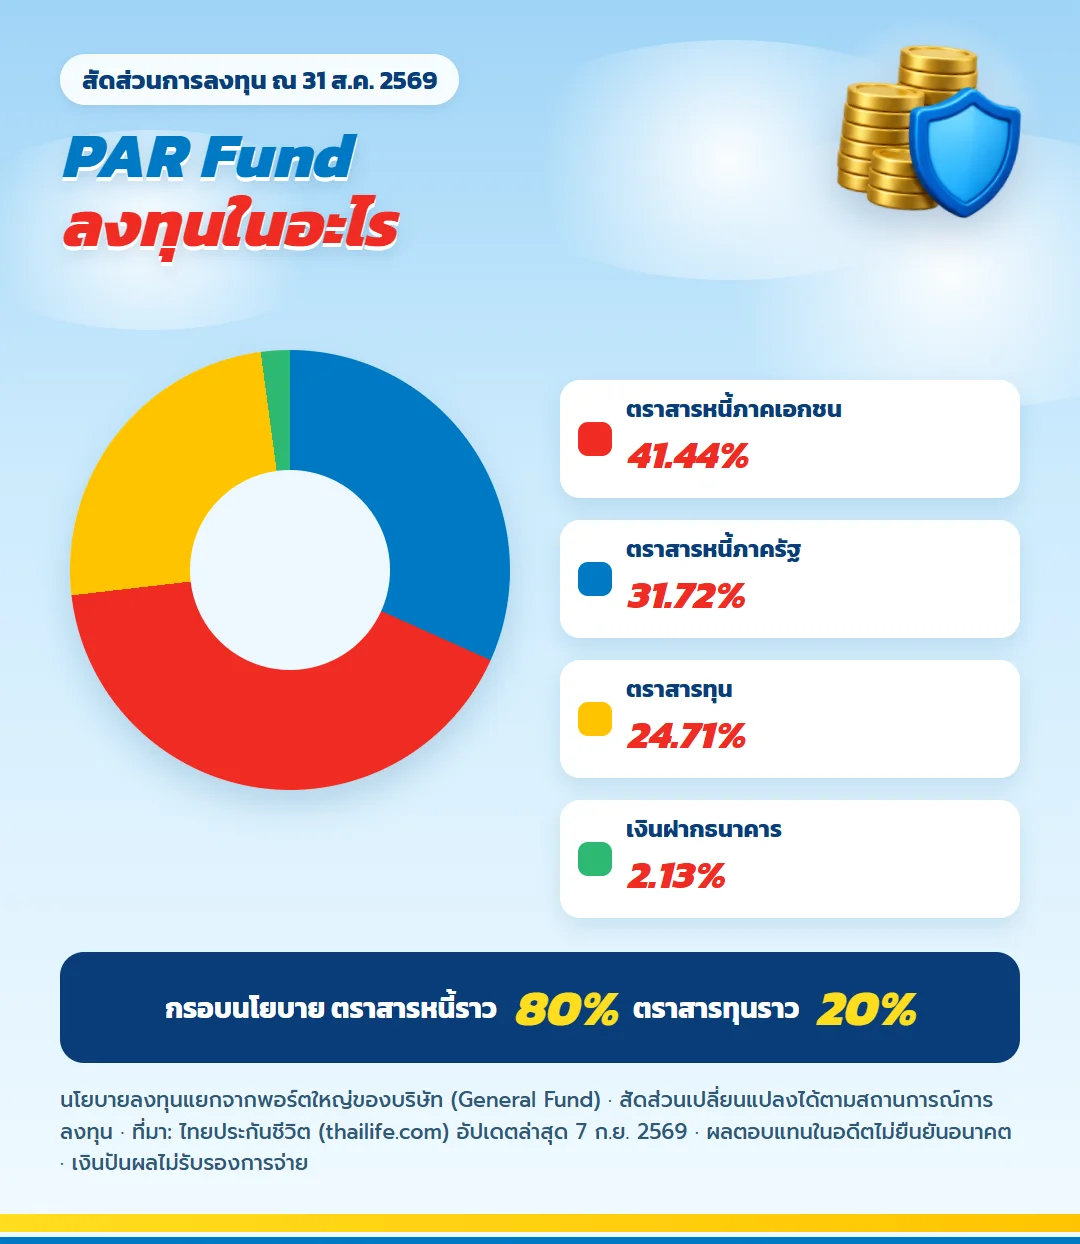
ข้อมูล ณ 31 สิงหาคม 2569 กองเงินลงทุนในตราสารหนี้ภาคเอกชนมากที่สุด 41.44% รองลงมาคือตราสารหนี้ภาครัฐ 31.72% ตราสารทุน 24.71% และเงินฝากธนาคาร 2.13% นโยบายของกองนี้แยกจากพอร์ตหลักของบริษัท โดยตั้งกรอบตราสารหนี้เฉลี่ยราว 80% และตราสารทุนเฉลี่ยราว 20%
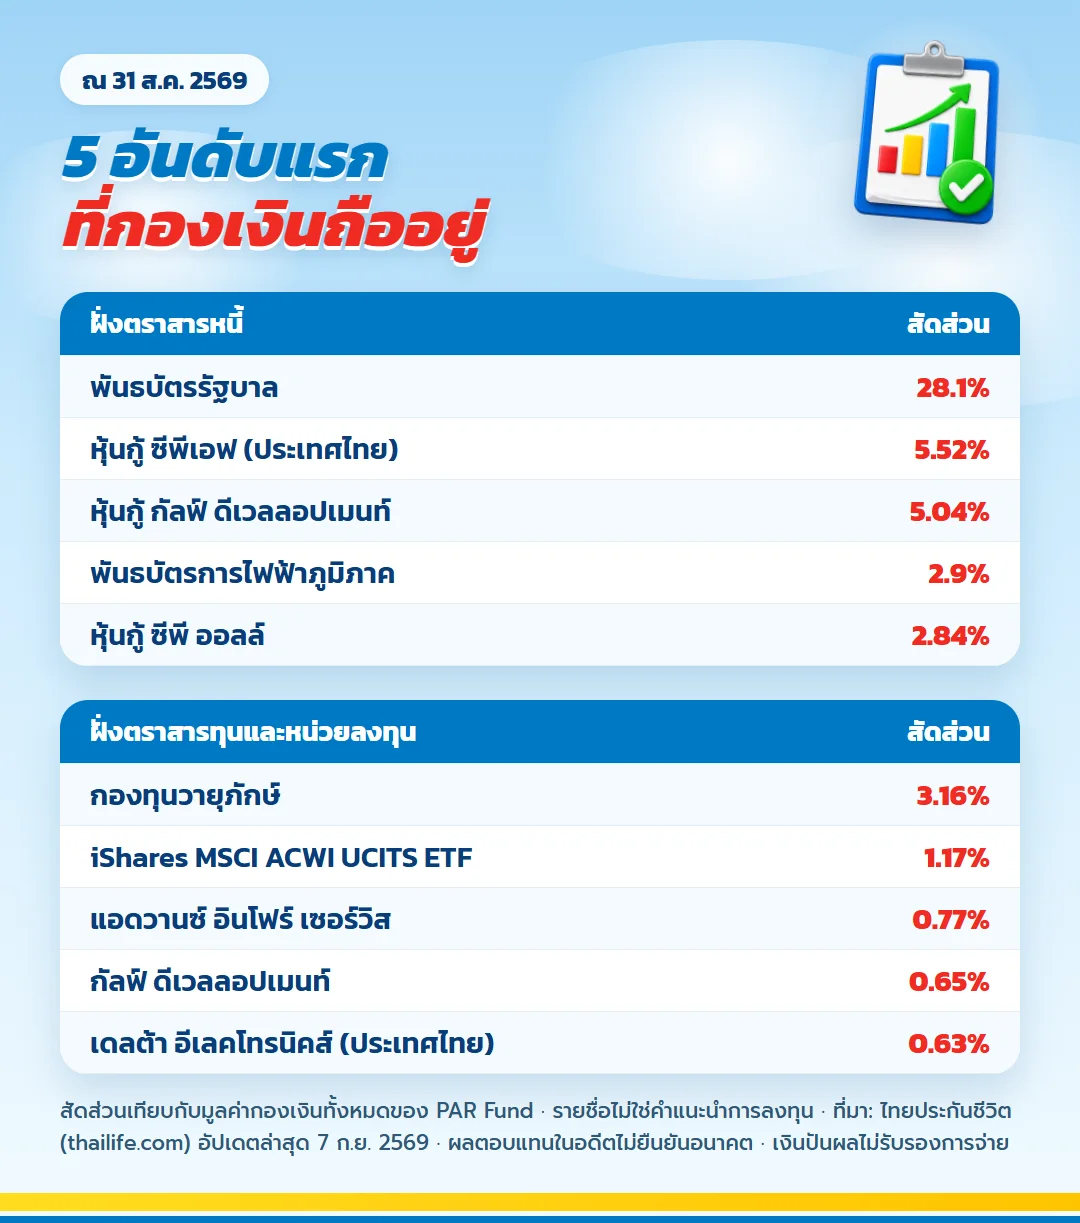
ถ้าดูรายตัว ฝั่งตราสารหนี้ถือพันธบัตรรัฐบาลมากที่สุด 28.1% ส่วนฝั่งตราสารทุนถือกองทุนวายุภักษ์มากที่สุด 3.16% รายชื่อ 5 อันดับแรกของทั้งสองฝั่งอยู่ในภาพ เป็นข้อมูลที่บริษัทเปิดเผย ไม่ใช่คำแนะนำการลงทุน
สิ่งที่คุณนภาได้เรียนรู้เรื่องสิทธิ์รับเงินปันผล
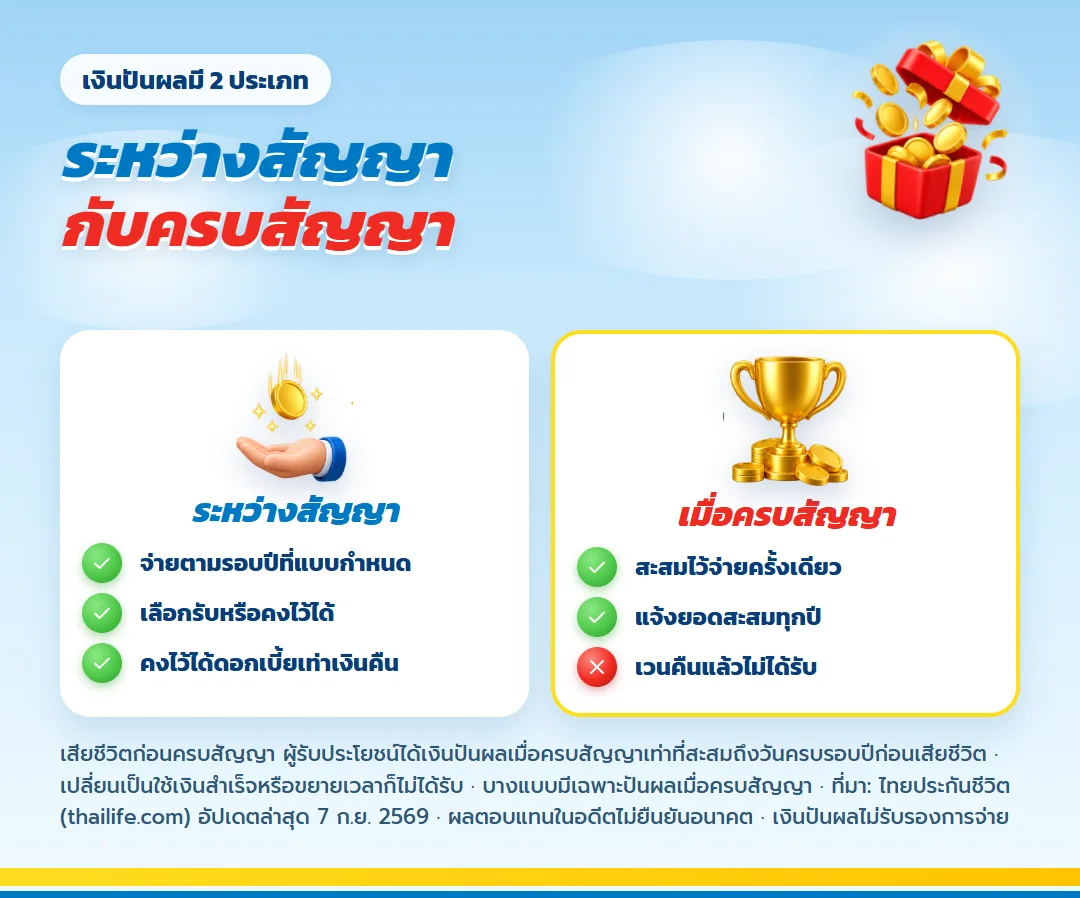
เงินปันผลระหว่างสัญญาที่ได้ทุกปี เธอเลือกรับออกไปหรือฝากไว้ก็ได้ ถ้าฝากไว้จะได้ดอกเบี้ยเท่ากับการคงเงินคืนกับบริษัท ส่วนก้อนที่สะสมรอครบสัญญาจะได้รับเมื่ออยู่ครบ หรือผู้รับประโยชน์ได้รับเท่าที่สะสมถึงวันครบรอบปีก่อนเสียชีวิต
เธอยังได้รู้ว่า หากวันหนึ่งเวนคืนกรมธรรม์ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จหรือแบบขยายเวลา สิทธิ์รับเงินปันผลจะสิ้นสุดลง เป็นอีกเหตุผลที่ควรถือให้ครบสัญญาถ้าทำได้
แบบประกันที่คำนวณเงินปันผลจากกองนี้
คุณนภาถามต่อว่า ถ้าจะทำเพิ่ม แบบไหนใช้กองเดียวกันบ้าง คำตอบคือทุกแบบของไทยประกันชีวิตที่มีส่วนร่วมในเงินปันผล เช่น
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ส่งเบี้ย 5 ปี มีเงินปันผลระหว่างสัญญาและตอนครบสัญญา
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี เงินปันผลสะสมรอจ่ายตอนครบสัญญา
มันนี่ ฟิต เฟิร์ม 30/25 ส่งเบี้ย 25 ปี เงินปันผลระหว่างสัญญาปีที่ 2 ถึง 29 และตอนครบสัญญา
ทุกแบบในรายการนี้แสดงตัวอย่างเงินปันผลด้วยสมมติฐานร้อยละ 3 4 และ 5 เหมือนกัน จึงเอาไปเทียบกับอัตราที่ประกาศจริงในหน้านี้ได้ทันที
คุณนภาถามต่ออีกว่า แล้วไลฟ์เวิร์สที่เพื่อนแนะนำใช้กองนี้ด้วยไหม คำตอบคือไม่ใช่ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เป็นยูนิเวอร์แซลไลฟ์ มูลค่าบัญชีอิงอีกกองหนึ่งชื่อ LifeVERSE Fund ซึ่งมีตัวเลขประกาศทุกเดือน
ข้อมูลการลงทุนไลฟ์เวิร์ส อัปเดตทุกเดือน
คุณนภาติดตามตัวเลขต่อจากช่องทางไหน
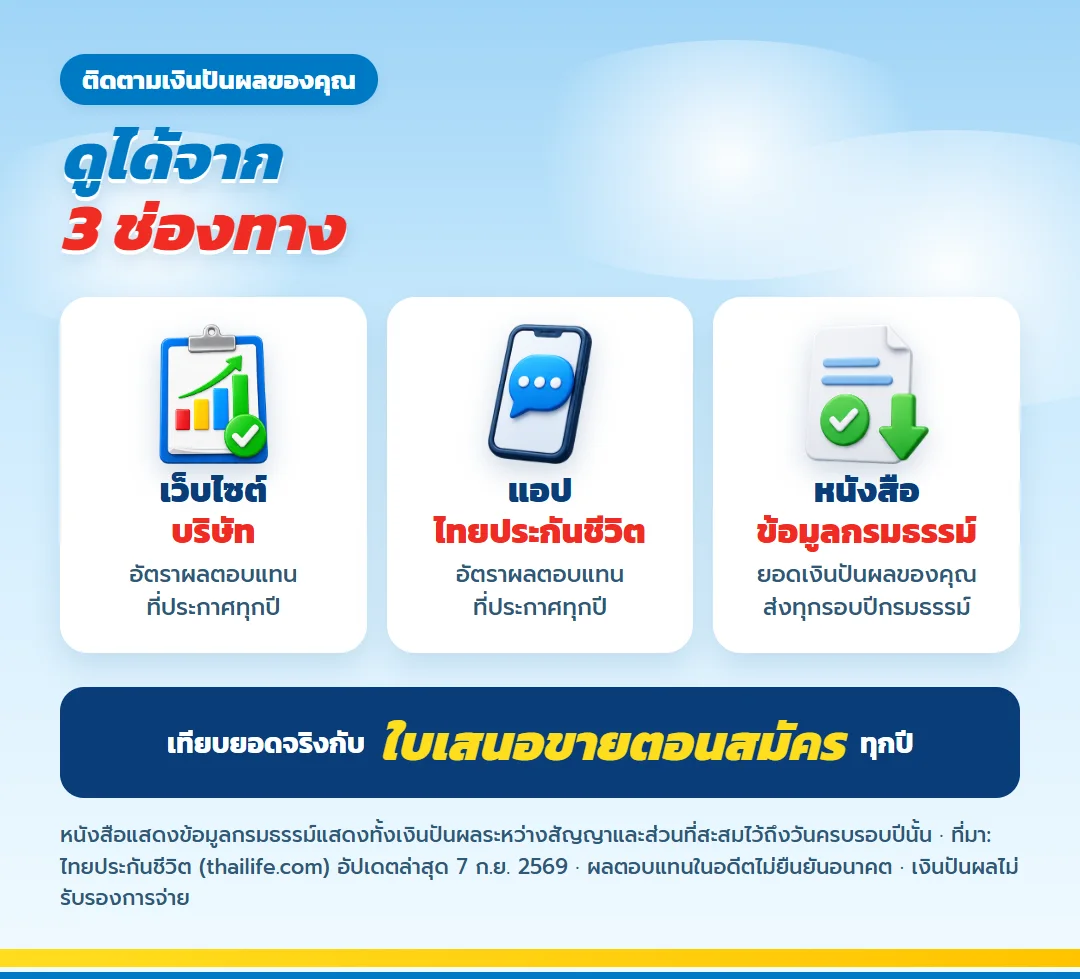
อัตราที่ประกาศทุกปีดูได้บนเว็บไซต์ของบริษัทและแอปพลิเคชันไทยประกันชีวิต ส่วนยอดของตัวเองดูจากหนังสือแสดงข้อมูลกรมธรรม์ที่ส่งมาทุกวันครบรอบปี คุณนภาเริ่มเก็บหนังสือแต่ละปีไว้เทียบกับใบเสนอขายตอนสมัคร จะได้เห็นว่าผลจริงเดินไปทางไหน
ข้อจำกัดที่ควรรู้
- เงินปันผลไม่ได้รับรองการจ่าย บางปีอาจไม่มี
- อัตราที่บริษัทประกาศใช้เป็นดัชนีคำนวณ ไม่ใช่อัตราเงินปันผลที่แต่ละคนได้รับ
- ผลตอบแทนย้อนหลังไม่ได้บอกผลตอบแทนในอนาคต
- สัดส่วนการลงทุนและอัตราการจัดสรรบริษัทเปลี่ยนได้
- เคสคุณนภาเป็นเรื่องสมมติเพื่ออธิบาย ตัวเลขที่ใช้ตัดสินใจต้องมาจากใบเสนอขายและกรมธรรม์ของคุณ
มีหนังสือแจ้งยอดแล้วอ่านไม่เข้าใจ
ส่งรายละเอียดจากหนังสือแสดงข้อมูลกรมธรรม์ หรือบอกแบบที่กำลังสนใจมา ตัวแทนช่วยอธิบายว่าบรรทัดไหนเป็นส่วนรับรอง บรรทัดไหนเป็นเงินปันผล และเทียบกับอัตราที่บริษัทประกาศให้
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ มันนี่ ฟิต รีไทร์ พลัส (G) และ อัป (G) เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียด
ลดหย่อนภาษีเงินเดือน 30,000 ถึง 50,000 ซื้อประกันเท่าไหร่ถึงพอดี
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี จ่าย 5 ปี ลดหย่อน 20 ปี เทียบแบบออมส่งสั้น
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ ลดหย่อน 1 แสน + บำนาญ 2 แสน ใช้คู่กันยังไง
ดูรายละเอียด
ข้อมูลการลงทุนไลฟ์เวิร์ส อ่านตัวเลขให้เป็น ก่อนวางแผนกรมธรรม์
ดูรายละเอียด
ซื้อประกันลดหย่อนภาษีเดือนธันวาคม ยังทันไหม 4 ข้อที่ต้องทำให้ครบ
ดูรายละเอียด
เบี้ยประกันเท่าไรถึงส่งต่อไหว
ดูรายละเอียด
ประกันชีวิตผู้สูงอายุควรเริ่มดูจากอะไร
ดูรายละเอียดไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ มันนี่ ฟิต รีไทร์ พลัส (G) และ อัป (G) เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 30,000 ถึง 50,000 ซื้อประกันเท่าไหร่ถึงพอดี
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี จ่าย 5 ปี ลดหย่อน 20 ปี เทียบแบบออมส่งสั้น
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ ลดหย่อน 1 แสน + บำนาญ 2 แสน ใช้คู่กันยังไง
ดูรายละเอียดข้อมูลการลงทุนไลฟ์เวิร์ส อ่านตัวเลขให้เป็น ก่อนวางแผนกรมธรรม์
ดูรายละเอียดซื้อประกันลดหย่อนภาษีเดือนธันวาคม ยังทันไหม 4 ข้อที่ต้องทำให้ครบ
ดูรายละเอียดเบี้ยประกันเท่าไรถึงส่งต่อไหว
ดูรายละเอียดประกันชีวิตผู้สูงอายุควรเริ่มดูจากอะไร
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้