มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต จ่ายเบี้ย 10 ปี รับเงินก้อน 30% ตอนอายุ 60 และบำนาญปีละ 15% ถึงอายุ 90
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ของไทยประกันชีวิต คือแบบประกันบำนาญลดหย่อนภาษีได้ที่จ่ายเบี้ยแค่ 10 ปี แล้วรับเงินก้อน 30% ของทุนทันทีที่อายุครบ 60 ปี จากนั้นรับบำนาญปีละ 15% ต่อเนื่องจนอายุ 90 ปี รวมรับเงินบำนาญสูงสุด 480% ของทุนประกัน เงินบำนาญเป็นแบบรับรอง (G) ไม่ขึ้นกับผลการลงทุน
เริ่มซื้อได้ 2 พฤศจิกายน 2569
ไทยประกันชีวิตประกาศให้ขายผ่านตัวแทนตั้งแต่วันที่ 2 พฤศจิกายน 2569 จองคิวคำนวณเบี้ยไว้ก่อนได้วันนี้ แล้วสมัครได้ทันทีในวันแรกที่เปิดขาย
แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 รหัสแบบ AW09 เป็นแบบใหม่ในกลุ่มบำนาญของไทยประกันชีวิต เริ่มขายผ่านตัวแทนตั้งแต่ 2 พฤศจิกายน 2569 บทความนี้สรุปเงื่อนไข ตารางผลประโยชน์ทุกปี และสิทธิลดหย่อนภาษี จากตัวอย่างจากเอกสารของบริษัท ผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 23,111 บาท ชำระ 10 ปี รวม 231,110 บาท
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต ต่างจากบำนาญทั่วไปตรงไหน
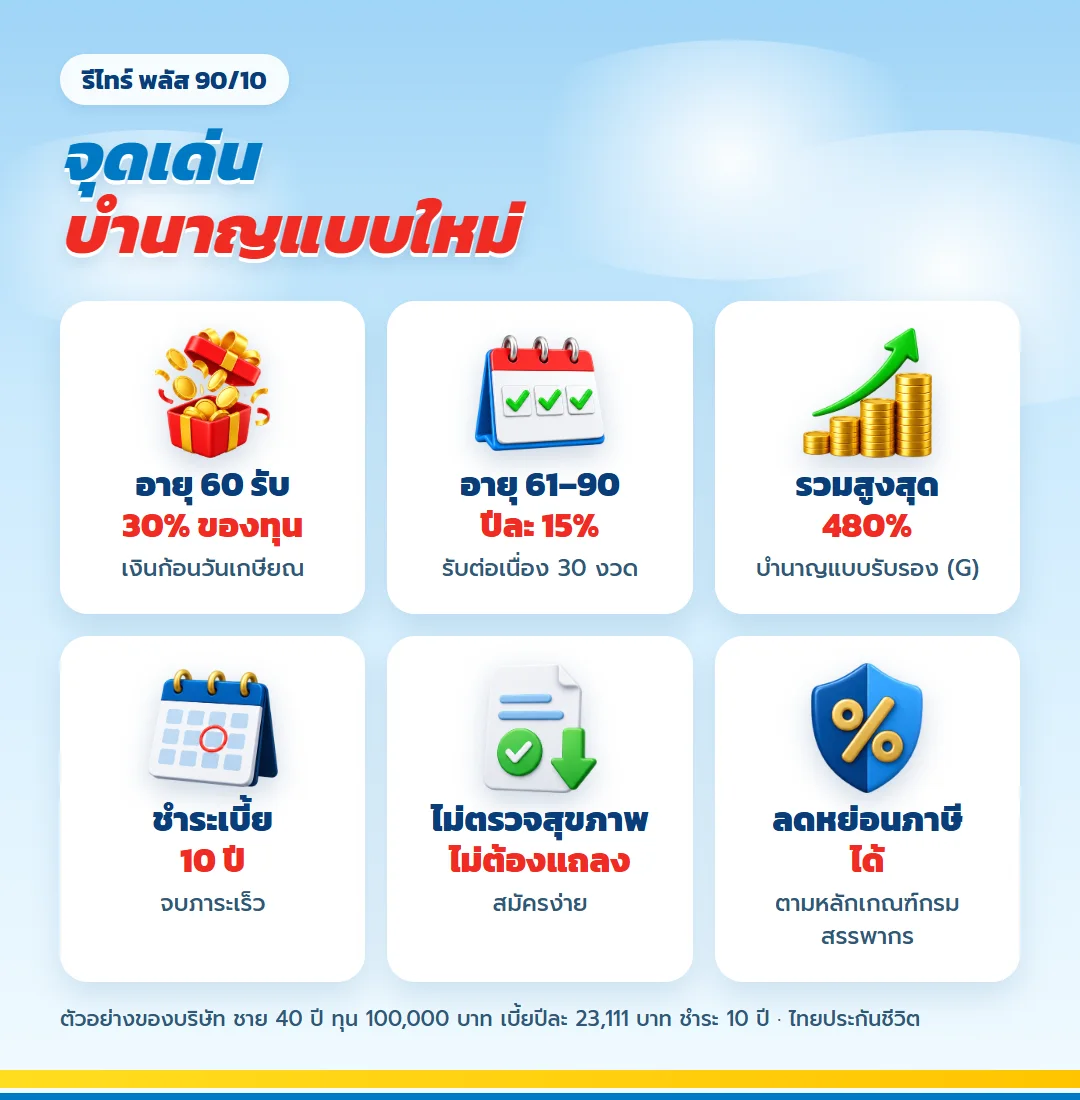
จุดที่ทำให้แบบนี้ต่างจากบำนาญที่รับเงินเท่ากันทุกปี คือเงินก้อนแรกตอนอายุ 60 ปีที่ได้มากกว่าปีอื่นสองเท่า หลายคนใช้ก้อนนี้เป็นทุนตั้งต้นวันเกษียณ เช่น ปรับปรุงบ้าน หรือสำรองค่ารักษา ก่อนรายได้ประจำปีละ 15% ของทุนจะเริ่มเดินในปีถัดไป
- รับเงินก้อน 30% ของทุน ณ วันครบรอบปีกรมธรรม์ที่อายุครบ 60 ปี
- รับเงินบำนาญปีละ 15% ของทุน ตั้งแต่อายุครบ 61 ถึง 90 ปี รวม 30 งวด
- ชำระเบี้ยสั้น 10 ปี แต่รับเงินบำนาญยาว 31 งวด
- สมัครง่าย ไม่ตรวจสุขภาพ และไม่ต้องแถลงคำถามสุขภาพ
- นำเบี้ยไปลดหย่อนภาษีได้ ตามหลักเกณฑ์กรมสรรพากร
แผนภาพผลประโยชน์ ตั้งแต่จ่ายเบี้ยจนรับบำนาญครบ
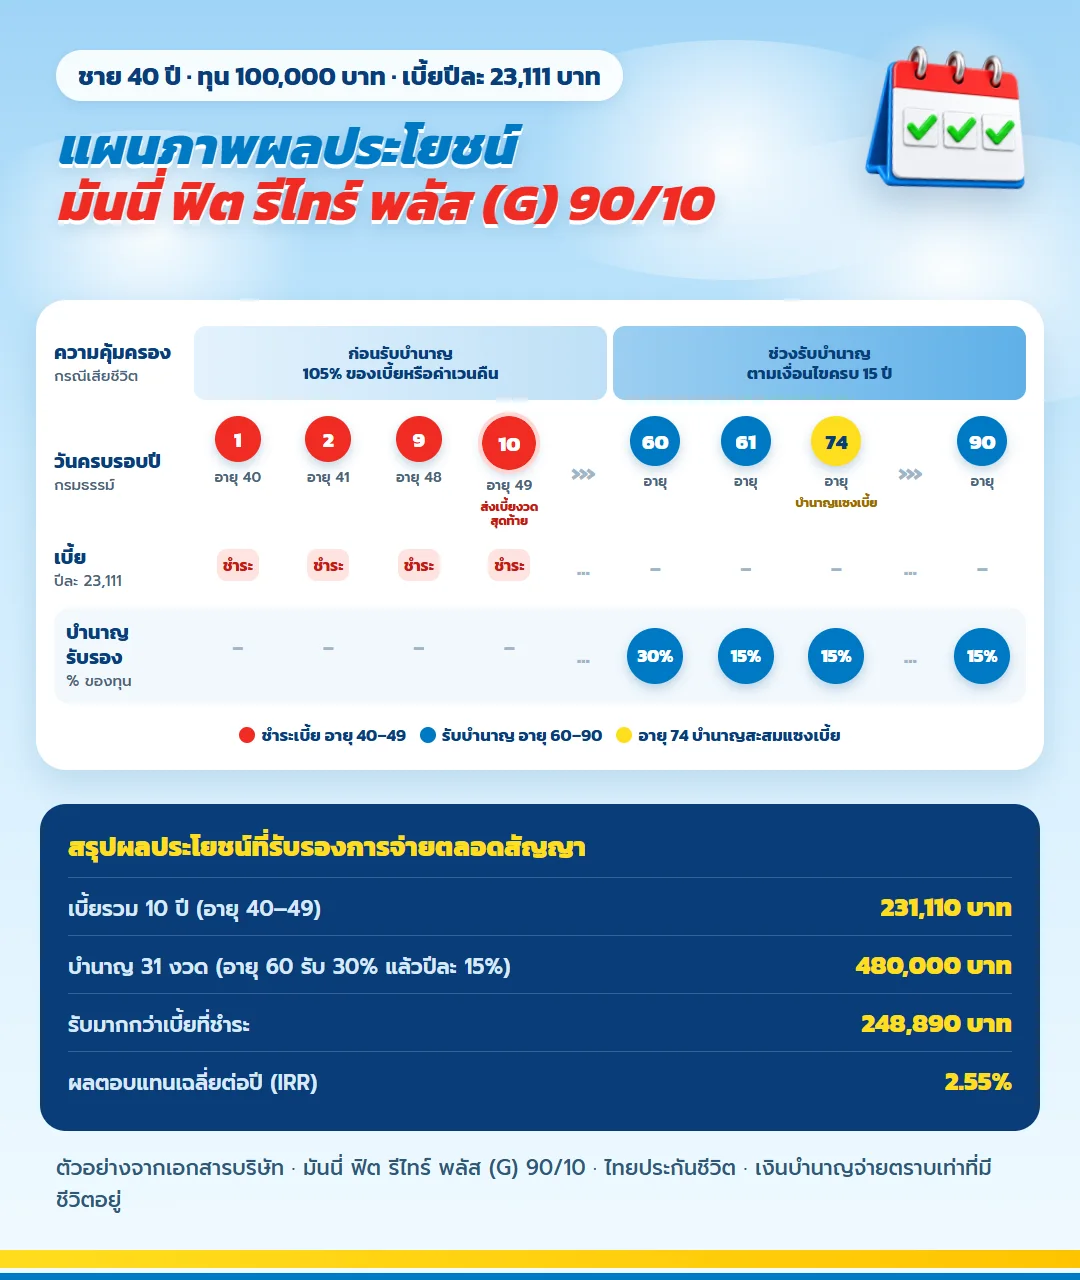
ภาพนี้วางทั้งแผนไว้ในแผ่นเดียว ช่วงแรกคือ 10 ปีที่ชำระเบี้ย ช่วงกลางคือรอจนอายุ 60 ปี และช่วงสุดท้ายคือรับเงินบำนาญจนอายุ 90 ปี
| ช่วง | ผลประโยชน์ในตัวอย่าง (ทุน 100,000 บาท) |
| อายุ 40–49 ชำระเบี้ย 10 ปี | เบี้ยปีละ 23,111 บาท รวม 231,110 บาท |
| อายุครบ 60 ปี | รับเงินบำนาญ 30% ของทุน = 30,000 บาท |
| อายุครบ 61–90 ปี | รับเงินบำนาญปีละ 15% ของทุน = 15,000 บาท รวม 450,000 บาท |
| รวมตลอดสัญญา | รับเงินบำนาญสูงสุด 31 งวด 480,000 บาท มากกว่าเบี้ย 248,890 บาท |
เงื่อนไขการรับประกัน สมัครได้ไหม
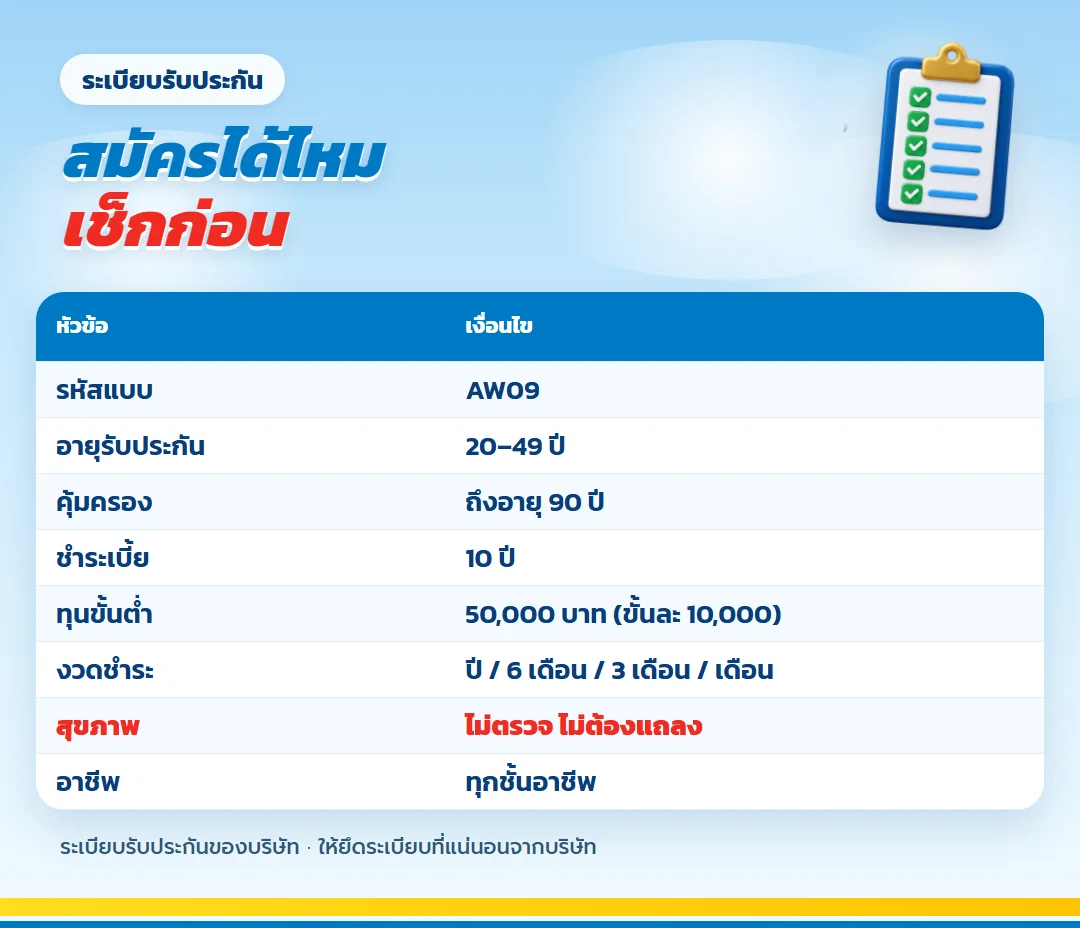
| หัวข้อ | เงื่อนไข |
| รหัสแบบ | AW09 |
| อายุรับประกัน | 20–49 ปี |
| ระยะเวลาคุ้มครอง | ถึงอายุ 90 ปี |
| ระยะเวลาชำระเบี้ย | 10 ปี |
| ทุนประกันขั้นต่ำ | 50,000 บาท เพิ่มทีละ 10,000 บาท |
| งวดชำระ | รายปี ราย 6 เดือน ราย 3 เดือน รายเดือน |
| การตรวจสุขภาพ | ไม่ตรวจ และไม่ต้องแถลงคำถามสุขภาพ |
| ชั้นอาชีพ | ทุกชั้นอาชีพ |
| สัญญาเพิ่มเติม | ซื้อแนบไม่ได้ |
เงื่อนไขสุขภาพที่ไม่ต้องแถลงเป็นข้อดีของคนที่มีโรคประจำตัว เพราะแบบประกันบำนาญเน้นเงินที่ได้รับตอนเกษียณ ไม่ได้เน้นความคุ้มครองชีวิตสูง
ตารางผลประโยชน์ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ทุกปีกรมธรรม์
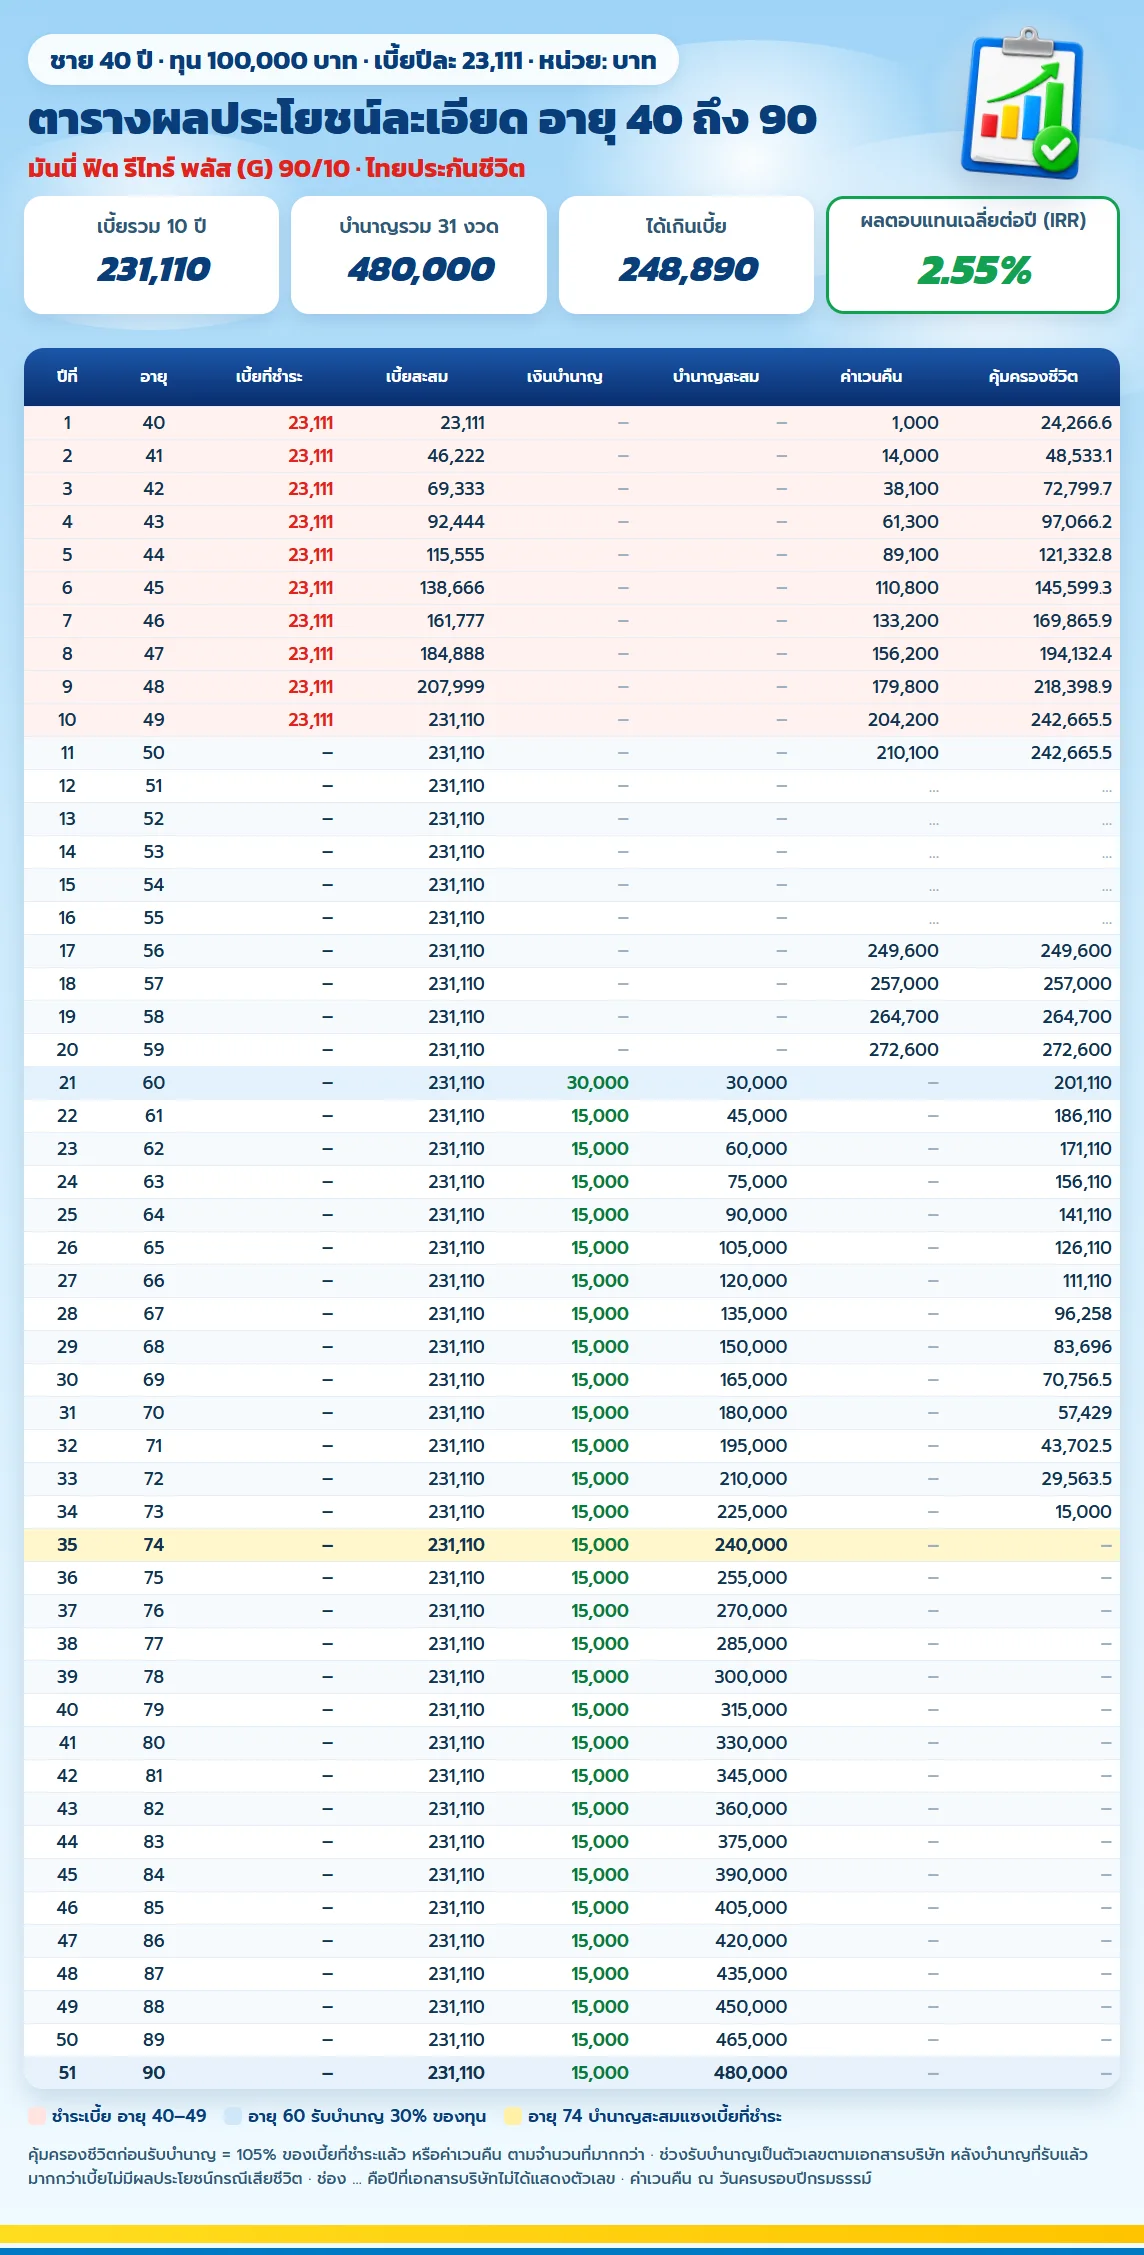
ตารางเต็มแสดงเบี้ยสะสม เงินบำนาญ ค่าเวนคืน และความคุ้มครองชีวิตทุกปี ตั้งแต่อายุ 40 ถึง 90 ปี ตามเอกสารของบริษัท ผลตอบแทนเฉลี่ยต่อปี (IRR) ของเคสนี้อยู่ที่ 2.55%
| อายุ | เบี้ยสะสม | เงินบำนาญสะสม | ค่าเวนคืน | คุ้มครองชีวิต |
| 40 | 23,111 | – | 1,000 | 24,266.6 |
| 44 | 115,555 | – | 89,100 | 121,332.8 |
| 49 | 231,110 | – | 204,200 | 242,665.5 |
| 59 | 231,110 | – | 272,600 | 272,600 |
| 60 | 231,110 | 30,000 | – | 201,110 |
| 74 | 231,110 | 240,000 | – | – |
| 90 | 231,110 | 480,000 | – | – |
บำนาญสะสมแซงเบี้ยที่ชำระทั้งหมดตอนอายุ 74 ปี หรือปีกรมธรรม์ที่ 35 หลังจากนั้นทุกงวดที่รับคือส่วนที่ได้เกินเบี้ย จนครบอายุ 90 ปีรวมได้เกินเบี้ย 248,890 บาท
ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่ชำระ เช่น ปีแรก 1,000 บาท ปีที่ 10 อยู่ที่ 204,200 บาท แบบนี้จึงเหมาะกับเงินที่ตั้งใจเก็บไว้ใช้ตอนเกษียณ ไม่ใช่เงินที่อาจต้องถอนกลางทาง
ลดหย่อนภาษีจากเบี้ยของแบบนี้ได้เท่าไหร่
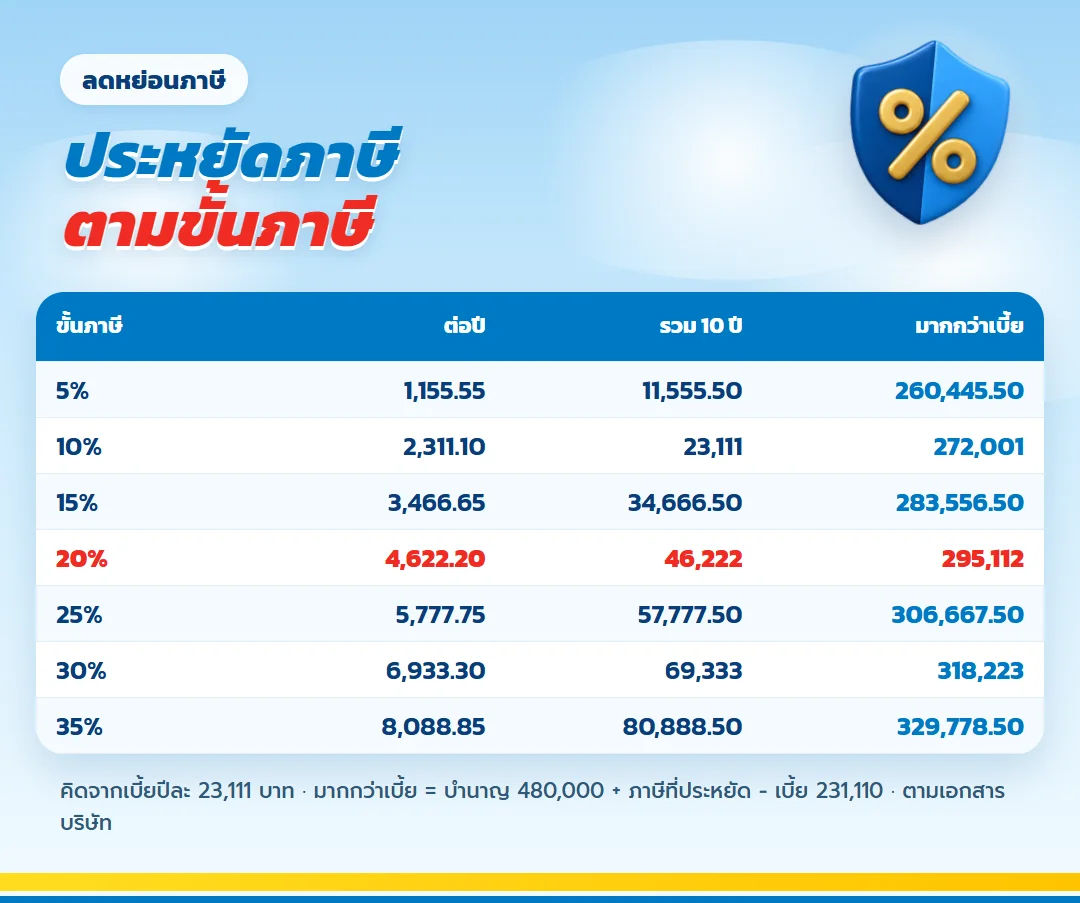
เบี้ยประกันบำนาญลดหย่อนได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี และไม่เกิน 200,000 บาทต่อปี รวมกับกองทุนเพื่อการเกษียณอื่นต้องไม่เกิน 500,000 บาท ถ้าหมวดเบี้ยประกันชีวิต 100,000 บาทยังว่าง นำเบี้ยบำนาญไปใช้หมวดนั้นก่อนได้ ตามหลักเกณฑ์กรมสรรพากร
ตารางของบริษัทคิดภาษีที่ประหยัดได้จากเบี้ยปีละ 23,111 บาทของเคสนี้ ตามขั้นภาษีบนสุด
| ขั้นภาษี | ประหยัดภาษีต่อปี | รวม 10 ปี | บำนาญ + ภาษี มากกว่าเบี้ย |
| 5% | 1,155.55 | 11,555.50 | 260,445.50 |
| 10% | 2,311.10 | 23,111 | 272,001 |
| 15% | 3,466.65 | 34,666.50 | 283,556.50 |
| 20% | 4,622.20 | 46,222 | 295,112 |
| 25% | 5,777.75 | 57,777.50 | 306,667.50 |
| 30% | 6,933.30 | 69,333 | 318,223 |
| 35% | 8,088.85 | 80,888.50 | 329,778.50 |
อยากใช้สิทธิหมวดบำนาญให้เต็ม 200,000 บาท ต้องเพิ่มทุนจนเบี้ยต่อปีใกล้ 200,000 บาท และเงินได้ต้องสูงพอให้ 15% ถึงเพดาน ตัวเลขเบี้ยตามทุนจริงขอดูจากใบเสนอขายตามอายุและเพศ
ถ้าเสียชีวิตระหว่างสัญญา ครอบครัวได้อะไร
| ช่วงเวลา | ผลประโยชน์กรณีเสียชีวิต |
| ก่อนรับบำนาญ (ก่อนอายุครบ 60) | 105% ของเบี้ยที่ชำระแล้ว หรือค่าเวนคืน ตามจำนวนที่มากกว่า |
| รับบำนาญแล้ว ยังไม่ครบ 15 ปี | มูลค่าปัจจุบันของบำนาญที่ยังไม่ได้รับจนครบ 15 ปี (จ่ายครั้งเดียว) หรือเบี้ยที่ชำระหักบำนาญที่รับแล้ว ตามจำนวนที่มากกว่า |
| รับบำนาญครบ 15 ปีแล้ว | เบี้ยที่ชำระหักบำนาญที่รับแล้ว ถ้าบำนาญที่รับแล้วมากกว่าเบี้ย จะไม่มีผลประโยชน์ส่วนนี้ |
ในตัวอย่างนี้ ถ้าเสียชีวิตปีที่ 10 ครอบครัวได้ 242,665.5 บาท ถ้าเสียชีวิตปีแรกที่รับบำนาญ ได้ 201,110 บาท ตั้งแต่อายุ 74 ปีไม่มีผลประโยชน์กรณีเสียชีวิตแล้ว เพราะบำนาญที่รับแล้วมากกว่าเบี้ยที่ชำระ
เทียบ 4 แบบบำนาญใหม่ ก้อนแรกใหญ่ หรือเพิ่มขึ้นทุกปี
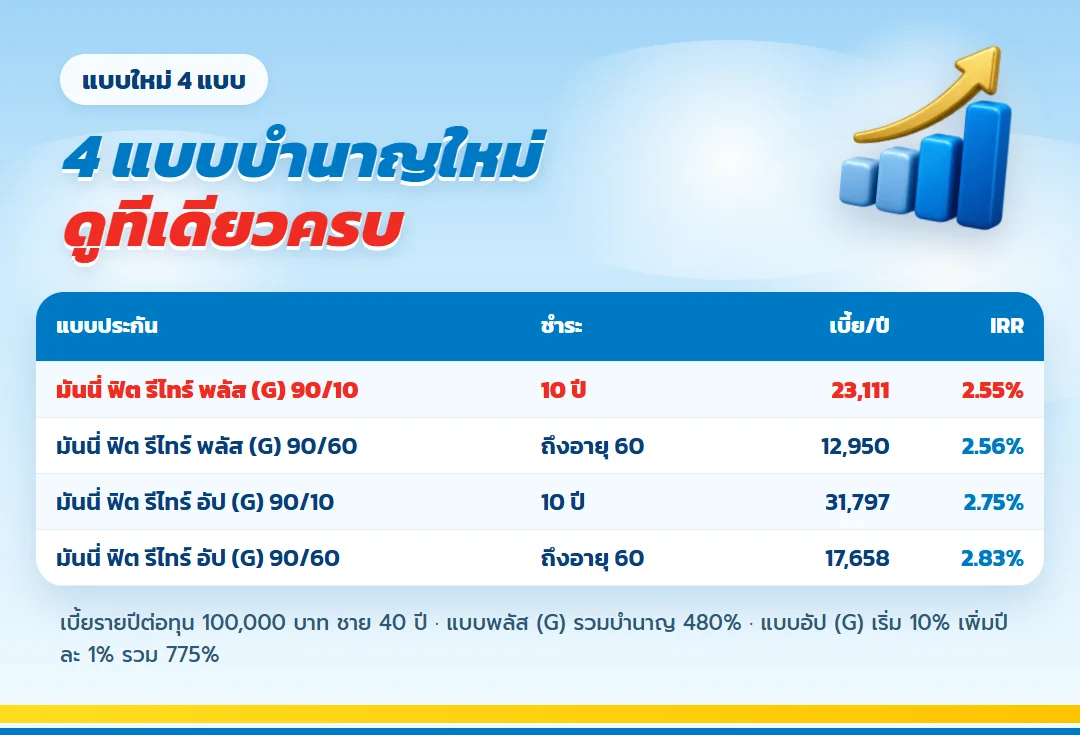
แผนนี้ อยู่ในชุดเดียวกับแบบใหม่อีก 3 แบบ ต่างกันที่ระยะชำระเบี้ยและรูปแบบเงินบำนาญ เบี้ยในตารางเป็นเบี้ยรายปีต่อทุน 100,000 บาท ผู้ชายอายุ 40 ปี
| แบบ | ชำระเบี้ย | เงินบำนาญ | เบี้ย/ปี | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 10 ปี | อายุ 60 รับ 30% แล้วปีละ 15% รวม 480% | 23,111 | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | ถึงอายุ 60 | อายุ 60 รับ 30% แล้วปีละ 15% รวม 480% | 12,950 | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 10 ปี | เริ่ม 10% แล้วเพิ่มปีละ 1% รวม 775% | 31,797 | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | ถึงอายุ 60 | เริ่ม 10% แล้วเพิ่มปีละ 1% รวม 775% | 17,658 | 2.83% |
คนที่อยากจบภาระเบี้ยเร็วเลือกระยะ 10 ปี คนที่อยากให้เบี้ยต่อปีต่ำและใช้สิทธิลดหย่อนหลายปีเลือกระยะถึงอายุ 60 ส่วนคนที่ห่วงค่าครองชีพที่สูงขึ้นตามอายุ ดูกลุ่ม มันนี่ ฟิต รีไทร์ อัป (G) ที่เงินบำนาญเพิ่มขึ้นทุกปี
ใครเหมาะกับแบบจ่าย 10 ปี รับก้อนแรก 30%
- อายุ 20–49 ปี เสียภาษีทุกปี และยังใช้สิทธิลดหย่อนหมวดบำนาญไม่เต็ม
- อยากได้เงินก้อนตอนเกษียณ แล้วตามด้วยรายได้ประจำจนอายุ 90 ปี
- อยากจ่ายเบี้ยให้จบภายใน 10 ปี ช่วงที่ยังมีรายได้สูง
- มีโรคประจำตัวแต่อยากมีแผนเกษียณที่สมัครได้โดยไม่ตอบคำถามสุขภาพ
ถ้าตรงกับข้อใดข้อหนึ่งข้างบน ขั้นต่อไปคือตั้งงบเบี้ยต่อปีที่จ่ายได้สบายติดกัน 10 ปี แล้วย้อนคิดเป็นทุน ในเคสตัวอย่าง ทุน 100,000 บาทใช้เบี้ยปีละ 23,111 บาท รวม 231,110 บาท แลกกับบำนาญรวม 480% ของทุนตั้งแต่อายุ 60 ถึง 90 ปี ถ้างบน้อยกว่านี้ ปรับทุนลงได้ทีละ 10,000 บาทจนถึงขั้นต่ำ 50,000 บาท สัดส่วนเงินที่ได้รับยังเท่าเดิม สิ่งที่ควรเช็กก่อนเซ็นคือเงินก้อนนี้ต้องเป็นเงินที่ไม่ต้องใช้ก่อนอายุ 60 ปี เพราะค่าเวนคืนปีที่ 10 อยู่ที่ 204,200 บาท ยังต่ำกว่าเบี้ยที่จ่ายไป และบำนาญสะสมจะแซงเบี้ยทั้งหมดตอนอายุ 74 ปี ส่วนใครที่อายุเกิน 49 ปีแล้ว แบบนี้ปิดรับ ให้ดูแบบที่จ่ายถึงอายุ 60 ปีของชุดเดียวกันแทน
เคสลดหย่อนเกือบเต็ม เบี้ยปีละ 198,754.60 บาท
ตัวอย่างนี้คิดจากอัตราเบี้ยของบริษัทสำหรับผู้ชายอายุ 40 ปี เลือกทุน 860,000 บาท ซึ่งเป็นทุนสูงสุดที่เบี้ยยังไม่เกิน 200,000 บาทต่อปี
| รายการ | รายละเอียด | บาท |
| ทุนประกัน | 860,000 | |
| เบี้ยต่อปี | ชำระ 10 ปี | 198,754.60 |
| เบี้ยรวม | 1,987,546 | |
| อายุครบ 60 | รับ 30% ของทุน | 258,000 |
| อายุครบ 61–90 | ปีละ 15% (30 งวด) | 129,000 ต่อปี |
| รวมเงินบำนาญ | 31 งวด | 4,128,000 |
| ได้เกินเบี้ย | 2,140,454 |
ผลตอบแทนเฉลี่ยต่อปี (IRR) 2.55% ขั้นภาษี 20% ลดภาษีได้ปีละ 39,750.92 บาท ตลอด 10 ปีรวม 397,509.20 บาท ถ้าเลือกรับรายเดือนช่วงอายุ 61–90 ได้เดือนละ 10,750 บาท
ตัวเลขเคสนี้คำนวณจากอัตราเบี้ยในเอกสารของบริษัท ไม่ใช่ใบเสนอขาย แบบนี้ไม่มีส่วนลดเบี้ยตามทุน เงินบำนาญคิดเป็นเปอร์เซ็นต์ของทุนจึงเพิ่มตามสัดส่วน ภาษีสมมติขั้น 20% และมีเงินได้พอใช้สิทธิเต็มจำนวน
ลดหย่อนเต็ม 200,000 บาท ต้องมีเงินได้เท่าไหร่
เอกสารของบริษัทอธิบายสิทธิไว้สองก้อน ก้อนแรก 100,000 บาทใช้หมวดเบี้ยประกันชีวิต ตามประกาศอธิบดีกรมสรรพากรฉบับที่ 172 ก้อนที่สองอีก 200,000 บาทใช้หมวดเบี้ยประกันบำนาญ ตามประกาศฉบับที่ 194 และ 261
ก้อนบำนาญต้องไม่เกิน 15% ของเงินได้พึงประเมิน คนที่จะใช้ครบ 200,000 บาทจึงต้องมีเงินได้ทั้งปีตั้งแต่ 1,333,334 บาทขึ้นไป และเมื่อรวมกับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF ต้องไม่เกิน 500,000 บาทต่อปี
อย่าลืมแจ้งบริษัทว่าจะใช้สิทธิลดหย่อน ดูหลักเกณฑ์ล่าสุดได้ที่กรมสรรพากร
เบี้ยตามอายุและเพศ ต่อทุน 100,000 บาท
อัตราเบี้ยรายปีต่อทุนประกัน 100,000 บาท จากเอกสารของบริษัท ผู้หญิงจ่ายสูงกว่าผู้ชายเล็กน้อยทุกช่วงอายุ
| อายุ | ผู้ชาย (บาท/ปี) | ผู้หญิง (บาท/ปี) |
| 25 ปี | 15,705 | 17,469 |
| 30 ปี | 17,855 | 19,623 |
| 35 ปี | 20,304 | 22,069 |
| 40 ปี | 23,111 | 24,783 |
| 45 ปี | 26,533 | 28,085 |
| 49 ปี | 29,921 | 31,216 |
รับบำนาญเป็นรายเดือนได้ไหม
เลือกรับบำนาญเป็นรายเดือนได้ บริษัทแบ่งเงินบำนาญของแต่ละปีเป็น 12 งวดเท่ากัน ถ้าแต่ละเดือนได้ไม่ถึง 5,000 บาท บริษัทขอสงวนสิทธิจ่ายเป็นรายปี และถ้าบำนาญรายปีคำนวณแล้วต่ำกว่า 5,000 บาท บริษัทจะจ่ายค่าเวนคืนแทนแล้วกรมธรรม์สิ้นผล
คำถามที่พบบ่อย
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 เริ่มขายเมื่อไหร่?
ไทยประกันชีวิตเริ่มขายผ่านตัวแทนตั้งแต่ 2 พฤศจิกายน 2569
ต้องตรวจสุขภาพไหม?
ไม่ต้องตรวจสุขภาพ และไม่ต้องแถลงคำถามสุขภาพ
เงินบำนาญรับรองไหม?
รับรอง แบบนี้เป็นบำนาญแบบรับรอง (G) อายุ 60 รับ 30% ของทุน และอายุ 61–90 รับปีละ 15% ของทุน ตราบเท่าที่มีชีวิตอยู่
ทุนขั้นต่ำเท่าไหร่?
ทุนประกันขั้นต่ำ 50,000 บาท เพิ่มทีละ 10,000 บาท
กู้เงินตามกรมธรรม์ได้ไหม?
ได้ ดอกเบี้ย 5% ต่อปี ใช้สิทธิได้ก่อนรับเงินบำนาญเท่านั้น
จ่ายรายเดือนได้ไหม?
ได้ เลือกจ่ายรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน และชำระด้วยบัตรเครดิตได้
ข้อควรทราบก่อนตัดสินใจ
- ตัวเลขในบทความเป็นตัวอย่างจากเอกสารของบริษัท เบี้ยจริงขึ้นกับอายุ เพศ และทุนประกัน
- เวนคืนช่วงต้นสัญญาได้เงินคืนน้อยกว่าเบี้ยที่ชำระ
- การกู้เงิน การเปลี่ยนแบบ และการเปลี่ยนโหมดชำระ ใช้สิทธิได้ก่อนรับเงินบำนาญเท่านั้น
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร และต้องแจ้งบริษัทว่าจะใช้สิทธิ
- รายละเอียดความคุ้มครองเป็นไปตามกรมธรรม์ที่ออกโดยบริษัท
ทำประกันออนไลน์ จบได้ในวันเดียว
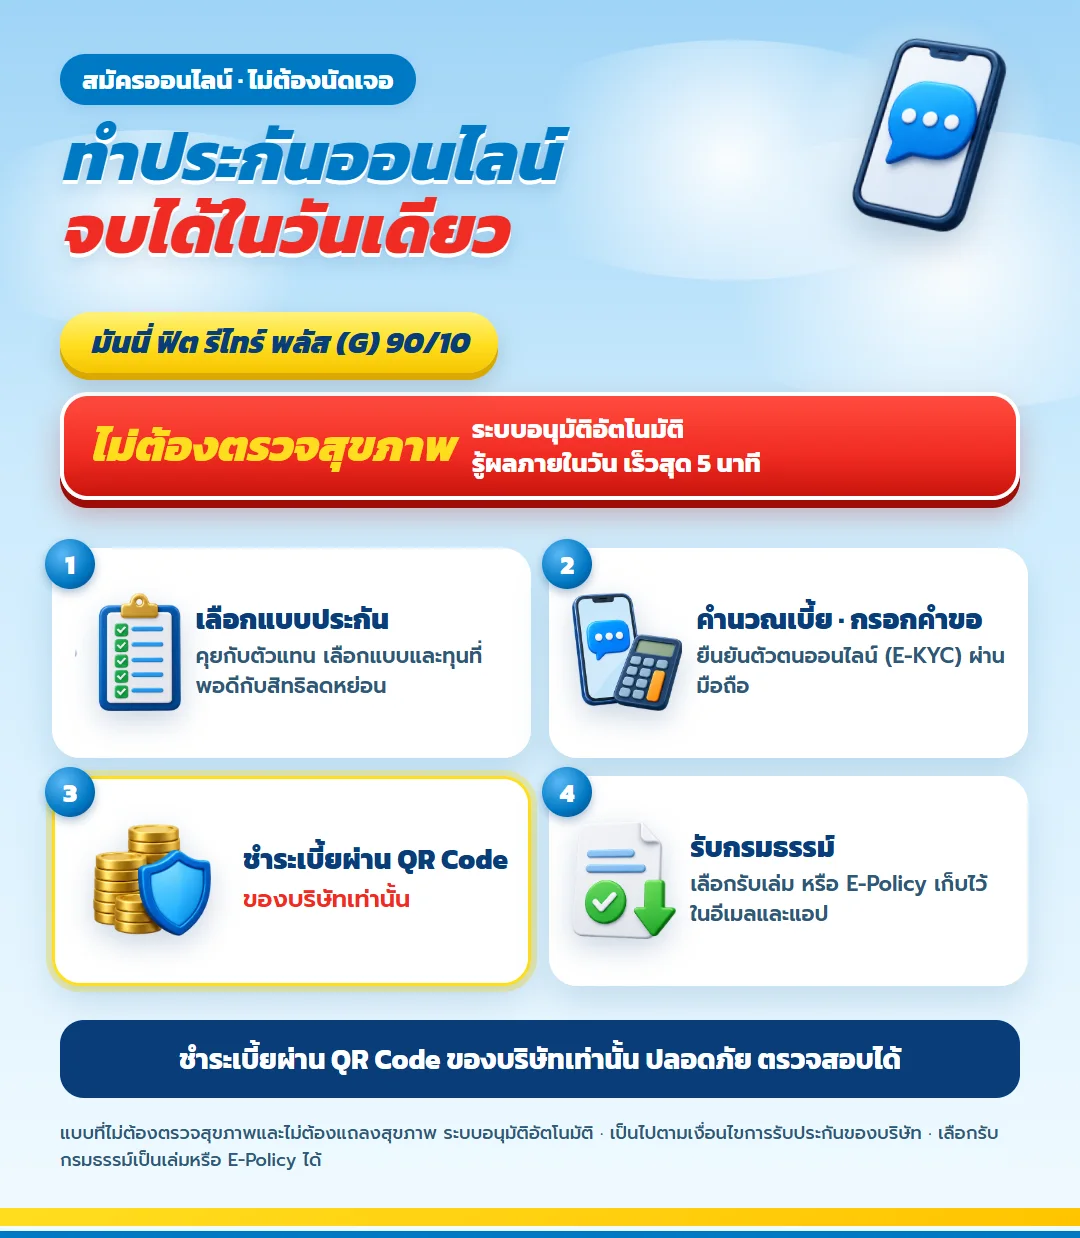
แบบนี้ไม่ต้องแถลงสุขภาพ จึงสมัครออนไลน์ได้ตั้งแต่เลือกแผน กรอกคำขอ ยืนยันตัวตนผ่านมือถือ ชำระเบี้ยผ่าน QR Code ของบริษัท แล้วเลือกรับกรมธรรม์เป็นเล่มหรือ E-Policy ส่งอายุ เพศ และงบที่อยากลดหย่อนต่อปีมา จะคำนวณทุนที่พอดีกับสิทธิของคุณให้ก่อน
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด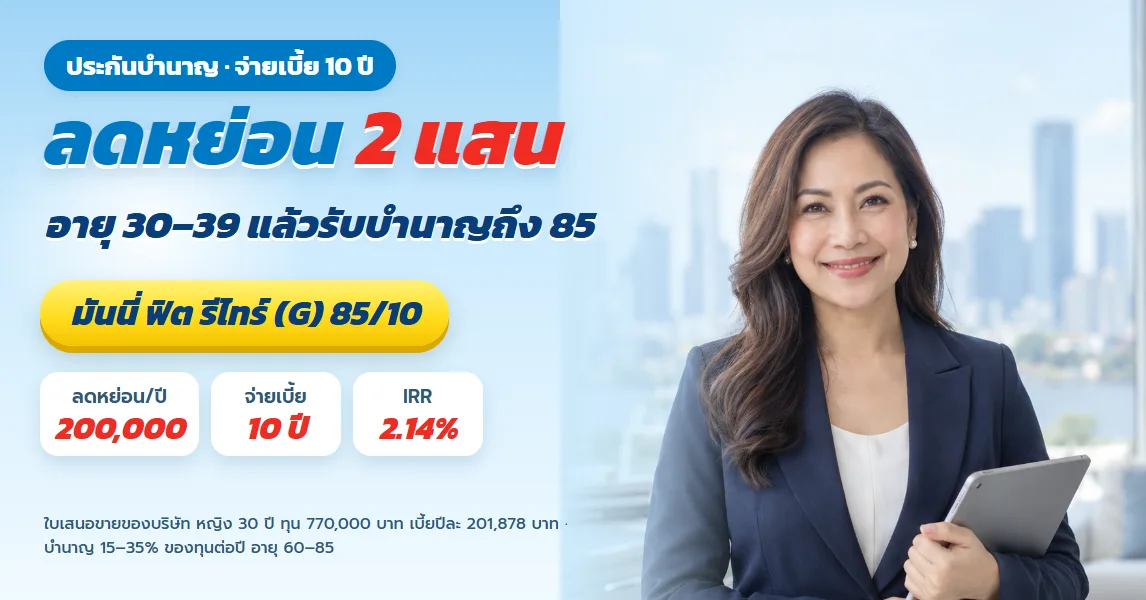
มันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้