มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต จ่ายถึง 60 ลดหย่อนภาษีทุกปี รับบำนาญรวม 480%
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต ชำระเบี้ยถึงอายุ 60 ลดหย่อนภาษีทุกปี รับบำนาญรวม 480%
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ของไทยประกันชีวิต เป็นประกันบำนาญลดหย่อนภาษีได้ที่ชำระเบี้ยจนถึงอายุ 60 ปี เบี้ยต่อปีจึงต่ำกว่าแบบจ่ายสั้น และใช้สิทธิลดหย่อนภาษีได้ทุกปีจนเกษียณ พออายุครบ 60 ปีรับเงินก้อน 30% ของทุน แล้วรับบำนาญปีละ 15% ไปจนอายุ 90 ปี รวม 480% ของทุนประกัน
เปิดขายวันแรก 2 พฤศจิกายน 2569
แบบนี้เริ่มสมัครได้ตั้งแต่ 2 พฤศจิกายน 2569 ส่งอายุและงบลดหย่อนมาให้คิดเบี้ยไว้ล่วงหน้า พอเปิดขายก็ยื่นสมัครได้เลย
แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 รหัสแบบ AW10 แบบใหม่ที่ไทยประกันชีวิตเริ่มขายผ่านตัวแทน 2 พฤศจิกายน 2569 ตัวเลขในบทความมาจากตัวอย่างของบริษัท ผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 12,950 บาท ชำระ 20 ปี รวม 259,000 บาท
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต เหมาะกับใคร
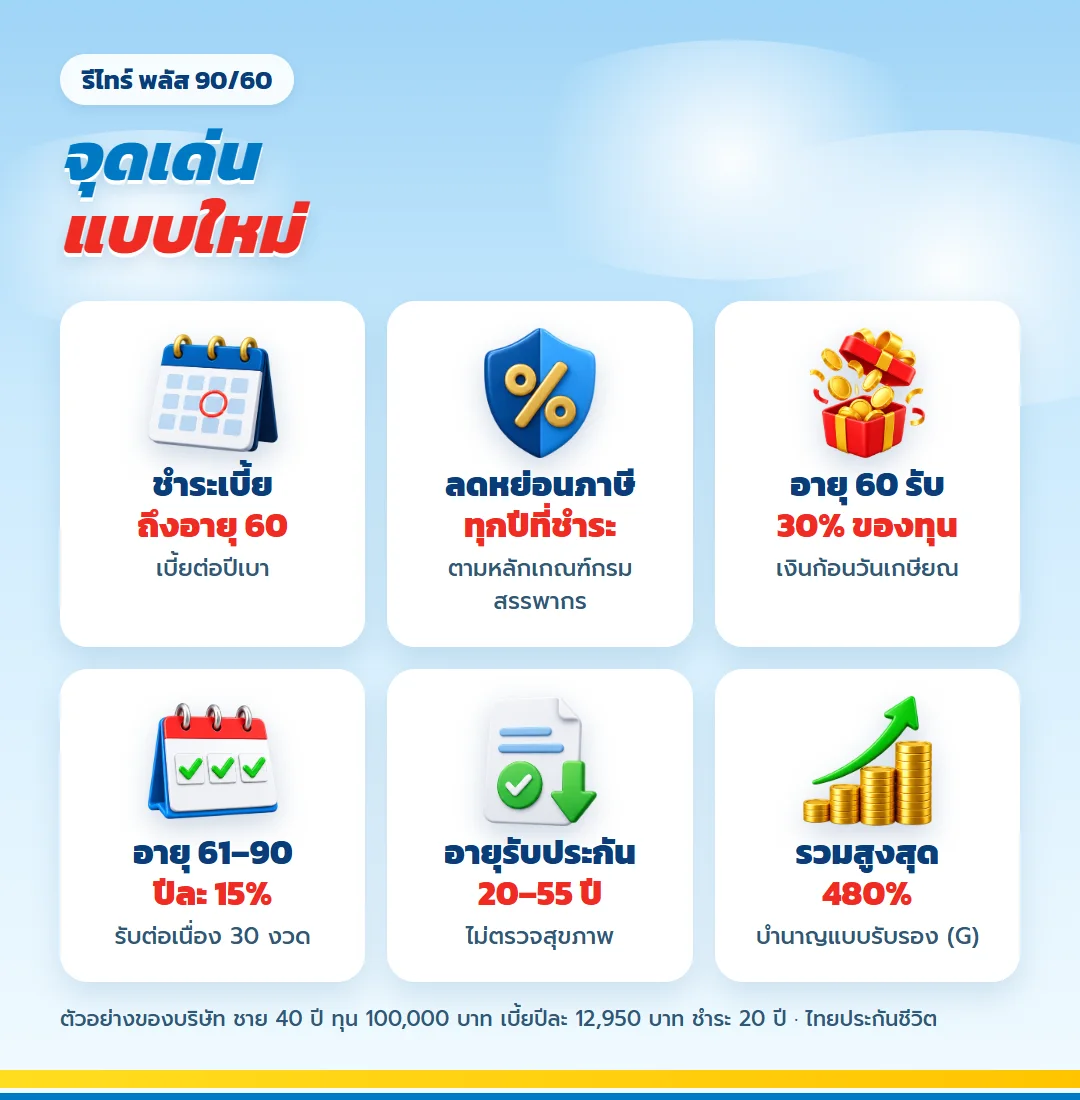
แบบชำระถึงอายุ 60 เหมาะกับคนที่อยากเริ่มแผนเกษียณโดยไม่ต้องกันเงินก้อนใหญ่ต่อปี เบี้ยกระจายออกไปตามจำนวนปีที่ยังทำงาน ยิ่งเริ่มเร็ว เบี้ยต่อปียิ่งเบาลง และทุกปีที่ชำระคือปีที่ได้สิทธิลดหย่อน
- รับประกันอายุ 20–55 ปี ช่วงอายุกว้างกว่าแบบจ่าย 10 ปี
- เบี้ยปีละ 12,950 บาทต่อทุน 100,000 บาท ในตัวอย่างผู้ชายอายุ 40 ปี
- อายุ 60 รับเงินก้อน 30% อายุ 61–90 รับปีละ 15% ของทุน
- ไม่ตรวจสุขภาพ ไม่ต้องแถลงคำถามสุขภาพ
- ลดหย่อนภาษีได้ทุกปีที่ชำระ ตามหลักเกณฑ์กรมสรรพากร
แผนภาพผลประโยชน์ จ่ายถึงอายุ 60 แล้วรับยาวถึง 90
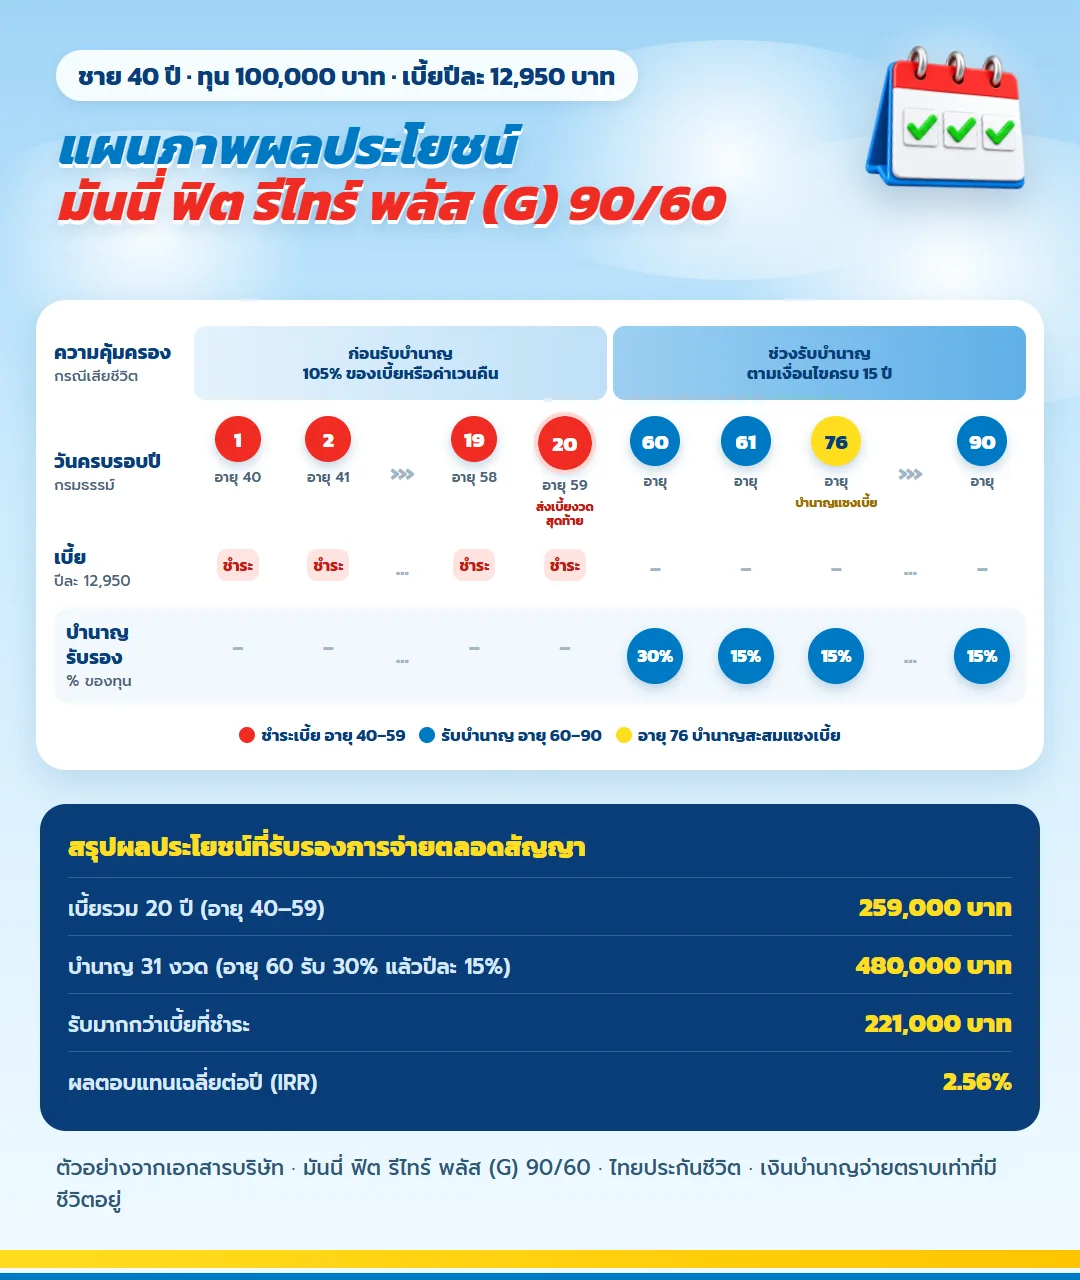
| ช่วงอายุ | สิ่งที่ได้ (ทุน 100,000) |
| อายุ 40–59 ชำระเบี้ย 20 ปี | เบี้ยปีละ 12,950 บาท รวม 259,000 บาท |
| อายุครบ 60 ปี | บำนาญงวดแรก 30% = 30,000 บาท |
| อายุครบ 61–90 ปี | รับปีละ 15,000 บาท รวม 450,000 บาท |
| รวมตลอดสัญญา | รับเงินบำนาญ 31 งวด 480,000 บาท มากกว่าเบี้ย 221,000 บาท |
เบี้ยงวดสุดท้ายชำระตอนอายุ 59 ปี ปีถัดมาก็เริ่มรับเงินบำนาญทันที ไม่มีช่วงรอว่างระหว่างหยุดจ่ายกับเริ่มรับ
เงื่อนไขการรับประกัน AW10
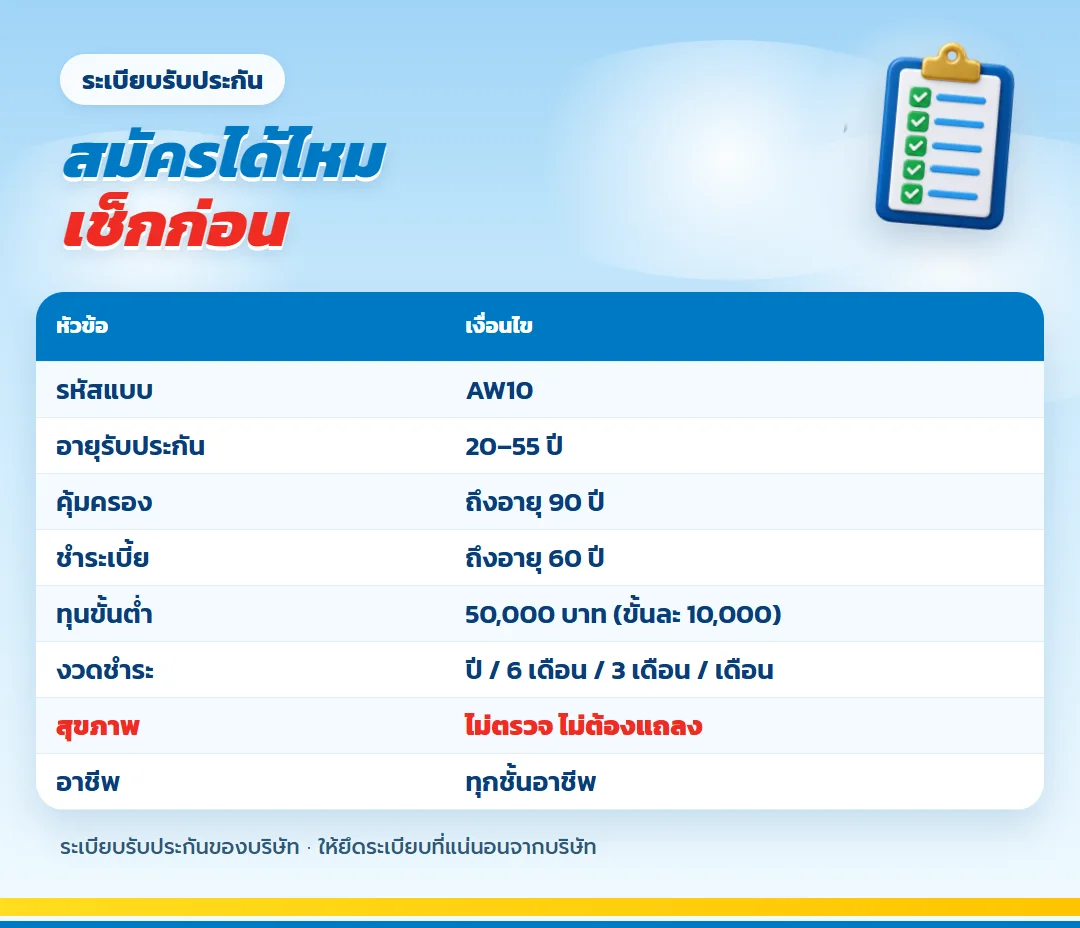
| หัวข้อ | รายละเอียด |
| รหัสแบบประกัน | AW10 |
| เริ่มทำได้เมื่ออายุ | 20 ถึง 55 ปี |
| คุ้มครองจนถึง | อายุครบ 90 ปี |
| จ่ายเบี้ยจนถึง | อายุ 60 ปี |
| ทุนเริ่มต้น | 50,000 บาท ขยับขั้นละ 10,000 บาท |
| เลือกงวดจ่าย | ปี · 6 เดือน · 3 เดือน · เดือน |
| เรื่องสุขภาพ | ไม่มีตรวจ ไม่มีคำถามสุขภาพ |
| อาชีพที่รับ | รับทุกชั้นอาชีพ |
| สัญญาเพิ่มเติม | แนบไม่ได้ |
ตารางผลประโยชน์ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ทุกปีกรมธรรม์
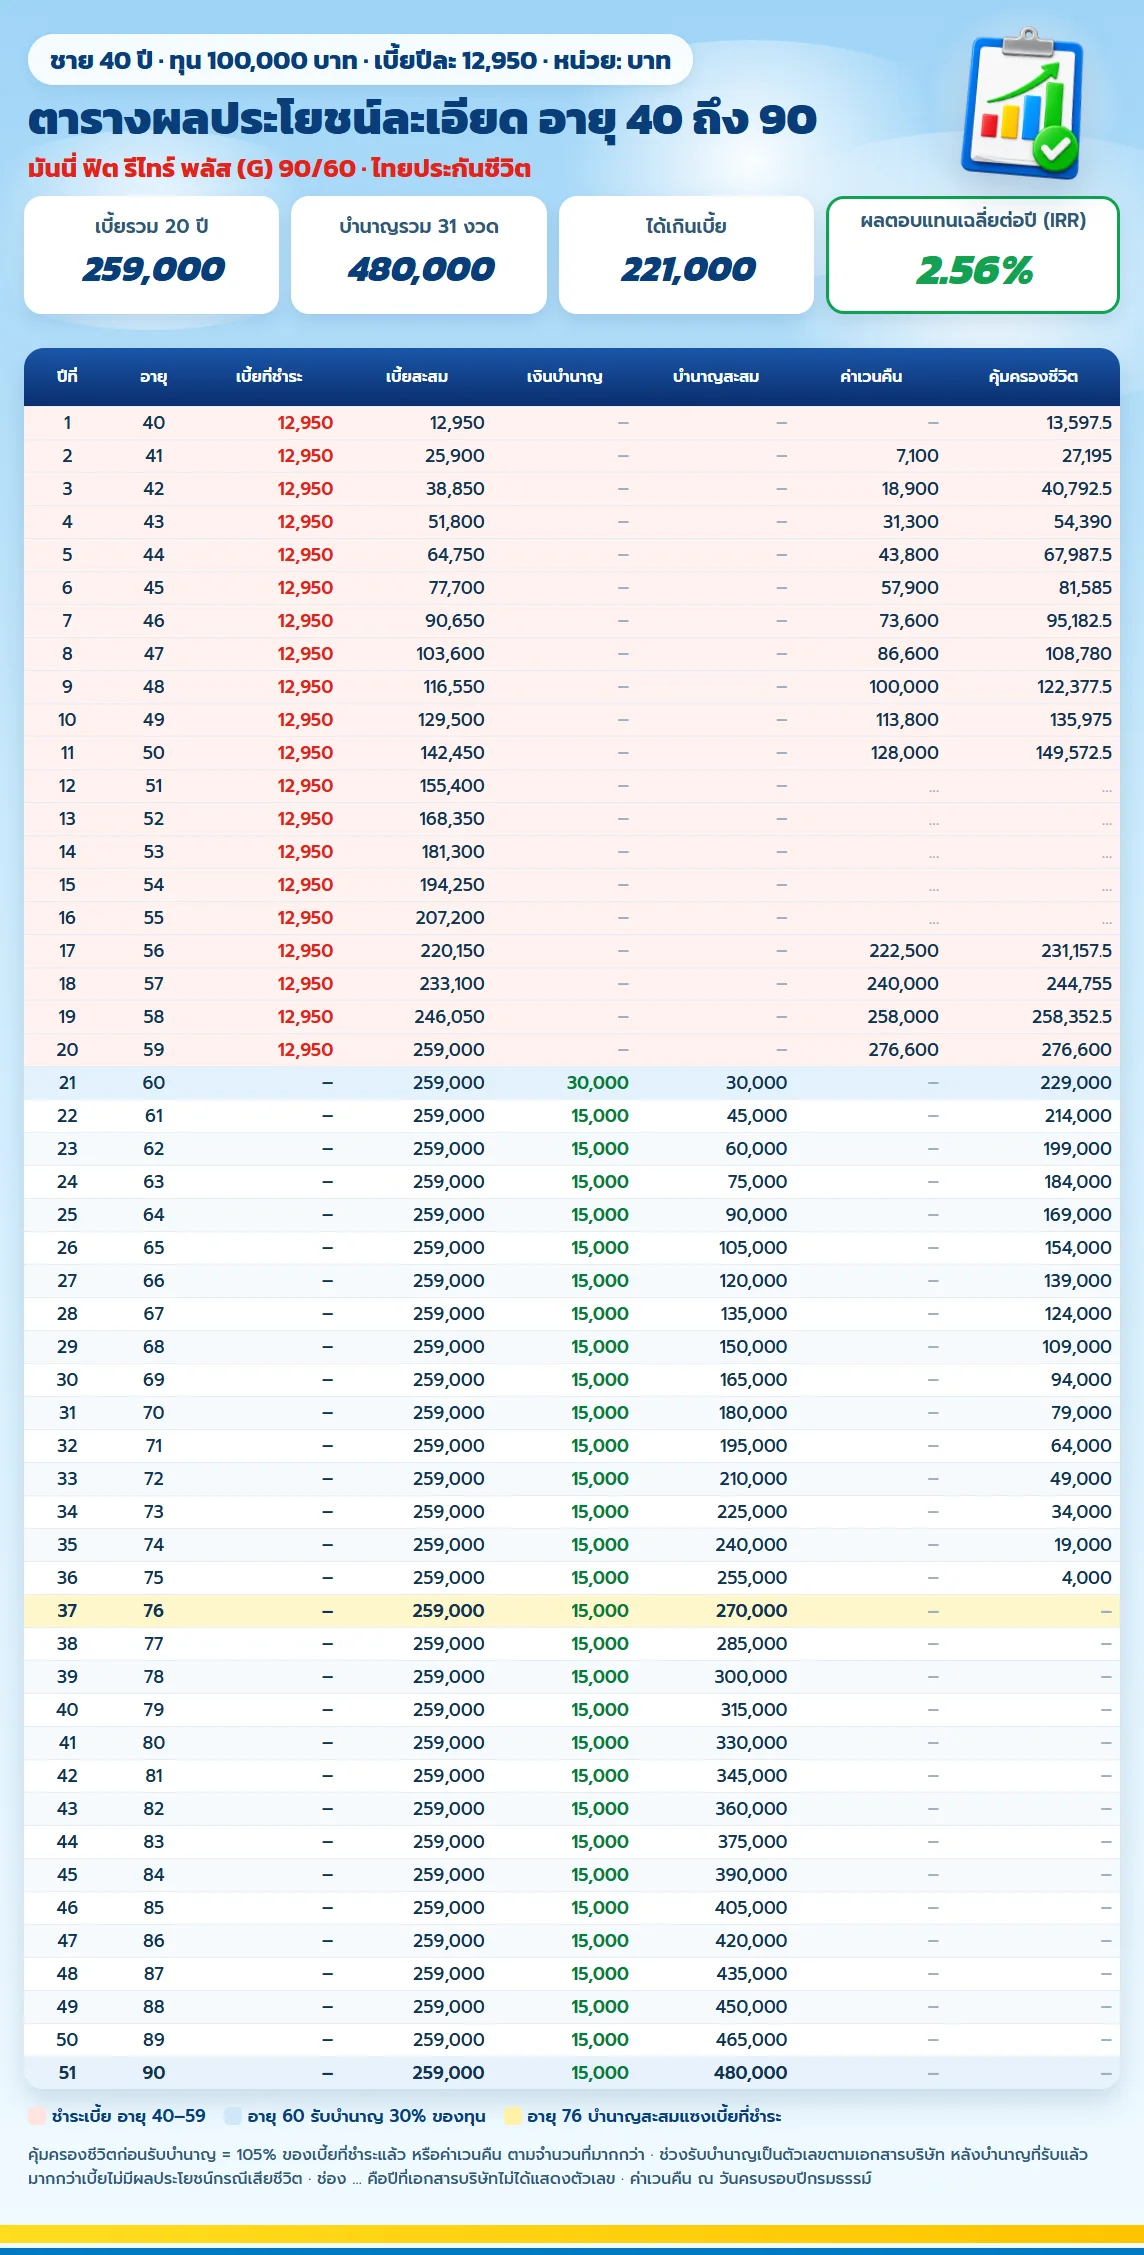
ตารางเต็มในภาพแสดงเบี้ยสะสม เงินบำนาญ ค่าเวนคืน และความคุ้มครองชีวิตตั้งแต่อายุ 40 ถึง 90 ปี ผลตอบแทนเฉลี่ยต่อปี (IRR) ตามเอกสารบริษัท 2.56%
| อายุ | เบี้ยสะสม | บำนาญสะสม | ค่าเวนคืน | คุ้มครองชีวิต |
| 41 | 25,900 | – | 7,100 | 27,195 |
| 50 | 142,450 | – | 128,000 | 149,572.5 |
| 59 | 259,000 | – | 276,600 | 276,600 |
| 60 | 259,000 | 30,000 | – | 229,000 |
| 75 | 259,000 | 255,000 | – | 4,000 |
| 76 | 259,000 | 270,000 | – | – |
| 90 | 259,000 | 480,000 | – | – |
บำนาญสะสมแซงเบี้ยที่ชำระตอนอายุ 76 ปี หรือปีกรมธรรม์ที่ 37 ค่าเวนคืนปีแรกยังไม่มี ปีที่ 2 อยู่ที่ 7,100 บาท แผนนี้จึงควรตั้งใจถือยาวจนรับบำนาญ
จ่ายถึงอายุ 60 ลดหย่อนภาษีได้กี่ปี
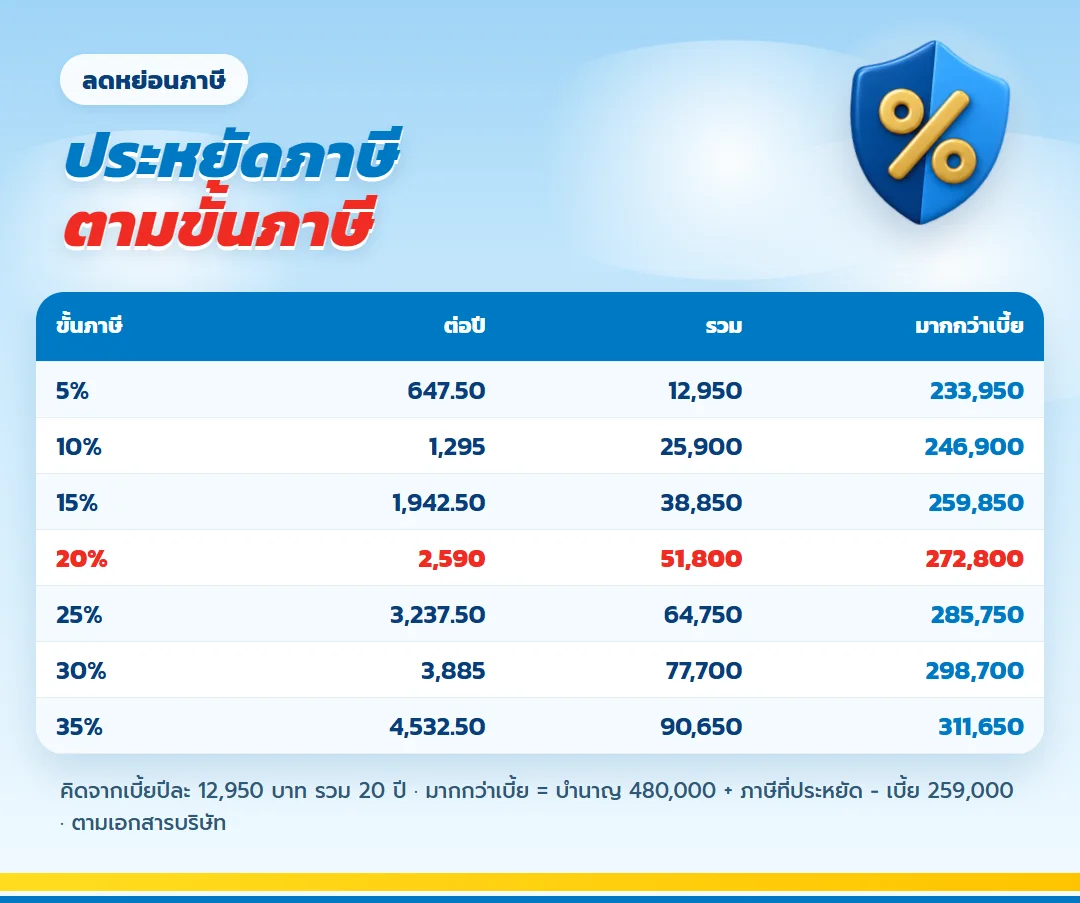
ในตัวอย่างนี้ชำระเบี้ย 20 ปี เท่ากับได้สิทธิลดหย่อน 20 ปี เบี้ยประกันบำนาญลดหย่อนได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี และไม่เกิน 200,000 บาท รวมกับกองทุนเพื่อการเกษียณอื่นไม่เกิน 500,000 บาท ตามหลักเกณฑ์กรมสรรพากร
| ขั้นภาษี | ประหยัดภาษีต่อปี | รวม 20 ปี | บำนาญ + ภาษี มากกว่าเบี้ย |
| 5% | 647.50 | 12,950 | 233,950 |
| 10% | 1,295 | 25,900 | 246,900 |
| 15% | 1,942.50 | 38,850 | 259,850 |
| 20% | 2,590 | 51,800 | 272,800 |
| 25% | 3,237.50 | 64,750 | 285,750 |
| 30% | 3,885 | 77,700 | 298,700 |
| 35% | 4,532.50 | 90,650 | 311,650 |
เทียบกับแบบชำระ 10 ปีที่ทุนเท่ากัน แบบนี้จ่ายเบี้ยรวมมากกว่าเล็กน้อย แต่เบี้ยต่อปีต่ำกว่า 10,161 บาท และใช้สิทธิลดหย่อนได้นานกว่าเท่าตัว
ถ้าเสียชีวิตระหว่างสัญญา
| ถ้าเสียชีวิตเมื่อ | ครอบครัวได้รับ |
| เสียชีวิตก่อนอายุครบ 60 | ได้ 105% ของเบี้ยที่จ่ายมาแล้ว หรือมูลค่าเวนคืน แล้วแต่อย่างไหนสูงกว่า |
| เสียชีวิตในช่วง 15 ปีแรกของการรับบำนาญ | ได้มูลค่าปัจจุบันของบำนาญงวดที่เหลือจนครบ 15 ปีเป็นก้อนเดียว หรือเบี้ยที่จ่ายลบบำนาญที่ได้ไปแล้ว เลือกจำนวนที่สูงกว่า |
| เสียชีวิตหลังรับบำนาญเกิน 15 ปี | ได้เบี้ยที่จ่ายลบบำนาญที่รับไปแล้ว ถ้าบำนาญที่ได้เกินเบี้ยแล้ว ส่วนนี้เป็นศูนย์ |
ตัวอย่างนี้ ถ้าเสียชีวิตปีที่ 10 ครอบครัวได้ 135,975 บาท ถ้าเสียชีวิตปีแรกที่รับบำนาญ ได้ 229,000 บาท
เทียบกับแบบใหม่อีก 3 แบบในชุดเดียวกัน
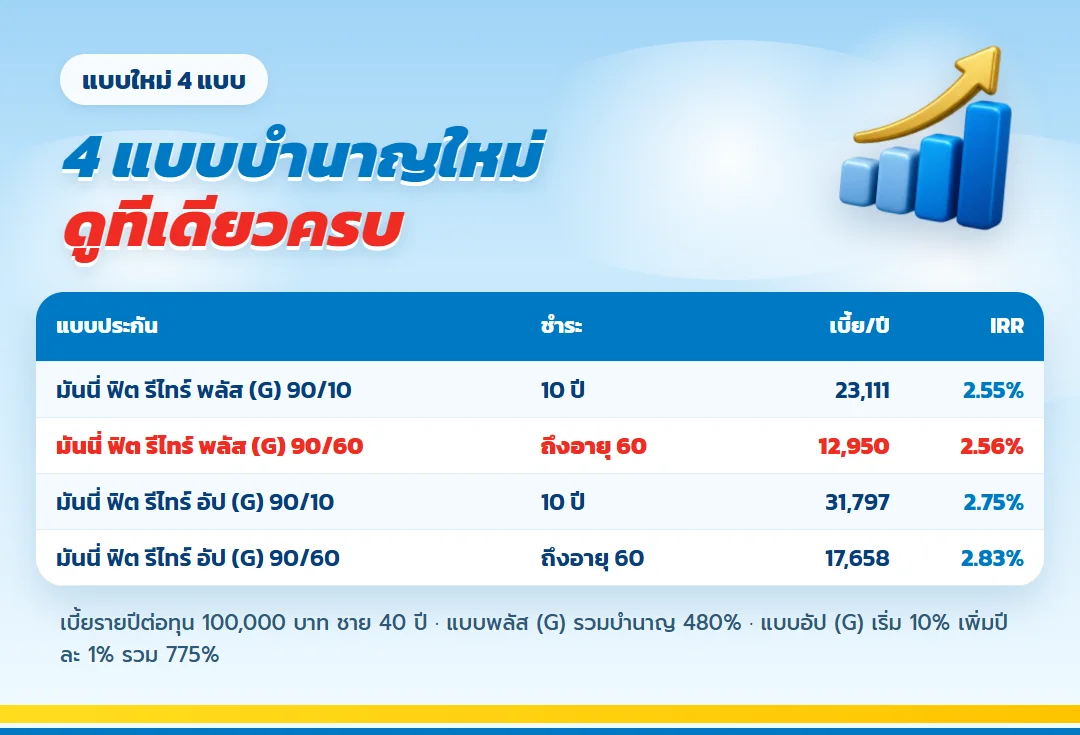
แผนนี้ เป็นหนึ่งในแบบใหม่ 4 แบบ เบี้ยในตารางคิดต่อทุน 100,000 บาท ผู้ชายอายุ 40 ปี
ใครควรเลือกแบบจ่ายถึงอายุ 60 รับก้อนแรก 30%
- อายุ 20–55 ปี อยากเริ่มแผนเกษียณด้วยเบี้ยต่อปีที่จัดการได้
- อยากใช้สิทธิลดหย่อนหมวดบำนาญต่อเนื่องทุกปีจนเกษียณ
- อยากได้เงินก้อนตอนอายุ 60 ปีแล้วรับบำนาญต่อจนอายุ 90 ปี
- มีโรคประจำตัวแต่อยากมีแผนเกษียณที่ไม่ต้องตอบคำถามสุขภาพ
ทุน 1,540,000 บาท เบี้ยปีละ 199,430 บาท
อยากใช้สิทธิหมวดบำนาญให้เกือบเต็มทุกปีจนเกษียณ ผู้ชายอายุ 40 ปีเลือกทุน 1,540,000 บาท เบี้ยคำนวณจากอัตราต่อทุน 100,000 ของบริษัทได้ปีละ 199,430 บาท จ่าย 20 ปี
| รายการ | รายละเอียด | บาท |
| ทุนประกัน | 1,540,000 | |
| เบี้ยต่อปี | ชำระ 20 ปี | 199,430 |
| เบี้ยรวม | 3,988,600 | |
| อายุครบ 60 | เงินก้อน 30% ของทุน | 462,000 |
| อายุครบ 61–90 | ปีละ 15% ของทุน | 231,000 ต่อปี |
| บำนาญทั้งหมด | 31 งวด | 7,392,000 |
| ได้เกินเบี้ย | 3,403,400 |
ผลตอบแทนเฉลี่ยต่อปี (IRR) 2.56% ขั้นภาษี 20% ลดภาษีได้ปีละ 39,886 บาท ตลอด 20 ปีรวม 797,720 บาท รับเป็นรายเดือนก็ได้ ช่วงอายุ 61–90 ตกเดือนละ 19,250 บาท
เคสนี้ไม่ใช่ใบเสนอขาย แต่คูณจากตารางอัตราเบี้ยของบริษัท ซึ่งไม่มีส่วนลดสำหรับทุนสูง บำนาญจึงโตตามทุนตรงสัดส่วน และ IRR เท่ากับเคสทุน 100,000 ส่วนภาษีคิดที่ขั้น 20%
อยากใช้สิทธิบำนาญเต็ม 200,000 บาท ต้องรู้อะไรบ้าง
สิทธิของเบี้ยแบบบำนาญแบ่งเป็นสองส่วน 100,000 บาทแรกนับในหมวดเบี้ยประกันชีวิตได้ (ประกาศอธิบดีฯ ฉบับที่ 172) ส่วนที่เกินนับในหมวดบำนาญได้อีก 200,000 บาท (ประกาศฉบับที่ 194 และ 261)
เพดานหมวดบำนาญคือ 15% ของเงินได้พึงประเมิน ถ้าเงินได้ต่ำกว่า 1,333,334 บาทต่อปี จะใช้ได้ไม่ถึง 200,000 บาท และยอดรวมกับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ และ RMF ต้องอยู่ในกรอบ 500,000 บาท
การใช้สิทธิต้องยื่นความประสงค์กับบริษัทประกันก่อน รายละเอียดของกรมสรรพากร
อายุเท่านี้ เบี้ยปีละเท่าไหร่
ยิ่งเริ่มเร็ว เบี้ยต่อปียิ่งต่ำ เพราะมีจำนวนปีชำระมากกว่า ตัวเลขด้านล่างคือเบี้ยต่อทุน 100,000 บาทตามเอกสารบริษัท
| อายุ | ผู้ชาย (บาท/ปี) | ผู้หญิง (บาท/ปี) |
| 25 ปี | 5,899 | 6,363 |
| 30 ปี | 7,432 | 7,969 |
| 35 ปี | 9,616 | 10,257 |
| 40 ปี | 12,950 | 13,714 |
| 45 ปี | 18,720 | 19,692 |
| 50 ปี | 30,983 | 32,061 |
| 55 ปี | 67,877 | 70,914 |
อยากได้บำนาญแบบเงินเดือน
อยากได้เงินบำนาญแบบเงินเดือน ขอรับเป็นรายเดือน 12 งวดต่อปีได้ โดยงวดรายเดือนต้องไม่ต่ำกว่า 5,000 บาท ส่วนบำนาญรายปีต้องไม่ต่ำกว่า 5,000 บาท ไม่อย่างนั้นบริษัทจ่ายค่าเวนคืนให้แทน
วางแผนจ่ายเบี้ย 20 ปี ให้ไปถึงวันรับบำนาญ
สิ่งที่ต่างจากแบบจ่ายสั้นคือระยะเวลาผูกพัน เคสตัวอย่างจ่ายเบี้ยปีละ 12,950 บาทตั้งแต่อายุ 40 ถึง 59 ปี รวม 20 งวดเป็นเงิน 259,000 บาท เบี้ยแต่ละปีเบากว่าแบบจ่าย 10 ปีถึง 10,161 บาท แต่ต้องมีรายได้มาจ่ายต่อเนื่องจนถึงปีก่อนเกษียณ คนที่วางแผนทำงานถึงอายุ 60 ปีอยู่แล้วจึงได้ประโยชน์เต็มที่ ส่วนคนที่คิดว่าอาจหยุดงานก่อนนั้น ควรตั้งทุนให้เบี้ยต่อปียังจ่ายไหวแม้รายได้ลดลง
ข้อดีที่ตามมาคือจำนวนปีที่ได้ลดหย่อนภาษี จ่าย 20 ปีก็ใช้สิทธิได้ 20 ครั้ง ภายใต้เพดาน 15% ของเงินได้และไม่เกิน 200,000 บาทต่อปี ใครที่เงินได้ยังไม่ถึง 1,333,334 บาท ก็ยังใช้สิทธิได้ตามสัดส่วน 15% ของเงินได้จริง เบี้ยปีละ 12,950 บาทของเคสตัวอย่างเทียบกับเพดานแล้วยังเหลือที่ว่างอีกมาก และถ้ามีกองทุนสำรองเลี้ยงชีพหรือ RMF อยู่แล้ว ให้รวมยอดทั้งหมดไม่ให้เกิน 500,000 บาท
อีกเรื่องที่ควรรู้ก่อนเซ็นคือค่าเวนคืน ปีแรกยังไม่มี ปีที่ 2 อยู่ที่ 7,100 บาท ส่วนบำนาญที่รับสะสมจะแซงเบี้ยที่จ่ายทั้งหมดตอนอายุ 76 ปี แบบนี้จึงเหมาะกับเงินที่ตั้งใจเก็บถึงวันเกษียณจริง ไม่ใช่เงินสำรองที่อาจต้องถอน ถ้ามีเหตุให้จ่ายต่อไม่ไหว บริษัทมีทางเลือกให้ตามเงื่อนไข เช่น นำค่าเวนคืนมาชำระเบี้ยอัตโนมัติ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ
สรุปวิธีเลือกทุนให้พอดี เริ่มจากงบเบี้ยต่อปีที่จ่ายได้ต่อเนื่อง 20 ปี เทียบกับอัตราเบี้ยตามอายุและเพศของคุณ แล้วปัดเป็นทุนที่ลงตัว เพราะทุนเริ่มที่ 50,000 บาทและเพิ่มทีละ 10,000 บาท จากนั้นดูว่าบำนาญรายปีที่ได้ถึงเกณฑ์ขั้นต่ำ 5,000 บาทหรือไม่ ถ้าอยากรับเป็นรายเดือน แต่ละงวดต้องไม่ต่ำกว่า 5,000 บาทด้วย ตัวเลขทั้งหมดขอจากใบเสนอขายตามอายุจริงอีกครั้งก่อนตัดสินใจ และไม่ว่าทุนเท่าไหร่ การสมัครก็ไม่ต้องตรวจสุขภาพ จึงเริ่มได้ทันทีที่งบลงตัว
คำถามที่พบบ่อย
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ต่างจาก 90/10 อย่างไร?
เงินบำนาญเหมือนกัน คืออายุ 60 รับ 30% และปีละ 15% จนอายุ 90 ต่างกันที่ระยะชำระเบี้ย แผนนี้ ชำระถึงอายุ 60 เบี้ยต่อปีจึงต่ำกว่า
สมัครได้ถึงอายุเท่าไหร่?
รับประกันอายุ 20–55 ปี
ต้องตรวจสุขภาพไหม?
ไม่ต้อง สมัครได้โดยไม่ตรวจร่างกายและไม่ตอบคำถามสุขภาพ
เงินบำนาญรับรองไหม?
รับรอง เป็นบำนาญแบบรับรอง (G) จ่ายตราบเท่าที่มีชีวิตอยู่
หยุดจ่ายกลางทางได้ไหม?
ใช้สิทธินำค่าเวนคืนมาชำระเบี้ยอัตโนมัติ เวนคืน หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จได้ตามเงื่อนไข
ข้อควรทราบ
- ตัวเลขเป็นตัวอย่างจากเอกสารของบริษัท เบี้ยจริงขึ้นกับอายุ เพศ และทุน
- ถ้าเวนคืนในปีแรก ๆ จะได้เงินน้อยกว่าเบี้ยที่จ่ายไป
- การกู้เงินตามกรมธรรม์ (ดอกเบี้ย 5% ต่อปี) และการเปลี่ยนแบบ ใช้สิทธิได้ก่อนรับเงินบำนาญเท่านั้น
- สิทธิลดหย่อนตามหลักเกณฑ์กรมสรรพากร
- รายละเอียดเป็นไปตามกรมธรรม์ที่บริษัทออกให้
สมัครออนไลน์ได้ ไม่ต้องตรวจสุขภาพ
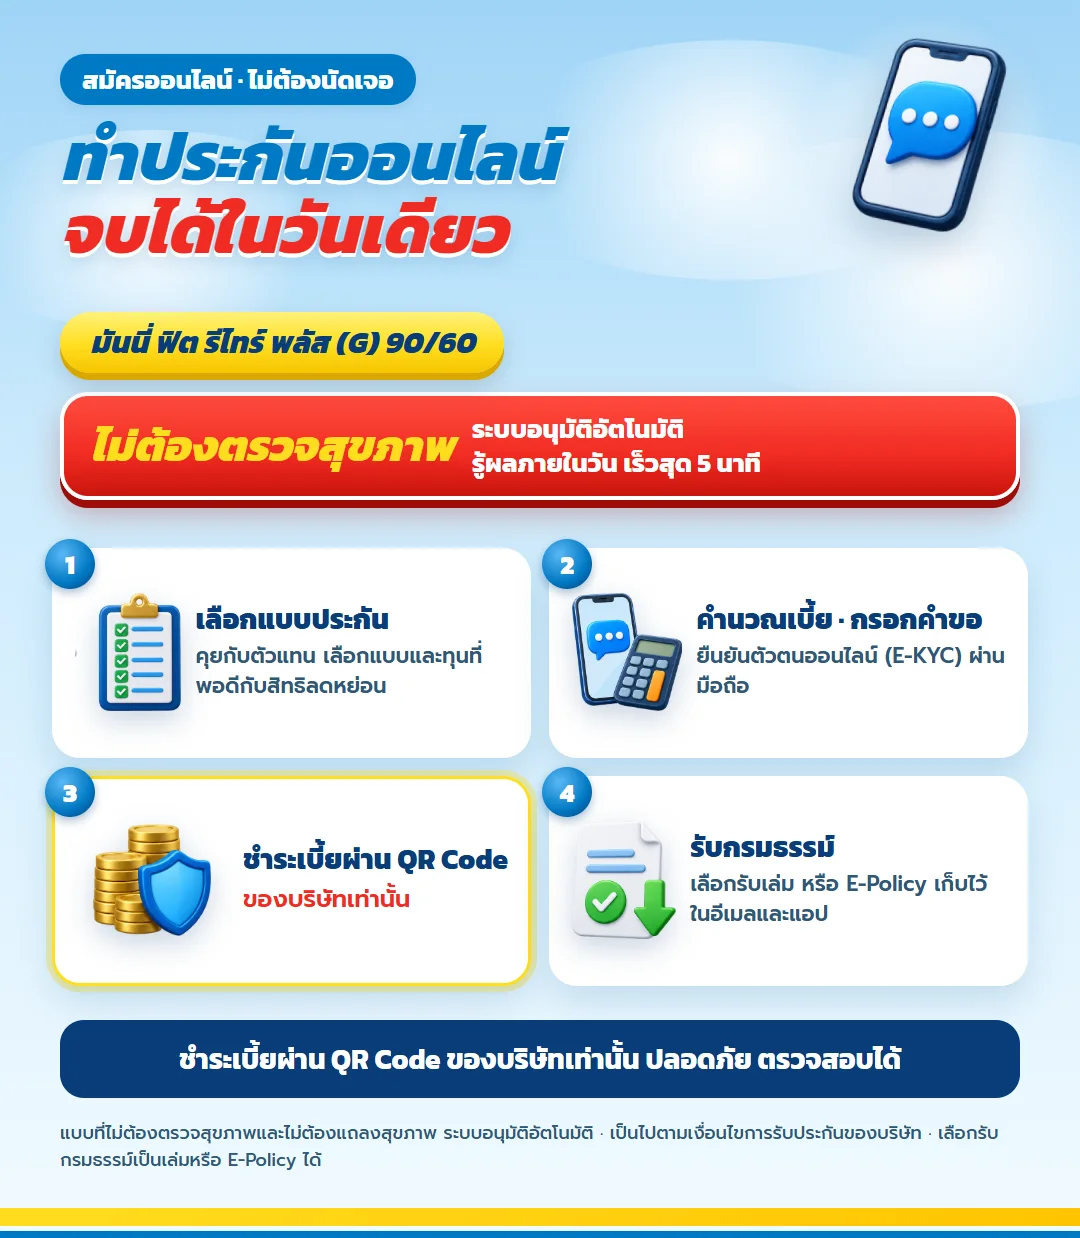
เมื่อพร้อมก็ทำประกันออนไลน์ได้เลย ส่งอายุ เพศ และงบที่อยากลดหย่อนต่อปี จะคำนวณทุนที่พอดีกับสิทธิของคุณ แล้วสมัครออนไลน์ได้ตั้งแต่กรอกคำขอ ยืนยันตัวตนผ่านมือถือ ชำระเบี้ยผ่าน QR Code ของบริษัท จนรับกรมธรรม์แบบเล่มหรือ E-Policy
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้