มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต บำนาญเพิ่มขึ้นทุกปี จ่าย 10 ปี รับรวม 775%
มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต บำนาญเพิ่มขึ้นทุกปีจาก 10% ถึง 40% ของทุน รวม 775%
มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ของไทยประกันชีวิต คือประกันบำนาญลดหย่อนภาษีได้ที่เงินบำนาญเพิ่มขึ้นทุกปี เริ่มรับ 10% ของทุนตอนอายุครบ 60 ปี แล้วเพิ่มขึ้นปีละ 1% จนอายุ 90 ปีรับปีละ 40% รวมรับเงินบำนาญสูงสุด 775% ของทุนประกัน ชำระเบี้ยเพียง 10 ปี
สมัครได้ตั้งแต่ 2 พฤศจิกายน 2569
ไทยประกันชีวิตเปิดให้ซื้อผ่านตัวแทนวันที่ 2 พฤศจิกายน 2569 ใครอยากเริ่มก่อน ขอใบเสนอขายตามอายุไว้ก่อนวันเปิดขายได้
แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ อัป (G) 90/10 รหัสแบบ AW11 แบบใหม่ของไทยประกันชีวิต เริ่มขายผ่านตัวแทน 2 พฤศจิกายน 2569 ตัวอย่างในบทความเป็นเคสของบริษัท ผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 31,797 บาท ชำระ 10 ปี รวม 317,970 บาท
ทำไม มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต ให้บำนาญเพิ่มขึ้นทุกปี
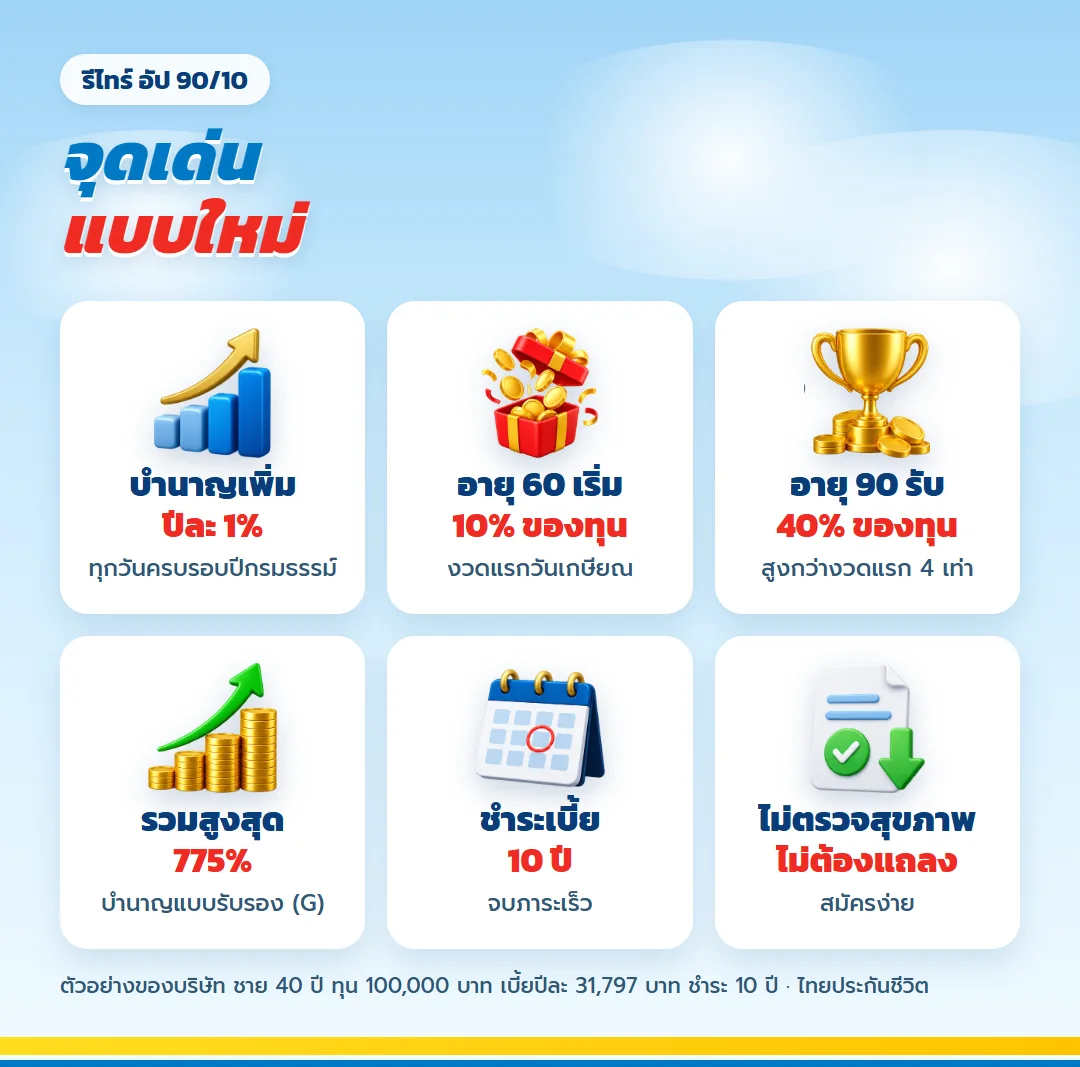
ค่าใช้จ่ายของคนวัยเกษียณไม่ได้คงที่ ค่าอาหาร ค่าเดินทาง และค่ารักษาพยาบาลขยับขึ้นตามเวลา บำนาญที่เท่ากันทุกปีจึงซื้อของได้น้อยลงเรื่อย ๆ แบบนี้ตั้งใจแก้ตรงนี้ ด้วยการเพิ่มเงินบำนาญทุกวันครบรอบปีกรมธรรม์
| อายุ | บำนาญต่อปี (% ของทุน) | ในตัวอย่าง (บาท) |
| 60 | 10% | 10,000 |
| 65 | 15% | 15,000 |
| 70 | 20% | 20,000 |
| 75 | 25% | 25,000 |
| 80 | 30% | 30,000 |
| 85 | 35% | 35,000 |
| 90 | 40% | 40,000 |
ช่วงท้ายสัญญาเงินบำนาญต่อปีสูงกว่างวดแรกถึง 4 เท่า เหมาะกับคนที่ห่วงว่าตัวเองจะอายุยืนกว่าเงินที่เก็บไว้
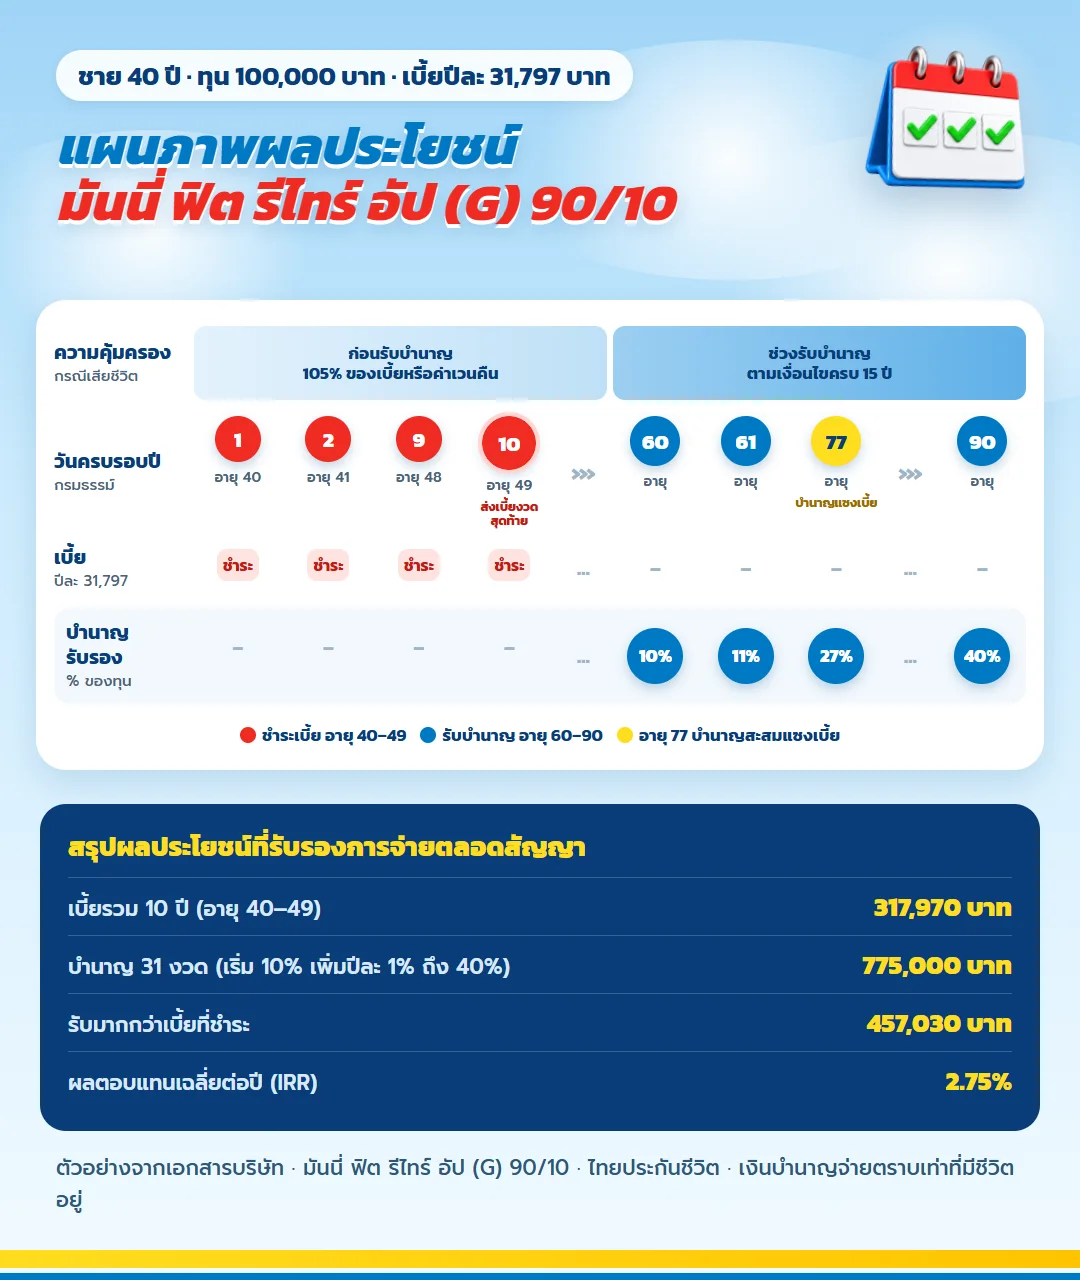
แผนภาพผลประโยชน์ จ่าย 10 ปี รับเพิ่มทุกปีถึงอายุ 90
| ช่วง | ตัวเลขเคสบริษัท ทุน 100,000 บาท |
| อายุ 40–49 ชำระเบี้ย 10 ปี | เบี้ยปีละ 31,797 บาท รวม 317,970 บาท |
| อายุครบ 60 ปี | รับเงินบำนาญ 10% = 10,000 บาท |
| อายุครบ 61–90 ปี | เพิ่มปีละ 1% จาก 11,000 ถึง 40,000 บาท |
| รวมตลอดสัญญา | รับเงินบำนาญ 31 งวด 775,000 บาท มากกว่าเบี้ย 457,030 บาท |
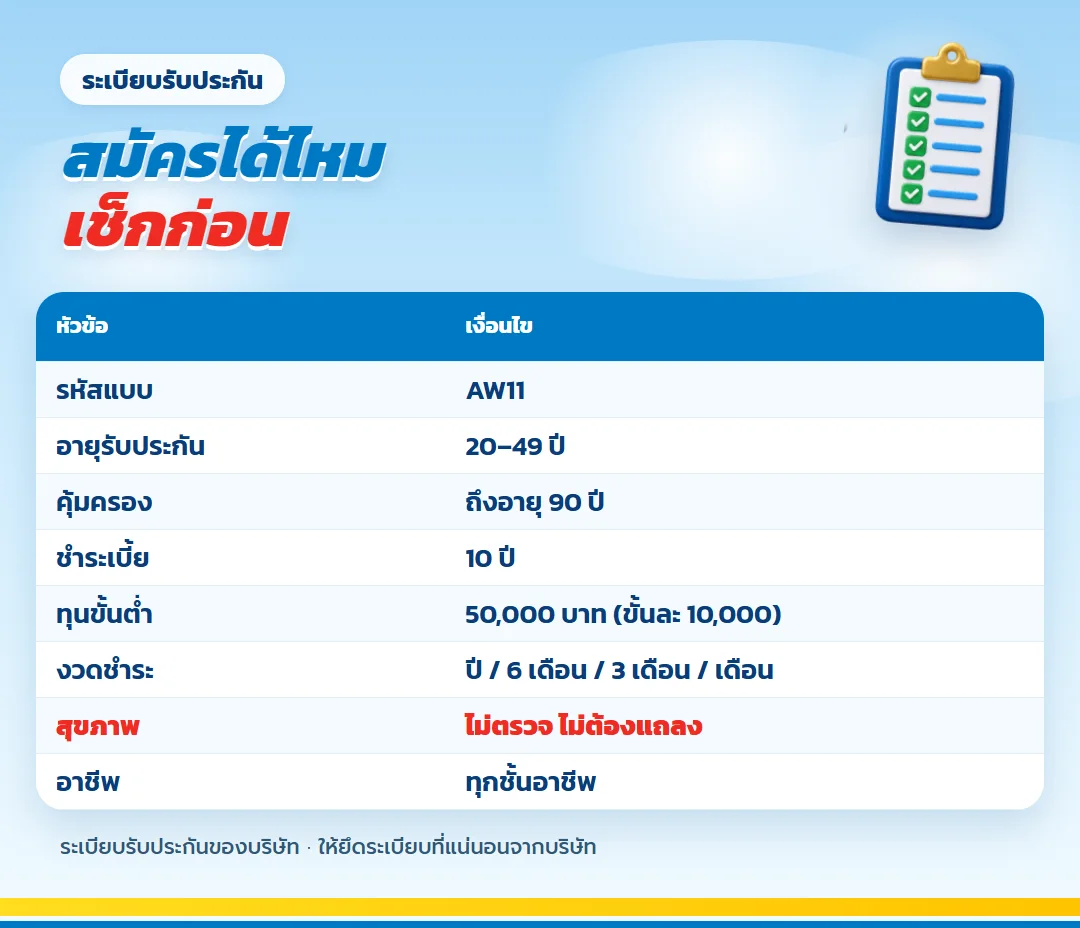
เงื่อนไขการรับประกัน AW11
| ข้อกำหนด | AW11 |
| โค้ดแบบ | AW11 |
| อายุที่สมัครได้ | 20–49 ปี |
| ความคุ้มครอง | จนอายุ 90 ปี |
| จำนวนปีที่จ่าย | 10 ปี |
| ทุนต่ำสุด | 50,000 บาท และเพิ่มได้ทีละ 10,000 |
| ความถี่การจ่าย | รายปี, ราย 6 เดือน, ราย 3 เดือน หรือรายเดือน |
| สุขภาพ | สมัครได้โดยไม่ตรวจ และไม่ตอบคำถามสุขภาพ |
| ชั้นอาชีพ | ทุกชั้น |
| แนบสัญญาเพิ่มเติม | ไม่ได้ |
ตารางผลประโยชน์ มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ทุกปีกรมธรรม์
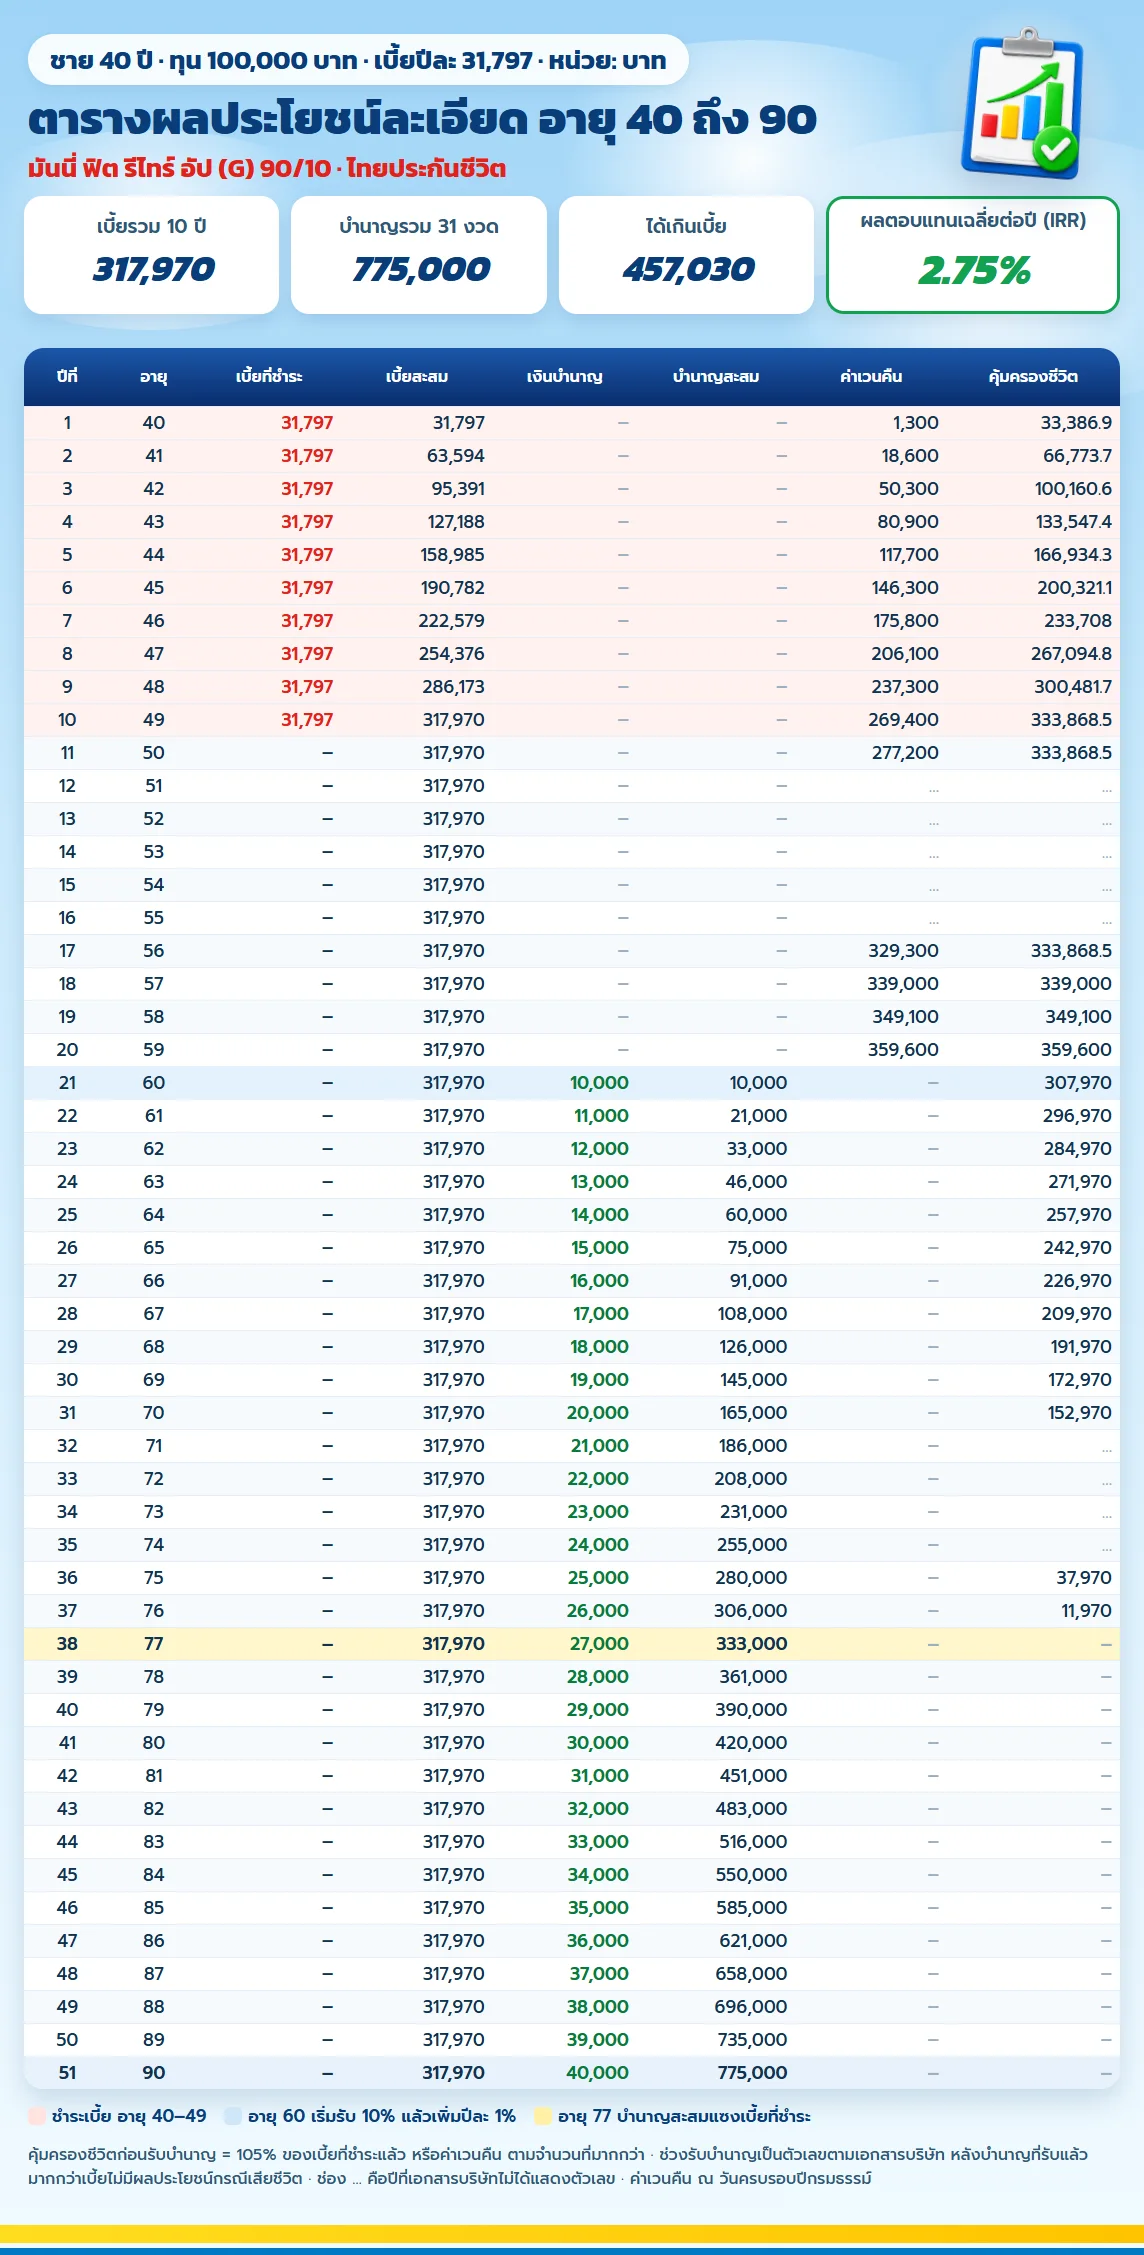
ภาพตารางแสดงทุกปีตั้งแต่อายุ 40 ถึง 90 ปี ผลตอบแทนเฉลี่ยต่อปี (IRR) ตามเอกสารบริษัท 2.75% สูงกว่า มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ที่ชำระ 10 ปีเท่ากัน
| อายุ | เบี้ยสะสม | บำนาญสะสม | ค่าเวนคืน | คุ้มครองชีวิต |
| 40 | 31,797 | – | 1,300 | 33,386.9 |
| 49 | 317,970 | – | 269,400 | 333,868.5 |
| 59 | 317,970 | – | 359,600 | 359,600 |
| 60 | 317,970 | 10,000 | – | 307,970 |
| 70 | 317,970 | 165,000 | – | 152,970 |
| 77 | 317,970 | 333,000 | – | – |
| 90 | 317,970 | 775,000 | – | – |
บำนาญสะสมแซงเบี้ยที่ชำระตอนอายุ 77 ปี หรือปีกรมธรรม์ที่ 38 หลังจากนั้นแต่ละงวดยังสูงขึ้นทุกปี ส่วนที่ได้เกินเบี้ยจึงโตเร็วในช่วงท้าย
ลดหย่อนภาษีจากเบี้ยปีละ 31,797 บาท ได้เท่าไหร่
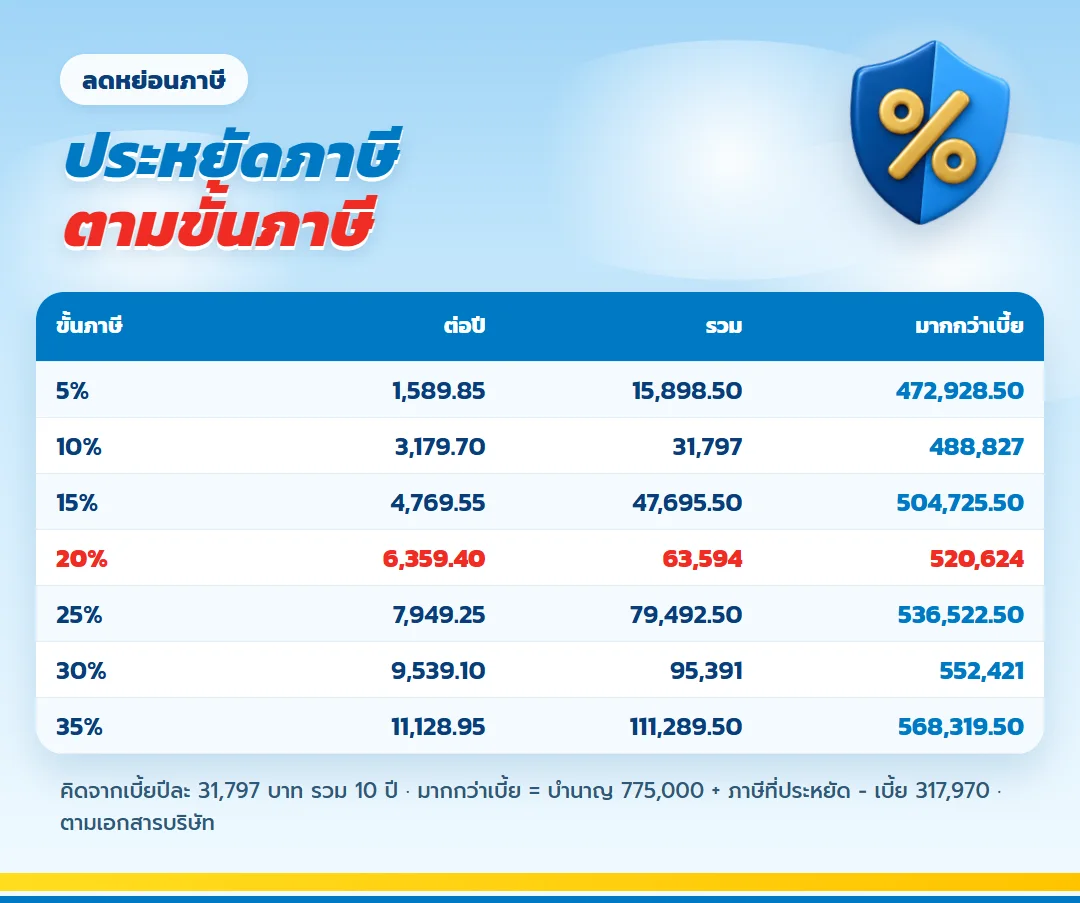
หมวดเบี้ยประกันบำนาญหักลดหย่อนได้ 15% ของเงินได้พึงประเมิน สูงสุด 200,000 บาทต่อปี เมื่อรวมกับกองทุนสำรองเลี้ยงชีพและกองทุนเพื่อการเกษียณอื่นต้องไม่เกิน 500,000 บาท ตามกรมสรรพากร ตารางของบริษัทใช้เบี้ยปีละ 31,797 บาท
| ขั้นภาษี | ประหยัดภาษีต่อปี | รวม 10 ปี | บำนาญ + ภาษี มากกว่าเบี้ย |
| 5% | 1,589.85 | 15,898.50 | 472,928.50 |
| 10% | 3,179.70 | 31,797 | 488,827 |
| 15% | 4,769.55 | 47,695.50 | 504,725.50 |
| 20% | 6,359.40 | 63,594 | 520,624 |
| 25% | 7,949.25 | 79,492.50 | 536,522.50 |
| 30% | 9,539.10 | 95,391 | 552,421 |
| 35% | 11,128.95 | 111,289.50 | 568,319.50 |
ถ้าเสียชีวิตระหว่างสัญญา
| ช่วงที่เสียชีวิต | ผลประโยชน์ |
| ยังไม่ถึงวันรับบำนาญ | บริษัทจ่าย 105% ของเบี้ยสะสม หรือค่าเวนคืน ตามที่มากกว่า |
| รับบำนาญมาไม่ถึง 15 ปี | จ่ายครั้งเดียวเป็นมูลค่าปัจจุบันของบำนาญที่เหลือให้ครบ 15 ปี หรือเบี้ยสะสมหักบำนาญที่จ่ายไปแล้ว ตามที่มากกว่า |
| รับบำนาญครบ 15 ปี | จ่ายเบี้ยสะสมหักบำนาญที่จ่ายไปแล้ว ถ้าผลลบเป็นศูนย์หรือติดลบจะไม่มีการจ่าย |
ตัวอย่างนี้ ถ้าเสียชีวิตปีที่ 10 ครอบครัวได้ 333,868.5 บาท ถ้าเสียชีวิตปีแรกที่รับบำนาญ ได้ 307,970 บาท
เทียบกับแบบรับก้อนแรก 30% และแบบจ่ายถึงอายุ 60 ปี
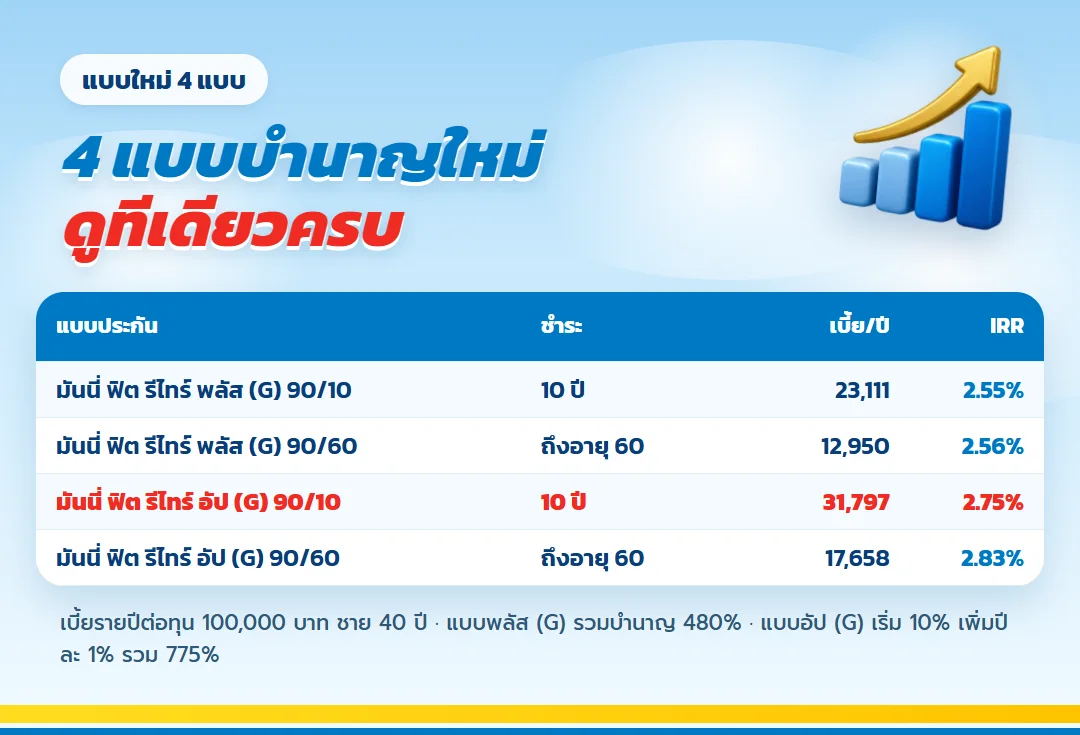
กลุ่ม มันนี่ ฟิต รีไทร์ อัป (G) จ่ายเบี้ยต่อทุนสูงกว่ากลุ่ม มันนี่ ฟิต รีไทร์ พลัส (G) แต่รับบำนาญรวมมากกว่า 775% เทียบกับ 480% เบี้ยในตารางคิดต่อทุน 100,000 บาท ผู้ชายอายุ 40 ปี
ใครควรเลือกแบบจ่าย 10 ปี บำนาญเพิ่มทุกปี
- อายุ 20–49 ปี อยากจบภาระเบี้ยภายใน 10 ปี
- ห่วงค่าครองชีพที่สูงขึ้นในวัยเกษียณ อยากได้บำนาญที่เพิ่มขึ้นทุกปี
- คนในครอบครัวอายุยืน อยากให้เงินบำนาญช่วงอายุ 80–90 ปีสูงพอใช้
- อยากได้สิทธิลดหย่อนภาษีควบคู่แผนเกษียณ
เบี้ยปีละ 197,141.40 บาท ได้บำนาญเพิ่มทุกปีเท่าไหร่
ผู้ชายอายุ 40 ปีที่อยากลดหย่อนเกือบ 200,000 บาทต่อปี เลือกทุน 620,000 บาท เบี้ยคิดจากอัตราต่อทุน 100,000 ในเอกสารบริษัท ได้ปีละ 197,141.40 บาท ชำระ 10 ปี
| รายการ | รายละเอียด | บาท |
| ทุนประกัน | 620,000 | |
| เบี้ยต่อปี | ชำระ 10 ปี | 197,141.40 |
| เบี้ยรวม | 1,971,414 | |
| อายุครบ 60 | งวดแรก 10% ของทุน | 62,000 |
| เพิ่มทุกปี | ปีละ 1% ของทุน | 6,200 |
| อายุครบ 90 | งวดสุดท้าย 40% ของทุน | 248,000 |
| บำนาญรวม | 31 งวด | 4,805,000 |
| ได้เกินเบี้ย | 2,833,586 |
ผลตอบแทนเฉลี่ยต่อปี (IRR) 2.75% ขั้นภาษี 20% ลดภาษีได้ปีละ 39,428.28 บาท ตลอด 10 ปีรวม 394,282.80 บาท ถ้ารับรายเดือน งวดอายุ 61 ได้เดือนละ 5,683.33 บาท และเพิ่มขึ้นทุกปี
ขอใบเสนอขายจริงก่อนตัดสินใจ เพราะเคสนี้ไม่ใช่ใบเสนอขาย เป็นการคำนวณจากอัตราเบี้ยต่อทุน 100,000 ของบริษัท เอกสารบริษัทไม่มีส่วนลดตามทุน ตัวเลขภาษีคิดที่ขั้น 20% เต็มจำนวน
เงื่อนไขใช้สิทธิลดหย่อนบำนาญให้ครบ 200,000 บาท
ตามเอกสารของบริษัท เบี้ยแบบนี้ลดหย่อนได้รวมสูงสุด 300,000 บาทต่อปี คือ 100,000 บาทในหมวดประกันชีวิต (ฉบับที่ 172) และ 200,000 บาทในหมวดบำนาญ (ฉบับที่ 194 และ 261)
หมวดบำนาญใช้ได้ไม่เกิน 15% ของเงินได้พึงประเมิน ถ้าจะใช้ครบ 200,000 บาทต้องมีเงินได้อย่างน้อย 1,333,334 บาทต่อปี และรวมกับกองทุนเพื่อการเกษียณกลุ่มเดียวกัน คือกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ และ RMF ต้องไม่เกิน 500,000 บาท
บริษัทจะส่งข้อมูลเบี้ยให้กรมสรรพากรเมื่อแจ้งใช้สิทธิไว้แล้ว ตรวจหลักเกณฑ์ที่หน้าเว็บกรมสรรพากร
ตารางเบี้ยรายปีตามช่วงอายุ
ตารางนี้ใช้ประเมินงบคร่าว ๆ ได้ เบี้ยคิดต่อทุน 100,000 บาท ชำระ 10 ปี ตามตัวอย่างอัตราในเอกสารของบริษัท
| อายุ | ผู้ชาย (บาท/ปี) | ผู้หญิง (บาท/ปี) |
| 25 ปี | 20,455 | 22,933 |
| 30 ปี | 23,752 | 26,310 |
| 35 ปี | 27,515 | 30,112 |
| 40 ปี | 31,797 | 34,378 |
| 45 ปี | 36,897 | 39,415 |
| 49 ปี | 41,416 | 43,816 |
บำนาญรายปีหรือรายเดือน
รับเงินบำนาญรายเดือนได้ ถ้าเงินที่แบ่งจ่ายเดือนละงวดไม่น้อยกว่า 5,000 บาท บริษัทจะแบ่งบำนาญของปีนั้นเป็น 12 งวดเท่ากัน ถ้ารายปีต่ำกว่า 5,000 บาท บริษัทจ่ายค่าเวนคืนแล้วกรมธรรม์สิ้นผล
บันไดบำนาญที่ไต่ขึ้นทุกปี อ่านอย่างไรให้เห็นภาพ
ลองอ่านบำนาญของแบบนี้เป็นสามช่วง ช่วงแรกคืออายุ 60 ถึง 69 ปี งวดเริ่มที่ 10% ของทุนแล้วขยับขึ้นปีละ 1% เงินยังไม่มากแต่หลายคนยังมีรายได้อื่นหรือเงินก้อนจากที่ทำงานมาเสริม ช่วงที่สองคืออายุ 70 ถึง 79 ปี งวดขยับขึ้นมาเป็นสองเท่าของงวดแรกและยังเพิ่มต่อ บำนาญสะสมจะแซงเบี้ยที่จ่ายทั้งหมดตอนอายุ 77 ปี ช่วงที่สามคืออายุ 80 ถึง 90 ปี งวดไต่ไปจบที่ 40% ของทุน ซึ่งเป็นช่วงที่ค่ารักษาพยาบาลมักสูงที่สุด
เมื่อรวมทั้งสัญญาได้ 775% ของทุน ขณะที่เบี้ยที่จ่าย 10 ปีรวม 317,970 บาทสำหรับทุน 100,000 บาท สิ่งที่แลกมาคือเบี้ยต่อปี 31,797 บาท สูงกว่า มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ที่ 23,111 บาท แต่ IRR ตามเอกสารบริษัทก็สูงกว่าเช่นกัน คือ 2.75% เทียบกับ 2.55% คนที่เลือกแบบนี้จึงไม่ได้จ่ายแพงกว่าเปล่า ๆ แต่ซื้อบำนาญที่โตตามวัยและผลตอบแทนเฉลี่ยที่ดีกว่า
ข้อควรระวังคือช่วงต้นสัญญา ค่าเวนคืนต่ำกว่าเบี้ยสะสม และถ้าเสียชีวิตปีที่ 10 ครอบครัวได้ 333,868.5 บาท ส่วนปีแรกที่รับบำนาญได้ 307,970 บาท แบบนี้จึงไม่ใช่ประกันชีวิตที่เน้นทุนคุ้มครองสูง แต่เป็นเครื่องมือสร้างรายได้หลังเกษียณที่รับรองการจ่าย (G) ใครที่ต้องการความคุ้มครองชีวิตก้อนใหญ่ควรแยกไปทำแบบอื่นต่างหาก และอย่าลืมว่าแบบนี้สมัครได้ถึงอายุ 49 ปีเท่านั้น
วิธีตั้งทุนให้พอดี เริ่มจากงบเบี้ยต่อปีที่จ่ายได้ติดกัน 10 ปี เทียบกับอัตราเบี้ยตามอายุและเพศของคุณในตารางเบี้ยรายปีตามช่วงอายุ แล้วปัดเป็นทุนที่ลงตัว เพราะทุนเริ่มที่ 50,000 บาทและเพิ่มทีละ 10,000 บาท ถ้าอยากรับบำนาญเป็นรายเดือน ให้เช็กว่างวดแรกที่อายุ 61 ปีหารด้วย 12 แล้วไม่ต่ำกว่า 5,000 บาท เช่นเคสทุน 620,000 บาทได้เดือนละ 5,683.33 บาท ทุนที่ต่ำกว่านั้นมากอาจต้องรับเป็นรายปีแทนในช่วงแรก ส่วนงวดจ่ายเบี้ยเลือกเป็นรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือนได้ และสมัครโดยไม่ต้องตรวจสุขภาพ
คำถามที่พบบ่อย
มันนี่ ฟิต รีไทร์ อัป (G) 90/10 บำนาญเพิ่มขึ้นอย่างไร?
อายุครบ 60 ปีรับ 10% ของทุน แล้วเพิ่มขึ้นปีละ 1% ทุกวันครบรอบปีกรมธรรม์ จนอายุ 90 ปีรับ 40% รวม 775%
เบี้ยแพงกว่าแบบที่รับก้อนแรก 30% ไหม?
ต่อทุนเท่ากันเบี้ยสูงกว่า เช่น ผู้ชายอายุ 40 ปี ทุน 100,000 บาท แบบนี้ปีละ 31,797 บาท ส่วน มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ปีละ 23,111 บาท แต่รับบำนาญรวมมากกว่า
ต้องตรวจสุขภาพไหม?
ไม่ต้องเลย ทั้งการตรวจร่างกายและแบบสอบถามสุขภาพ
IRR เท่าไหร่?
ตามเอกสารบริษัท 2.75% สำหรับเคสผู้ชายอายุ 40 ปี
ทุนขั้นต่ำเท่าไหร่?
เริ่มที่ 50,000 บาท และเพิ่มทีละขั้น 10,000 บาท
ข้อควรทราบ
- ตัวเลขทั้งหมดเป็นเคสตัวอย่างของบริษัท เบี้ยของแต่ละคนต่างกันตามอายุ เพศ และทุนที่เลือก
- ค่าเวนคืนช่วงต้นสัญญาต่ำกว่าเบี้ยสะสม
- การกู้เงินตามกรมธรรม์ และการเปลี่ยนแบบ ใช้สิทธิได้ก่อนรับเงินบำนาญเท่านั้น
- สิทธิลดหย่อนตามหลักเกณฑ์กรมสรรพากร
- รายละเอียดเป็นไปตามกรมธรรม์
สมัครออนไลน์ จบในวันเดียว
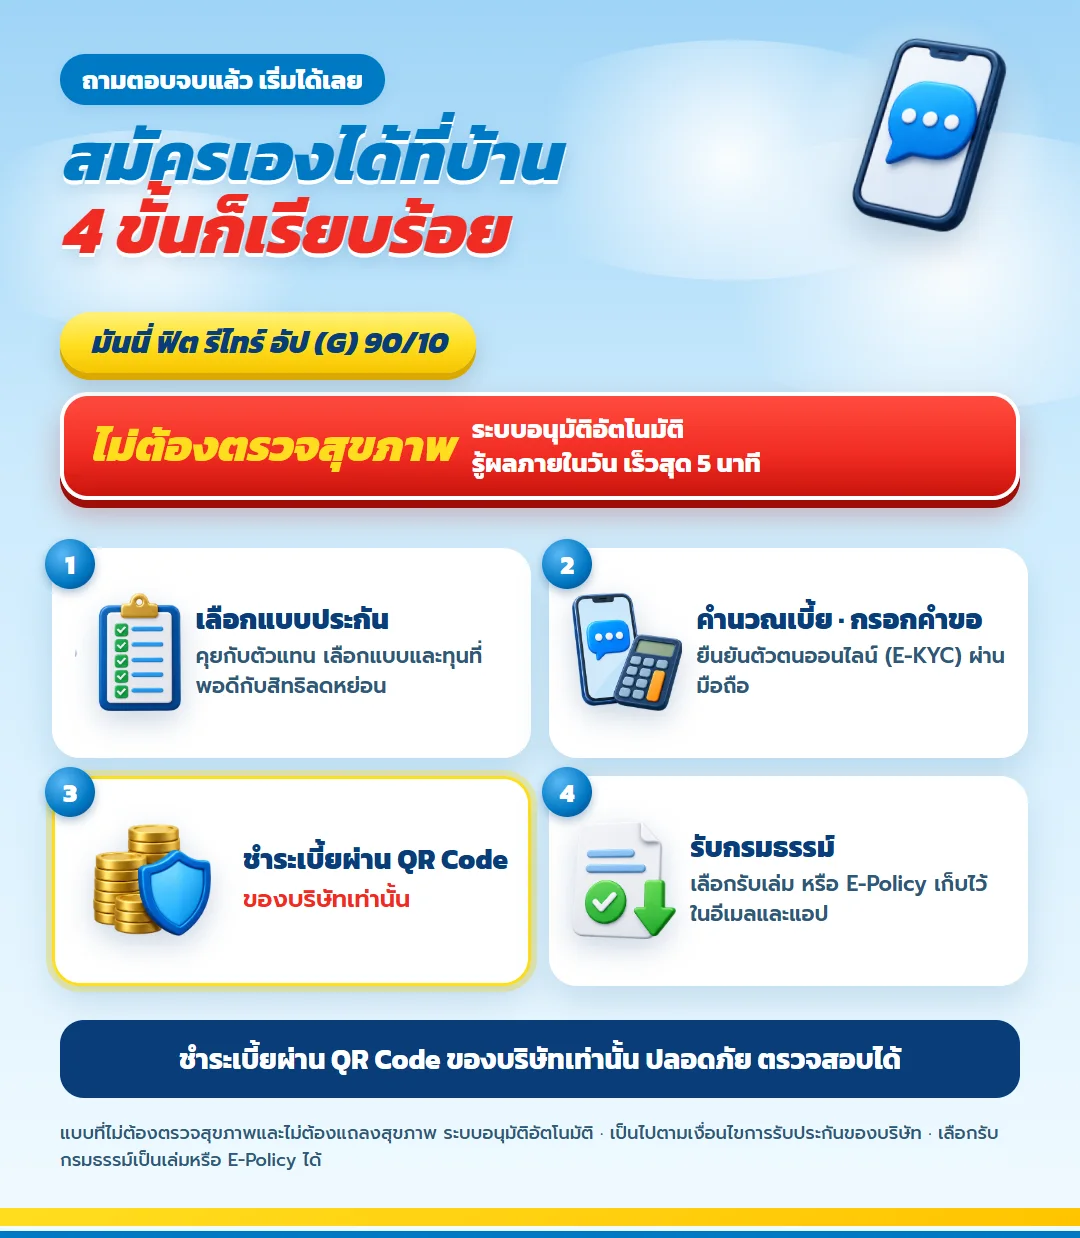
เมื่อพร้อมก็ทำประกันออนไลน์ได้เลย แบบนี้ไม่ต้องแถลงสุขภาพ จึงสมัครออนไลน์ได้ทั้งขั้นตอน ส่งอายุ เพศ และงบลดหย่อนต่อปีมา จะคิดทุนและเงินบำนาญรายปีของคุณให้ดูก่อน
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด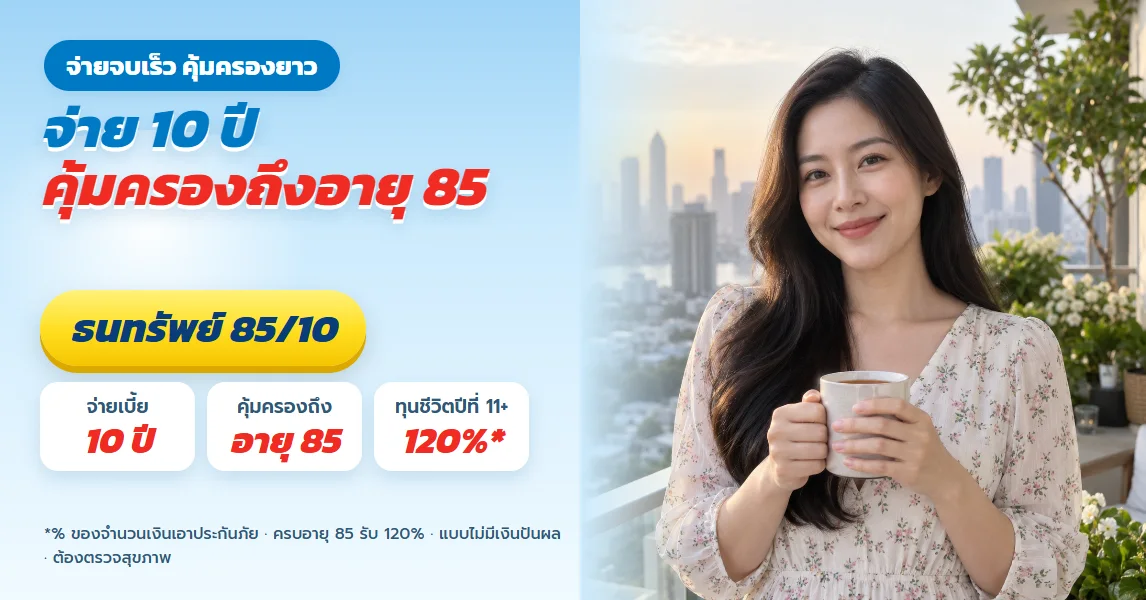
ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้