มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต IRR 2.83% บำนาญเพิ่มทุกปี จ่ายถึงอายุ 60
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต IRR 2.83% สูงสุดในแบบบำนาญใหม่ บำนาญเพิ่มขึ้นทุกปี
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ของไทยประกันชีวิต เป็นประกันบำนาญลดหย่อนภาษีได้ที่ผลตอบแทนเฉลี่ยต่อปีสูงที่สุดในแบบใหม่ชุดนี้ ชำระเบี้ยถึงอายุ 60 ปี แล้วรับเงินบำนาญที่เพิ่มขึ้นทุกปี จาก 10% ของทุนตอนอายุ 60 จนถึง 40% ตอนอายุ 90 รวม 775% ของทุนประกัน
วันเริ่มขาย 2 พฤศจิกายน 2569
แบบใหม่นี้ซื้อได้ตั้งแต่ 2 พฤศจิกายน 2569 เตรียมข้อมูลอายุ เพศ และเงินได้ทั้งปีไว้ จะได้เลือกทุนที่ใช้สิทธิลดหย่อนพอดีตั้งแต่ปีแรก
แบบที่พูดถึงในบทความนี้คือ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 รหัสแบบ AW12 เริ่มขายผ่านตัวแทนไทยประกันชีวิต 2 พฤศจิกายน 2569 ตัวเลขในบทความมาจากตัวอย่างของบริษัท ผู้ชายอายุ 40 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 17,658 บาท ชำระ 20 ปี รวม 353,160 บาท
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต ได้อะไรมากกว่าแบบอื่น
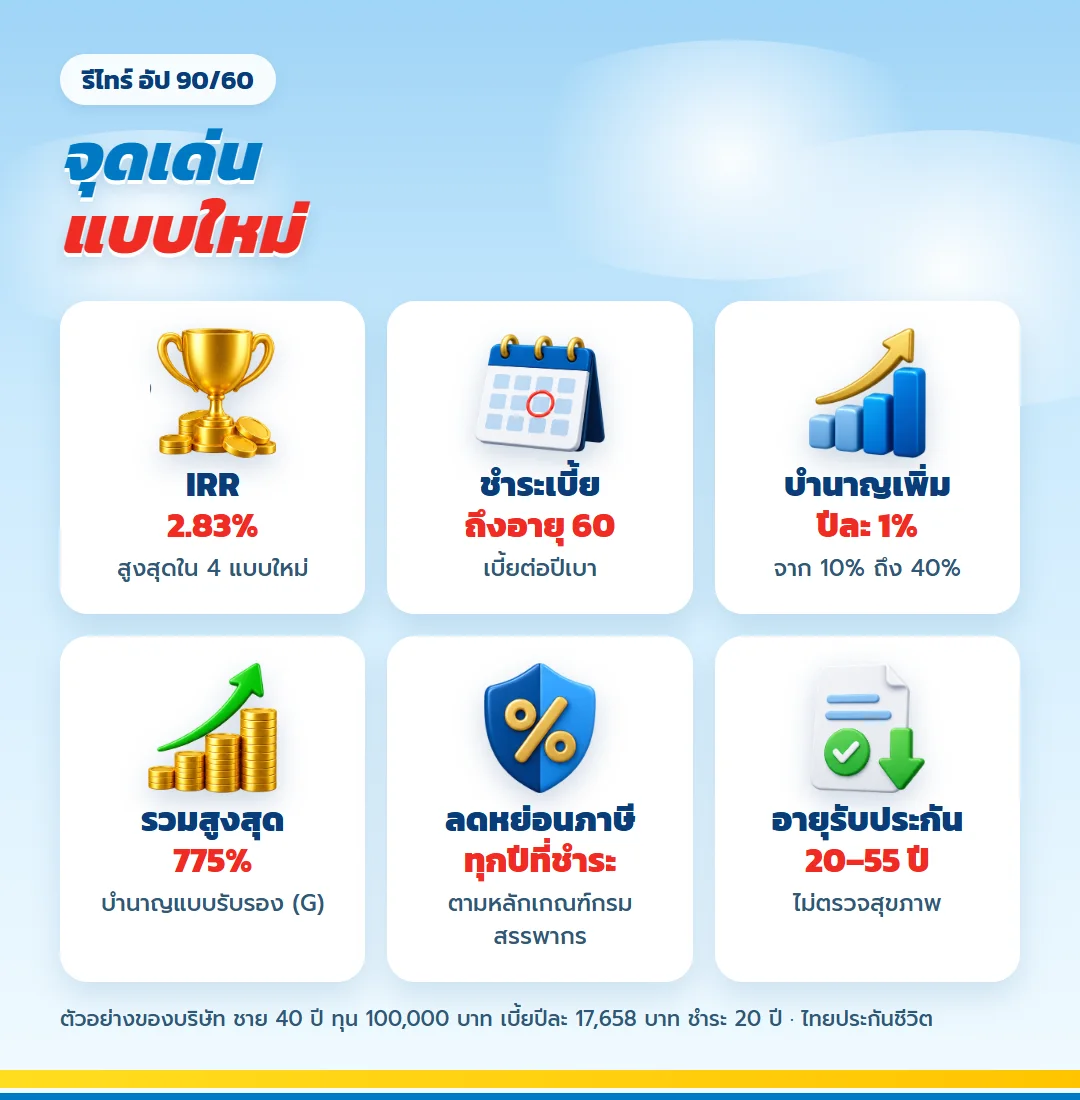
แบบนี้รวมข้อดีสองอย่างไว้ด้วยกัน เบี้ยกระจายจ่ายจนอายุ 60 ปีทำให้เบี้ยต่อปีไม่หนัก และบำนาญที่เพิ่มขึ้นทุกปีช่วยรับมือค่าครองชีพที่สูงขึ้น ผลตอบแทนเฉลี่ยต่อปีตามเอกสารบริษัทอยู่ที่ 2.83% สูงสุดใน 4 แบบใหม่
- IRR 2.83% ตามเอกสารบริษัท เคสผู้ชายอายุ 40 ปี
- เบี้ยปีละ 17,658 บาทต่อทุน 100,000 บาท ชำระถึงอายุ 60 ปี
- บำนาญเริ่ม 10% เพิ่มปีละ 1% จนอายุ 90 ปี รวม 775%
- รับประกันอายุ 20–55 ปี ไม่ตรวจสุขภาพ
- นำเบี้ยทุกปีไปลดหย่อนภาษีได้ ตามหลักเกณฑ์กรมสรรพากร
แผนภาพผลประโยชน์ จ่ายถึงอายุ 60 รับเพิ่มทุกปีถึง 90
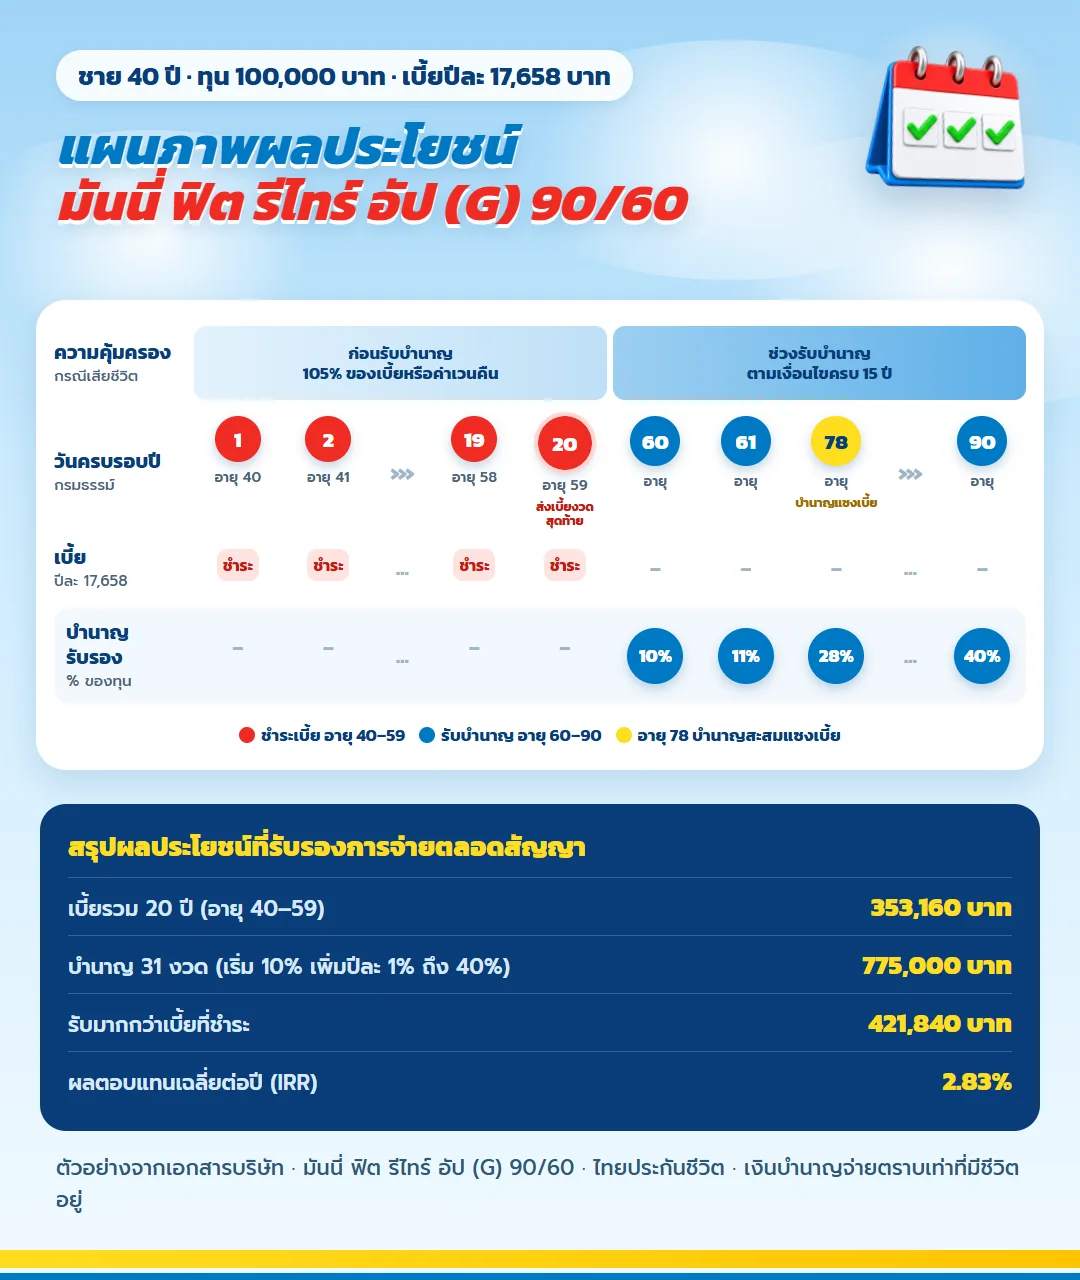
| ระยะ | ทุน 100,000 บาท ได้อะไร |
| อายุ 40–59 ชำระเบี้ย 20 ปี | เบี้ยปีละ 17,658 บาท รวม 353,160 บาท |
| อายุครบ 60 ปี | รับเงินบำนาญ 10% = 10,000 บาท |
| อายุครบ 61–90 ปี | เพิ่มปีละ 1,000 บาท จาก 11,000 ถึง 40,000 บาท |
| รวมตลอดสัญญา | รับเงินบำนาญ 31 งวด 775,000 บาท มากกว่าเบี้ย 421,840 บาท |
เงื่อนไขการรับประกัน AW12
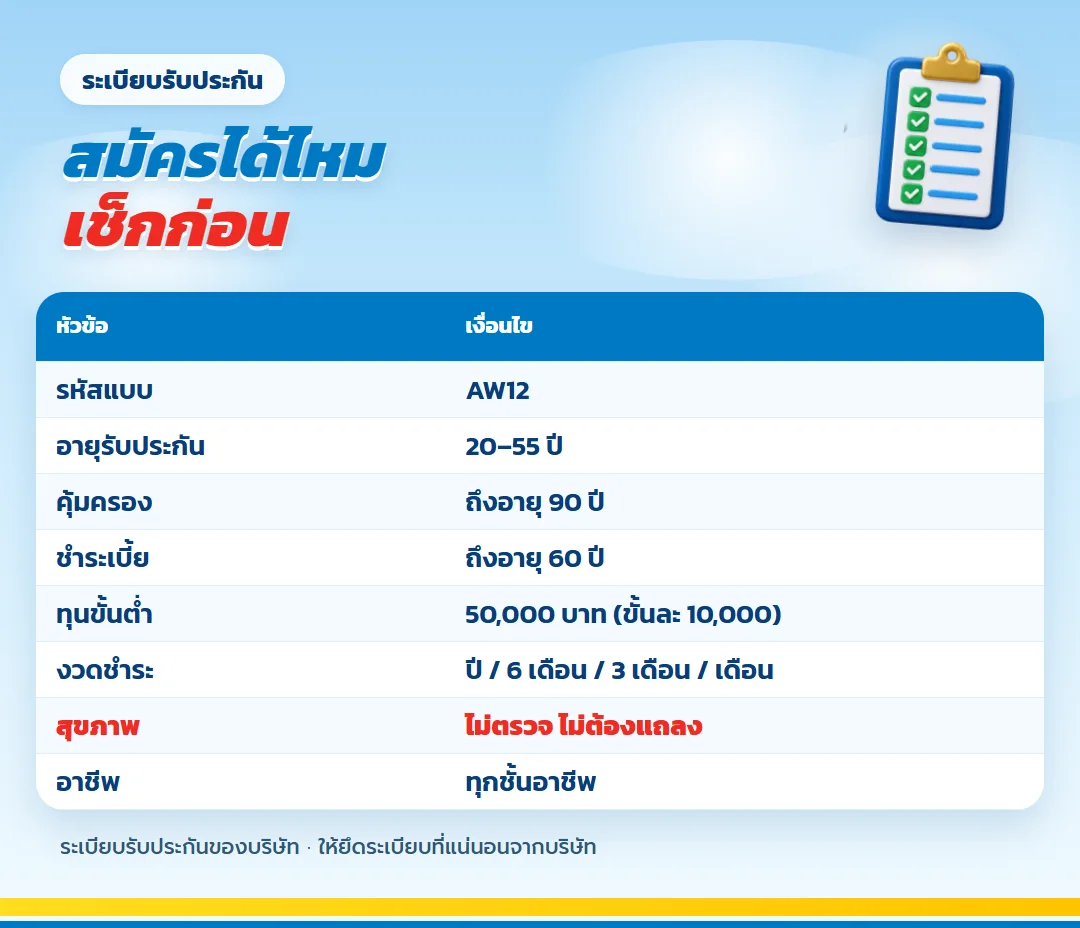
| เรื่อง | เงื่อนไข AW12 |
| รหัส | AW12 |
| ช่วงอายุรับประกัน | อายุ 20 ปี ถึง 55 ปี |
| สิ้นสุดความคุ้มครอง | อายุ 90 ปี |
| ระยะจ่ายเบี้ย | จนครบอายุ 60 ปี |
| ทุนประกัน | ต่ำสุด 50,000 บาท ปรับขั้นละ 10,000 บาท |
| งวดเบี้ย | เลือกได้ 4 แบบ ตั้งแต่รายเดือนถึงรายปี |
| ตรวจสุขภาพ | ไม่ต้อง และไม่มีแบบสอบถามสุขภาพ |
| อาชีพ | ไม่จำกัดชั้นอาชีพ |
| ซื้อสัญญาเพิ่มเติม | ไม่เปิดให้แนบ |
ตารางผลประโยชน์ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ทุกปีกรมธรรม์
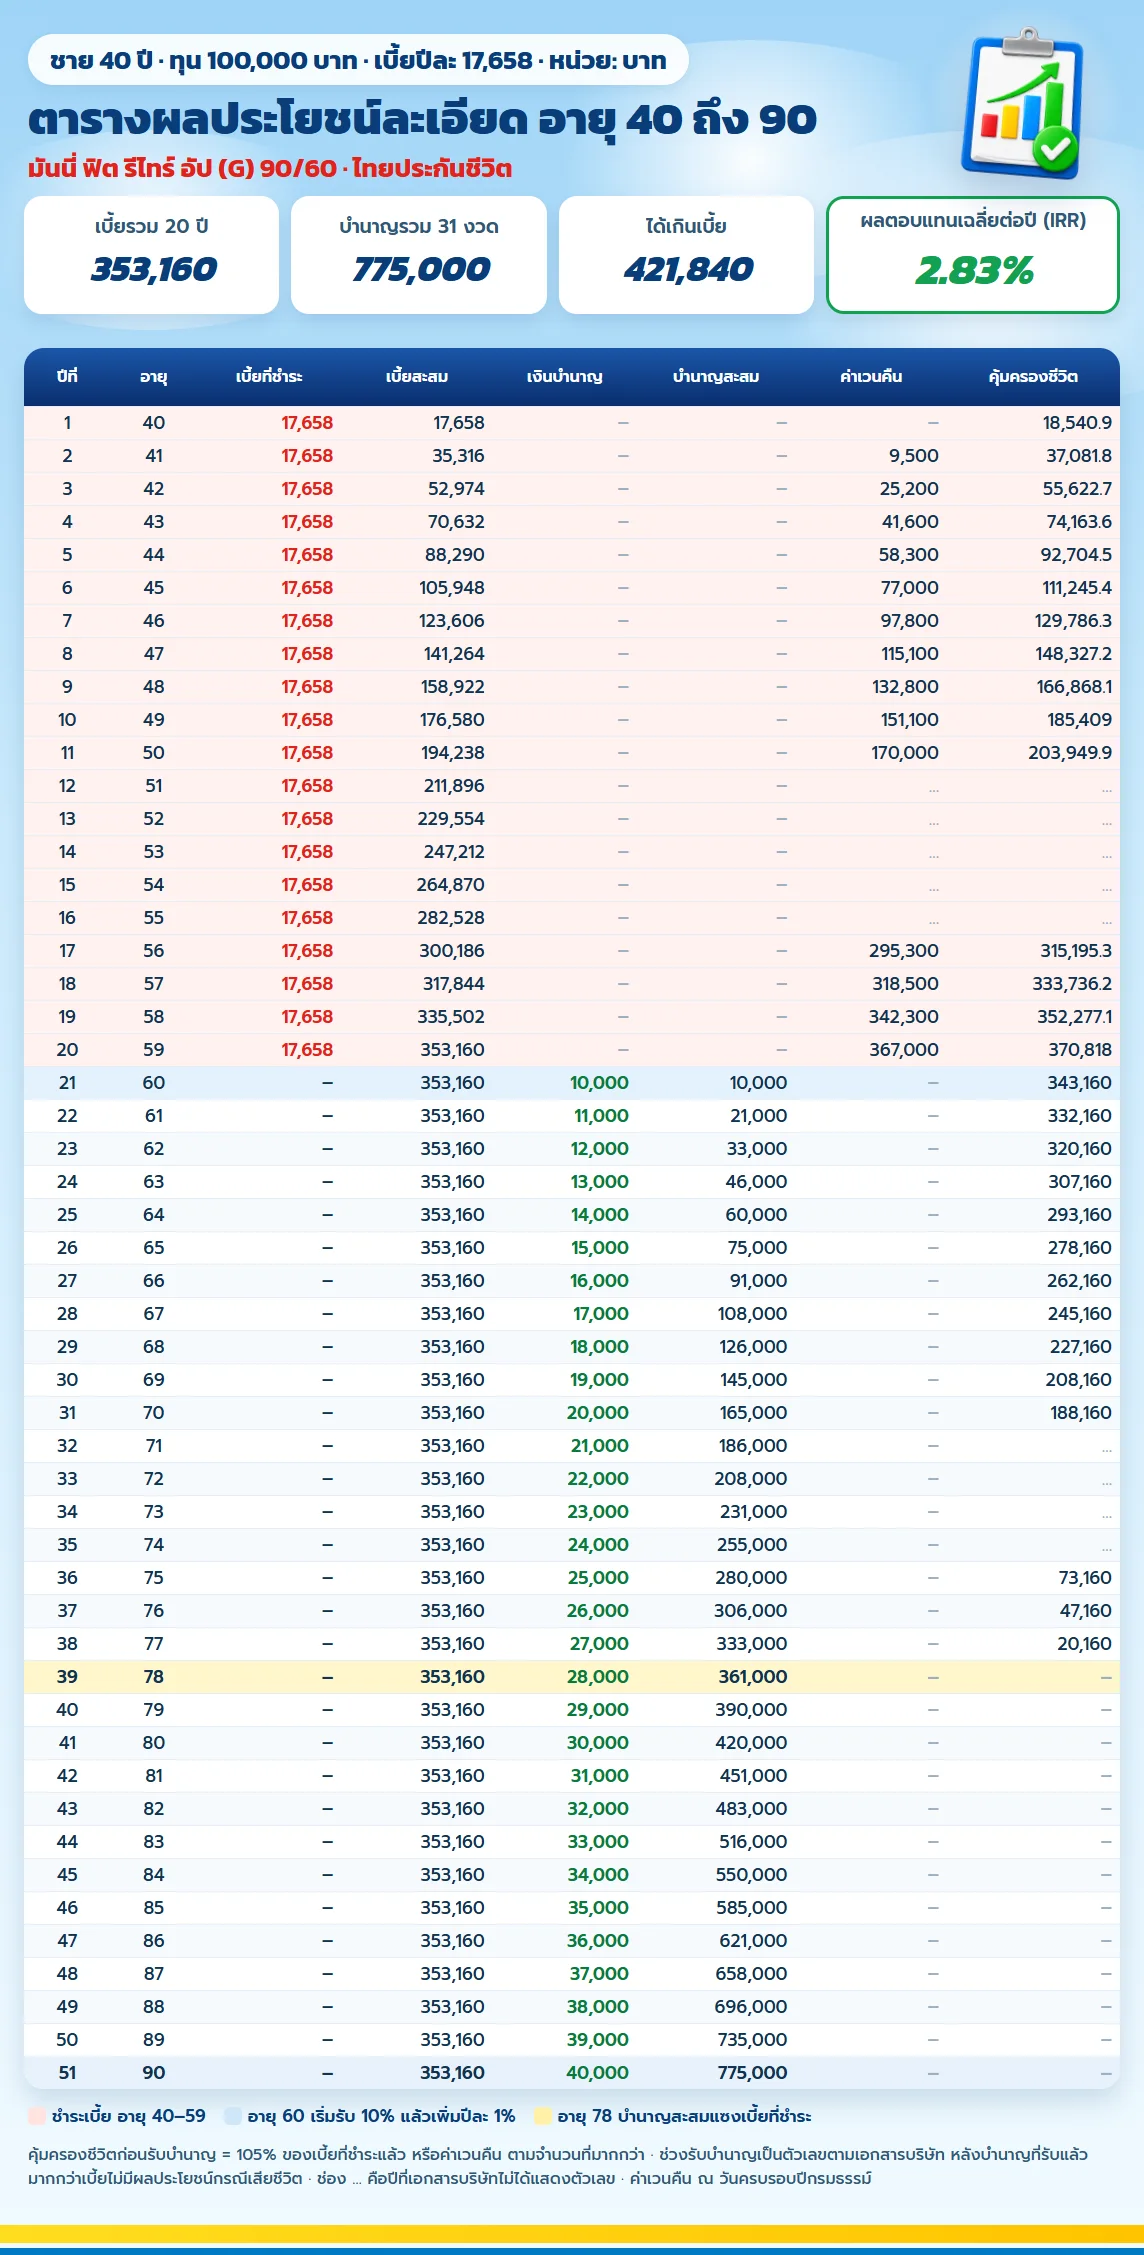
ภาพตารางแสดงทุกปีกรมธรรม์ตั้งแต่อายุ 40 ถึง 90 ปี ทั้งเบี้ยสะสม เงินบำนาญ ค่าเวนคืน และความคุ้มครองชีวิต
| อายุ | เบี้ยสะสม | บำนาญสะสม | ค่าเวนคืน | คุ้มครองชีวิต |
| 41 | 35,316 | – | 9,500 | 37,081.8 |
| 50 | 194,238 | – | 170,000 | 203,949.9 |
| 59 | 353,160 | – | 367,000 | 370,818 |
| 60 | 353,160 | 10,000 | – | 343,160 |
| 70 | 353,160 | 165,000 | – | 188,160 |
| 78 | 353,160 | 361,000 | – | – |
| 90 | 353,160 | 775,000 | – | – |
บำนาญสะสมแซงเบี้ยที่ชำระตอนอายุ 78 ปี หรือปีกรมธรรม์ที่ 39 จากนั้นงวดละ 28,000 ถึง 40,000 บาทคือส่วนที่ได้เกินเบี้ยทั้งหมด
ลดหย่อนภาษีได้ 20 ปี จากเบี้ยปีละ 17,658 บาท
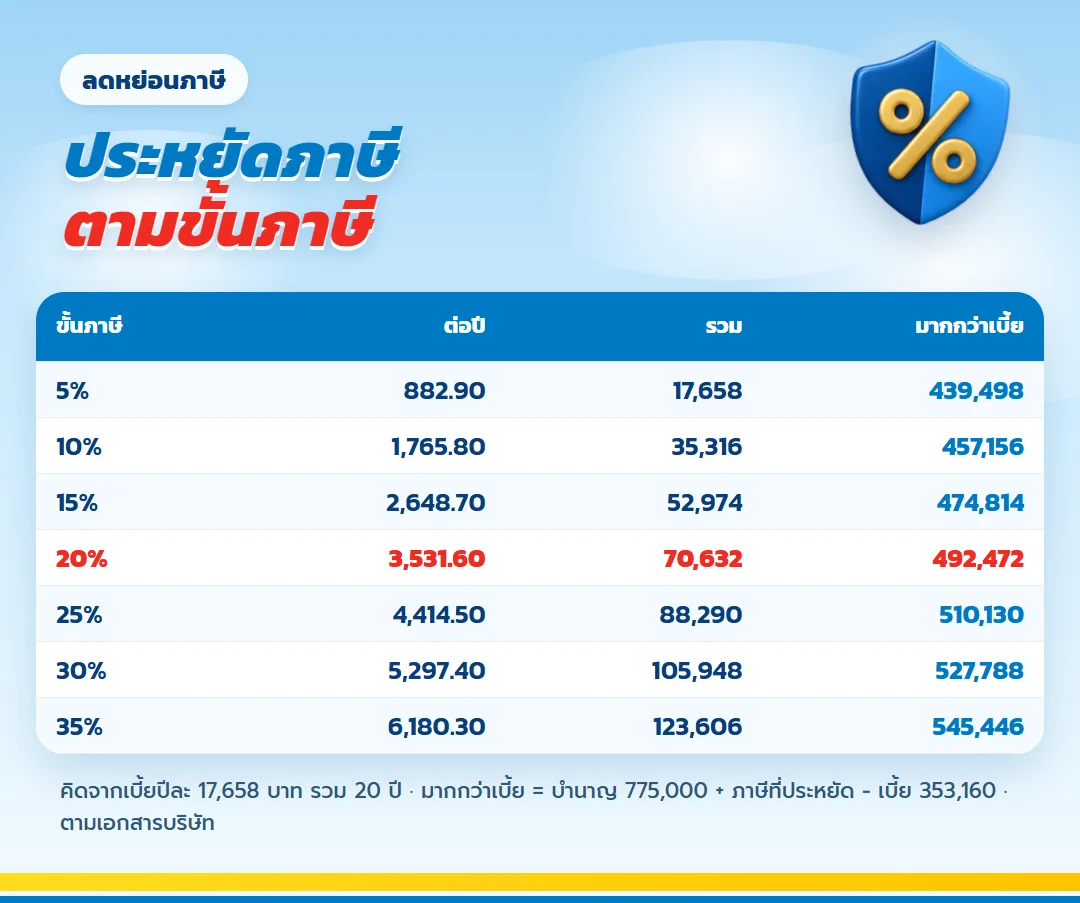
สิทธิลดหย่อนของเบี้ยบำนาญคือไม่เกิน 15% ของเงินได้ และเพดาน 200,000 บาทต่อปี ส่วนเพดานรวมกลุ่มเงินออมเพื่อเกษียณทั้งหมดคือ 500,000 บาท ดูรายละเอียดที่กรมสรรพากร เคสนี้ใช้สิทธิได้ 20 ปีเท่าจำนวนปีที่จ่ายเบี้ย
| ขั้นภาษี | ประหยัดภาษีต่อปี | รวม 20 ปี | บำนาญ + ภาษี มากกว่าเบี้ย |
| 5% | 882.90 | 17,658 | 439,498 |
| 10% | 1,765.80 | 35,316 | 457,156 |
| 15% | 2,648.70 | 52,974 | 474,814 |
| 20% | 3,531.60 | 70,632 | 492,472 |
| 25% | 4,414.50 | 88,290 | 510,130 |
| 30% | 5,297.40 | 105,948 | 527,788 |
| 35% | 6,180.30 | 123,606 | 545,446 |
ถ้าเสียชีวิตระหว่างสัญญา
| เกิดเหตุช่วง | บริษัทจ่าย |
| ก่อนอายุ 60 ปี | 105% ของเบี้ยทั้งหมดที่จ่ายแล้ว เทียบกับเงินค่าเวนคืน ใช้ตัวที่มากกว่า |
| หลังเริ่มรับบำนาญ ภายใน 15 ปี | มูลค่าปัจจุบันของบำนาญที่ยังค้างรับจนครบ 15 ปี เทียบกับเบี้ยรวมหักบำนาญที่ได้รับ ใช้ตัวที่มากกว่า |
| หลังรับบำนาญครบ 15 ปี | เบี้ยรวมหักบำนาญที่ได้รับ หากบำนาญที่ได้รับเกินเบี้ยรวมแล้ว จะไม่มีเงินส่วนนี้ |
ตัวอย่างนี้ ถ้าเสียชีวิตปีที่ 10 ครอบครัวได้ 185,409 บาท ถ้าเสียชีวิตปีแรกที่รับบำนาญ ได้ 343,160 บาท
เทียบกับอีก 3 แบบใหม่ในชุดเดียวกัน
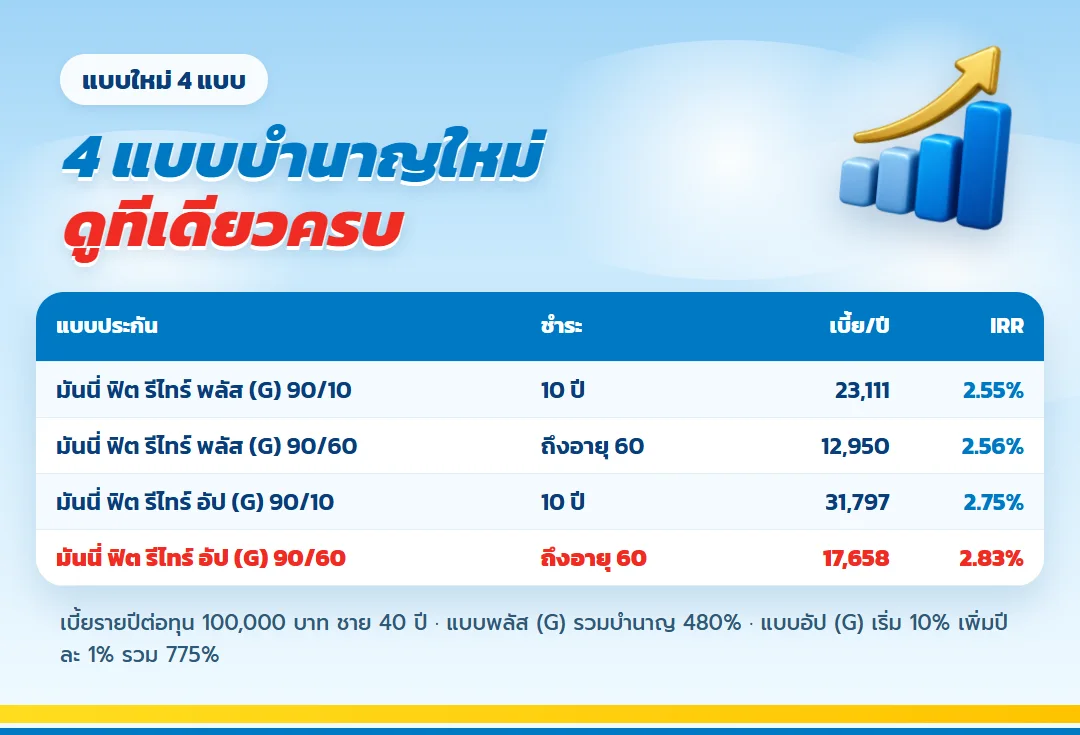
แผนนี้ ได้ IRR สูงที่สุดในชุด เพราะเบี้ยกระจายจ่ายนานและบำนาญเพิ่มขึ้นทุกปี เบี้ยในตารางคิดต่อทุน 100,000 บาท ผู้ชายอายุ 40 ปี
ใครควรเลือกแบบจ่ายถึงอายุ 60 บำนาญเพิ่มทุกปี
- อายุ 20–55 ปี อยากได้ผลตอบแทนเฉลี่ยสูงสุดในกลุ่มบำนาญใหม่
- อยากจ่ายเบี้ยต่อปีไม่หนักและใช้สิทธิลดหย่อนทุกปีจนเกษียณ
- ห่วงค่าครองชีพที่สูงขึ้นหลังเกษียณ
- อยากมีรายได้ประจำที่เพิ่มขึ้นจนอายุ 90 ปี
ทุน 1,130,000 บาท ลดหย่อนเกือบ 200,000 ทุกปีถึงอายุ 59
เคสนี้ใช้ทุน 1,130,000 บาท ผู้ชายอายุ 40 ปี คูณจากอัตราเบี้ยต่อทุน 100,000 ของบริษัท ได้เบี้ยปีละ 199,535.40 บาท จ่ายถึงอายุ 60 ใช้สิทธิได้ 20 ปี
| รายการ | รายละเอียด | บาท |
| ทุนประกัน | 1,130,000 | |
| เบี้ยต่อปี | ชำระ 20 ปี | 199,535.40 |
| เบี้ยรวม | 3,990,708 | |
| อายุครบ 60 | 10% ของทุน | 113,000 |
| ทุกปีต่อจากนั้น | เพิ่ม 1% ของทุน | 11,300 |
| อายุครบ 90 | 40% ของทุน | 452,000 |
| รวม 31 งวด | ตลอดสัญญา | 8,757,500 |
| ได้เกินเบี้ย | 4,766,792 |
ผลตอบแทนเฉลี่ยต่อปี (IRR) 2.83% ขั้นภาษี 20% ลดภาษีได้ปีละ 39,907.08 บาท ตลอด 20 ปีรวม 798,141.60 บาท เลือกรับรายเดือนได้ งวดอายุ 61 ได้เดือนละ 10,358.33 บาท
ที่มาของตัวเลข: อัตราเบี้ยในเอกสารบริษัทคูณตามทุน ไม่ใช่ใบเสนอขาย (แบบนี้ไม่ลดเบี้ยตามขนาดทุน) ผลตอบแทนเฉลี่ยจึงเท่าเคสตัวอย่าง และภาษีที่ลดได้สมมติว่าอยู่ขั้น 20% ใช้สิทธิได้ครบ
ลดหย่อน 200,000 บาทเต็มเพดาน ทำได้เมื่อไหร่
ใช้สิทธิได้สองชั้น ชั้นแรกนับเบี้ยในหมวดประกันชีวิต 100,000 บาท (ประกาศอธิบดีฯ ฉบับที่ 172) ชั้นที่สองนับในหมวดบำนาญ 200,000 บาท (ฉบับที่ 194 และ 261) ตามเอกสารของบริษัท
ชั้นบำนาญจำกัดที่ 15% ของเงินได้พึงประเมิน เงินได้ต้องถึง 1,333,334 บาทต่อปีจึงใช้ครบ 200,000 บาท และเมื่อรวมกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ และ RMF ต้องไม่เกิน 500,000 บาทต่อปี
แจ้งใช้สิทธิลดหย่อนกับบริษัทตั้งแต่สมัคร แล้วตรวจเพดานของปีนั้นที่กรมสรรพากร
เบี้ยของแต่ละอายุ ชายและหญิง
เบี้ยต่อทุน 100,000 บาทของแต่ละช่วงอายุ จากตัวอย่างอัตราของบริษัท คนอายุน้อยกระจายจ่ายนานจึงจ่ายต่อปีน้อยกว่ามาก
| อายุ | ผู้ชาย (บาท/ปี) | ผู้หญิง (บาท/ปี) |
| 25 ปี | 7,703 | 8,428 |
| 30 ปี | 9,847 | 10,689 |
| 35 ปี | 12,944 | 13,904 |
| 40 ปี | 17,658 | 18,786 |
| 45 ปี | 25,757 | 27,494 |
| 50 ปี | 42,609 | 44,969 |
| 55 ปี | 98,384 | 103,253 |
เกณฑ์ขั้นต่ำของเงินบำนาญที่ได้รับ
เงื่อนไขรับบำนาญ แบบรายปีต้องได้ปีละ 5,000 บาทขึ้นไป แบบรายเดือนต้องได้งวดละ 5,000 บาทขึ้นไป ถ้าต่ำกว่าเกณฑ์รายปี บริษัทจะจ่ายค่าเวนคืนแทนแล้วกรมธรรม์สิ้นผล
ทำไมจ่ายนานกว่าแต่ได้ IRR สูงกว่า และต้องแลกกับอะไร
หลายคนสงสัยว่าทำไมแบบที่จ่ายเบี้ยถึง 20 ปีถึงได้ผลตอบแทนเฉลี่ยสูงกว่าแบบจ่ายสั้น คำตอบอยู่ที่จังหวะของเงิน เบี้ยปีละ 17,658 บาทถูกทยอยจ่ายไปเรื่อย ๆ จนถึงอายุ 59 ปี รวม 353,160 บาท เงินก้อนใหญ่ยังอยู่ในมือคุณนานกว่า ขณะที่บำนาญเริ่มที่ 10% ของทุนตอนอายุ 60 ปีแล้วเพิ่มปีละ 1% ไปจนถึง 40% ตอนอายุ 90 ปี รวม 775% เท่ากับแบบจ่าย 10 ปี เมื่อจ่ายช้ากว่าแต่ได้เท่ากัน IRR ตามเอกสารบริษัทจึงออกมาที่ 2.83% สูงสุดใน 4 แบบ
สิ่งที่ต้องแลกคือภาระผูกพันยาว 20 ปี ถ้าหยุดจ่ายกลางทางช่วงต้นสัญญา ค่าเวนคืนยังต่ำกว่าเบี้ยสะสมมาก คนที่เหมาะกับแบบนี้จึงเป็นคนที่มั่นใจว่ามีรายได้ประจำไปจนถึงปีก่อนเกษียณ หรือตั้งทุนไว้ต่ำพอให้จ่ายไหวแม้รายได้ลดลง เพราะเงินบำนาญคิดเป็นสัดส่วนของทุน ทุนเล็กลงบำนาญก็เล็กลงตาม แต่โครงสร้างที่เพิ่มขึ้นทุกปีไม่เปลี่ยน
ฝั่งความคุ้มครองชีวิต เคสตัวอย่างถ้าเสียชีวิตปีที่ 10 ครอบครัวได้ 185,409 บาท และถ้าเสียชีวิตปีแรกที่เริ่มรับบำนาญได้ 343,160 บาท ส่วนบำนาญที่รับสะสมจะแซงเบี้ยทั้งหมดตอนอายุ 78 ปี หลังจากนั้นทุกงวดที่ได้คือส่วนเกินเบี้ย งวดละ 28,000 ถึง 40,000 บาท แบบนี้จึงให้คุณค่าสูงสุดกับคนที่อายุยืน ไม่ใช่คนที่ต้องการทุนประกันชีวิตก้อนใหญ่
เรื่องภาษี จ่าย 20 ปีคือใช้สิทธิลดหย่อนได้ 20 ครั้ง เบี้ยปีละ 17,658 บาทของเคสตัวอย่างยังห่างจากเพดาน 200,000 บาทของหมวดบำนาญมาก คนที่เงินได้สูงและอยากใช้สิทธิให้ใกล้เพดานทุกปี ดูเคสทุน 1,130,000 บาทในหัวข้อก่อนหน้าได้ แต่อย่าลืมเพดาน 15% ของเงินได้ และยอดรวมกับกองทุนเกษียณอื่นที่ต้องไม่เกิน 500,000 บาท
ก่อนสมัคร เช็กสามข้อ อายุอยู่ในช่วง 20 ถึง 55 ปี มีงบจ่ายเบี้ยต่อเนื่องถึงอายุ 60 ปี และบำนาญรายปีที่คำนวณได้ไม่ต่ำกว่า 5,000 บาท ถ้าผ่านทั้งสามข้อ ส่งอายุ เพศ และงบต่อปีมาขอใบเสนอขายตามอายุจริง เพราะเบี้ยของแต่ละอายุและเพศต่างจากเคสตัวอย่าง ถ้าอยากให้เบี้ยต่อครั้งเบาลง เลือกจ่ายเป็นราย 6 เดือน ราย 3 เดือน หรือรายเดือนได้ และทุกกรณีสมัครโดยไม่ต้องตรวจสุขภาพและไม่ถามประวัติสุขภาพ
คำถามที่พบบ่อย
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 เบี้ยเท่าไหร่?
ตัวอย่างบริษัท ผู้ชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 17,658 บาท ชำระถึงอายุ 60 ปี เบี้ยจริงขึ้นกับอายุและเพศ
ทำไม IRR สูงกว่าแบบอื่น?
เพราะชำระเบี้ยกระจายถึงอายุ 60 และเงินบำนาญเพิ่มขึ้นทุกปีจนรวม 775% ตามเอกสารบริษัท IRR อยู่ที่ 2.83%
สมัครได้ถึงอายุเท่าไหร่?
รับประกันอายุ 20–55 ปี
ต้องตรวจสุขภาพไหม?
ไม่มีการตรวจสุขภาพ และไม่ถามประวัติสุขภาพ
จ่ายรายเดือนได้ไหม?
ได้ เลือกรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน
ข้อควรทราบ
- ตัวเลขเป็นตัวอย่างจากเอกสารของบริษัท
- ยกเลิกกรมธรรม์ช่วงแรกได้คืนไม่ถึงเบี้ยที่จ่าย
- การกู้เงินตามกรมธรรม์ (ดอกเบี้ย 5% ต่อปี) ใช้สิทธิได้ก่อนรับเงินบำนาญเท่านั้น
- สิทธิลดหย่อนตามหลักเกณฑ์กรมสรรพากร
- เงื่อนไขทั้งหมดยึดตามกรมธรรม์ฉบับจริง
เริ่มสมัครออนไลน์
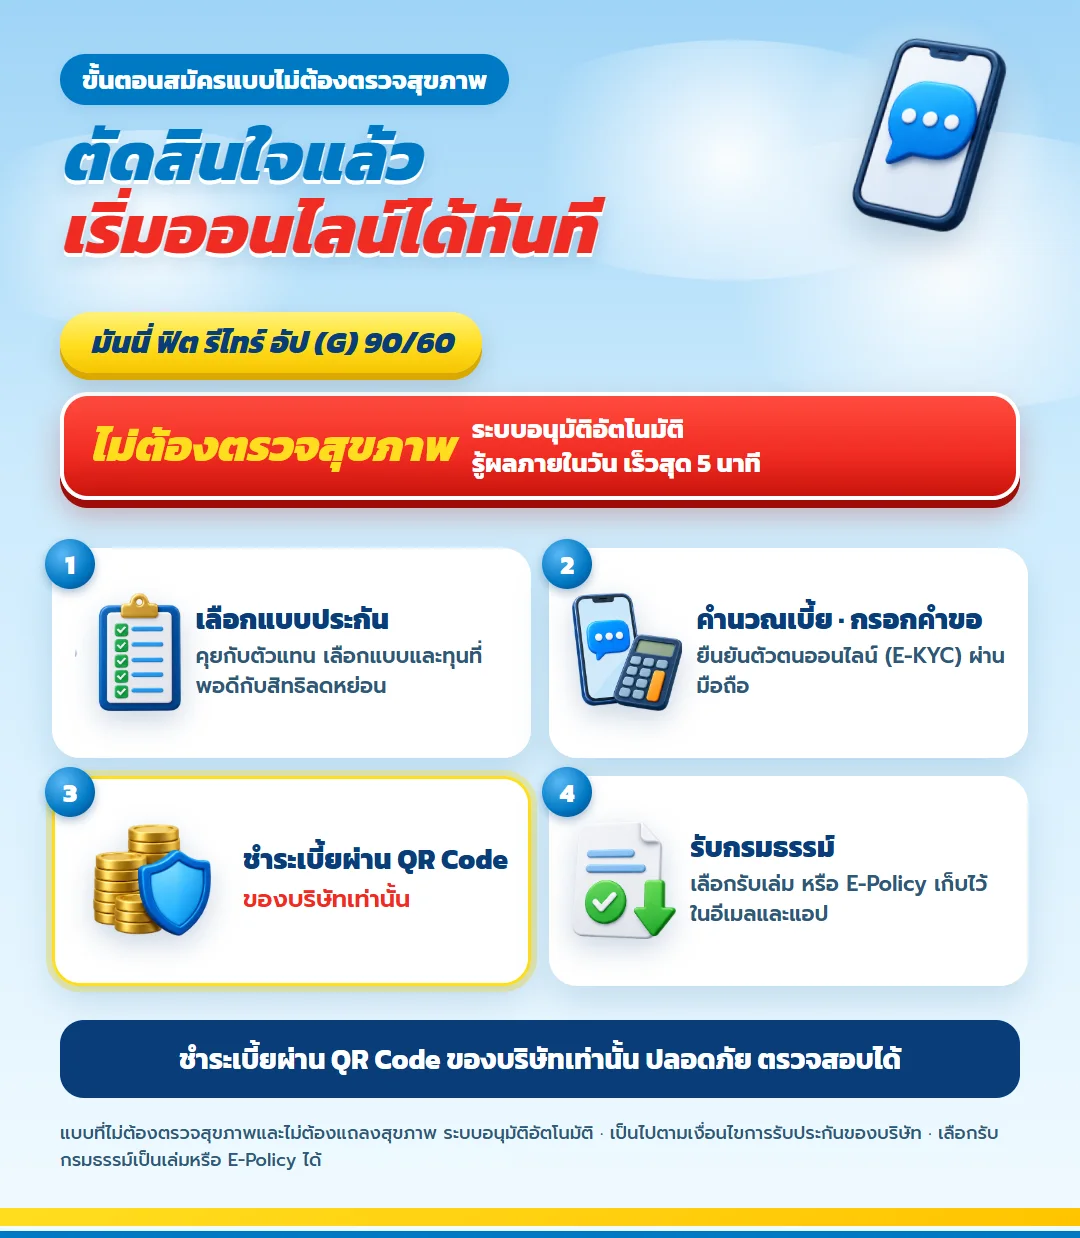
เมื่อพร้อมก็ทำประกันออนไลน์ได้เลย ส่งอายุ เพศ และงบลดหย่อนต่อปี จะคำนวณทุนและตารางบำนาญรายปีของคุณให้ดูก่อน แล้วสมัครออนไลน์ได้โดยไม่ต้องตรวจสุขภาพ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด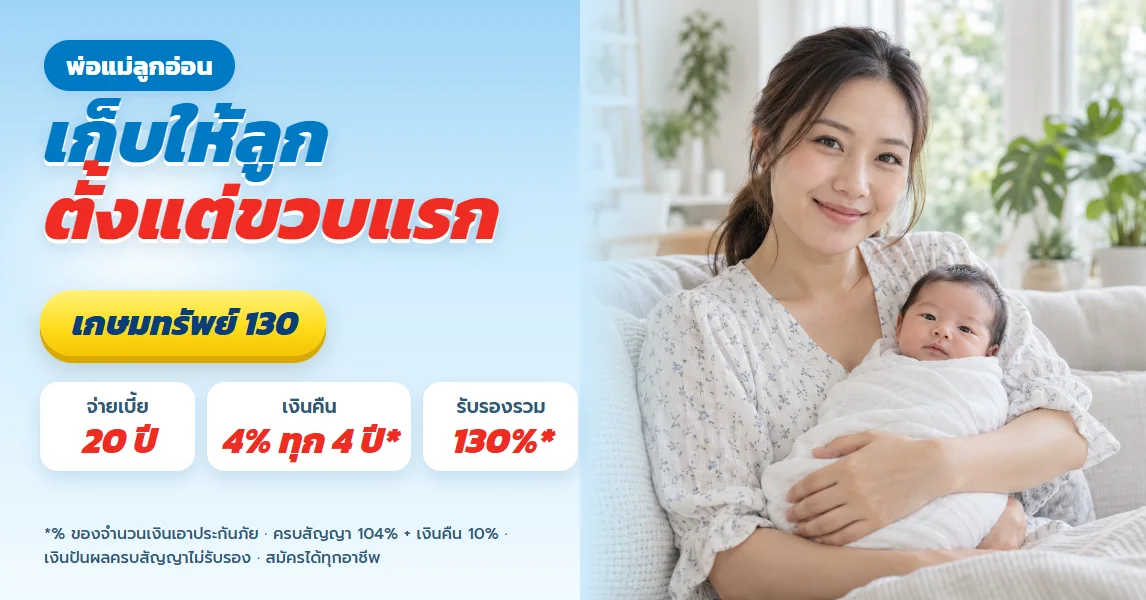
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้