ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
คู่มือ ธนทวี 15/8 สำหรับคนมีโบนัส ทุนแสน เงินคืนทุกปี เงินก้อนปีที่ 15 และความคุ้มครองที่เพิ่มเป็นขั้น
ธนทวี 15/8 ของไทยประกันชีวิตเป็นทางเลือกสำหรับคนมีโบนัสหรือรายได้ก้อนปีละครั้งที่อยากเปลี่ยนเงินก้อนนั้นเป็นแผนระยะกลาง จ่ายเบี้ย 8 ปี รับเงินคืนทุกปี และรับเงินก้อนตามกำหนดเมื่อครบปีที่ 15 พร้อมความคุ้มครองชีวิตที่เพิ่มเป็นขั้น
แนวคิดไม่ใช่รีบเลือกทุนให้สูงที่สุด แต่เริ่มจากถามว่าโบนัสส่วนใดถูกกันไว้ได้ต่อเนื่องโดยไม่กระทบหนี้ เงินสำรอง และค่าใช้จ่ายประจำ ตัวอย่างในบทความใช้กรณีผู้หญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยปีละ 24,700 บาท จากใบเสนอขายปี 2569 เพื่อให้เห็นเส้นทางของเงินแบบอ่านง่าย
แยกโบนัสก้อนเดียวออกเป็นเงินสามหน้าที่
โบนัสที่ยังไม่มีหน้าที่มักถูกรวมกับเงินในบัญชีประจำจนใช้ไปทีละน้อย การวางแผนด้วย ธนทวี 15/8 ช่วยกำหนดปลายทางให้เงินส่วนหนึ่งตั้งแต่วันที่ได้รับ แต่ไม่ควรนำโบนัสทั้งหมดมาผูกกับเบี้ย เพราะเงินก้อนเดียวกันยังต้องรองรับรายจ่ายที่รู้ล่วงหน้าและเหตุฉุกเฉินด้วย
ก้อนแรกดูแลภาระใกล้ตัว
กันเงินสำหรับหนี้ ค่าใช้จ่ายครอบครัว และรายการที่ครบกำหนดในรอบปีไว้ก่อน เงินส่วนนี้ต้องหยิบใช้ได้ จึงไม่ควรนำมานับเป็นงบเบี้ย หากมีภาระที่อาจเพิ่มในปีหน้า ให้เผื่อพื้นที่ไว้แทนการอาศัยว่าโบนัสจะเท่าเดิมเสมอ
ก้อนที่สองเป็นเงินสำรอง
เงินสำรองต้องอยู่ในที่เข้าถึงสะดวก เพราะการยกเลิกกรมธรรม์ช่วงแรกอาจได้เงินคืนต่ำกว่าเบี้ยที่จ่าย การมีเงินสำรองแยกชัดทำให้ไม่ต้องรื้อแผนระยะกลางเมื่อรายได้สะดุดหรือมีค่าใช้จ่ายเร่งด่วน
ก้อนที่สามจึงค่อยกำหนดเป็นเบี้ย
เมื่อสองก้อนแรกพร้อมแล้ว ส่วนที่เหลือจึงนำมาเทียบกับเบี้ยรายปี ตัวอย่างทุน 100,000 บาทใช้โบนัสปีละ 24,700 บาทต่อเนื่อง 8 ปี หากจำนวนนี้สบายเกินไปหรือหนักเกินไป ควรขอใบเสนอขายตามทุนอื่นแทนการคำนวณอัตราเอง เพราะเบี้ยจริงขึ้นกับอายุและเพศ
| ลำดับจัดโบนัส | คำถามก่อนแบ่งเงิน | เหตุผลที่ต้องแยก |
| ภาระประจำปี | มีหนี้หรือค่าใช้จ่ายใดรออยู่ | ป้องกันการนำเงินจำเป็นมาจ่ายเบี้ย |
| เงินสำรอง | ถ้ารายได้ลดลงยังมีเงินใช้หรือไม่ | ลดโอกาสยกเลิกแผนก่อนเวลา |
| งบระยะกลาง | เงินส่วนใดกันไว้ได้ต่อเนื่อง 8 ปี | ทำให้ทุนสอดคล้องกับกำลังจ่าย |
เส้นทางผลประโยชน์สำหรับเงินโบนัส
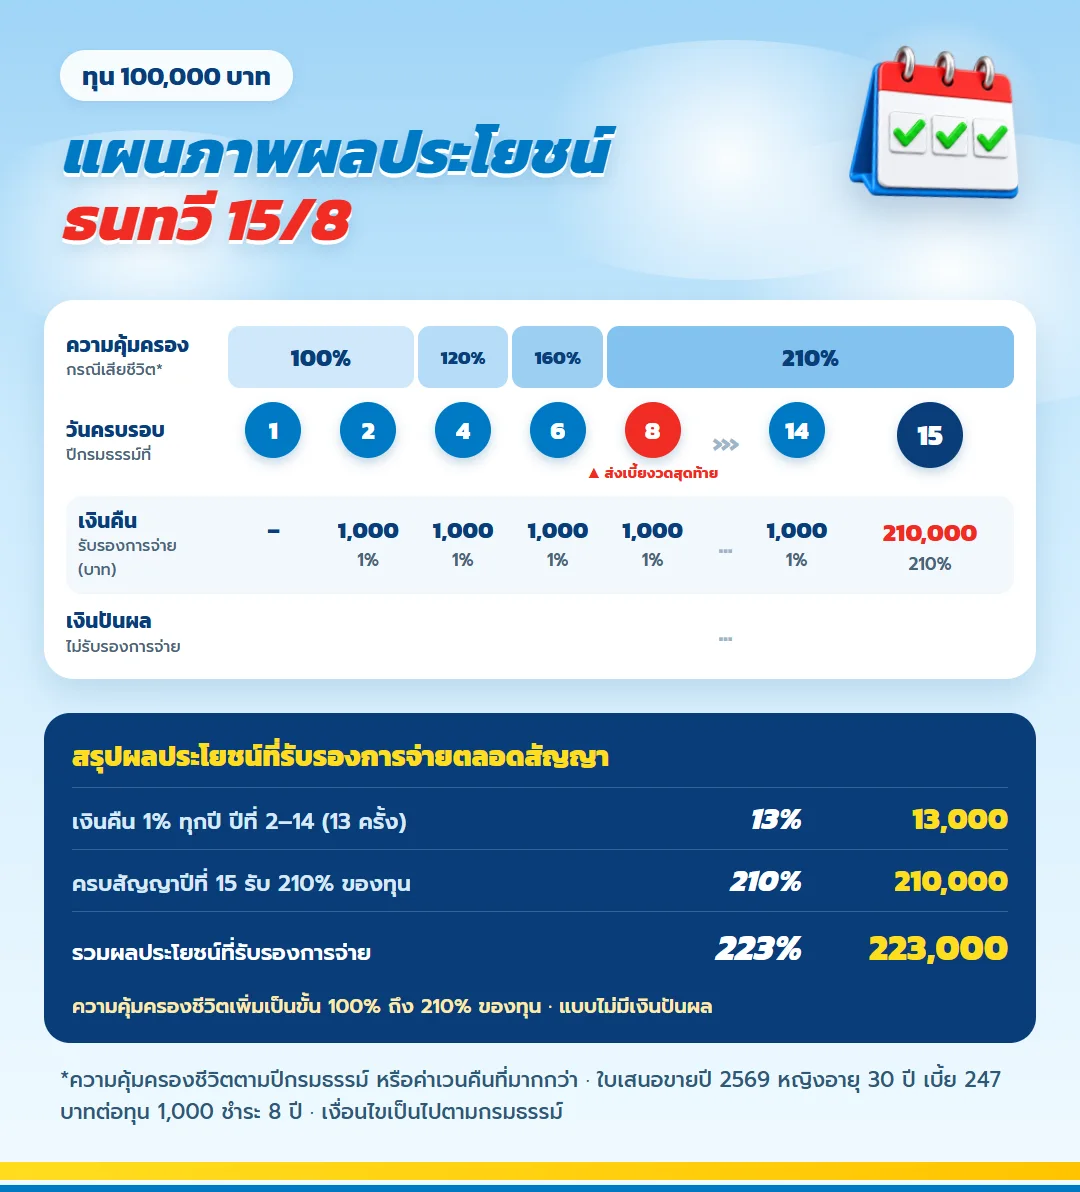
การอ่าน ธนทวี 15/8 จากแผนภาพช่วยแยกช่วงจ่ายเบี้ยออกจากช่วงรอเงินก้อน คนมีโบนัสจึงควรเทียบ ธนทวี 15/8 กับจังหวะรายได้ของตนก่อนกำหนดทุน
ตัวอย่างโบนัสปีละ 24,700 บาทไปถึงเงินก้อนอย่างไร
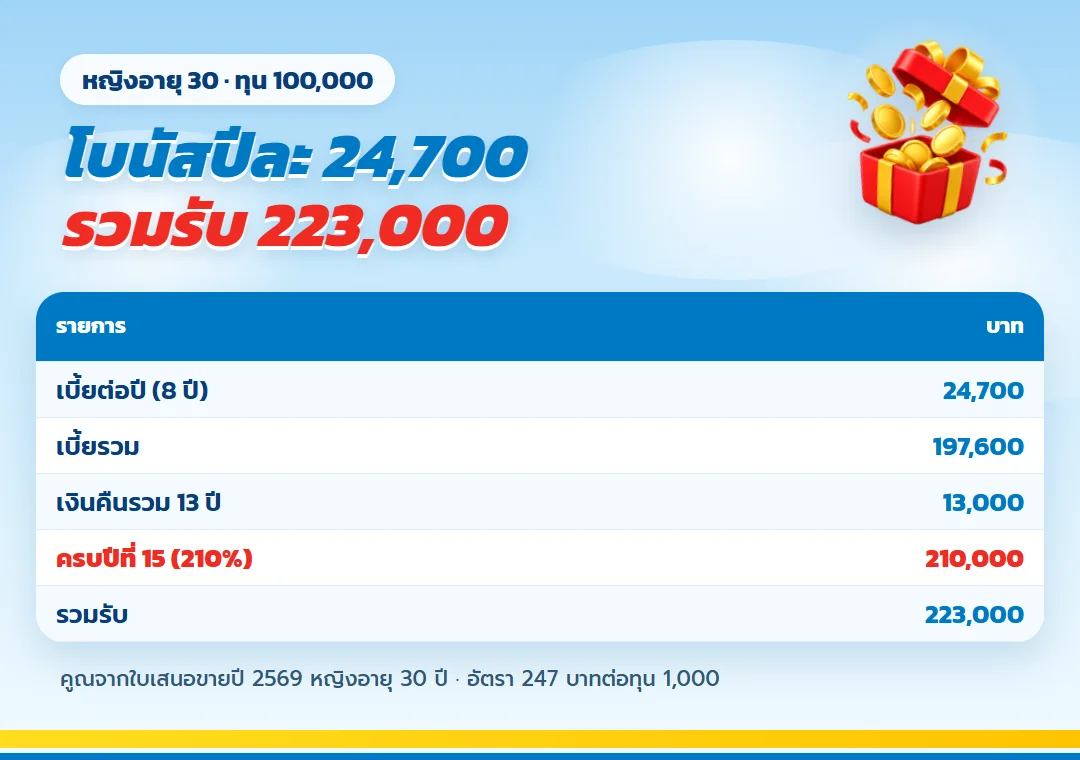
กรณีผู้หญิงอายุ 30 ปี ทุน 100,000 บาท จ่ายเบี้ยปีละ 24,700 บาทเป็นเวลา 8 ปี เบี้ยรวม 197,600 บาท ระหว่างปีที่ 2 ถึงปีที่ 14 รับเงินคืนปีละ 1,000 บาท รวม 13,000 บาท และเมื่อครบปีที่ 15 รับ 210,000 บาท รวมผลประโยชน์ที่รับตลอดสัญญา 223,000 บาท มากกว่าเบี้ยรวม 25,400 บาท ตัวเลขชุดนี้เป็นผลประโยชน์รับรองและไม่มีเงินปันผล
| จังหวะของแผน | รายการ | กรณีทุน 100,000 บาท |
| ช่วงชำระ | เบี้ยต่อปี 8 ปี | 24,700 บาท |
| ตลอดช่วงชำระ | เบี้ยรวม | 197,600 บาท |
| ปีที่ 2–14 | เงินคืนปีละ 1% ของทุน | ปีละ 1,000 บาท |
| ครบปีที่ 15 | เงินก้อน 210% ของทุน | 210,000 บาท |
| รวมตลอดสัญญา | เงินคืนและเงินก้อน | 223,000 บาท |
ความต่าง 25,400 บาทไม่ได้แปลว่าเงินเติบโตในบัญชีที่ถอนเมื่อไรก็ได้ เพราะสิทธิแต่ละช่วงผูกกับสัญญา ถ้าต้องใช้เงินก่อนกำหนด ต้องดูค่าเวนคืนในปีนั้น ไม่ควรใช้ยอดครบสัญญามาตัดสินสภาพคล่องระหว่างทาง
อ่านแผนภาพก่อนผูกเงินไว้ 15 ปี
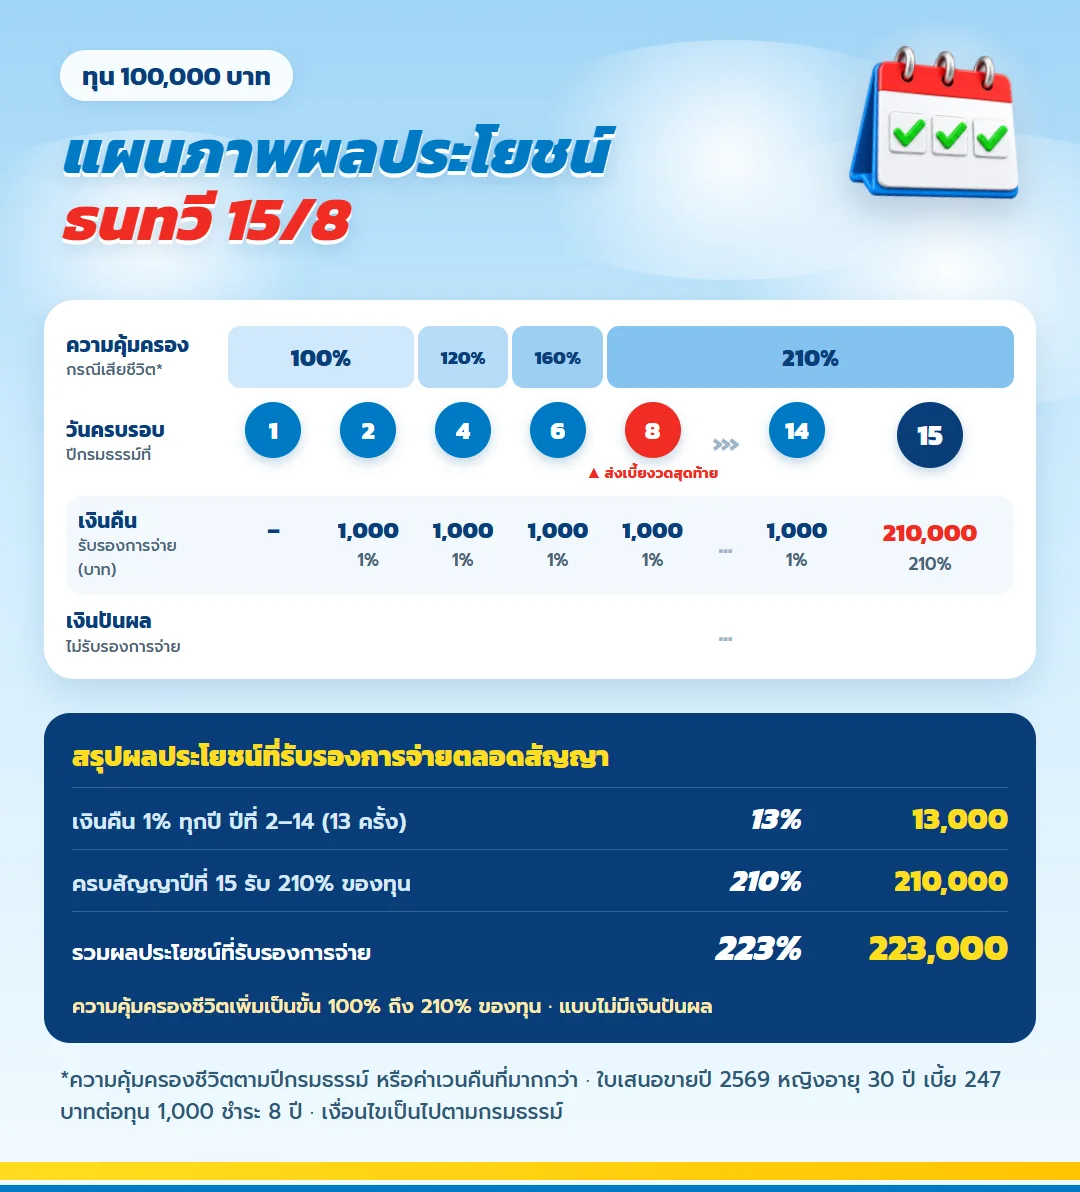
แผนภาพแบ่งข้อมูลออกเป็นสามแนว แถบบนแสดงความคุ้มครองกรณีเสียชีวิต วงกลมตามวันครบรอบช่วยบอกจังหวะรับเงิน และส่วนล่างสรุปผลประโยชน์ที่รับรอง การอ่านจากซ้ายไปขวาทำให้เห็นว่า 8 ปีแรกเป็นช่วงชำระ แต่สิทธิยังเดินต่อถึงปีที่ 15
คนมีโบนัสควรวางกำหนดจ่ายไว้ใกล้ช่วงที่รายได้ก้อนเข้า แล้วกันเงินล่วงหน้าหากวันครบกำหนดเบี้ยมาก่อนวันรับโบนัส การรอเงินเข้าแล้วค่อยจัดการทุกปีทำให้เสี่ยงใช้เงินไปก่อน การแยกบัญชีหรือกำหนดรายการเตือนช่วยให้เห็นภาระชัดขึ้น
อีกวิธีหนึ่งคือทดลองกันเงินเท่ากับเบี้ยไว้ก่อนตัดสินใจจริง หากใช้ชีวิตได้ตามปกติโดยไม่ต้องดึงเงินส่วนนั้นกลับมา แปลว่างบมีโอกาสเหมาะกับกระแสเงินสด แต่ถ้าต้องนำกลับมาใช้กับค่าใช้จ่ายประจำ ควรลดทุนหรือเลื่อนแผนออกไป การทดลองนี้ไม่ได้เปลี่ยนเงื่อนไขของแบบ เพียงช่วยให้เห็นพฤติกรรมการเงินของตัวเองชัดขึ้นก่อนมีภาระตามสัญญา
ควรดูปฏิทินงานร่วมด้วย คนทำงานที่โบนัสผูกกับผลประกอบการอาจมีปีที่ยอดลดลง ส่วนผู้มีรายได้จากค่าตอบแทนก้อนอาจได้รับเงินไม่ตรงเดือน การกันเบี้ยจากรายได้ประจำบางส่วนตลอดปีแล้วใช้โบนัสเติมส่วนที่เหลือ ช่วยลดแรงกดดันในวันครบกำหนดได้มากกว่าการรอเงินก้อนเพียงแหล่งเดียว
เงินคืนรายปีไม่ใช่เงินก้อนหลัก
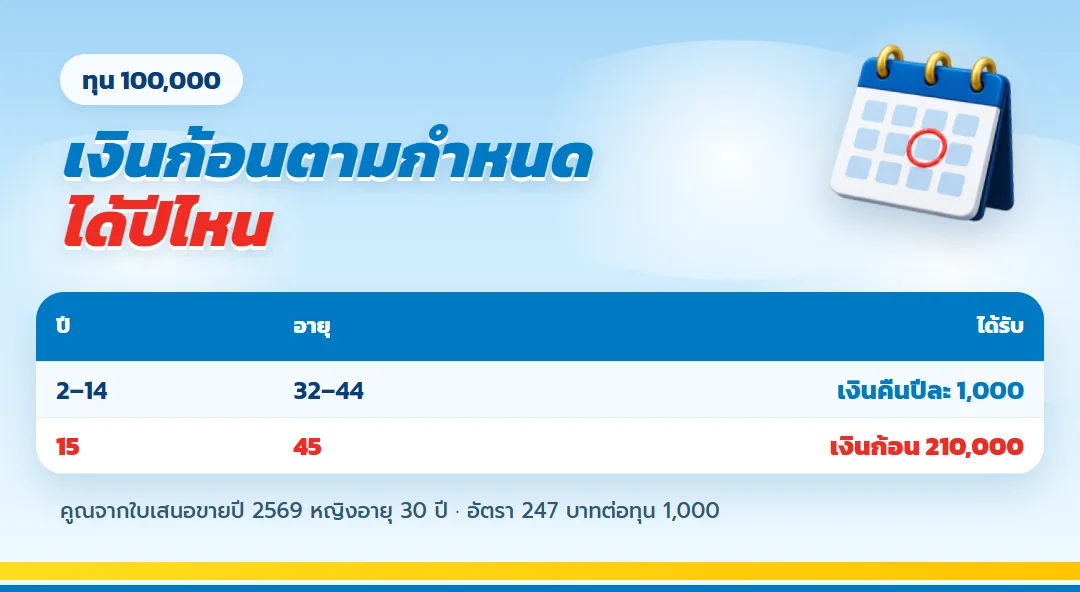
เงินคืนทุกปีเริ่มตั้งแต่ปีที่ 2 ถึงปีที่ 14 ในตัวอย่างทุน 100,000 บาทจะได้รับปีละ 1,000 บาท ส่วนเงินก้อนตามกำหนดอยู่ที่ปีที่ 15 จำนวน 210,000 บาท จึงควรแยกบทบาทของสองส่วนนี้ เงินคืนรายปีเหมาะกับรายจ่ายเล็กที่คาดการณ์ได้ ส่วนเป้าหมายหลักควรรอเงินครบสัญญา
| ช่วงเวลา | อายุในตัวอย่าง | สิ่งที่ได้รับ | ใช้วางแผนแบบไหน |
| ปีที่ 2–14 | 32–44 | ปีละ 1,000 บาท | รายจ่ายย่อยหรือสะสมต่อ |
| ปีที่ 15 | 45 | 210,000 บาท | เป้าหมายเงินก้อนหลัก |
หากไม่ต้องใช้เงินคืนทันที สามารถเลือกสะสมไว้กับบริษัทได้ อัตราดอกเบี้ยปัจจุบันตามเอกสารคือ 1% ต่อปี บริษัทเปลี่ยนอัตราได้และไม่ต่ำกว่า 0% จึงไม่ควรนำอัตราปัจจุบันไปคาดหมายเป็นยอดคงที่ตลอดสัญญา
การกำหนดหน้าที่ของเงินคืนไว้ล่วงหน้าช่วยไม่ให้เงินจำนวนเล็กถูกใช้แบบไม่รู้ตัว ผู้ที่ต้องการรักษาวินัยอาจปล่อยสะสม ส่วนผู้ที่ตั้งใจรับออกมาควรผูกกับรายจ่ายซึ่งเกิดทุกปีและไม่เกินจำนวนที่ได้รับ ไม่ควรสร้างภาระใหม่จากเงินคืน เพราะหากแผนสะดุดหรือสิทธิเปลี่ยนตามเงื่อนไข รายจ่ายนั้นจะยังคงอยู่
ความคุ้มครองชีวิตขยับตามปีกรมธรรม์
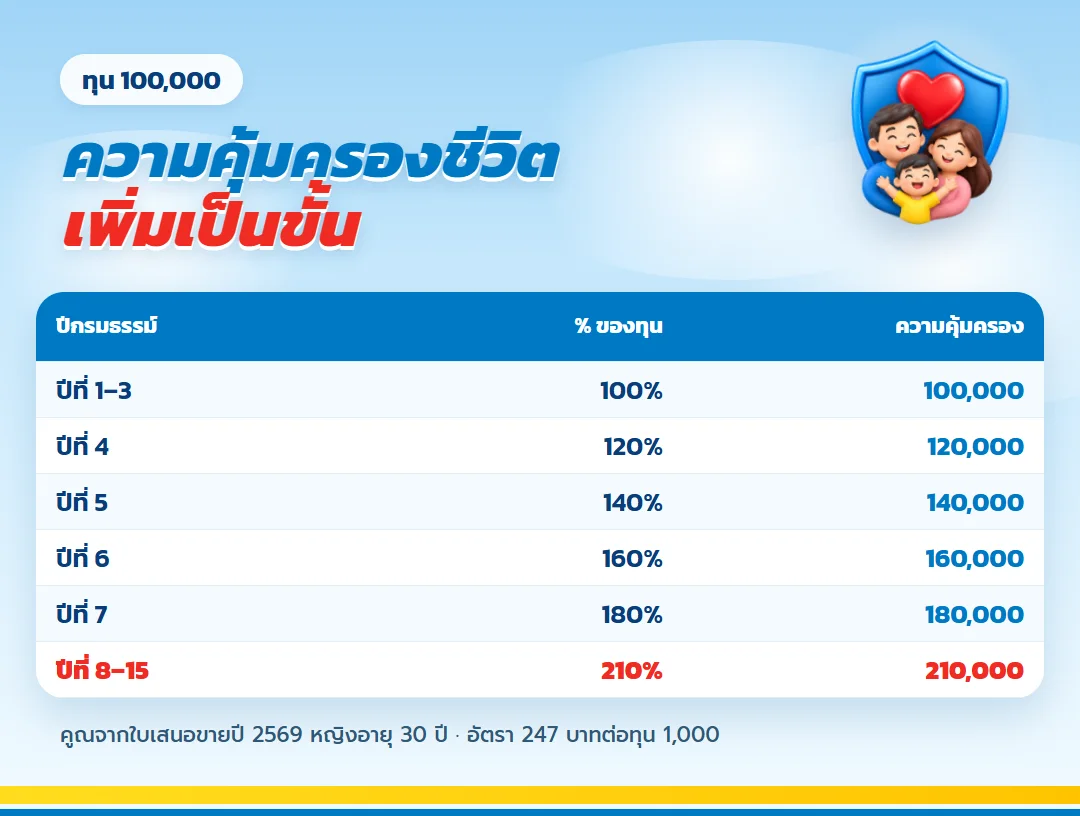
ความคุ้มครองชีวิตไม่ได้อยู่ที่จำนวนเดียวตลอดทาง ปีที่ 1–3 เท่ากับ 100% ของทุน ปีที่ 4 เป็น 120% ปีที่ 5 เป็น 140% ปีที่ 6 เป็น 160% ปีที่ 7 เป็น 180% และปีที่ 8–15 เป็น 210% สำหรับทุน 100,000 บาท จำนวนตามขั้นจึงเป็น 100,000 บาท 120,000 บาท 140,000 บาท 160,000 บาท 180,000 บาท และ 210,000 บาทตามลำดับ
จุดนี้ทำให้แผนมีทั้งการออมตามกำหนดและความคุ้มครองชีวิต แต่ทุนตัวอย่างอาจไม่เพียงพอกับภาระของครอบครัว ผู้ที่มีหนี้หรือมีคนพึ่งรายได้ควรนับความคุ้มครองเดิมทั้งหมดแล้วเทียบกับภาระจริง ไม่ควรเลือกทุนจากจำนวนโบนัสอย่างเดียว
เมื่อทบทวนความคุ้มครอง ควรบอกคนในบ้านว่ากรมธรรม์เก็บไว้ที่ใดและใครเป็นผู้รับประโยชน์ การมีสิทธิแต่ครอบครัวไม่รู้ข้อมูลอาจทำให้การติดต่อบริษัทล่าช้า หากชีวิตเปลี่ยน เช่น มีสมาชิกครอบครัวเพิ่มหรือภาระลดลง ควรกลับมาตรวจชื่อผู้รับประโยชน์และภาพรวมความคุ้มครองอีกครั้ง
ภาษีช่วยปีปัจจุบัน แต่สัญญาต้องไหวครบช่วงชำระ
เบี้ยประกันชีวิตใช้สิทธิลดหย่อนตามจำนวนที่จ่ายจริงได้ไม่เกิน 100,000 บาทต่อปี ภายใต้หลักเกณฑ์ภาษีที่เกี่ยวข้อง ตัวอย่างเบี้ย 24,700 บาทจึงอยู่ภายในเพดานดังกล่าว แต่สิทธิจริงของแต่ละคนขึ้นกับเงินได้ รายการลดหย่อนอื่น และเงื่อนไขของกรมธรรม์ ควรตรวจหลักเกณฑ์ในปีที่ยื่นภาษีอีกครั้ง
อย่าเพิ่มทุนเพียงเพราะยังเหลือเพดานลดหย่อน เป้าหมายแรกคือจ่ายต่อได้ 8 ปี เพราะประโยชน์ทางภาษีเกิดทีละปี แต่ภาระเบี้ยเดินต่อเนื่อง หากโบนัสผันผวน ให้ออกแบบทุนจากจำนวนที่รับมือได้ในปีรายได้น้อย ไม่ใช่จากโบนัสปีที่ดีที่สุด
ก่อนสมัครต้องยอมรับข้อจำกัดอะไรบ้าง
สภาพคล่องช่วงแรกต่ำกว่าเงินที่จ่าย
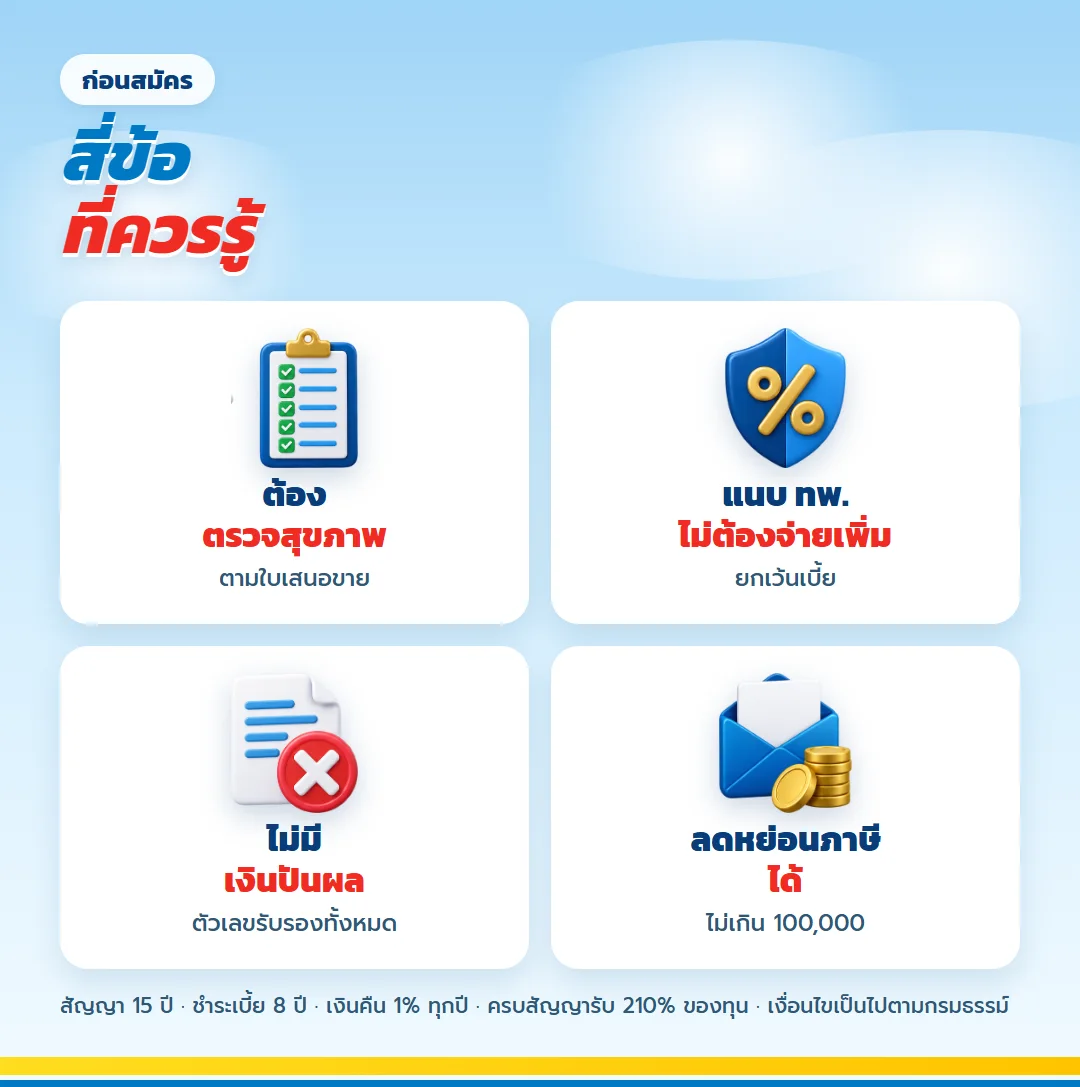
การขอเวนคืนก่อนครบกำหนดอาจได้รับเงินต่ำกว่าเบี้ยสะสม จึงไม่เหมาะกับเงินที่อาจต้องใช้กะทันหัน แผนนี้ควรอยู่ถัดจากเงินสำรอง ไม่ใช่ทำหน้าที่แทนเงินสำรอง
การรับประกันขึ้นกับข้อมูลผู้สมัคร
รับอายุ 0–70 ปี และทุนขั้นต่ำ 50,000 บาทตามข้อมูลกำหนดแบบ การสมัครยังต้องผ่านการพิจารณาของบริษัท ใบเสนอขายตัวอย่างระบุว่าเป็นแบบต้องตรวจสุขภาพ ผู้สมัครจึงควรให้ข้อมูลสุขภาพและข้อมูลอื่นตามความจริง พร้อมอ่านข้อยกเว้นก่อนลงนาม
สิทธิยกเว้นเบี้ยมีเงื่อนไขของสัญญา
เอกสารตัวอย่างแนบสัญญา ทพ. ทุนเท่าสัญญาหลักและระบุว่าไม่ต้องชำระเบี้ยเพิ่ม สัญญานี้เกี่ยวกับการยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง จึงต้องอ่านนิยาม ระยะเวลา และข้อยกเว้นให้ครบ ไม่ควรตีความว่าการหยุดทำงานทุกกรณีจะได้รับสิทธิ
ขั้นตอนเปลี่ยนโบนัสเป็นแผนที่ตรวจสอบได้
เริ่มจากระบุอายุ เพศ งบโบนัสที่กันได้ และเป้าหมายในปีที่ 15 จากนั้นขอใบเสนอขายที่แสดงเบี้ย เงินคืน ความคุ้มครอง และค่าเวนคืนครบทุกปี ตรวจว่าปีครบสัญญาตรงกับช่วงที่ต้องใช้เงินจริงหรือไม่ แล้วจึงเทียบทุนอย่างน้อยสองระดับกับกระแสเงินสดของตน
ก่อนชำระเงิน ให้ทบทวนชื่อผู้เอาประกัน ผู้รับประโยชน์ งวดชำระ วันที่ครบกำหนด และช่องทางรับเงินคืน เก็บเอกสารกรมธรรม์ไว้ในที่ที่ครอบครัวรู้ และตั้งเตือนก่อนวันครบกำหนดเบี้ย การเตรียมเรื่องเล็กเหล่านี้ช่วยให้แผนเดินต่อได้โดยไม่ต้องพึ่งความจำช่วงปลายปี
ช่วงพิจารณาใบเสนอขาย ให้แยกคำว่าเบี้ย เงินคืน ความคุ้มครอง และค่าเวนคืนออกจากกัน เพราะเป็นคนละรายการ เบี้ยคือเงินที่ต้องจ่าย เงินคืนคือผลประโยชน์ตามรอบ ความคุ้มครองใช้เมื่อเกิดเหตุที่เข้าเงื่อนไข และค่าเวนคืนคือจำนวนที่เกี่ยวข้องเมื่อยุติสัญญาก่อนครบกำหนด การอ่านสี่ช่องนี้โดยไม่ปะปนกันจะช่วยลดความเข้าใจผิดว่าเงินทั้งหมดถอนใช้ได้ตลอดเวลา
สุดท้าย ลองเขียนเป้าหมายปลายทางเป็นประโยคสั้นที่ระบุช่วงอายุและวัตถุประสงค์ หากปีที่ 15 มาถึงก่อนหรือหลังเวลาที่ต้องใช้เงินมากเกินไป แบบนี้อาจไม่ตรงโจทย์ แม้ตัวเลขผลประโยชน์จะน่าสนใจ การเลือกแผนที่ดีจึงเริ่มจากวันใช้เงิน แล้วค่อยย้อนกลับมาดูว่างบโบนัสรองรับช่วงชำระหรือไม่
คำถามจากคนวางแผนด้วยโบนัส
ธนทวี 15/8 คือแผนแบบใดสำหรับคนมีรายได้ก้อน?
เป็นประกันสะสมทรัพย์ที่ชำระเบี้ย 8 ปี มีเงินคืนตั้งแต่ปีที่ 2 ถึงปีที่ 14 และรับเงินก้อน 210% ของทุนเมื่อครบปีที่ 15 จึงใช้กำหนดปลายทางให้โบนัสส่วนที่ไม่ต้องใช้ระหว่างทางได้
ถ้าโบนัสไม่เท่ากันทุกปีควรตั้งทุนอย่างไร?
ควรอิงจำนวนที่จ่ายได้ในปีรายได้น้อย และแยกเงินสำรองไว้ก่อน การเลือกทุนจากโบนัสปีสูงสุดอาจทำให้ภาระตึงในปีถัดไป
เงินคืนปีละ 1,000 บาทของตัวอย่างต้องรับออกมาหรือไม่?
เลือกสะสมไว้กับบริษัทได้ อัตราปัจจุบันในเอกสารคือ 1% ต่อปี เปลี่ยนแปลงได้และไม่ต่ำกว่า 0% ควรสอบถามวิธีแจ้งความประสงค์และการถอนตามเงื่อนไขกรมธรรม์
ทุน 100,000 บาทเพียงพอสำหรับครอบครัวหรือยัง?
ตอบจากตัวอย่างนี้ไม่ได้ ต้องรวมความคุ้มครองเดิม หนี้ และจำนวนคนที่พึ่งรายได้ แล้วขอให้ตัวแทนจัดใบเสนอขายตามทุนที่เหมาะกับภาระจริง
เบี้ยของคนอายุหรือเพศอื่นใช้ 24,700 บาทได้หรือไม่?
ไม่ได้ ตัวเลขนี้เป็นกรณีผู้หญิงอายุ 30 ปี ทุน 100,000 บาท เบี้ยจริงเปลี่ยนตามอายุ เพศ ทุน และผลการพิจารณารับประกัน ต้องใช้ใบเสนอขายของผู้สมัครคนนั้น
ให้โบนัสปีนี้เริ่มทำงานกับเป้าหมายของคุณ
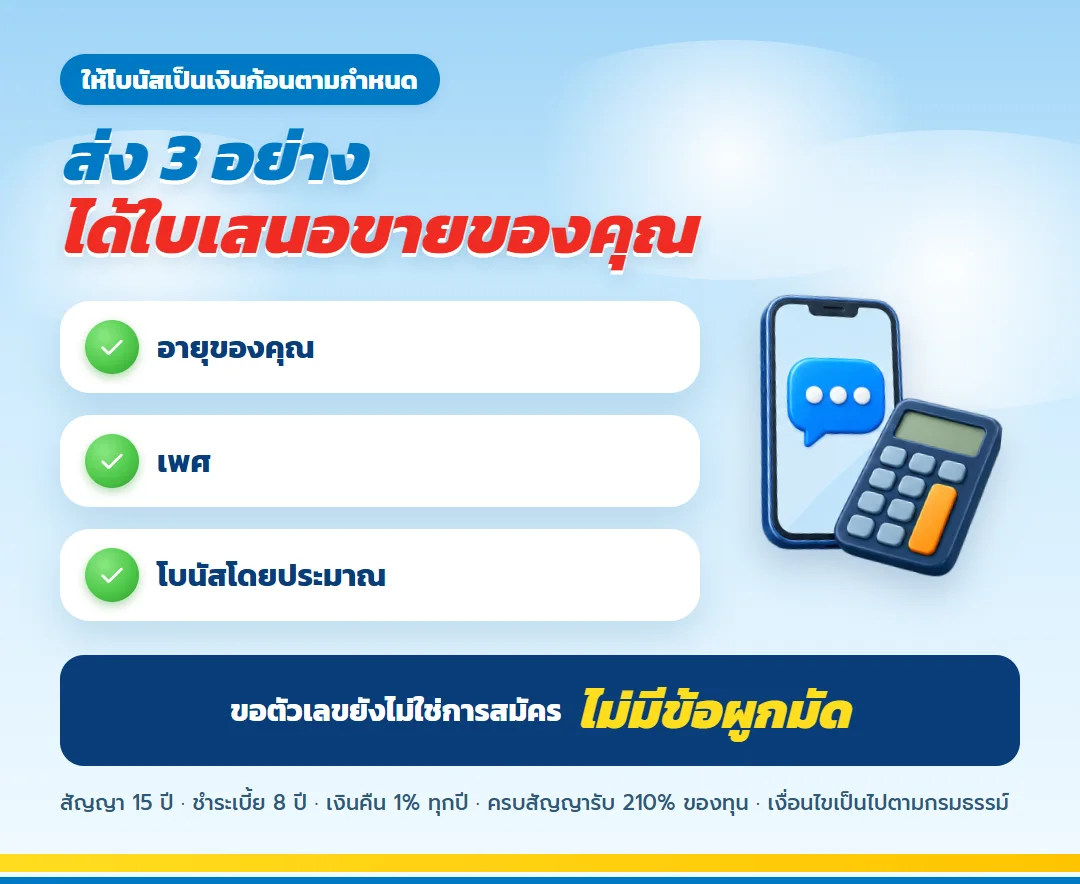
ส่งอายุ เพศ งบที่กันจากโบนัสได้ และช่วงอายุที่อยากใช้เงินก้อน ตัวแทนจะจัดใบเสนอขายให้เห็นตัวเลขของคุณทุกปี พร้อมเทียบว่าทุนใดอยู่ในระดับที่จ่ายต่อได้จริง ประกันชีวิตไม่ใช่เงินฝาก การตัดสินใจจึงควรเกิดหลังจากอ่านผลประโยชน์ ค่าเวนคืน และเงื่อนไขครบแล้ว
ทำประกันออนไลน์ ธนทวี 15/8 เมื่อพร้อมแล้ว
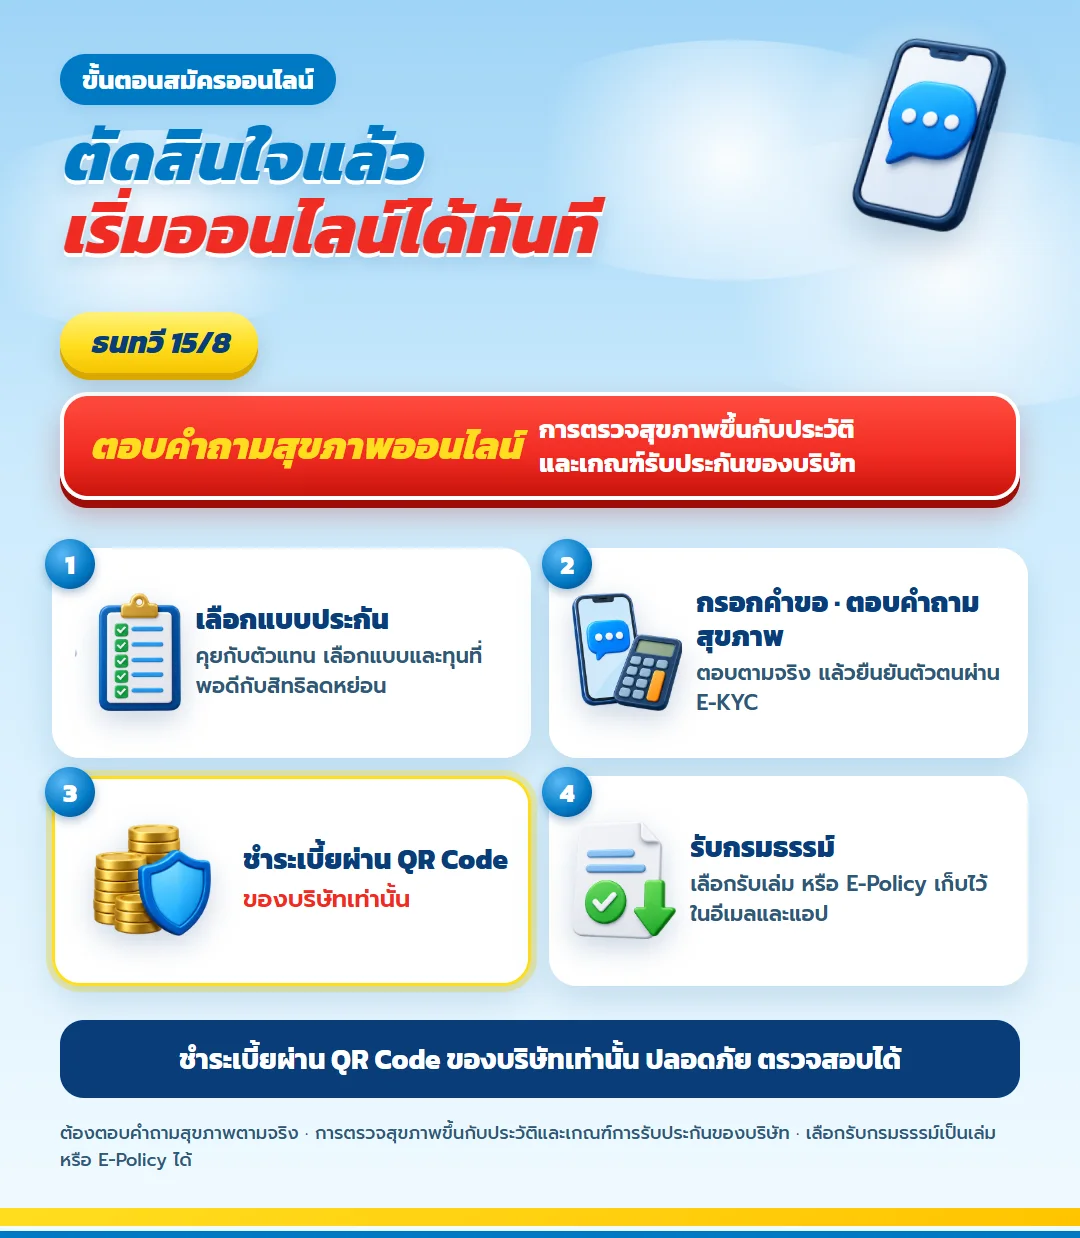
เมื่อตัดสินใจแล้ว ธนทวี 15/8 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียด
ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/10 จ่าย 10 ปี ลดหย่อนภาษีบำนาญเต็ม 200,000 ช่วงอายุ 30 ถึง 39 รับบำนาญถึง 85
ดูรายละเอียดธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้