มันนี่ ฟิต เฟิร์ม 30/25 ส่งเบี้ย 25 ปี เงินคืนทุกปี ครบสัญญา 130% พร้อมเงินปันผล
มันนี่ ฟิต เฟิร์ม 30/25 เดินตามหมุดเวลา ปีที่ 1 ถึง 25 ส่งเบี้ยและลดหย่อนภาษี ปีที่ 2 ถึง 29 รับเงินคืนทุกปี ปีที่ 30 รับ 130% พร้อมตารางผลประโยชน์ครบ 30 ปีตามตัวอย่างของบริษัท
อยากออมเงินแบบมีวินัยโดยไม่ต้องกันเงินก้อนใหญ่ มันนี่ ฟิต เฟิร์ม 30/25 คือแบบที่ให้ส่งเบี้ยทีละไม่มาก ต่อเนื่อง 25 ปี แลกกับเงินคืนทุกปี เงินก้อนตอนครบสัญญา และความคุ้มครองชีวิตตลอด 30 ปี
บทความนี้เดินตามหมุดเวลาของสัญญาทีละช่วง ตั้งแต่ปีแรกที่เริ่มส่ง ช่วงยาวที่ส่งไปพร้อมรับเงินคืน จนถึงวันครบกำหนดสัญญา ตัวเลขทั้งหมดใช้ตัวอย่างของบริษัท คือผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท
มันนี่ ฟิต เฟิร์ม 30/25 ส่งเบี้ย 25 ปี คุ้มครองยาว 30 ปี
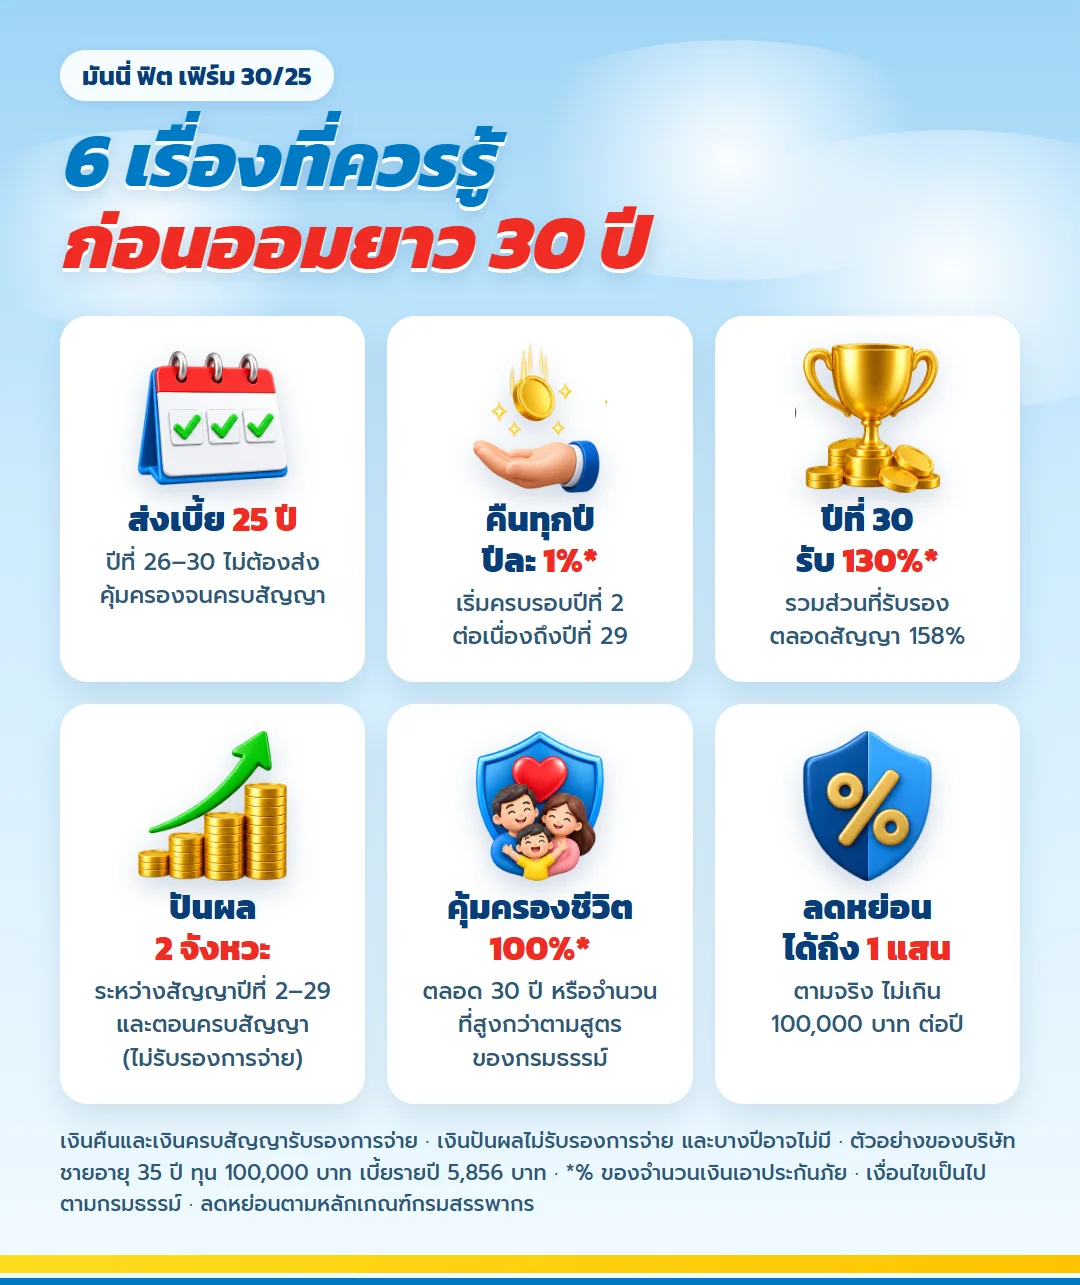
เลขสองตัวในชื่อแบบคือโครงของสัญญา เลข 30 คือจำนวนปีที่คุ้มครอง เลข 25 คือจำนวนปีที่ส่งเบี้ย พอส่งงวดสุดท้ายแล้วยังคุ้มครองต่ออีก 5 ปีโดยไม่มีเบี้ยเรียกเก็บ
- ส่งเบี้ย 25 ปี เลือกงวดรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือนได้
- เงินคืนระหว่างสัญญาปีละ 1% ของทุน ตั้งแต่ครบรอบปีที่ 2 ถึงปีที่ 29 รวม 28 ครั้ง
- ครบกำหนดสัญญาปีที่ 30 รับ 130% ของทุน รวมส่วนที่รับรองตลอดสัญญา 158%
- มีโอกาสรับเงินปันผลสองทาง คือระหว่างสัญญาทุกปีตั้งแต่ปีที่ 2 และอีกก้อนตอนครบสัญญา
- คุ้มครองชีวิต 100% ของทุน ตลอดสัญญา หรือจำนวนที่สูงกว่าตามสูตรของกรมธรรม์
- เบี้ยนำไปลดหย่อนภาษีเงินได้ได้ตามจริง ไม่เกิน 100,000 บาทต่อปี
เปอร์เซ็นต์ทุกตัวคิดจากทุนประกัน เงินคืนกับเงินครบกำหนดสัญญาเป็นส่วนที่กรมธรรม์รับรองการจ่าย ส่วนเงินปันผลขึ้นกับผลการลงทุนของบริษัท
แผนภาพผลประโยชน์ มันนี่ ฟิต เฟิร์ม 30/25 ตลอด 30 ปี
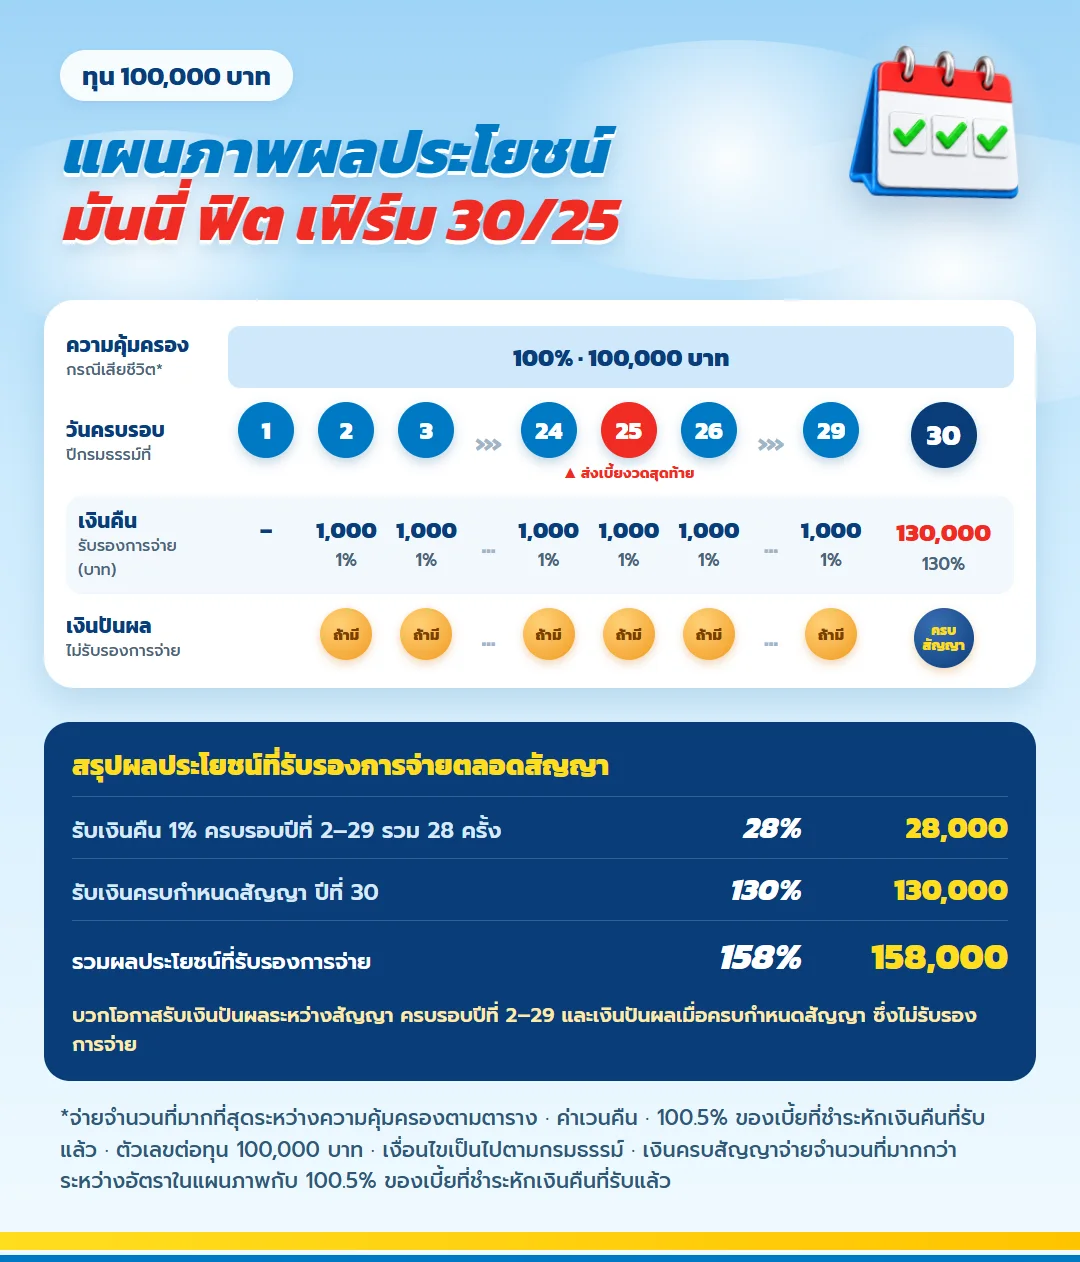
ภาพนี้วางทั้งสัญญาไว้ในแผ่นเดียว แถบบนคือความคุ้มครองชีวิต วงกลมคือวันครบรอบปีกรมธรรม์ วงสีแดงคือปีที่ส่งเบี้ยงวดสุดท้าย แถวล่างคือเงินที่ได้รับแต่ละปีและจังหวะที่มีโอกาสรับเงินปันผล
| ผลประโยชน์ที่รับรองการจ่าย | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 1% ครบรอบปีที่ 2 ถึง 29 รวม 28 ครั้ง | 28% | 28,000 |
| เงินครบกำหนดสัญญา ปีที่ 30 | 130% | 130,000 |
| รวมตลอดสัญญา | 158% | 158,000 |
ส่วนที่รับรองรวม 158% ของทุน ส่วนเงินปันผลระหว่างสัญญาในครบรอบปีที่ 2 ถึง 29 และเงินปันผลตอนครบสัญญาเป็นส่วนที่ไม่รับรองการจ่าย
ดูผลตอบแทนที่บริษัทใช้คำนวณเงินปันผลย้อนหลัง
ก่อนเริ่ม เช็กเงื่อนไขการสมัครให้ครบ
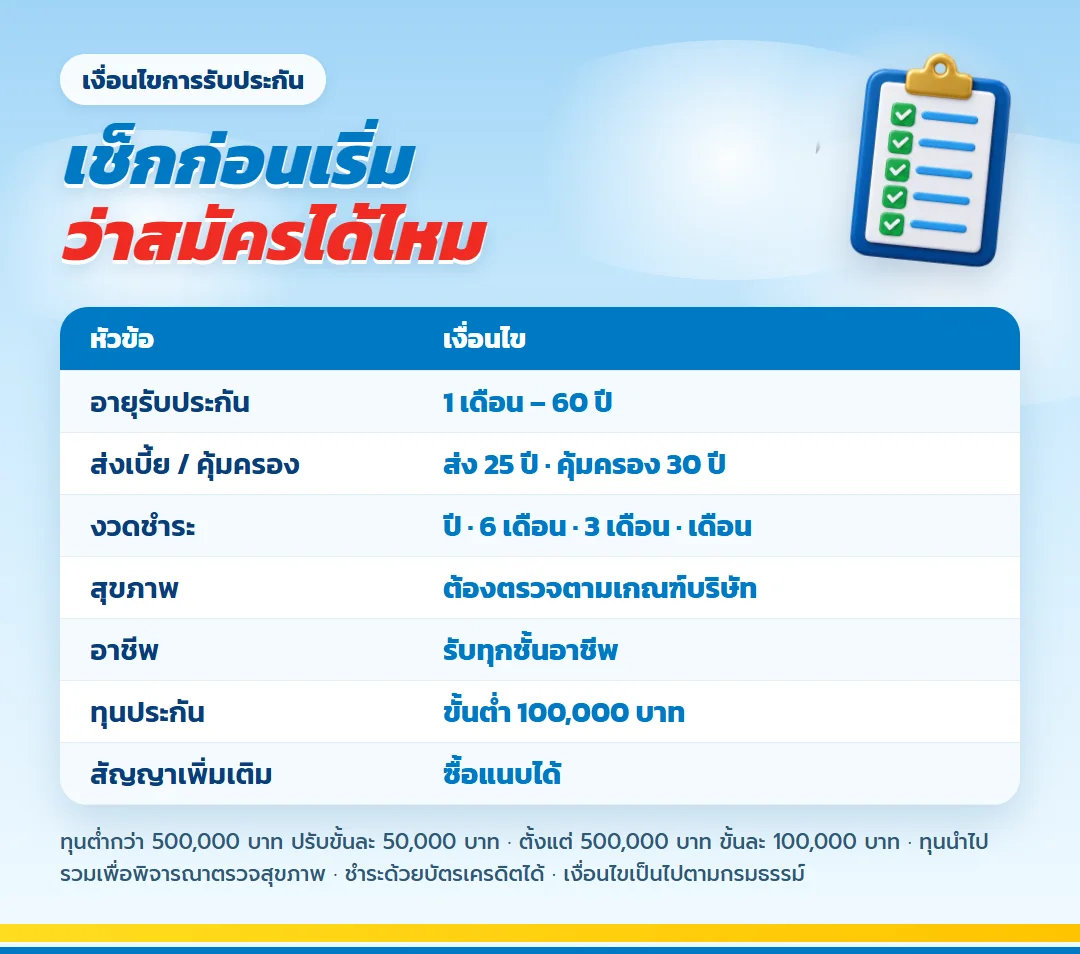
| หัวข้อ | เงื่อนไข |
| อายุรับประกัน | 1 เดือน ถึง 60 ปี ทุกชั้นอาชีพ |
| ระยะส่งเบี้ยและคุ้มครอง | ส่ง 25 ปี คุ้มครอง 30 ปี |
| งวดชำระ | รายปี ราย 6 เดือน ราย 3 เดือน รายเดือน |
| ทุนประกัน | ขั้นต่ำ 100,000 บาท ต่ำกว่า 500,000 บาทปรับขั้นละ 50,000 บาท |
| สุขภาพ | ต้องตรวจสุขภาพตามหลักเกณฑ์ของบริษัท |
| สัญญาเพิ่มเติม | ซื้อแนบได้ |
ข้อที่ต่างจากแบบออมทรัพย์จ่ายสั้นหลายตัวคือ แบบนี้ต้องผ่านการพิจารณาสุขภาพ และทุนจะถูกนำไปรวมกับกรมธรรม์อื่นเพื่อดูว่าต้องตรวจอะไรบ้าง ข้อดีคือแนบสัญญาเพิ่มเติมได้ เช่น สัญญายกเว้นเบี้ยเมื่อทุพพลภาพ
คนแบบไหนที่เข้ากับแบบนี้
ถ้ากำลังหาประกันออมทรัพย์ระยะยาวสักตัว ลองเทียบกับตัวเองดู ถ้าตรงสักสองข้อ มันนี่ ฟิต เฟิร์ม 30/25 คุ้มที่จะขอตัวเลขมาดู
- มีรายได้ประจำ อยากตัดเงินออมเป็นงวดเล็ก ๆ มากกว่าวางเงินก้อน
- อยากได้เงินออมที่รู้ตัวเลขส่วนรับรองล่วงหน้า และยอมรับว่าเงินปันผลขึ้นลงได้
- ยังใช้สิทธิลดหย่อนเบี้ยประกันชีวิตไม่เต็ม 100,000 บาท
- มองเป้าหมายไกลถึงช่วงเกษียณ เพราะถ้าเริ่มอายุ 35 ปี สัญญาจะครบตอนอายุ 65 ปี
ปีที่ 1 ถึง 25 ส่งเบี้ยทุกปี พร้อมใช้สิทธิลดหย่อนภาษี
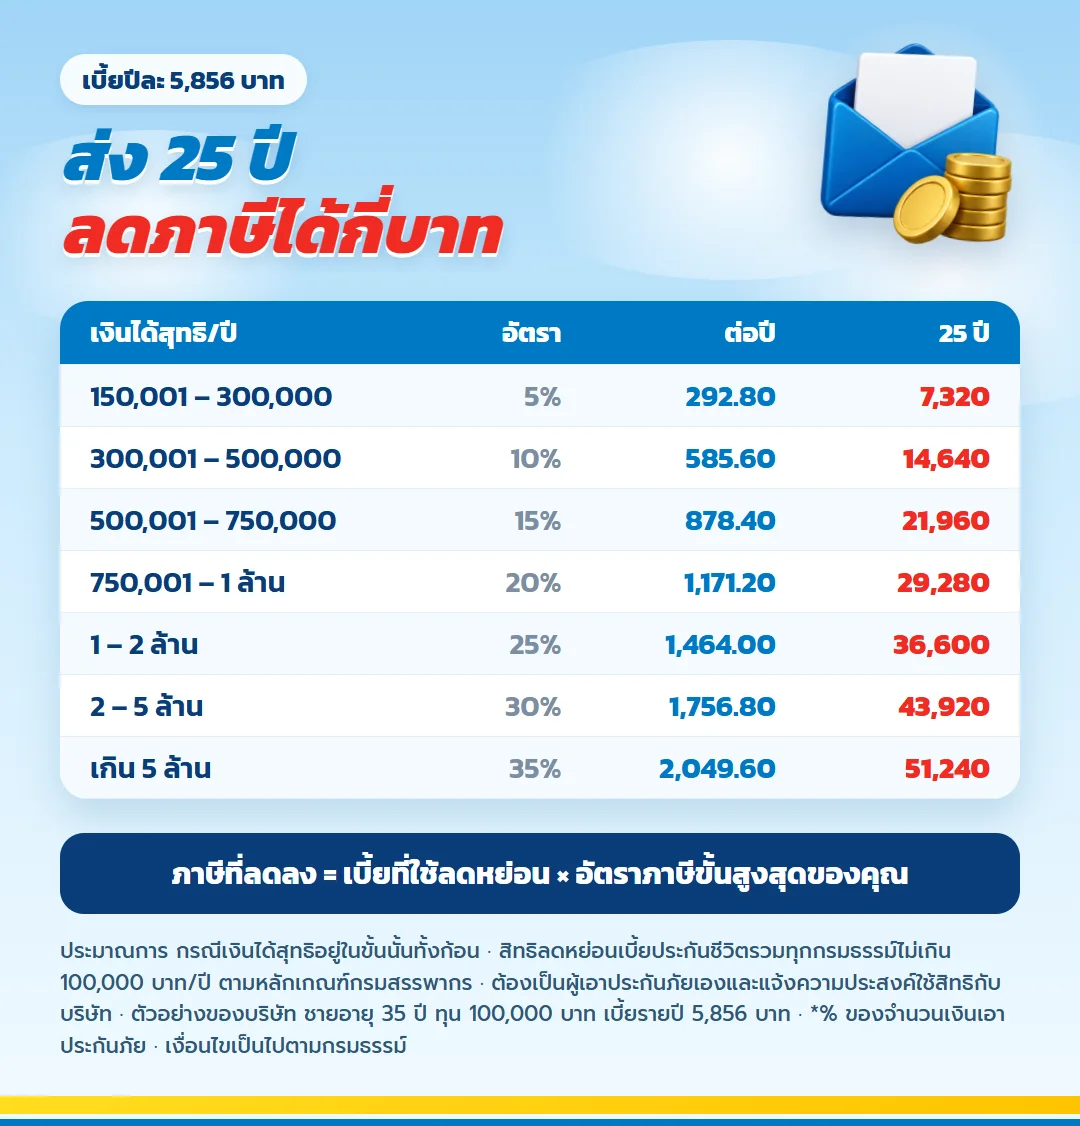
ตัวอย่างของบริษัท ผู้ชายอายุ 35 ปี ทุน 100,000 บาท เบี้ยรายปี 5,856 บาท ส่ง 25 ปี รวม 146,400 บาท งวดสุดท้ายตรงกับอายุ 59 ปี ถ้าคิดเฉลี่ยเป็นรายเดือนจะตกประมาณเดือนละ 488 บาท
เบี้ยทุกบาทนำไปลดหย่อนภาษีได้ เพราะยังต่ำกว่าเพดาน 100,000 บาทมาก ภาษีที่ลดได้ขึ้นกับขั้นภาษีสูงสุดของคุณ เช่น คนที่อยู่ขั้น 20% ลดภาษีได้ปีละประมาณ 1,171.20 บาท ส่งครบ 25 ปีรวม 29,280 บาท
ถ้าต้องการใช้สิทธิลดหย่อนให้เต็มเพดาน ก็เพิ่มทุนประกันขึ้นได้ ตัวเลขทุกตัวในบทความจะขยายตามสัดส่วนทุน แต่เบี้ยต่อทุนแสนจะต่างกันตามอายุและเพศ
ปีที่ 2 ถึง 29 เงินคืนเข้าทุกปี แม้ยังส่งเบี้ยอยู่
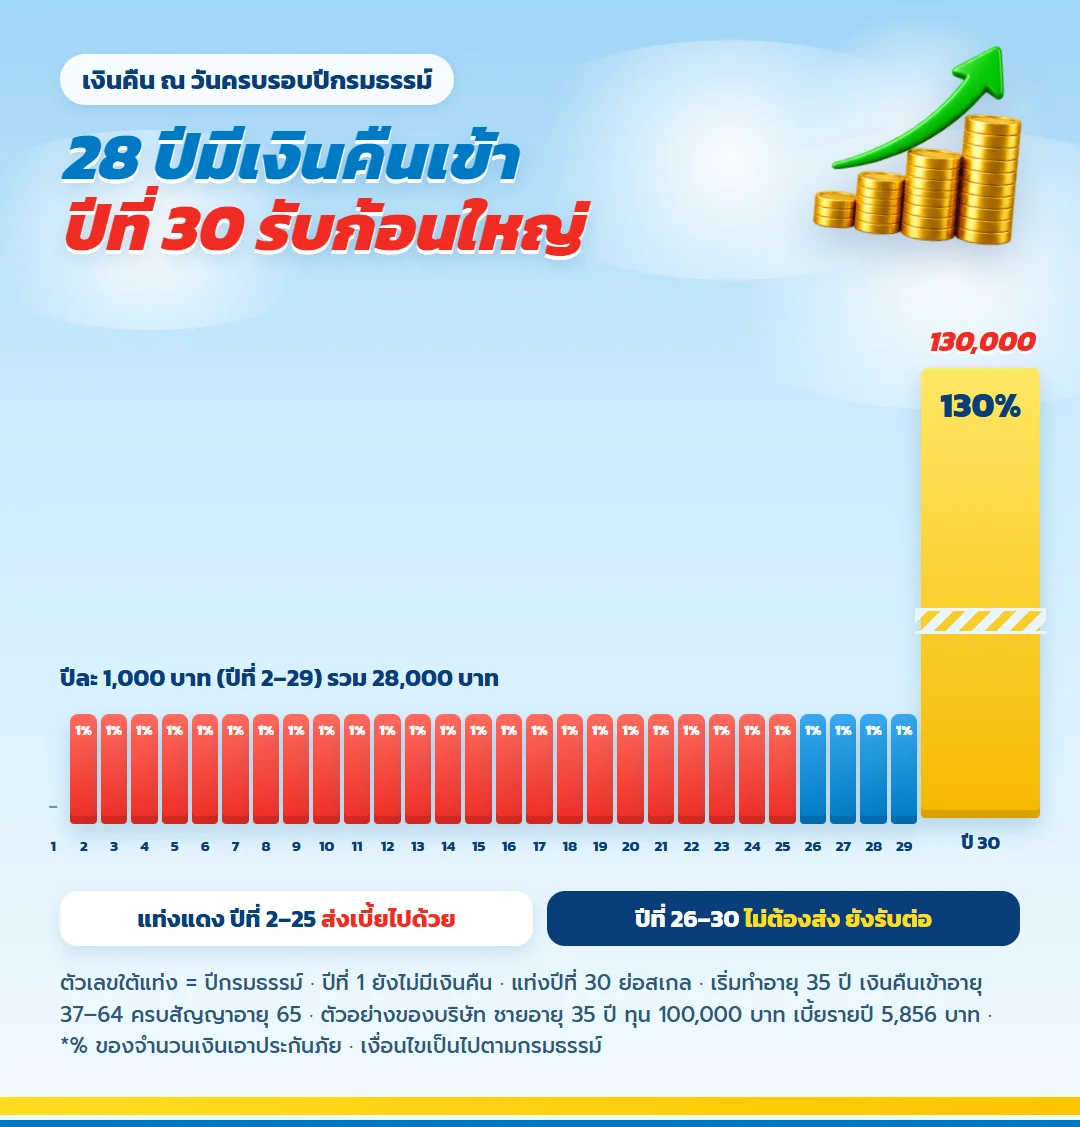
เงินคืนเริ่มเข้าที่ครบรอบปีกรมธรรม์ปีที่ 2 ปีละ 1% ของทุน หรือ 1,000 บาทในตัวอย่าง รับต่อเนื่อง 28 ครั้งจนถึงปีที่ 29 รวม 28,000 บาท
ช่วงนี้กินเวลาเกือบทั้งสัญญา ปีที่ 2 ถึง 25 ส่งเบี้ยไปพร้อมกับรับเงินคืน ส่วนปีที่ 26 ถึง 29 ไม่มีเบี้ยแล้วแต่เงินคืนยังเข้าตามเดิม จะรับออกมาใช้ หรือคงไว้กับบริษัทก็ได้ ปัจจุบันบริษัทให้ดอกเบี้ยเงินที่คงไว้ร้อยละ 1 ต่อปี และปรับเปลี่ยนได้ตามประกาศ
ปีที่ 30 รับเงินครบกำหนดสัญญา และตารางผลประโยชน์ครบทุกปี
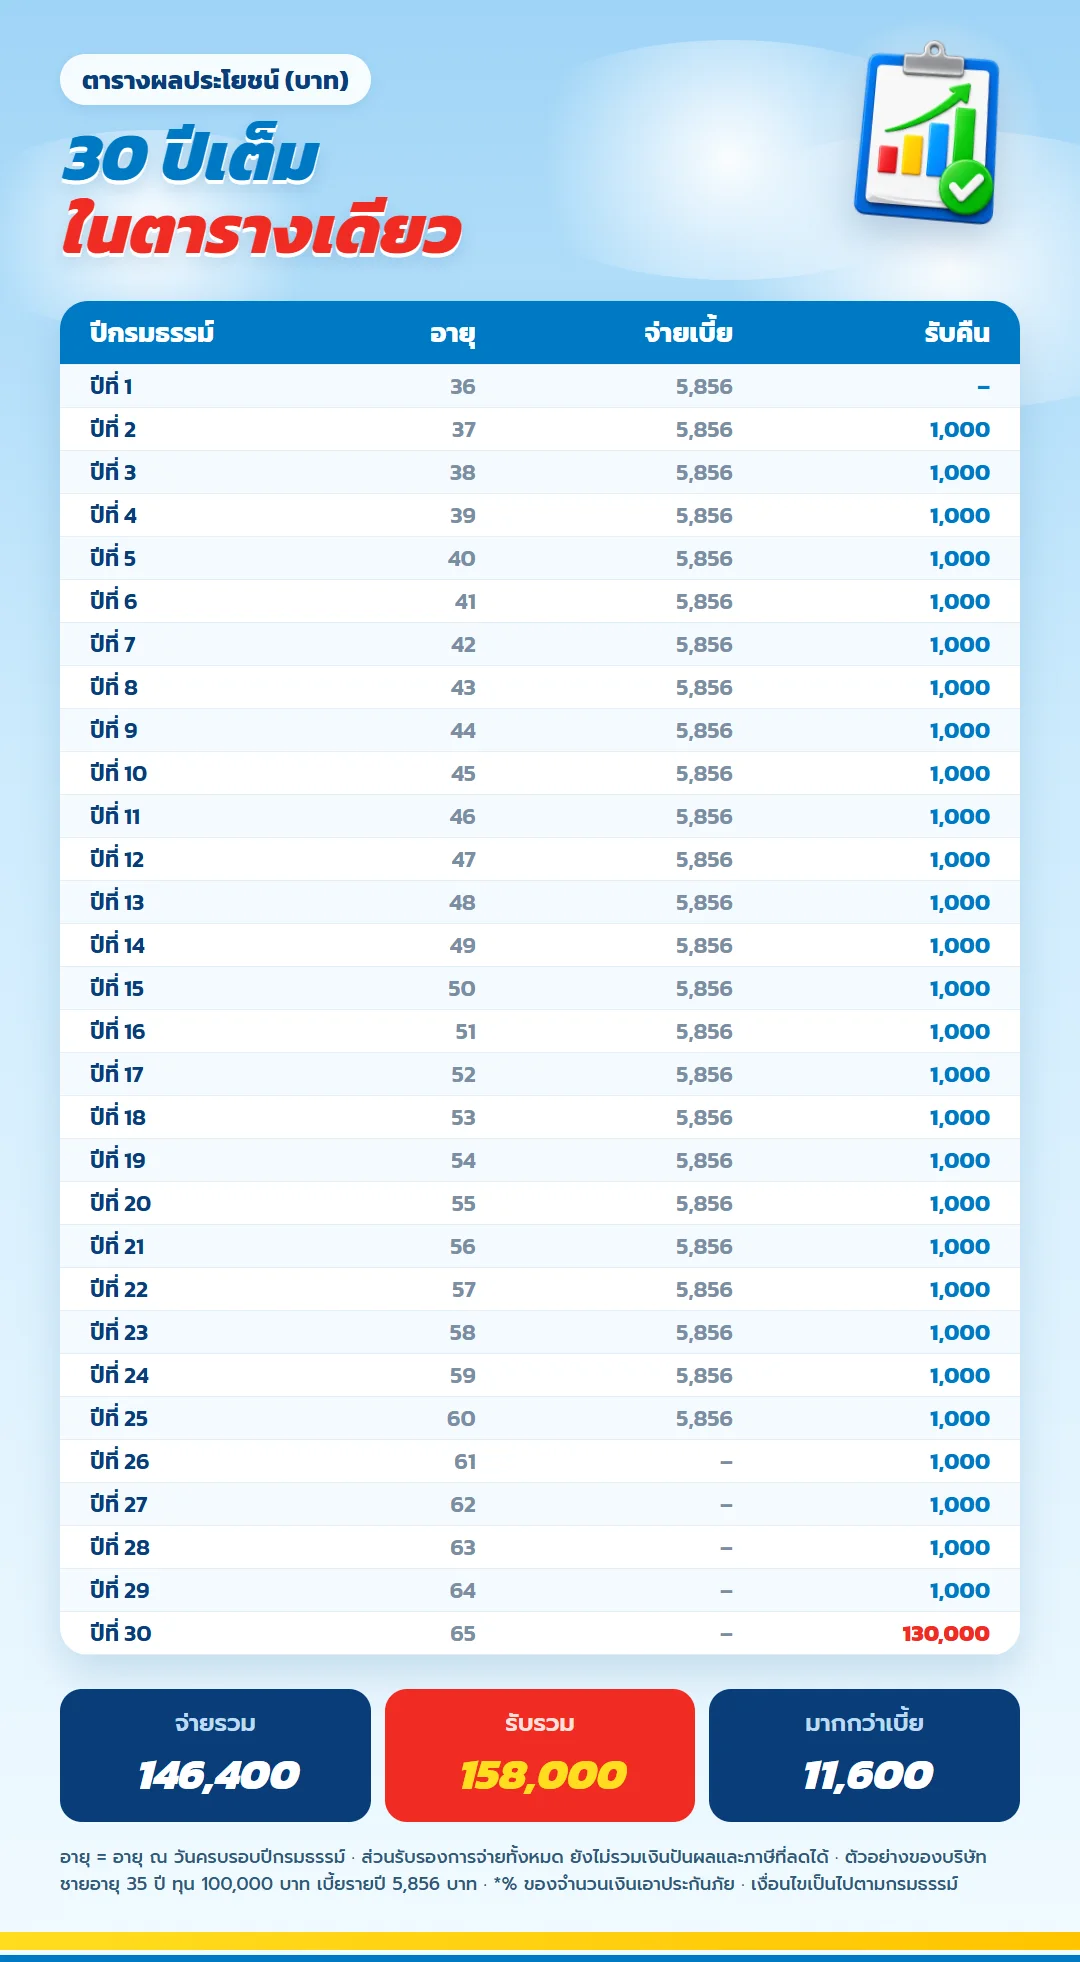
ครบกำหนดสัญญาปีที่ 30 ตรงกับอายุ 65 ปีในตัวอย่าง บริษัทจ่ายเงินครบกำหนดสัญญา 130% ของทุน คือ 130,000 บาท หรือ 100.5% ของเบี้ยที่ชำระทั้งหมดหักเงินคืนที่รับไปแล้ว แล้วแต่จำนวนไหนมากกว่า
| ช่วงปีกรมธรรม์ | เบี้ยที่จ่าย (บาท) | เงินที่รับ (บาท) |
| ปีที่ 1 | 5,856 | – |
| ปีที่ 2 ถึง 25 | ปีละ 5,856 | ปีละ 1,000 |
| ปีที่ 26 ถึง 29 | ไม่ต้องจ่าย | ปีละ 1,000 |
| ปีที่ 30 | ไม่ต้องจ่าย | 130,000 |
| รวม | 146,400 | 158,000 |
ส่วนที่รับรองรวม 158,000 บาท มากกว่าเบี้ยที่จ่าย 11,600 บาท ยังไม่นับภาษีที่ลดได้ระหว่างทาง และยังไม่นับเงินปันผล ซึ่งเป็นก้อนที่อาจทำให้ผลลัพธ์รวมสูงขึ้นอีก
เงินปันผลสองจังหวะ ระหว่างสัญญาและตอนครบสัญญา
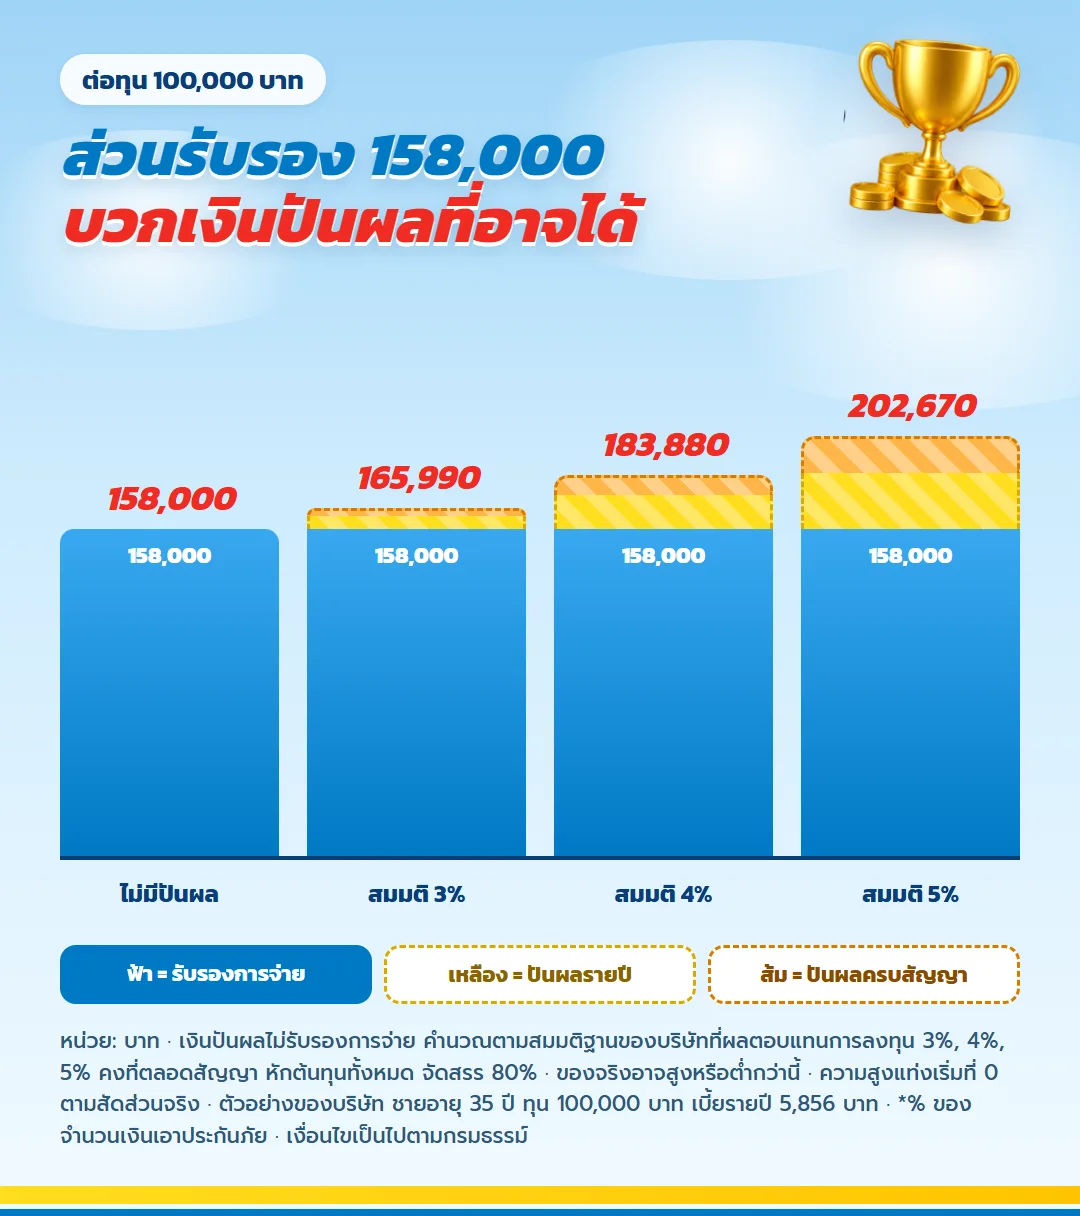
| สมมติฐานผลตอบแทน | ปันผลระหว่างสัญญา | ปันผลครบสัญญา | รวมทั้งหมด (บาท) |
| ไม่มีเงินปันผล | 0 | 0 | 158,000 |
| 3% ต่อปี | 6,500 | 1,490 | 165,990 |
| 4% ต่อปี | 16,210 | 9,670 | 183,880 |
| 5% ต่อปี | 26,980 | 17,690 | 202,670 |
แบบนี้มีส่วนร่วมในเงินปันผล เงินปันผลระหว่างสัญญาพิจารณาจ่ายทุกครบรอบปีตั้งแต่ปีที่ 2 ถึงปีที่ 29 ส่วนอีกก้อนสะสมไว้จ่ายตอนครบสัญญา ตัวเลขในตารางคำนวณจากสมมติฐานของบริษัทที่ผลตอบแทนคงที่ 3% 4% และ 5% ตลอดสัญญา ของจริงอาจมากหรือน้อยกว่านี้ และบางปีอาจไม่มีเลย แผนการเงินจึงควรตั้งบนแถวแรกซึ่งเป็นส่วนรับรอง
ดูอัตราผลตอบแทนที่บริษัทประกาศย้อนหลัง และสัดส่วนการลงทุนของกองเงินปันผล
สามเรื่องที่ควรคิดให้จบก่อนเซ็น
ส่งยาว 25 ปี ถ้าวันหนึ่งส่งต่อไม่ไหว
มีทางเลือกโดยไม่ต้องทิ้งกรมธรรม์ทันที เช่น ให้บริษัทนำมูลค่าเวนคืนมาชำระเบี้ยอัตโนมัติ เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นแบบขยายเวลา แต่ทุกทางมีผลต่อทุนและเงินปันผล ทางที่ดีที่สุดคือเลือกทุนที่จ่ายไหวแม้ในปีที่รายได้ไม่ดี
มูลค่าเวนคืนช่วงแรกเป็นอย่างไร
ช่วงแรกต่ำกว่าเบี้ยที่จ่ายมาก ตัวอย่างนี้สิ้นปีที่ 10 จ่ายไปแล้ว 58,560 บาท มูลค่าเวนคืนอยู่ที่ 34,300 บาท แบบนี้จึงเหมาะกับเงินที่ตั้งใจถือจนครบสัญญา
ทำไมเงินรวมมากกว่าเบี้ยไม่มาก
เพราะแบบนี้ให้ความคุ้มครองชีวิตตลอด 30 ปีด้วย ส่วนรับรองรวม 158% ของทุนเทียบกับเบี้ยรวมประมาณ 1.08 เท่าในตัวอย่าง ที่เหลือเป็นโอกาสจากเงินปันผลและภาษีที่ลดได้
คำถามที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต เฟิร์ม 30/25
อายุมากขึ้น เบี้ยต่างกันไหม
ต่าง ผู้ชายอายุ 50 ปี เบี้ยปีละ 5,974 บาทต่อทุนแสน อายุ 60 ปี 6,285 บาท ส่วนรับรองยังเป็น 158,000 บาทเท่ากันทุกอายุ แต่ส่วนที่มากกว่าเบี้ยจะลดลงเมื่ออายุสูงขึ้น
เงินปันผลระหว่างสัญญาเลือกรับอย่างไร
รับเป็นเงินออกไปหรือฝากไว้กับบริษัทก็ได้ ถ้าฝากไว้จะได้ดอกเบี้ยอัตราเดียวกับการคงเงินคืน ซึ่งปัจจุบันร้อยละ 1 ต่อปี
ถ้าเสียชีวิตระหว่างสัญญา ครอบครัวได้เท่าไร
ได้ 100% ของทุน หรือค่าเวนคืน หรือ 100.5% ของเบี้ยที่จ่ายหักเงินคืนที่รับไปแล้ว แล้วแต่จำนวนไหนมากกว่า ตัวอย่างนี้ปีที่ 25 ครอบครัวได้ 124,132 บาท
ทำให้ลูกได้ไหม
ได้ แบบนี้รับตั้งแต่อายุ 1 เดือน ผู้ปกครองใช้วางแผนเงินก้อนระยะยาวให้บุตรได้ แต่สิทธิลดหย่อนภาษีเป็นของผู้เอาประกันภัย จึงต้องดูเงื่อนไขภาษีให้ดีก่อน
ข้อควรทราบก่อนตัดสินใจ
- เงินปันผลเป็นผลประโยชน์ที่บริษัทไม่รับรองการจ่าย และบางปีอาจไม่มี
- ถ้าเวนคืน เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นแบบขยายเวลา สิทธิรับเงินปันผลจะสิ้นสุด
- ยกเลิกได้ภายใน 15 วันหลังได้รับกรมธรรม์ บริษัทหักค่าตรวจสุขภาพที่จ่ายจริงและค่าใช้จ่าย 500 บาท
- ตัวเลขในบทความเป็นตัวอย่างของบริษัท ตัวเลขจริงดูจากใบเสนอขายตามอายุและเพศของคุณ
ขอตัวเลขของคุณเอง
บอกตัวแทนแค่อายุกับเพศ งบที่ออมได้ต่อเดือนหรือต่อปี และสิทธิลดหย่อนที่ใช้ไปแล้วในปีนี้ ก็ได้ใบเสนอขายที่แยกส่วนรับรอง ตัวอย่างเงินปันผล และมูลค่าเวนคืนรายปีให้ดูก่อนตัดสินใจ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้