เลกาซี ฟิต รีไทร์ 99/10 ไทยประกันชีวิต สำหรับมนุษย์เงินเดือนวัย 40 ที่ใช้สิทธิประกันชีวิตไม่เต็ม ลดหย่อนครบ 100,000 พร้อมรายได้หลังเกษียณขั้นบันได
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับมนุษย์เงินเดือนวัย 40 ใช้ช่องลดหย่อนเบี้ยประกันชีวิตให้เต็ม 100,000 ดูภาษีที่ได้คืนตามฐานภาษี เงินคืนขั้นบันไดหลังอายุ 60 และค่าเวนคืน
เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต สำหรับมนุษย์เงินเดือนวัย 40 ใช้ช่องลดหย่อนเบี้ยประกันชีวิตให้เต็ม 100,000 ดูภาษีที่ได้คืนตามฐานภาษี เงินคืนขั้นบันไดหลังอายุ 60 และค่าเวนคืน บทความนี้ตอบเรื่องประกันลดหย่อนภาษี มนุษย์เงินเดือน, เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต เงินคืนขั้นบันได และประกันเกษียณ จ่าย 10 ปี
ทุกต้นปีที่ยื่นภาษี คนทำงานประจำหลายคนจะเห็นช่องลดหย่อนเบี้ยประกันชีวิต 100,000 บาท แล้วกรอกได้แค่สามสี่หมื่นจากประกันที่ทำไว้ตอนเริ่มงาน ส่วนที่เหลือของช่องนั้นว่างอยู่ทุกปี ขณะที่ฐานภาษีขยับขึ้นตามเงินเดือน ภาษีที่ถูกหักจึงโตเร็วกว่าเงินเก็บ
บทความนี้เขียนให้มนุษย์เงินเดือนวัยสี่สิบที่อยากใช้ช่องลดหย่อนนี้ให้เต็ม และอยากให้เงินก้อนที่ใส่เข้าไปกลับมาเป็นรายได้ตอนเกษียณ โดยใช้ เลกาซี ฟิต รีไทร์ 99/10 เป็นตัวอย่าง แบบนี้จ่ายเบี้ย 10 ปี แล้วจ่ายเงินคืนทุกปีตั้งแต่อายุ 60 ไปจนถึงอายุ 98 ในอัตราที่ขยับขึ้นเป็นขั้นบันได
ตัวเลขทั้งหมดมาจากใบเสนอขายจริงของไทยประกันชีวิต กรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาท ชำระ 10 ปี รวม 1,002,300 บาท เบี้ยของแบบนี้ชายหญิงอัตราเดียวกัน ทุนนี้ถูกเลือกเพราะทำให้เบี้ยต่อปีใกล้เพดานลดหย่อน 100,000 บาทพอดี
ช่องลดหย่อนที่ว่างอยู่ คือภาษีที่จ่ายเกินทุกปี
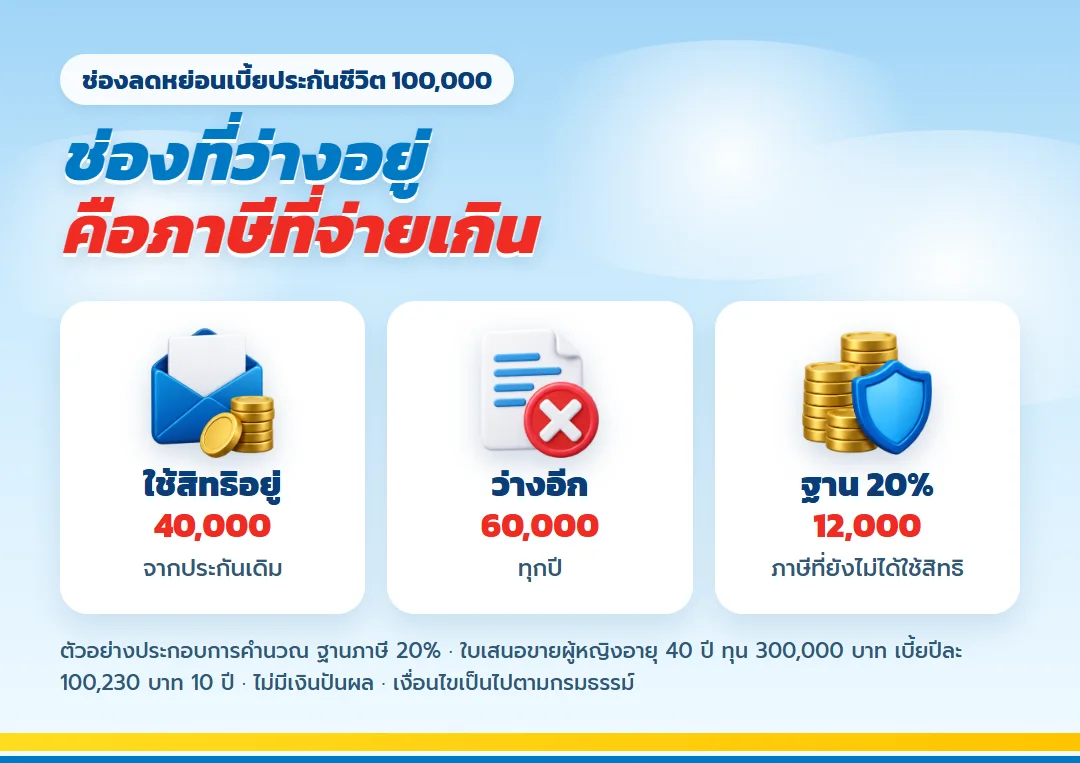
ถ้าคุณอยู่ฐานภาษี 20% เบี้ยประกันชีวิตทุก 1,000 บาทที่ใช้สิทธิได้ จะทำให้ภาษีลดลง 200 บาท ช่องที่ว่าง 60,000 บาทจึงเท่ากับภาษีราว 12,000 บาทต่อปีที่ยังไม่ได้ใช้สิทธิ คนส่วนใหญ่ปล่อยไว้เพราะไม่อยากซื้อประกันเพื่อภาษีอย่างเดียว ซึ่งเป็นเหตุผลที่ดี ประกันที่ซื้อควรมีหน้าที่ของตัวเองด้วย
- เงินเดือนขึ้นทุกปี แต่ยังไม่มีแผนรายได้หลังเกษียณนอกจากกองทุนสำรองเลี้ยงชีพและประกันสังคม
- ใช้สิทธิประกันชีวิตปีละไม่ถึง 100,000 บาท
- อยากออมแบบมีกำหนดจบ ไม่ลากยาวไปถึงอายุ 60
- รับการตรวจสุขภาพได้ เพราะแบบนี้ต้องตรวจ
แผนภาพจากช่วงทำงานสู่วัยเกษียณ
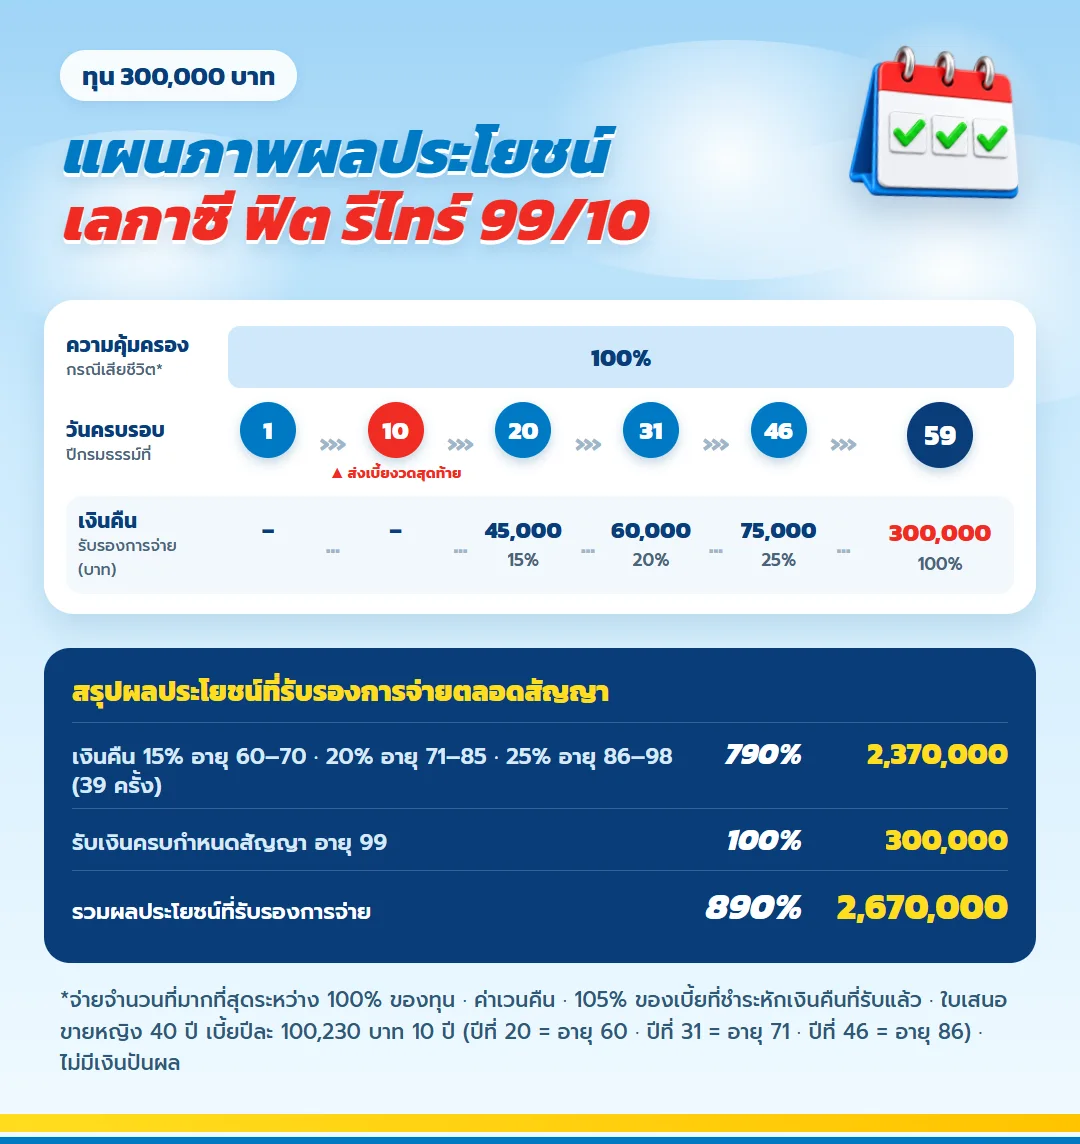
เลกาซี ฟิต รีไทร์ 99/10 ทำงานอย่างไรกับคนวัย 40
เริ่มอายุ 40 จ่ายเบี้ยถึงอายุ 49 แล้วหยุด ช่วงอายุ 50 ถึง 59 ไม่มีเบี้ยแต่ยังคุ้มครองชีวิต พออายุ 60 กรมธรรม์เริ่มจ่ายเงินคืนทุกปี และอัตราไม่คงที่ แต่ขยับขึ้นสองครั้งตามช่วงอายุ
| ช่วงอายุ | สิ่งที่เกิดขึ้น | เคสทุน 300,000 บาท |
| 40–49 | จ่ายเบี้ยปีละ 100,230 บาท | ลดหย่อนได้ปีละ 100,000 |
| 50–59 | ไม่มีเบี้ย คุ้มครองต่อ | — |
| 60–70 | เงินคืนปีละ 15% ของทุน | ปีละ 45,000 |
| 71–85 | เงินคืนปีละ 20% ของทุน | ปีละ 60,000 |
| 86–98 | เงินคืนปีละ 25% ของทุน | ปีละ 75,000 |
| 99 | ครบสัญญา 100% ของทุน | 300,000 |
เงินคืนรวมทั้งสัญญาคิดเป็น 790% ของทุน บวกเงินครบกำหนดอีก 100% เป็น 890% ทุกก้อนรับรองตามกรมธรรม์ เพราะแบบนี้ไม่มีเงินปันผล
ภาษีที่ได้คืน 10 ปี เทียบตามฐานภาษี
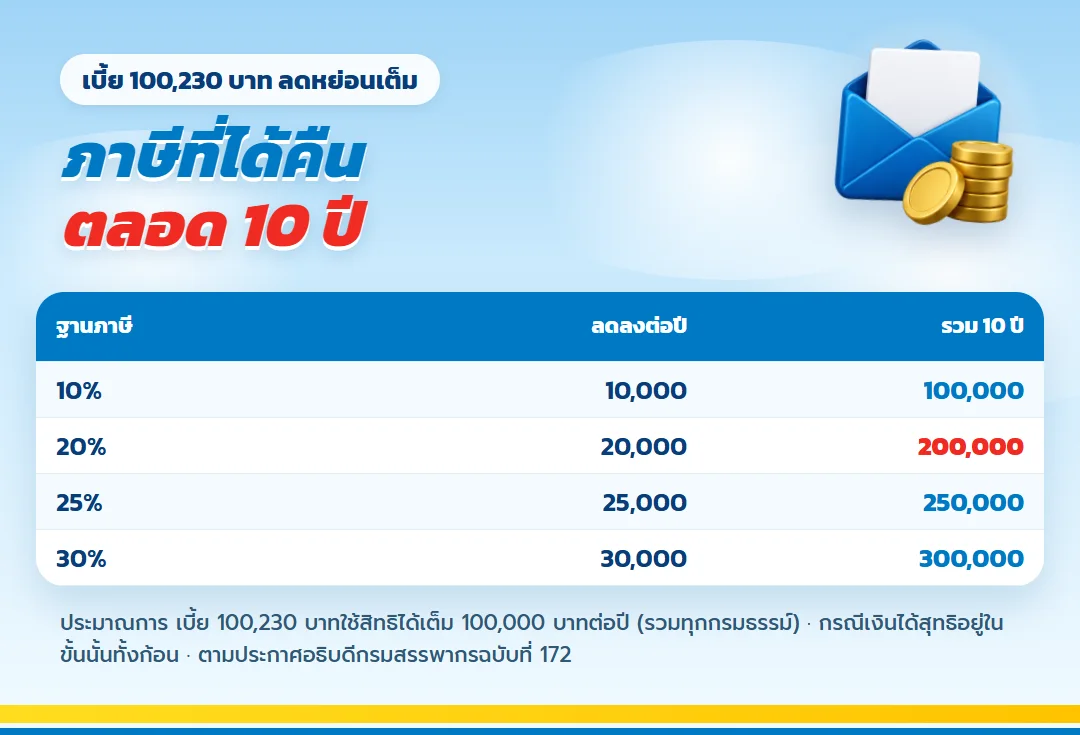
เบี้ย 100,230 บาทสูงกว่าเพดานเพียง 230 บาท จึงใช้สิทธิได้เต็ม 100,000 บาททุกปีตลอด 10 ปีที่จ่าย ถ้ายังไม่มีกรมธรรม์อื่นใช้ช่องนี้อยู่ ภาษีที่ลดลงเป็นดังนี้
| ฐานภาษีของคุณ | ภาษีลดลงต่อปี | รวม 10 ปี |
| 10% | 10,000 | 100,000 |
| 20% | 20,000 | 200,000 |
| 25% | 25,000 | 250,000 |
| 30% | 30,000 | 300,000 |
ถ้ามีประกันชีวิตเดิมใช้สิทธิอยู่แล้ว ให้เลือกทุนที่เบี้ยพอดีกับช่องที่เหลือ เช่น ใช้ไปแล้ว 40,000 บาท ก็มองหาเบี้ยราว 60,000 บาท แทนการใส่เต็ม เพราะส่วนที่เกินเพดานใช้ลดหย่อนไม่ได้ ตรวจหลักเกณฑ์ได้ที่ สิทธิลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร
เงินกลับมาเท่าไรตลอดสัญญา
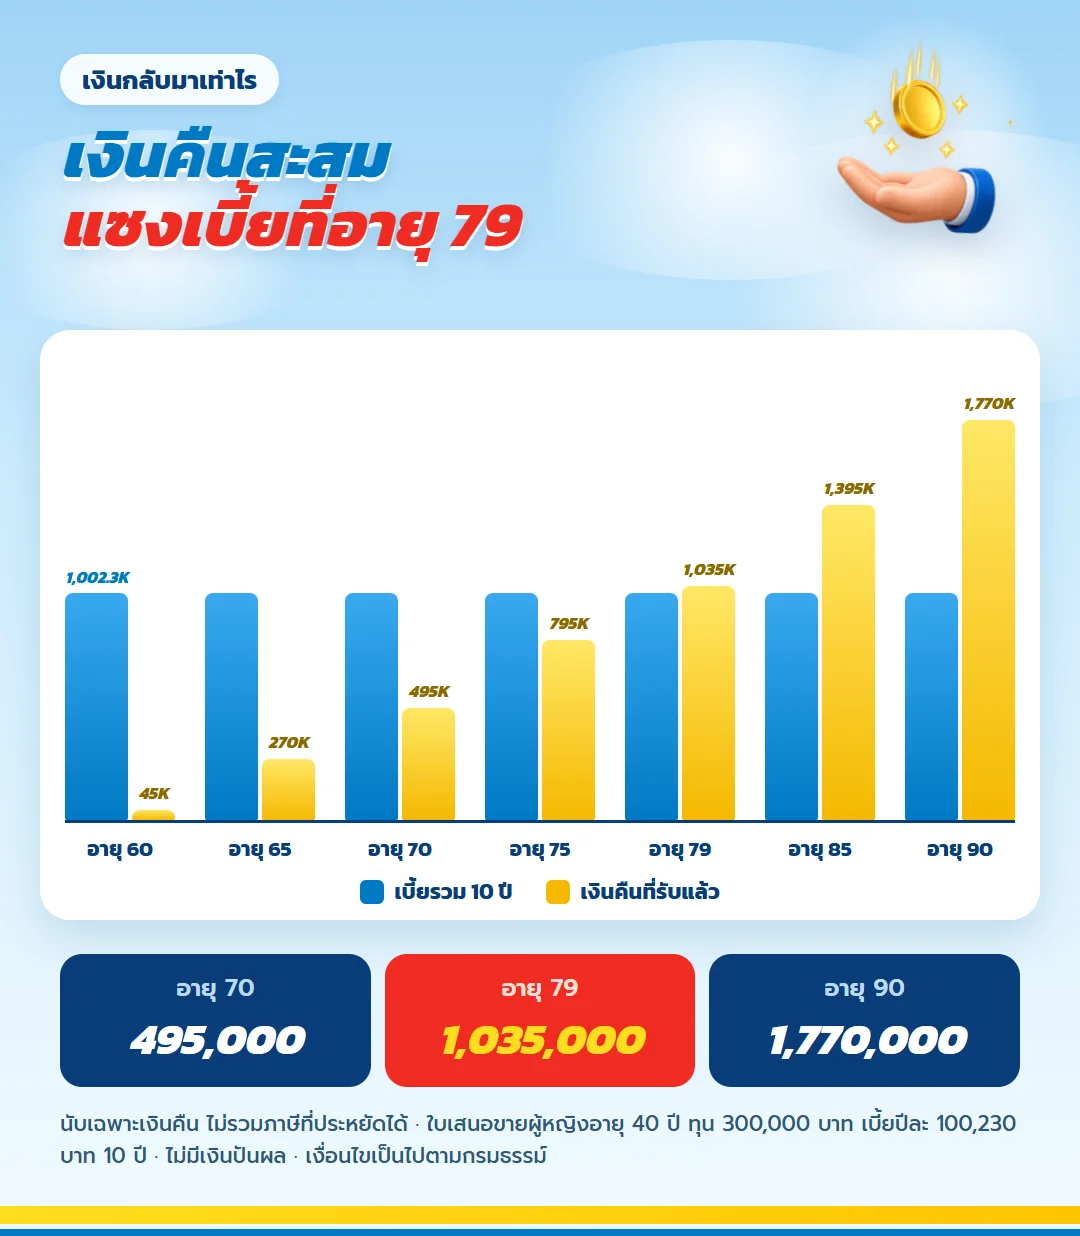
ถ้ารับเงินคืนออกมาทุกปี เคสนี้ได้ 45,000 บาท 11 ปีแรก 60,000 บาท 15 ปีถัดมา และ 75,000 บาท 13 ปีสุดท้าย รวมเงินคืน 2,370,000 บาท บวกเงินครบกำหนด 300,000 บาท เป็น 2,670,000 บาท มากกว่าเบี้ยที่จ่าย 1,667,700 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) ตามใบเสนอขายคือ 2.70% ยังไม่นับภาษีที่ประหยัดได้
มองเป็นรายเดือนจะได้ราว 3,750 บาท ช่วงอายุ 60 ถึง 70 แล้วขยับเป็น 5,000 บาท และ 6,250 บาทตามลำดับ บริษัทจ่ายเป็นรายปี คุณแบ่งใช้เองได้
ถ้าต้องหยุดกลางทาง ได้คืนเท่าไร
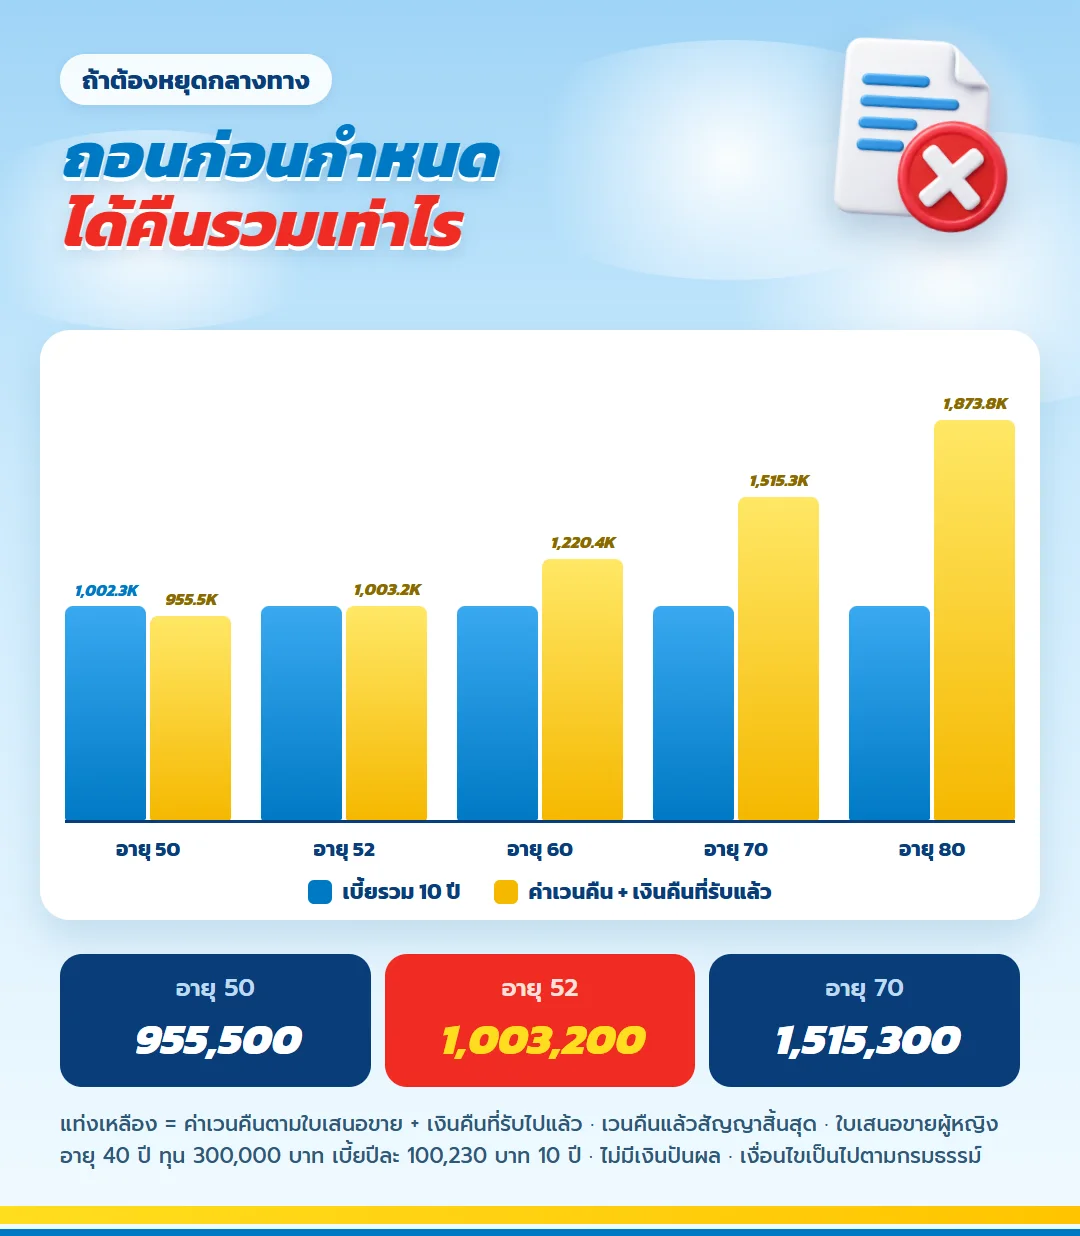
ข้อนี้ต้องดูให้ชัด ช่วงจ่ายเบี้ยค่าเวนคืนยังต่ำกว่าเงินที่จ่าย สิ้นปีที่ 10 จ่ายไป 1,002,300 บาท ค่าเวนคืน 955,500 บาท ค่าเวนคืนเกินเบี้ยรวมครั้งแรกเมื่อสิ้นปีที่ 12 ที่ 1,003,200 บาท หลังอายุ 60 ค่าเวนคืนจะค่อย ๆ ลดลงเพราะเงินคืนทยอยจ่ายออกมา ถ้านับเงินคืนที่รับแล้วรวมด้วย ยอดได้คืนรวมยังเพิ่มขึ้นต่อเนื่อง
| ถ้ายกเลิกเมื่ออายุ | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 50 | 955,500 | — | 955,500 |
| 60 | 1,175,400 | 45,000 | 1,220,400 |
| 70 | 1,020,300 | 495,000 | 1,515,300 |
| 80 | 778,800 | 1,095,000 | 1,873,800 |
สิ่งที่ต้องรู้ก่อนตัดสินใจ
- แบบนี้ต้องตรวจสุขภาพและตอบคำถามสุขภาพ รับอายุ 15 วันถึง 50 ปี
- สัญญาเพิ่มเติมยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง (ทพ.) แถมให้ฟรีเมื่อรับประกันแบบภัยมาตรฐาน
- ช่วง 11 ปีแรก ถ้ายกเลิกจะได้ค่าเวนคืนต่ำกว่าเบี้ยรวม จึงควรใช้เงินที่ไม่ต้องดึงกลับในช่วงนั้น
- เงินคืนเป็นจำนวนคงที่ตามช่วงอายุ ไม่ได้ปรับตามเงินเฟ้อทุกปี
คำถามจากคนทำงานประจำ
มีกองทุนสำรองเลี้ยงชีพแล้ว ทำแบบนี้ซ้ำไหม?
ไม่ซ้ำ กองทุนสำรองเลี้ยงชีพลดหย่อนอีกหมวดหนึ่ง ส่วนแบบนี้ใช้หมวดเบี้ยประกันชีวิต 100,000 บาท และให้รายได้รายปีที่รู้จำนวนล่วงหน้าตั้งแต่อายุ 60
เปลี่ยนงานแล้วกรมธรรม์ยังอยู่ไหม?
อยู่ กรมธรรม์เป็นสัญญาระหว่างคุณกับบริษัทประกัน ไม่ผูกกับนายจ้าง ขอเพียงจ่ายเบี้ยต่อจนครบ 10 ปี
จ่ายรายเดือนได้ไหม?
ได้ เลือกจ่ายรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน เบี้ยรวมต่อปีของงวดย่อยอาจต่างจากรายปีเล็กน้อย ดูจากใบเสนอขายของคุณ
ถ้าเสียชีวิตระหว่างจ่ายเบี้ย ครอบครัวได้เท่าไร?
ได้จำนวนที่มากกว่าระหว่างทุน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายแล้วหักเงินคืนที่รับไป เคสนี้ปีที่ 5 คุ้มครอง 526,208 บาท และปีที่ 10 คุ้มครอง 1,052,415 บาท
แบบนี้มีเงินปันผลไหม?
ไม่มี ทุกตัวเลขในบทความเป็นผลประโยชน์ที่กรมธรรม์ระบุไว้
ข้อกำหนดและคำเตือน
- ตัวเลขบาทมาจากใบเสนอขายกรณีผู้หญิงอายุ 40 ปี ทุน 300,000 บาท อายุอื่นและทุนอื่นมีเบี้ยต่างกัน
- ประกันชีวิตไม่ใช่เงินฝาก ถ้ายกเลิกก่อนกำหนดจะได้ตามค่าเวนคืน ซึ่งช่วง 11 ปีแรกต่ำกว่าเบี้ยรวมที่จ่าย
- แบบนี้ไม่มีเงินปันผล ทุกตัวเลขในบทความเป็นผลประโยชน์ที่ระบุในกรมธรรม์
- สิทธิลดหย่อนภาษีเป็นไปตามประกาศอธิบดีกรมสรรพากรฉบับที่ 172 และต้องนับรวมกับกรมธรรม์อื่น
- เงื่อนไขและข้อยกเว้นฉบับเต็มให้ยึดตามกรมธรรม์ที่ออกจริง
ขั้นต่อไป: ใช้ช่องลดหย่อนให้เต็มอย่างมีเป้าหมาย
ส่งอายุ ฐานภาษี และยอดเบี้ยประกันชีวิตที่ใช้สิทธิอยู่แล้วต่อปี ตัวแทนจะคำนวณทุนที่ทำให้ช่องลดหย่อนเต็มพอดีพร้อมตารางเงินคืนตามอายุจริง การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
คำนวณช่องลดหย่อนจากเอกสารเงินเดือนของตนเอง
รวบรวมเบี้ยที่ใช้สิทธิอยู่แล้ว
มนุษย์เงินเดือนควรเริ่มจากหนังสือรับรองเบี้ยของกรมธรรม์ทุกฉบับ แล้วรวมเฉพาะรายการที่อยู่ในหมวดประกันชีวิต ยอดที่ยังไม่ถึง 100,000 บาทคือช่องที่อาจเติมได้ ไม่ควรนับวงเงินประกันบำนาญหรือเงินออมเพื่อเกษียณมาปะปน เพราะอยู่คนละกลุ่มสิทธิ
ดูฐานภาษีจากเงินได้สุทธิ ไม่ใช่อัตราสูงสุดที่จำได้
ภาษีที่ลดลงขึ้นกับฐานของเงินได้ส่วนที่ถูกหักจริง คนที่มีเงินเดือนใกล้กันอาจได้ประโยชน์ต่างกันเพราะค่าลดหย่อนอื่นต่างกัน จึงควรใช้ข้อมูลจากแบบยื่นของปีก่อนและประมาณการปีปัจจุบัน แทนการนำอัตราสูงสุดมาคูณเบี้ยทั้งหมด
ผูกเบี้ยกับเงินเดือนปกติ
เลกาซี ฟิต รีไทร์ 99/10 จ่ายเบี้ยต่อเนื่อง 10 ปี งบจึงควรมาจากรายได้ประจำมากกว่าโบนัส หากต้องพึ่งโบนัสทั้งหมด ปีที่โบนัสลดลงอาจกระทบแผน ทางเลือกที่ยืดหยุ่นกว่าคือเลือกระดับทุนที่กันเงินรายเดือนได้ และใช้โบนัสเป็นเงินสำรองงวดถัดไป
ตารางเงินคืนที่ฝ่ายบุคคลไม่ได้ทำให้
กรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาทตามใบเสนอขายมี IRR 2.70% ตารางรายปีต่อไปแสดงจังหวะเงินคืนที่ผู้เอาประกันต้องนำไปวางร่วมกับกองทุนสำรองเลี้ยงชีพและประกันสังคมของตนเอง
| อายุ | เงินคืนต่อปี | สิ่งที่ควรตรวจร่วม |
| 60 | 45,000 | วันออกจากงาน |
| 62 | 45,000 | เงินสำรองหลังเกษียณ |
| 65 | 45,000 | รายได้ประจำอื่น |
| 68 | 45,000 | ภาระบ้าน |
| 70 | 45,000 | จบระดับแรก |
| 71 | 60,000 | เริ่มระดับใหม่ |
| 78 | 60,000 | งบดูแลสุขภาพ |
| 85 | 60,000 | รายได้วัยสูงอายุ |
| 86 | 75,000 | ระดับปลายชีวิต |
| 98 | 75,000 | งวดรายปีสุดท้าย |
ขั้นตอนจากสลิปเงินเดือนสู่ใบเสนอขายที่ใช้ตัดสินใจได้
เตรียมอายุ รายได้ทั้งปี ฐานภาษีโดยประมาณ ยอดเบี้ยประกันชีวิตเดิม และงบที่ชำระได้ แล้วขอให้ตัวแทนทำหลายทุน เปรียบเทียบเบี้ยเต็มกับเงินคืนโดยไม่หักภาษีล่วงหน้า หลังจากนั้นจึงประเมินภาษีที่อาจลดลงตามสิทธิจริง วิธีนี้ทำให้เห็นว่าแผนยังเหมาะแม้ฐานภาษีเปลี่ยน
วงเงิน 200,000 บาทไม่ใช่เพดานลดหย่อนเบี้ยประกันชีวิตของแบบนี้ แต่เป็นเพดานลดหย่อนบำนาญซึ่งต้องไม่เกิน 15% ของเงินได้ด้วย จึงต้องมีเงินได้ 1,333,334 บาทต่อปีขึ้นไปถึงจะใช้สิทธิได้เต็ม 200,000 บาท ผู้ยื่นควรตรวจหลักเกณฑ์ของปีภาษีและข้อมูลส่วนตัวก่อนใช้สิทธิ
ก่อนตั้งเบี้ยเพื่อลดหย่อน ลองคูณเงินได้ทั้งปีด้วย 15% ถ้าเงินได้ถึง 1,333,334 บาท สิทธิบำนาญจะใช้ได้เต็ม 200,000 บาท
ใบคำขอต้องผ่านการพิจารณาสุขภาพ ผู้สมัครควรตอบข้อมูลตามจริงและอ่านข้อยกเว้น ควรตรวจชื่อผู้รับประโยชน์ วิธีรับเงินคืน และบัญชีที่จะใช้ชำระเบี้ยด้วย เมื่อตัวเลขทุกส่วนตรงกับงบครัวเรือนแล้วจึงค่อยตัดสินใจ
มนุษย์เงินเดือนที่ย้ายงานควรตรวจวิธีชำระเบี้ยใหม่ทันที เพราะบัญชีเงินเดือนเดิมอาจปิดหรือยอดหักอัตโนมัติอาจไม่ต่อเนื่อง เก็บหลักฐานการชำระทุกปีและตรวจหนังสือรับรองก่อนยื่นภาษี หากบริษัทนายจ้างมีสวัสดิการใหม่ ให้ทบทวนภาพรวมโดยไม่ยกเลิกกรมธรรม์เดิมจากข้อมูลไม่ครบ
อย่ารวมเงินคืนรายปีเข้ากับเงินเดือนเกษียณจนหมด ควรกำหนดส่วนหนึ่งเป็นค่าใช้จ่ายประจำและอีกส่วนเป็นเงินสำรองสำหรับปีที่มีรายจ่ายก้อนใหญ่ การวางหน้าที่ล่วงหน้าช่วยให้เงินคืนไม่หายไปกับค่าใช้จ่ายทั่วไปโดยไม่รู้ตัว
เมื่อตรวจใบเสนอขาย ให้ดูวันที่เริ่มคุ้มครอง งวดชำระ และบัญชีผู้รับเงินคืน ไม่ใช่ดูเฉพาะผลรวม หากข้อมูลส่วนตัวหรือผู้รับประโยชน์เปลี่ยน ควรแจ้งตามขั้นตอนบริษัท เอกสารที่ถูกต้องช่วยให้ใช้สิทธิภาษีและรับผลประโยชน์ได้ราบรื่น
การใช้สิทธิเต็มช่องไม่ควรเป็นเป้าหมายที่สำคัญกว่าการปลอดหนี้ดอกเบี้ยสูงหรือมีเงินฉุกเฉิน หากยังมีภาระเร่งด่วน ให้จัดลำดับก่อนแล้วค่อยเติมกรมธรรม์ในระดับที่เหมาะ สิทธิภาษีช่วยลดภาระบางส่วน แต่ไม่แทนพื้นฐานการเงินที่มั่นคงของมนุษย์เงินเดือน
มนุษย์เงินเดือนยังไม่ทำประกันออนไลน์จากหน้านี้ ให้ติดต่อพร้อมยอดเบี้ยเดิมเพื่อคำนวณช่องที่เหลือ
สำหรับมนุษย์เงินเดือน เลกาซี ฟิต รีไทร์ 99/10 เงินคืนขั้นบันได ควรถูกวางร่วมกับรายได้จากกองทุนของนายจ้าง
ทำประกันออนไลน์ เลกาซี ฟิต รีไทร์ 99/10 เมื่อพร้อมแล้ว
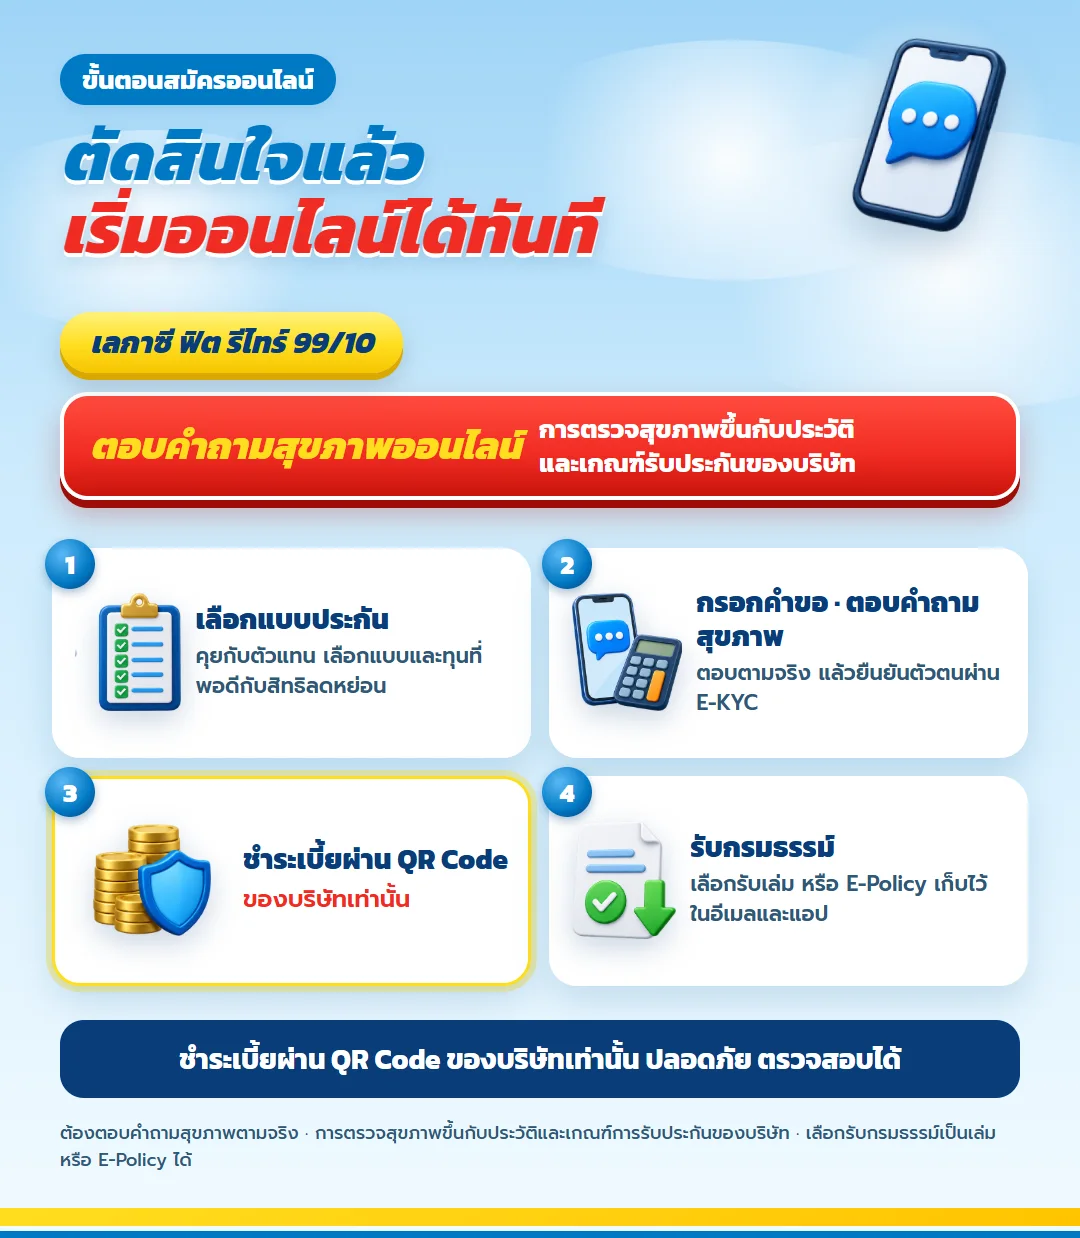
เมื่อตัดสินใจแล้ว เลกาซี ฟิต รีไทร์ 99/10 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด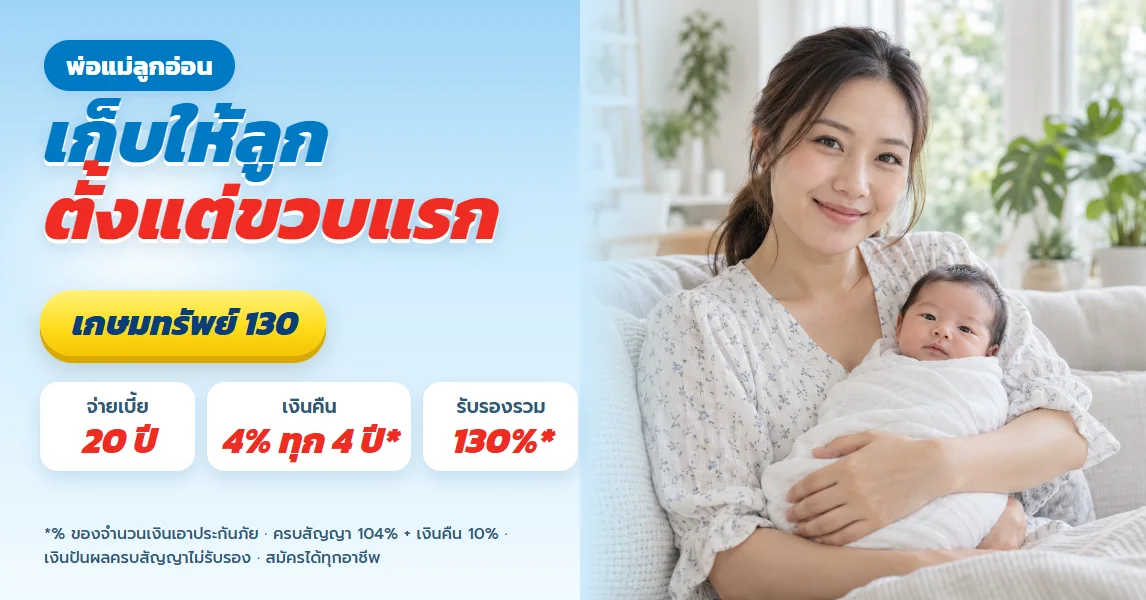
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้