เลกาซี ฟิต รีไทร์ 99/10 ไทยประกันชีวิต สำหรับผู้บริหารวัย 45–50 ก่อนเกษียณ ใช้สิบปีรายได้สูงสร้างเงินก้อนอายุ 60 และเงินคืนทุกปี
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้บริหารวัย 45–50 เบี้ยตามอายุ ผลประโยชน์รับรอง เงินปันผลตัวอย่าง ภาษีที่ลดได้ และทางเลือกคงเงินคืนสะสม
เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต สำหรับผู้บริหารวัย 45–50 เบี้ยตามอายุ ผลประโยชน์รับรอง เงินปันผลตัวอย่าง ภาษีที่ลดได้ และทางเลือกคงเงินคืนสะสม บทความนี้ตอบเรื่องวางแผนเกษียณ ผู้บริหาร, ประกันเกษียณ อายุ 45, เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต แบบมีปันผล และลดหย่อนภาษี ก่อนเกษียณ
ผู้บริหารวัยสี่สิบปลายมักรู้ดีว่าเงินเดือนตอนนี้คือจุดสูงสุดของชีวิตการทำงาน อีกไม่กี่ปีจะเกษียณ และรู้ด้วยว่าเงินจากกองทุนสำรองเลี้ยงชีพที่ได้เป็นก้อนเดียว ถ้าไม่วางแผนให้ดี อาจหมดเร็วกว่าที่ชีวิตหลังเกษียณจะยาว
บทความนี้ดู เลกาซี ฟิต รีไทร์ 99/10 (แบบมีส่วนร่วมในเงินปันผล) สำหรับผู้บริหารที่อยากใช้ช่วงรายได้สูงสิบปีสุดท้าย สร้างเงินก้อนเมื่ออายุ 60 และเงินคืนทุกปีหลังจากนั้น
ตัวเลขใช้ตัวอย่างในเอกสารแนะนำแบบของบริษัท กรณีชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 33,835 บาท ชำระ 10 ปี รวม 338,350 บาท ผู้เริ่มอายุ 45 จ่ายปีละ 38,494 บาทต่อทุนแสน ส่วนเงินคืนที่รับรองเท่าเดิม เพราะคิดจากทุนและอายุ 60 ถึง 99
สิบปีสุดท้ายก่อนเกษียณ คือช่วงที่ออมได้มากที่สุด
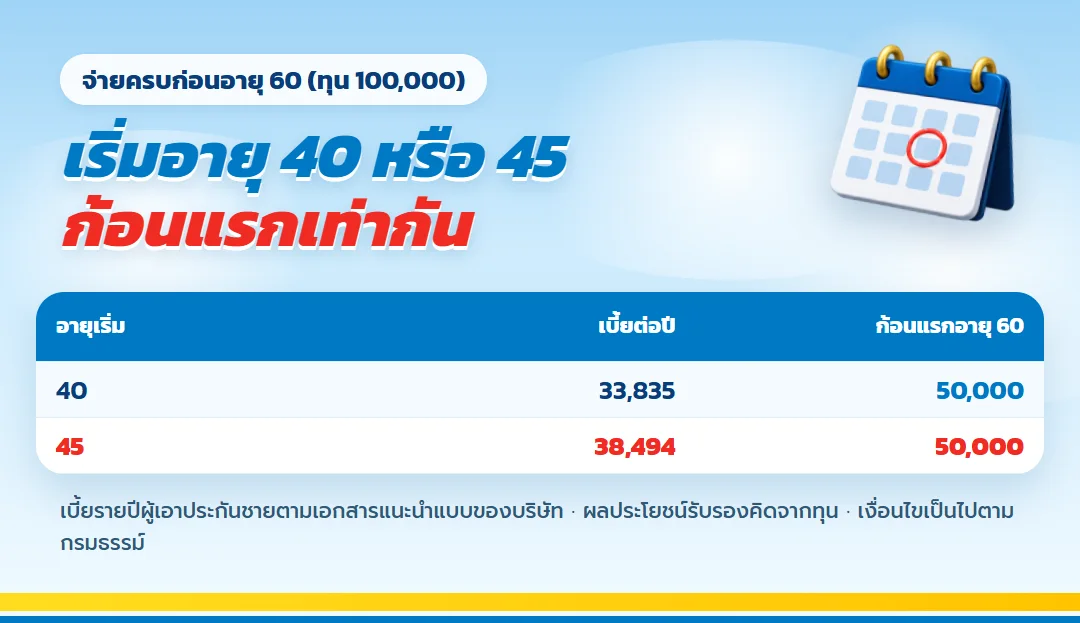
ลูกเริ่มโต หนี้บ้านใกล้หมด รายได้อยู่จุดสูงสุด สิบปีนี้จึงเป็นช่วงที่กันเงินได้มากที่สุดของชีวิต แบบนี้จ่ายเบี้ย 10 ปีพอดี ผู้บริหารที่เริ่มอายุ 50 จะจ่ายครบตอนอายุ 59 แล้วรับเงินก้อนแรกปีถัดไปทันที
| อายุเริ่ม | เบี้ยต่อปี ทุน 100,000 | จ่ายครบอายุ | ก้อนแรกอายุ 60 |
| 40 | 33,835 | 49 | 50,000 |
| 45 | 38,494 | 54 | 50,000 |
แผนภาพรายได้ก่อนและหลังวันเกษียณ
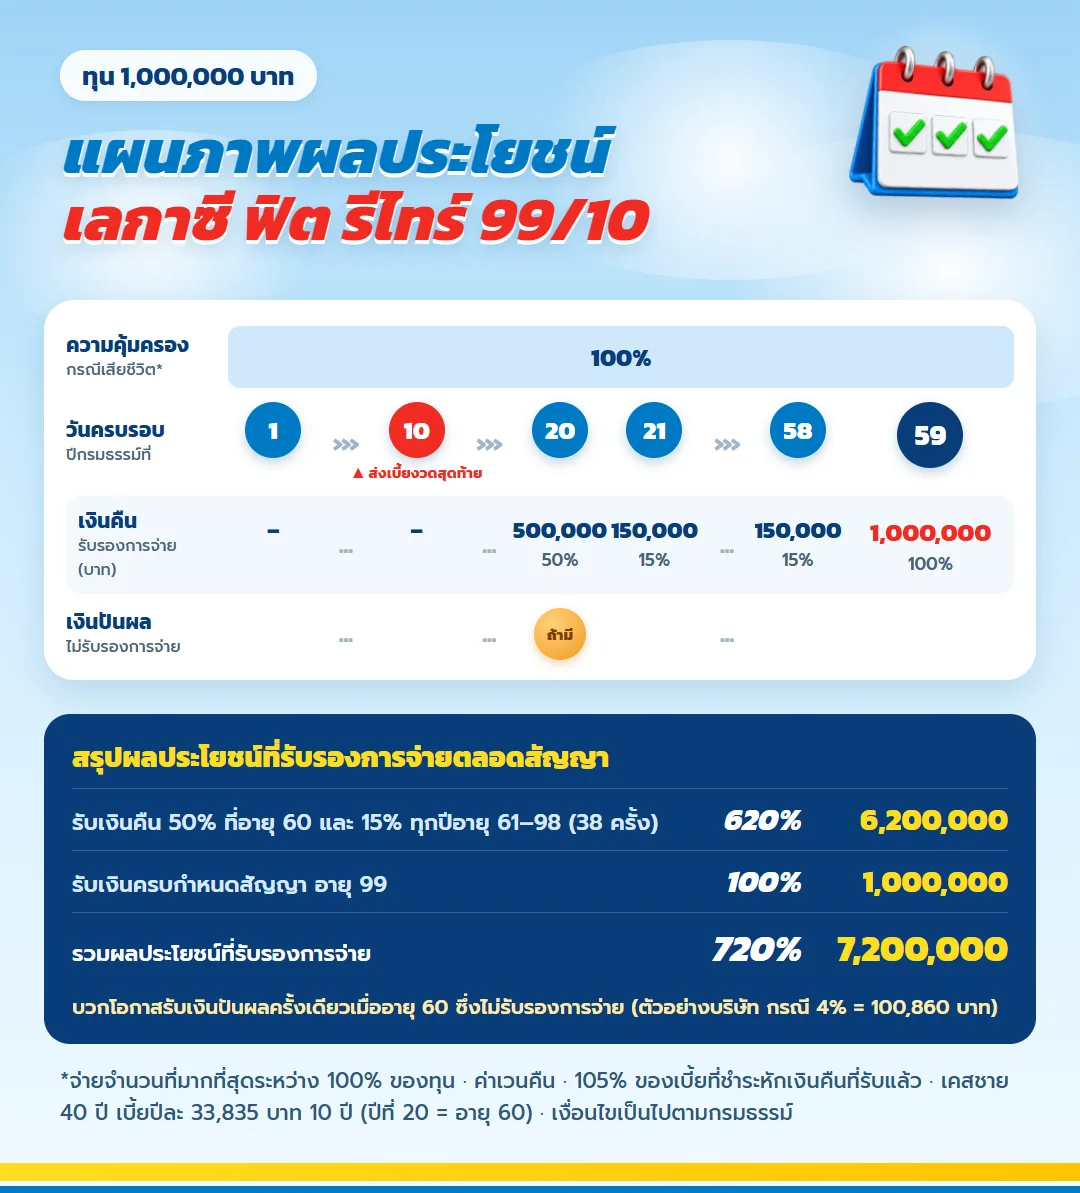
อายุ 60 รับก้อนแรก แล้วรับทุกปี
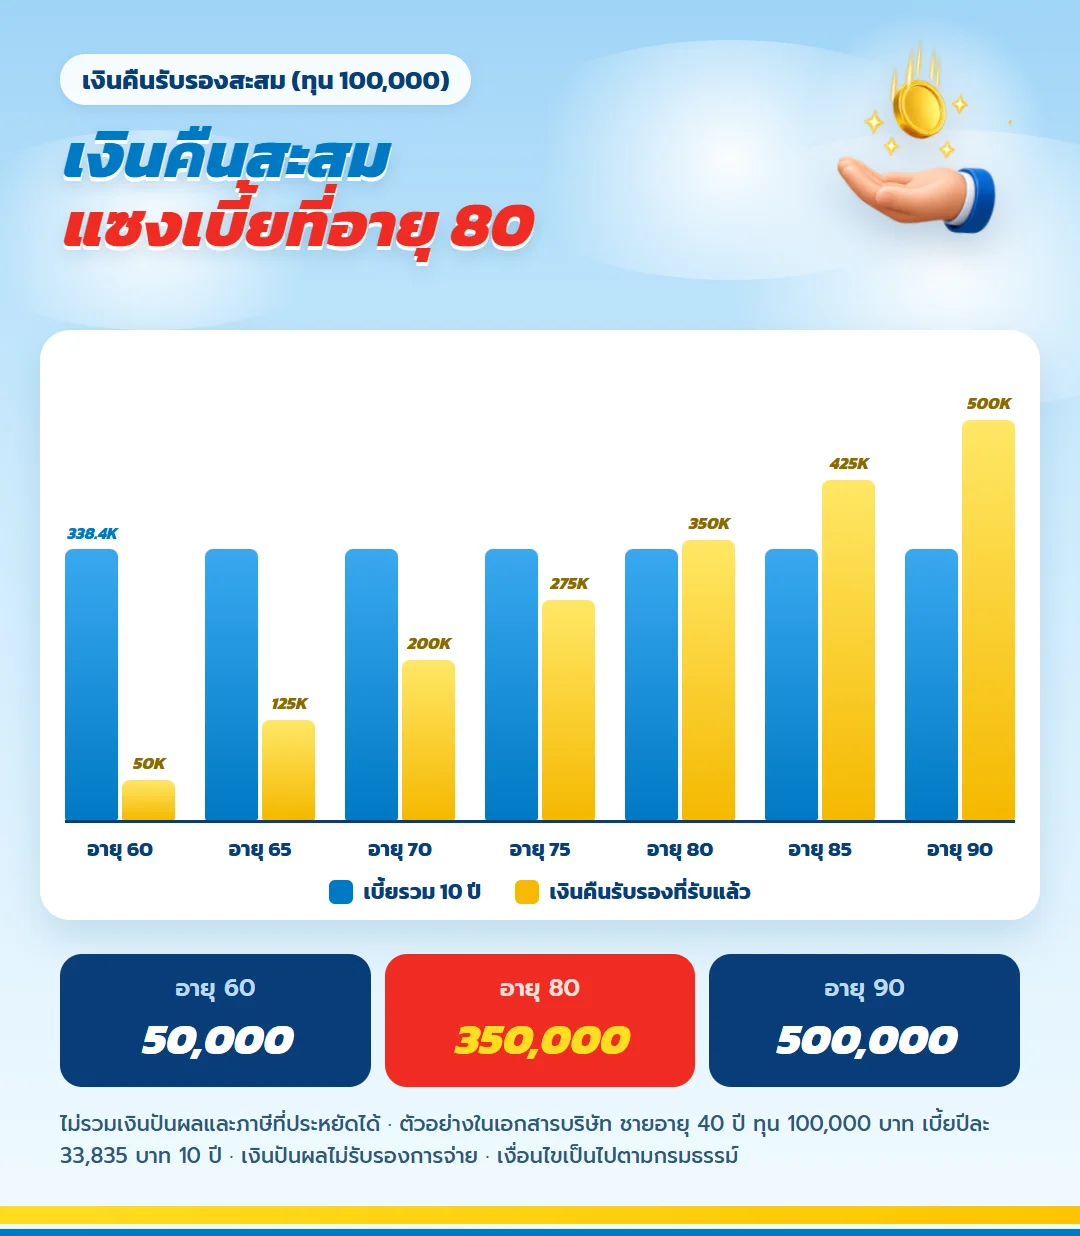
อายุ 60 รับเงินคืน 50% ของทุน เปรียบเหมือนเงินบำเหน็จก้อนหนึ่ง พร้อมโอกาสรับเงินปันผลครั้งเดียวในปีเดียวกัน จากนั้นรับปีละ 15% ของทุนตั้งแต่อายุ 61 ถึง 98 และรับทุนคืนอีก 100% ที่อายุ 99
| ผลประโยชน์รับรอง (ทุน 100,000) | บาท |
| อายุ 60 (50% ของทุน) | 50,000 |
| อายุ 61–98 ปีละ 15,000 (38 ครั้ง) | 570,000 |
| ครบสัญญาอายุ 99 | 100,000 |
| รวมรับรอง | 720,000 |
ส่วนที่รับรองมากกว่าเบี้ย 381,650 บาท หรือ 2.13 เท่า ผลตอบแทนเฉลี่ยต่อปี 2.21% ถ้าบริษัทจ่ายเงินปันผลตามตัวอย่างกรณี 4% จะได้เพิ่ม 100,860 บาท รวม 820,860 บาท เงินปันผลไม่รับรองการจ่าย
ภาษีช่วงรายได้สูง
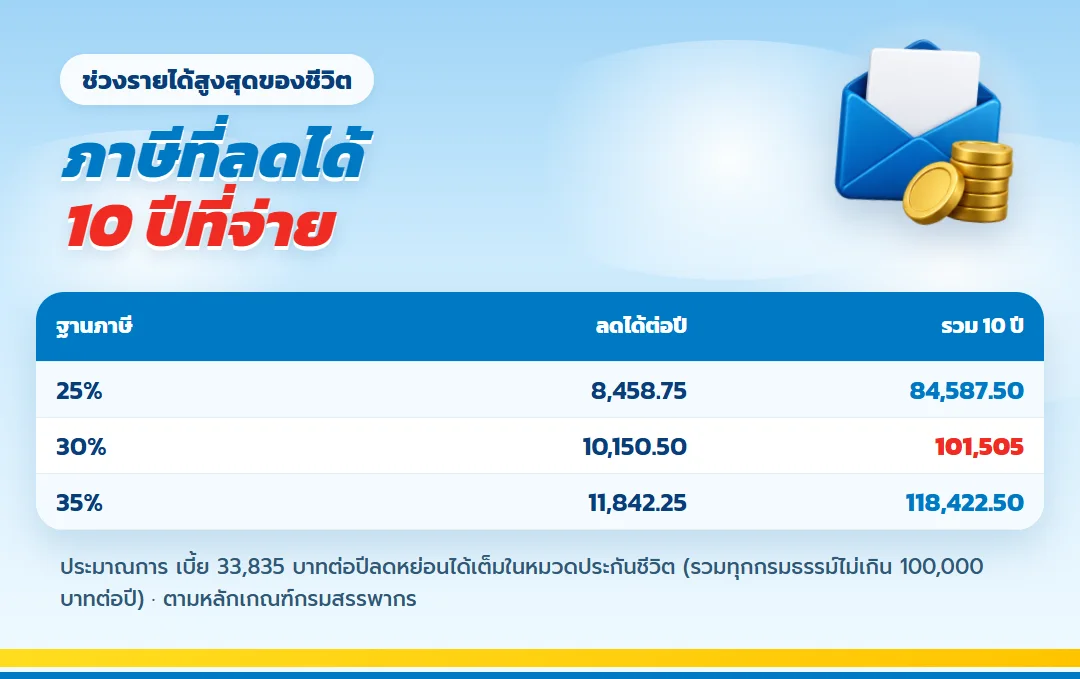
เบี้ยใช้สิทธิลดหย่อนหมวดเบี้ยประกันชีวิตได้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี ผู้บริหารฐานภาษี 30% ที่จ่ายเบี้ยปีละ 33,835 บาท ลดภาษีได้ 10,150.50 บาทต่อปี สิบปีรวม 101,505 บาท ถ้าเพิ่มทุนจนเบี้ยใกล้ 100,000 บาท ภาษีที่ลดได้ก็เพิ่มตาม
| ฐานภาษี | ลดต่อปี | เงินคืนรวมแซงเบี้ยสุทธิที่อายุ |
| ไม่นับภาษี | — | 80 |
| 25% | 8,458.75 | 74 |
| 30% | 10,150.50 | 73 |
| 35% | 11,842.25 | 72 |
ตรวจหลักเกณฑ์ได้ที่ สิทธิลดหย่อนเบี้ยประกันชีวิต กรมสรรพากร
ถ้าไม่ต้องใช้เงินคืนทุกปี
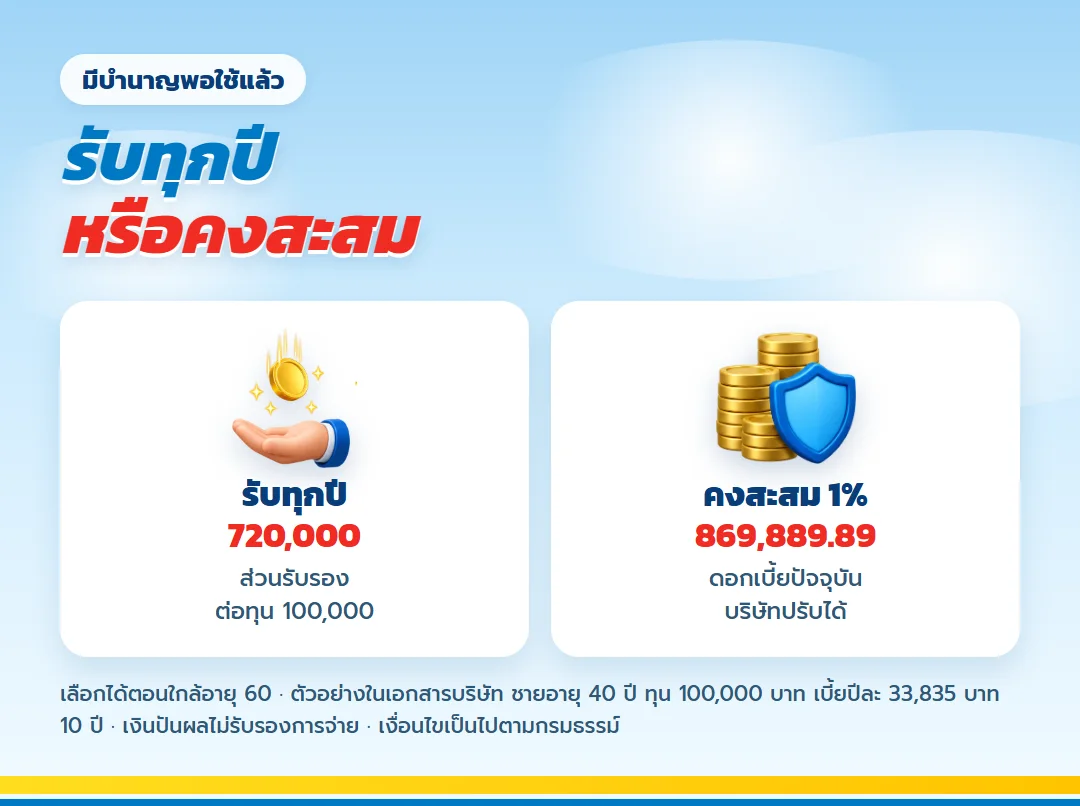
ผู้บริหารที่มีบำนาญหรือเงินลงทุนพอใช้แล้ว เลือกคงเงินคืนสะสมไว้กับบริษัทได้ ยอดรวมแบบคงสะสมของทุน 100,000 บาทเป็น 869,889.89 บาท ที่ดอกเบี้ยปัจจุบัน 1% ต่อปี ซึ่งบริษัทอาจปรับได้ และตัดสินใจได้ตอนใกล้อายุ 60
ข้อควรรู้
- ต้องตรวจสุขภาพและตอบคำถามสุขภาพ รับอายุ 15 วันถึง 50 ปี
- ก่อนอายุ 60 ยังไม่มีเงินคืน ถ้ายกเลิกได้เพียงค่าเวนคืน ซึ่งช่วงต้นมักต่ำกว่าเบี้ย
- สัญญาเพิ่มเติม ทพ. แถมฟรีเมื่อรับประกันแบบภัยมาตรฐาน
- ลดหย่อนหมวดเบี้ยประกันชีวิต ไม่ใช่หมวดบำนาญ
คำถามจากผู้บริหารก่อนเกษียณ
อายุ 50 ยังสมัครได้ไหม?
ได้ รับถึงอายุ 50 ปี จ่ายครบอายุ 59 แล้วรับก้อนแรกที่อายุ 60
เงินปันผลได้แน่ไหม?
ไม่รับรองการจ่าย ตัวอย่างกรณี 3% 4% 5% ของบริษัทคือ 46,810 บาท 100,860 บาท และ 163,230 บาทต่อทุนแสนของผู้เริ่มอายุ 40
เสียชีวิตก่อนอายุ 60 ได้อะไร?
ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายแล้วหักเงินคืนที่รับไป
ใช้กับกองทุนสำรองเลี้ยงชีพได้ไหม?
ใช้คู่กันได้ คนละหมวดลดหย่อน และแบบนี้ให้เงินคืนรายปีที่รู้จำนวนล่วงหน้า
จ่ายรายเดือนได้ไหม?
ได้ เลือกรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน
ข้อกำหนดและคำเตือน
- ตัวเลขบาทมาจากตัวอย่างในเอกสารแนะนำแบบของบริษัท ชายอายุ 40 ปี ทุน 100,000 บาท
- เงินปันผลไม่รับรองการจ่าย
- ประกันชีวิตไม่ใช่เงินฝาก เงื่อนไขฉบับเต็มอยู่ในกรมธรรม์
ใช้สิบปีสุดท้ายก่อนเกษียณให้คุ้ม
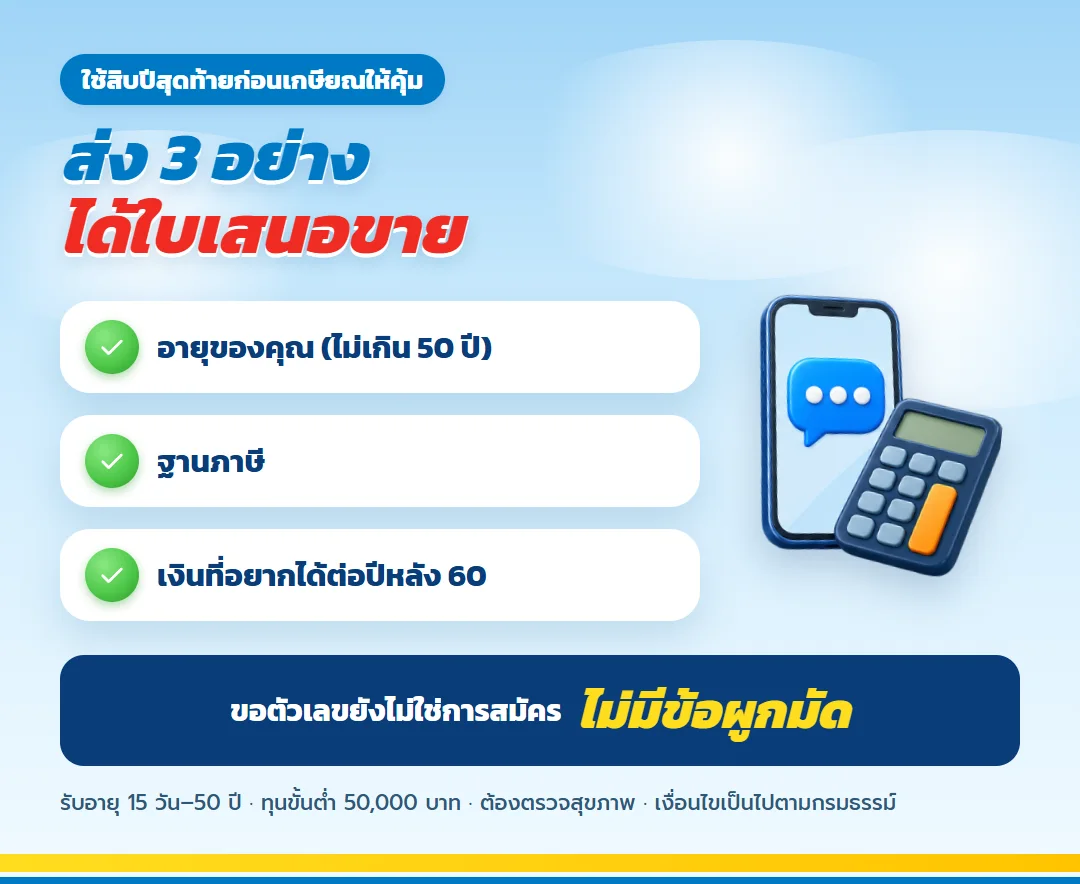
ส่งอายุ ฐานภาษี และเงินที่อยากได้ทุกปีหลังอายุ 60 ตัวแทนจะทำใบเสนอขายพร้อมตารางผลประโยชน์ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สิบปีก่อนเกษียณต้องประสานเงินก้อนกับเงินรายปี
จัดลำดับเงินก้อนที่มีวันรับแน่นอน
ผู้บริหารวัย 45–50 มักมีเงินจากกองทุนสำรองเลี้ยงชีพ โบนัสก้อนสุดท้าย และเงินชดเชยที่อาจเข้าช่วงใกล้กัน เลกาซี ฟิต รีไทร์ 99/10 แบบมีปันผลให้เงินคืนก้อนแรก 50% ของทุนเมื่ออายุ 60 แล้วตามด้วยเงินรายปี การวางแผนจึงควรระบุว่าเงินก้อนไหนใช้ปิดหนี้ เงินก้อนไหนลงทุน และเงินก้อนไหนเก็บเป็นค่าใช้จ่ายประจำ
ยอมรับว่าปันผลเป็นส่วนเพิ่ม
ใบเสนอขายแสดงตัวอย่างเงินปันผล แต่บริษัทไม่รับรองการจ่าย งบเกษียณควรตั้งจากเงินคืน 50% เงินคืน 15% และเงินครบกำหนด 100% ที่รับรองไว้ก่อน หากได้รับปันผลจริงจึงค่อยนำไปเพิ่มเงินสำรองหรือค่าใช้จ่ายพิเศษ
อย่าตั้งเบี้ยจากรายได้ตำแหน่งปัจจุบันเพียงปีเดียว
การย้ายงานหรือเกษียณก่อนกำหนดอาจทำให้รายได้ช่วงชำระเปลี่ยน ผู้สมัครควรทดสอบว่าเบี้ยยังจ่ายได้หากเงินเดือนหยุดก่อนแผน ทุนที่เหมาะคือทุนที่ไม่รบกวนเงินฉุกเฉินและภาระครอบครัว แม้ช่วงท้ายชีวิตการทำงานจะไม่เป็นไปตามกำหนดเดิม
ตารางรายปีของทุนหลัก 1,000,000 บาท
เพื่อให้เหมาะกับแผนคุ้มครองยาว ตารางนี้ใช้กรณีทุนประกัน 1,000,000 บาท เงินคืนเมื่ออายุ 60 คือ 500,000 บาท ตั้งแต่อายุ 61–98 รับปีละ 150,000 บาท และอายุ 99 รับ 1,000,000 บาท ผลตอบแทนเฉลี่ยต่อปีของกรณีชายอายุ 40 ปี ทุน 100,000 บาทในใบเสนอขายอยู่ที่ IRR 2.21% จึงต้องขอใบเสนอขายใหม่สำหรับอายุและทุนจริง ห้ามนำเบี้ยต่อทุนแสนไปคูณเอง
| อายุ | ผลประโยชน์รับรอง | จำนวนเงิน |
| 60 | เงินคืนก้อนแรก | 500,000 |
| 61 | เงินคืนรายปี | 150,000 |
| 62 | เงินคืนรายปี | 150,000 |
| 65 | เงินคืนรายปี | 150,000 |
| 70 | เงินคืนรายปี | 150,000 |
| 75 | เงินคืนรายปี | 150,000 |
| 80 | เงินคืนรายปี | 150,000 |
| 90 | เงินคืนรายปี | 150,000 |
| 98 | เงินคืนรายปีงวดสุดท้าย | 150,000 |
| 99 | เงินครบกำหนดสัญญา | 1,000,000 |
ตรวจความพร้อมก่อนเปลี่ยนเงินเดือนสูงเป็นรายได้หลังเกษียณ
ขอให้ตัวแทนทำใบเสนอขายตามอายุจริงระหว่าง 45–50 ปี พร้อมตารางเบี้ย ค่าเวนคืน เงินคืน และตัวอย่างปันผลที่แยกจากส่วนรับรอง ตรวจด้วยว่าเงินเดือนหลังหักภาระยังรองรับเบี้ยครบช่วงหรือไม่ ผู้สมัครต้องตอบคำถามสุขภาพและอาจตรวจสุขภาพตามเกณฑ์บริษัท
สิทธิเบี้ยประกันชีวิตใช้ตามที่จ่ายจริงไม่เกิน 100,000 บาทต่อปี กรณีลดหย่อน 200,000 บาทไม่ใช่เพดานของแบบนี้ แต่เป็นเพดานลดหย่อนบำนาญซึ่งต้องไม่เกิน 15% ของเงินได้ด้วย จึงต้องมีเงินได้ 1,333,334 บาทต่อปีขึ้นไปถึงจะใช้สิทธิได้เต็ม 200,000 บาท ผู้บริหารควรตรวจสิทธิจากเอกสารภาษีของตนและหลักเกณฑ์ปีที่ยื่น
เพดานบำนาญ 200,000 บาทจะใช้ได้ครบเมื่อเงินได้ถึง 1,333,334 บาทต่อปี ส่วนคนที่เงินได้น้อยกว่านี้ใช้ได้ไม่เกิน 15% ของเงินได้
เมื่อวางเงินก้อนทุกแหล่งลงบนเส้นเวลาแล้ว จึงเลือกทุนที่เติมรายได้รายปีโดยไม่ทำให้ก้อนอื่นซ้ำหน้าที่ หากมีเงินบำนาญพอแล้ว อาจใช้ทุนต่ำลงและเก็บสภาพคล่องไว้ การตัดสินใจควรตอบได้ว่าเงินแต่ละก้อนมีงานอะไร ไม่ใช่เลือกจากยอดรวมที่ดูมากที่สุด
ผู้บริหารควรขอข้อมูลค่าเวนคืนในปีที่คาดว่าจะเปลี่ยนงานหรือเกษียณก่อนกำหนด เพื่อรู้ผลหากแผนต้องปรับ ไม่ควรวางแผนถอนเงินจากค่าเวนคืน แต่การรู้ตัวเลขช่วยเตรียมเงินสำรองให้เพียงพอและลดโอกาสตัดสินใจเร่งด่วน
เมื่อนำเงินคืนอายุ 60 ไปวางร่วมกับกองทุนสำรองเลี้ยงชีพ ให้แยกเงินใช้ในช่วงต้นเกษียณออกจากเงินลงทุนระยะยาว ก้อน 50% ของทุนอาจใช้รองรับการเปลี่ยนผ่าน ส่วนเงินคืน 15% รายปีเหมาะกับค่าใช้จ่ายที่เกิดซ้ำ การกำหนดหน้าที่เช่นนี้ช่วยไม่ให้ถอนเงินลงทุนมากเกินในปีแรก
หากยังมีหนี้บ้านใกล้อายุ 60 ให้เปรียบเทียบดอกเบี้ยและเงินสำรองก่อนเลือกว่าจะใช้ก้อนแรกปิดหนี้หรือเก็บไว้ อย่าผูกคำตอบล่วงหน้าหลายสิบปี เพราะสถานะหนี้อาจเปลี่ยน ควรจดเพียงหลักตัดสินใจและกลับมาทบทวนก่อนรับเงินจริง
เงินปันผลตัวอย่างที่อายุ 60 ควรแสดงแยกจากส่วนรับรองทุกครั้ง เมื่อทำตารางครอบครัว ให้ใส่ช่องปันผลเป็นส่วนที่อาจไม่มี วิธีนี้ป้องกันการตั้งงบใช้จ่ายจากยอดที่บริษัทไม่ได้สัญญา และทำให้เปรียบเทียบทางเลือกรับเงินคืนได้ตรงขึ้น
ผู้ที่มีกรมธรรม์เดิมควรตรวจวงเงินประกันชีวิตรวมและประวัติสุขภาพก่อนเพิ่มทุน บริษัทอาจขอข้อมูลตามระดับทุน การตอบครบตั้งแต่ต้นช่วยให้การพิจารณาไม่สะดุด และลดความเสี่ยงที่ความคุ้มครองไม่ตรงกับข้อมูลจริง
การเลือกจ่ายรายปีหรือแบ่งงวดควรดูยอดในใบเสนอขาย เพราะผลรวมอาจต่างกัน อย่าใช้การหารเบี้ยรายปีเพื่อสรุปยอดงวดย่อยเอง ให้ขอตารางจากบริษัทและเลือกแบบที่เข้ากับวันที่เงินเดือนหรือโบนัสเข้า โดยยังรักษาเงินสำรองไว้
เมื่อออกจากตำแหน่ง อาจมีรายได้ที่ปรึกษาหรือกรรมการต่อ ให้ถือเป็นส่วนเพิ่ม ไม่ใช่ฐานหลักของค่าใช้ชีวิต แผนรายรับที่ดีควรอยู่ได้แม้งานเสริมสิ้นสุด เงินคืนตามกรมธรรม์จึงทำหน้าที่เป็นหนึ่งในฐาน ขณะที่เงินลงทุนและเงินสดดูแลความยืดหยุ่น
ทำรายการบุคคลที่ยังพึ่งรายได้ของผู้บริหารในช่วงสิบปีข้างหน้า เช่น คู่สมรส ลูก หรือพ่อแม่ แล้วตรวจว่าทุนชีวิตเพียงพอกับภาระหรือไม่ หากเป้าหมายความคุ้มครองสูงกว่าเป้าหมายรายได้เกษียณ อาจต้องใช้แบบอื่นร่วมด้วย ไม่ควรบังคับให้กรมธรรม์เดียวทำสองหน้าที่จนเบี้ยหนักเกินไป
หลังเกษียณควรมีงบสำหรับภาษีจากรายได้ประเภทอื่น แม้ผลประโยชน์กรมธรรม์มีเงื่อนไขของตน รายได้ค่าเช่า เงินปันผล หรือค่าที่ปรึกษาอาจยังมีภาระภาษี การแยกบัญชีและเก็บเอกสารช่วยให้เงินคืนไม่ถูกใช้หมดก่อนถึงรอบยื่น
ก่อนรับเงินก้อนอายุ 60 ให้ทบทวนแผนอีกครั้งในช่วงใกล้เกษียณ เพราะหนี้ สถานะครอบครัว และสุขภาพอาจเปลี่ยนจากวันที่สมัคร หลักตัดสินใจควรยืดหยุ่นพอให้เลือกใช้ เก็บ หรือแบ่งเงินก้อนตามสถานการณ์จริง โดยไม่ต้องคาดการณ์ทุกอย่างตั้งแต่วันนี้
บันทึกเหตุผลที่เลือกทุนและสมมติฐานรายได้ไว้ข้างใบเสนอขาย เมื่อทบทวนในปีต่อไปจะเห็นว่าอะไรเปลี่ยนจริง เช่น วันเกษียณ หนี้ หรือผู้ที่ต้องดูแล วิธีนี้ป้องกันการปรับแผนเพราะความกังวลชั่วคราว และทำให้ครอบครัวเข้าใจว่ากรมธรรม์ถูกเลือกเพื่อเติมรายได้ส่วนใด
ผู้บริหารยังไม่ทำประกันออนไลน์ผ่านหน้านี้ กรุณาติดต่อขอใบเสนอขายตามอายุ สุขภาพ และทุนหลัก
ทำประกันออนไลน์ เลกาซี ฟิต รีไทร์ 99/10 เมื่อพร้อมแล้ว
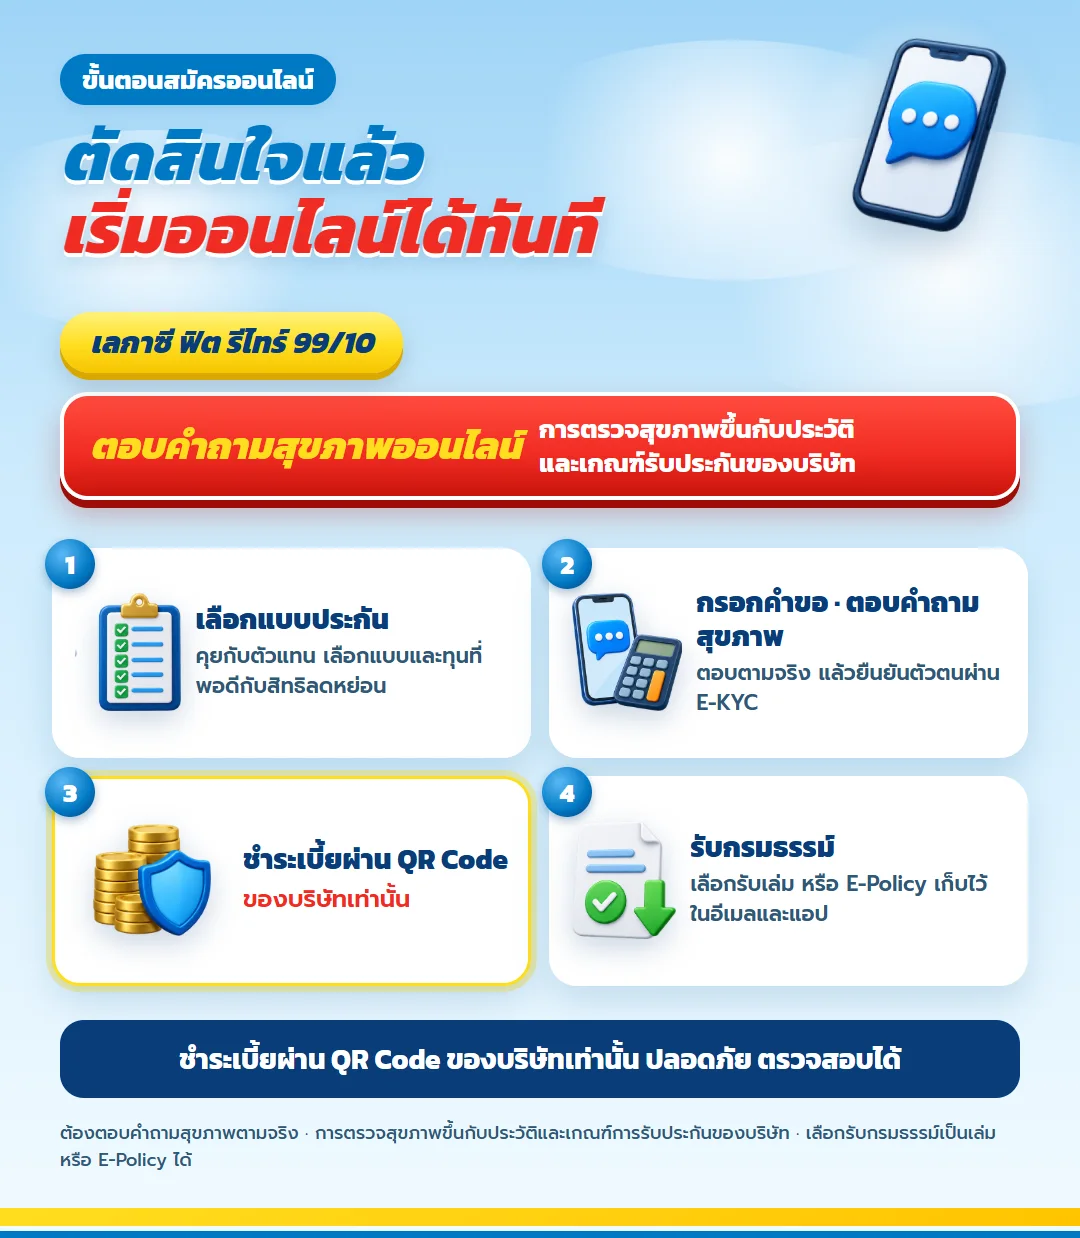
เมื่อตัดสินใจแล้ว เลกาซี ฟิต รีไทร์ 99/10 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด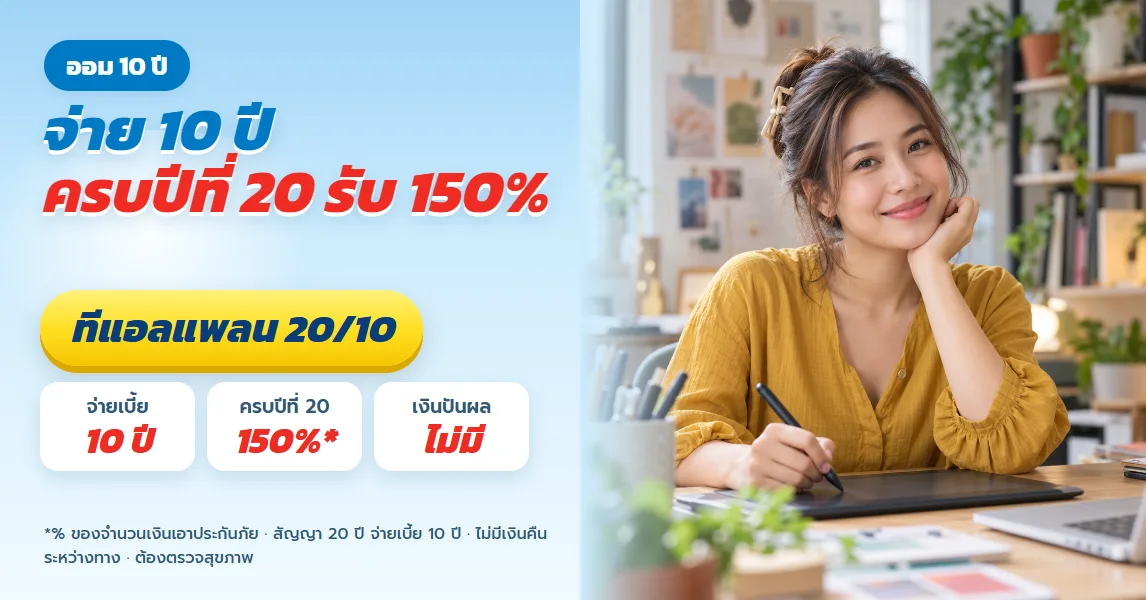
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้