เฮลท์ ฟิต ดีดี ไทยประกันชีวิต ประกันสุขภาพเหมาจ่าย เบี้ยตามช่วงวัย
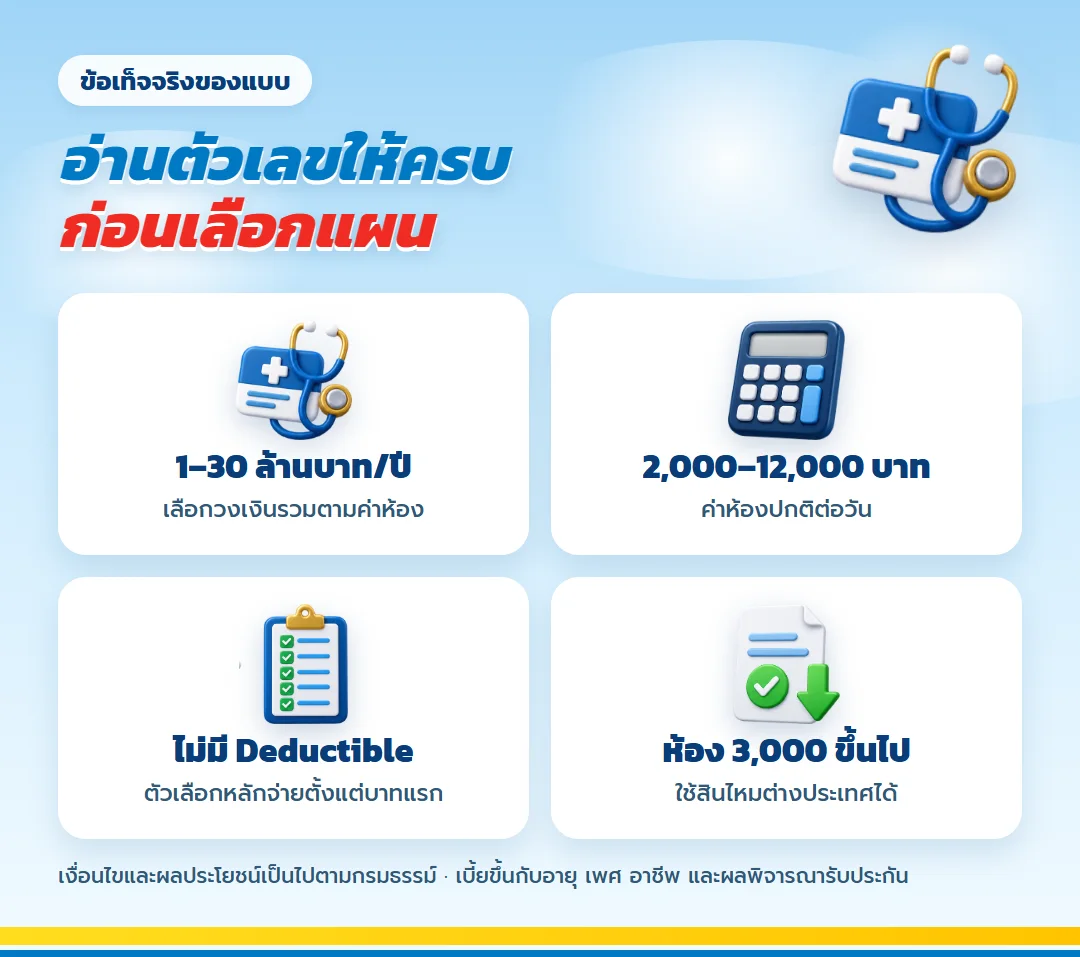
เฮลท์ ฟิต ดีดี เหมาจ่ายตามค่าห้อง เลือกวงเงิน 1–30 ล้านบาทต่อปี เข้าใจ Deductible ระยะรอคอย Co-payment และเบี้ยตามอายุจริงก่อนสมัคร
ถ้าถามเปิ้ลว่า เฮลท์ ฟิต ดีดี ของไทยประกันชีวิต เหมาะกับใคร คำตอบสั้น ๆ คือคนที่ต้องการเหมาจ่ายวงเงินต่อปีตามค่าห้องครับ เปิ้ลอยากให้เลือกจากโรงพยาบาลที่ตั้งใจใช้ งบที่จ่ายต่อเนื่องได้ และสวัสดิการเดิม ไม่ใช่เลือกจากวงเงินที่ดูใหญ่เพียงอย่างเดียว
บทความนี้พาอ่านตั้งแต่โครงสร้างความคุ้มครอง เบี้ยตามอายุ ความคุ้มครองเสริม บริการ ระยะรอคอย ไปจนถึง Co-payment เพื่อให้คุยเรื่องใบเสนอราคาได้ด้วยข้อมูลชุดเดียว
เฮลท์ ฟิต ดีดี คืออะไร และคุ้มครองแบบไหน
เฮลท์ ฟิต ดีดี เป็นสัญญาเพิ่มเติมสุขภาพที่จัดชุดกับสัญญาหลัก คุ้มธนกิจ 99/99 ทุนประกันชีวิต 100,000 บาท และเฮลท์ ฟิต เฮชบี โปรค่าชดเชย 1,000 บาทต่อวัน เบี้ยในตารางจึงเป็นเบี้ยรวมทั้งชุดสำหรับอาชีพชั้น 1–2 ชำระรายปี ไม่ใช่ราคาของสัญญาสุขภาพชิ้นเดียว
หลักคิดของแบบนี้คือ เริ่มจากโรงพยาบาล แล้ว วัดจากค่าห้องที่ใช้จริง ก่อน เก็บวงเงินไว้รับค่ารักษาก้อนใหญ่ ผู้ที่เหมาะคือคนที่ยอมรับเงื่อนไขของแผน เข้าใจส่วนที่ต้องจ่ายเอง และมีงบต่ออายุ ไม่ควรตัดสินจากเบี้ยปีแรกโดยละเลยเบี้ยในวัยถัดไป
ตารางเทียบแผนและวิธีอ่าน
| เฮลท์ ฟิต ดีดี เลือกตามค่าห้อง | ห้อง 2,000 วงเงิน 1 ล้าน/ปี | ห้อง 3,000 วงเงิน 5 ล้าน/ปี | ★ แผนแนะนำ ห้อง 6,000 วงเงิน 15 ล้าน/ปี | ห้อง 12,000 วงเงิน 30 ล้าน/ปี |
| ภาพรวมแผน | ||||
| ส่วนแรกที่จ่ายเอง (Deductible) | ไม่มี | ไม่มี | ไม่มี | ไม่มี |
| รหัสแผนในใบเสนอ | H 2,000 | K 3,000 | O 6,000 | S 12,000 |
| 1. ผลประโยชน์กรณีเป็นผู้ป่วยใน | ||||
| 1.1 ห้องผู้ป่วยปกติ ต่อวัน สูงสุด 365 วัน/ครั้ง | 2,000 | 3,000 | 6,000 | 12,000 |
| 1.2 ห้องผู้ป่วยวิกฤติ (ICU) | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.2 ค่าบำบัดรักษา ค่าโลหิต และค่าบริการทางการพยาบาล | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.4 ค่ายาและเวชภัณฑ์สิ้นเปลืองสำหรับกลับบ้าน สูงสุด 7 วัน/ครั้ง | 20,000 | 20,000 | 20,000 | จ่ายตามจริง |
| 3 ค่าแพทย์ตรวจรักษาระหว่างเป็นผู้ป่วยใน | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.1 ค่าห้องผ่าตัด และค่าห้องทำหัตถการ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.2 ค่ายา เวชภัณฑ์ และอุปกรณ์การผ่าตัด/หัตถการ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.3 ค่าแพทย์ทำศัลยกรรมและหัตถการ รวมแพทย์ผู้ช่วย | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.4 ค่าวิสัญญีแพทย์ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.5 ค่ารักษาโดยการผ่าตัดเปลี่ยนอวัยวะ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 5 การผ่าตัดหรือหัตถการแบบกลับบ้านได้วันเดียว | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2. ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | ||||
| 6.1 ค่าตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงภายใน 30 วันก่อนและหลังการเข้าพักรักษาตัว | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 6.2 ค่ารักษาผู้ป่วยนอกต่อเนื่องภายใน 30 วันหลังออกจากโรงพยาบาล สูงสุด 2 ครั้ง/แอดมิท | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 7 ค่ารักษาจากอุบัติเหตุแบบไม่นอนโรงพยาบาล ภายใน 24 ชม. | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 8 ค่าฟื้นฟูตามเงื่อนไขต่อรอบปีกรมธรรม์ สูงสุด 2 ครั้ง/รอบปี | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 9 ค่าฟอกไตสำหรับโรคไตวายเรื้อรัง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 10 ค่ารังสีรักษามะเร็ง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 11 ค่าเคมีบำบัดรักษามะเร็ง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 12 ค่ารถพยาบาลกรณีฉุกเฉิน | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 13 การผ่าตัดเล็กที่ไม่ต้องนอนโรงพยาบาล | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| ความคุ้มครองเพิ่มเติมที่รวมอยู่ในเบี้ยชุดนี้ | ||||
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยรายวันเมื่อนอนโรงพยาบาล (รวม Day Case) สูงสุด 1,250 วัน/ครั้ง | 1,000 บาท/วัน | 1,000 บาท/วัน | 1,000 บาท/วัน | 1,000 บาท/วัน |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยรายวันห้อง ICU สูงสุด 365 วัน/ครั้ง | 4,000 บาท/วัน | 4,000 บาท/วัน | 4,000 บาท/วัน | 4,000 บาท/วัน |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยเมื่อมียากลับบ้านหลังออกจากโรงพยาบาล | 1,000 บาท/ครั้ง | 1,000 บาท/ครั้ง | 1,000 บาท/ครั้ง | 1,000 บาท/ครั้ง |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยเมื่อนอนโรงพยาบาลและผ่าตัด จ่าย 1 ครั้งต่อการนอนโรงพยาบาล | 15,000 บาท/ครั้ง | 15,000 บาท/ครั้ง | 15,000 บาท/ครั้ง | 15,000 บาท/ครั้ง |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยโรคร้ายแรง 10 โรค สูงสุด 3 โรคตลอดสัญญา · ไม่คุ้มครองใน 90 วันแรก | 30,000 บาท/โรค | 30,000 บาท/โรค | 30,000 บาท/โรค | 30,000 บาท/โรค |
| เฮลท์ ฟิต เฮชบี โปร · ทุพพลภาพถาวรสิ้นเชิง | 200,000 บาท | 200,000 บาท | 200,000 บาท | 200,000 บาท |
| เฮลท์ ฟิต เฮชบี โปร · เสียชีวิตจากโรคร้ายแรง ไม่คุ้มครองใน 90 วันแรก | 200,000 บาท | 200,000 บาท | 200,000 บาท | 200,000 บาท |
| เฮลท์ ฟิต เฮชบี โปร · เสียชีวิตจากกรณีอื่น ทุพพลภาพ/เสียชีวิต จ่ายกรณีใดกรณีหนึ่ง | 10,000 บาท | 10,000 บาท | 10,000 บาท | 10,000 บาท |
| คุ้มครองชีวิต (สัญญาหลัก คุ้มธนกิจ 99/99) คุ้มครองถึงอายุ 99 ปี | 100,000 | 100,000 | 100,000 | 100,000 |
| เบี้ยรวมทั้งชุดต่อปี ตามช่วงวัย (อาชีพชั้น 1-2 · ชำระรายปี) | ||||
| วัยเรียน · หญิง 21 ปี | 19,723 | 21,433 | 23,553 | 26,913 |
| วัยเรียน · ชาย 21 ปี | 18,331 | 19,921 | 21,881 | 24,991 |
| วัยทำงาน · หญิง 31 ปี | 22,906 | 24,816 | 27,326 | 30,876 |
| วัยทำงาน · ชาย 31 ปี | 20,404 | 22,064 | 24,254 | 27,334 |
| วัยก่อนเกษียณ · หญิง 51 ปี | 37,208 | 39,828 | 46,598 | 57,688 |
| วัยก่อนเกษียณ · ชาย 51 ปี | 34,585 | 36,925 | 42,965 | 52,865 |
| วัยเกษียณ 61+ · หญิง 61 ปี | 53,926 | 57,696 | 75,966 | 99,036 |
| วัยเกษียณ 61+ · ชาย 61 ปี | 54,338 | 57,968 | 75,528 | 97,718 |
เบี้ยรวมทั้งชุด = สัญญาหลัก คุ้มธนกิจ 99/99 ทุน 100,000 + เฮลท์ ฟิต เฮชบี โปร 1,000 บาท/วัน + เฮลท์ ฟิต ดีดี ตามแผน · เป็นกรณีตัวอย่างตามเพศและอายุที่ระบุ · เบี้ยประกันสุขภาพอาจปรับตามประสบการณ์เคลมทั้งพอร์ตตามเงื่อนไขการปรับเบี้ย · โปรดอ่านเอกสารเสนอขายก่อนตัดสินใจ
เริ่มอ่านจากหัวตารางที่บอกฐานวงเงิน ต่อด้วยค่าห้อง ICU หมวดผ่าตัด การรักษาก่อนและหลังแอดมิท แล้วจึงดูเบี้ยของเพศและอายุเดียวกับผู้สมัคร เพราะการเปรียบเทียบคนละอายุทำให้เข้าใจงบคลาดเคลื่อนได้
แผนแนะนำของบทความคือ ห้อง 6,000 บาท วงเงิน 15 ล้านบาทต่อปี เหตุผลมาจากตำแหน่งของแผนในตาราง: ให้พื้นที่ค่ารักษาและค่าห้องมากพอสำหรับคนที่ต้องการขยับจากระดับเริ่มต้น โดยยังเห็นค่าเบี้ยชัดเจน แผนแนะนำไม่ใช่คำตอบของทุกคน หากโรงพยาบาล งบ หรือสวัสดิการต่างกัน ควรเลือกคอลัมน์อื่นครับ
ความคุ้มครองเพิ่มเติมที่รวมในเบี้ยชุดนี้
เฮลท์ ฟิต เฮชบี โปรจ่ายค่าชดเชย 1,000 บาทต่อวันที่นอนโรงพยาบาล สูงสุด 1,250 วัน มีค่าชดเชยเมื่อนอนโรงพยาบาลและผ่าตัด 15,000 บาทต่อการนอนโรงพยาบาล ค่าชดเชย ICU 4,000 บาทต่อวันสูงสุด 365 วัน และเงินโรคร้ายแรง 10 โรค 30,000 บาทต่อครั้ง สูงสุด 3 โรค ส่วนคุ้มธนกิจ 99/99 ให้ทุนประกันชีวิต 100,000 บาทและคุ้มครองชีวิตถึงอายุ 99 ปี
เงินชดเชยเป็นเงินตามจำนวนที่กำหนดเมื่อเกิดเหตุที่เข้าเงื่อนไข ใช้รับภาระรายได้หาย ค่าเดินทาง หรือค่าใช้จ่ายรอบการรักษาได้ ส่วนค่ารักษาพยาบาลของสัญญาสุขภาพจ่ายตามรายการและวงเงินในตาราง สองส่วนนี้ทำหน้าที่ต่างกัน จึงไม่ควรนำยอดชดเชยมาบวกเป็นวงเงินค่ารักษา
อยากเพิ่มค่าชดเชยหรือ OPD ต้องเพิ่มเบี้ยเท่าไร
| ความคุ้มครองเสริม เบี้ยที่เพิ่มต่อปี | วัยเรียน อายุ 21 ปี | วัยทำงาน อายุ 31 ปี | วัยก่อนเกษียณ อายุ 51 ปี | วัยเกษียณ 61+ อายุ 61 ปี |
| เพิ่มค่าชดเชยรายวัน เฮลท์ ฟิต เฮชบี โปร จาก 1,000 เป็น 2,000 บาท/วัน | ญ. +2,900 ช. +2,350 | ญ. +3,100 ช. +2,600 | ญ. +4,200 ช. +4,050 | ญ. +5,250 ช. +6,200 |
| พ่วง OPD วงเงิน 10,000 บาทต่อปี | ญ. +3,390 ช. +3,105 | ญ. +4,840 ช. +4,670 | ญ. +7,115 ช. +6,990 | ญ. +8,061 ช. +7,885 |
| พ่วง OPD วงเงิน 20,000 บาทต่อปี | ญ. +5,290 ช. +4,855 | ญ. +7,740 ช. +7,270 | ญ. +12,665 ช. +12,390 | ญ. +15,935 ช. +15,600 |
| พ่วง OPD วงเงิน 30,000 บาทต่อปี | ญ. +7,190 ช. +6,605 | ญ. +10,640 ช. +9,870 | ญ. +18,215 ช. +17,790 | ญ. +23,385 ช. +22,900 |
| พ่วง OPD วงเงิน 50,000 บาทต่อปี | ญ. +10,990 ช. +10,105 | ญ. +16,440 ช. +15,070 | ญ. +29,315 ช. +28,590 | ญ. +38,285 ช. +37,500 |
OPD = สัญญาเพิ่มเติมผู้ป่วยนอก วงเงินเหมาจ่ายต่อรอบปีกรมธรรม์ ไม่เกิน 30 ครั้ง · รับตั้งแต่อายุ 6 ปี · เฮลท์ ฟิต เฮชบี โปร รับถึงอายุ 79 ปี · เบี้ยเป็นอาชีพชั้น 1-2 ชำระรายปี · การพ่วงได้จริงขึ้นกับการพิจารณารับประกัน
ตารางนี้แสดงเบี้ยที่เพิ่มจากชุดพื้นฐาน แยกตามอายุและเพศ การเพิ่ม OPD คือเพิ่มวงเงินผู้ป่วยนอกตามรอบปี ไม่ได้เปลี่ยนวงเงินผู้ป่วยในของแผนหลัก เบี้ยต้องคำนวณตามอายุจริงในวันที่สมัคร และการแนบสัญญาเพิ่มเติมขึ้นกับการพิจารณารับประกัน
เลือก Deductible เพื่อใช้สวัสดิการเดิมร่วมกัน
ดีดีมีตัวเลือก Deductible 30,000 บาท 50,000 บาท และ 100,000 บาท แนวคิดคือผู้เอาประกันรับผิดชอบค่ารักษาส่วนแรกตามจำนวนที่เลือกในแต่ละเงื่อนไข แล้วความคุ้มครองจึงเข้ามารับช่วงตามกรมธรรม์ ตัวเลือกนี้เหมาะกับคนที่มีสวัสดิการนายจ้างหรือเงินสำรอง และต้องการลดภาระเบี้ยโดยไม่ลดวงเงินหลัก
อย่าเลือกเพียงเพราะเบี้ยต่ำลง ควรถามก่อนว่าสวัสดิการที่มีจ่ายเมื่อใด ครอบคลุมโรงพยาบาลที่ใช้หรือไม่ และมีเงินสดพร้อมรับส่วนแรกหรือเปล่า ถ้าคำตอบยังไม่ชัด แผนไม่มี Deductible จะตรงไปตรงมากว่า ส่วน Co-payment เป็นเงื่อนไขปีต่ออายุเมื่อประวัติเคลมเข้าเกณฑ์ จึงเป็นคนละเรื่องกันครับ
บริการ Health Care Solutions 4 ตัว
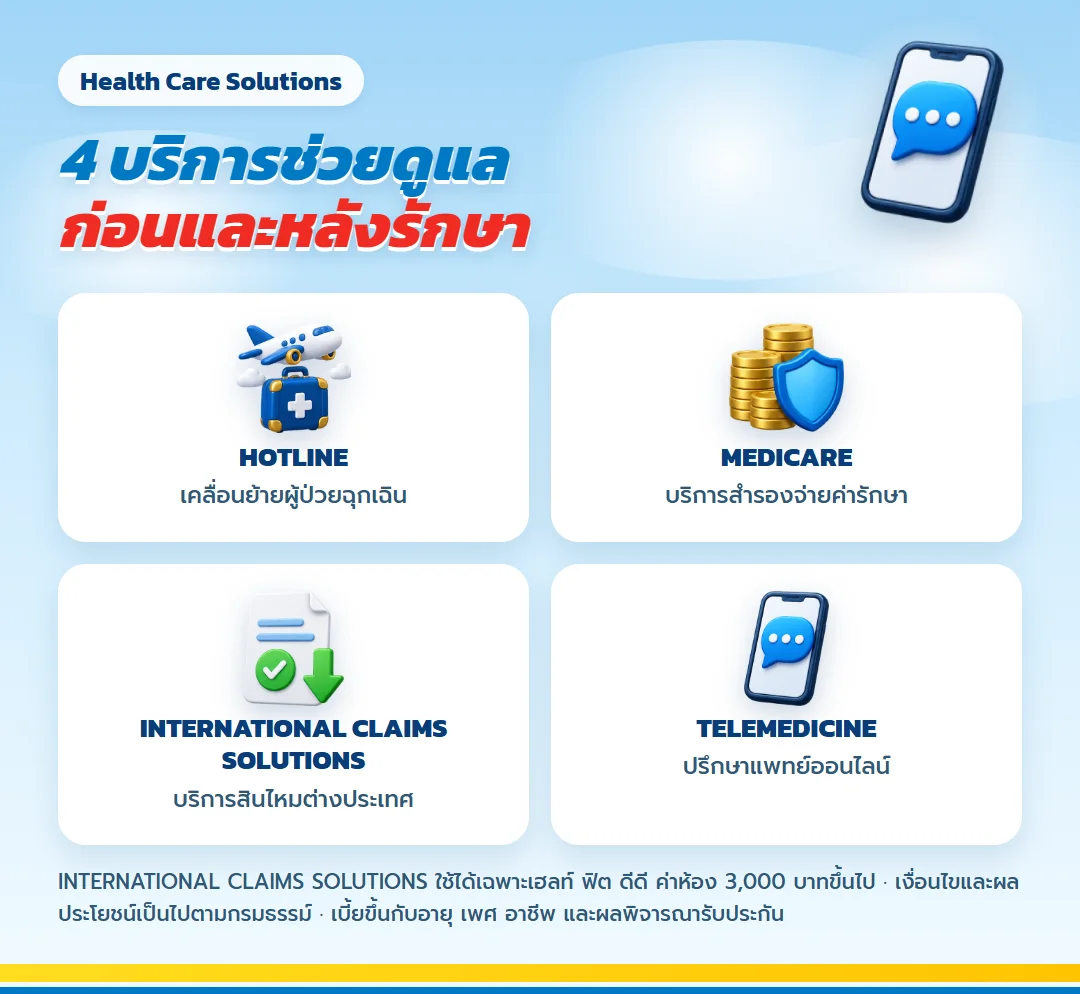
ไทยประกันชีวิต HOTLINE
บริการเคลื่อนย้ายผู้ป่วยฉุกเฉินทางการแพทย์ ช่วยประสานการนำผู้ป่วยไปยังสถานพยาบาลเมื่อสถานการณ์เข้าเงื่อนไขของบริการ
ไทยประกันชีวิต MEDICARE
บริการสำรองจ่ายค่ารักษาพยาบาล ช่วยให้การใช้สิทธิ์กับสถานพยาบาลในเครือข่ายเป็นระบบมากขึ้น ผู้เอาประกันควรตรวจสอบสิทธิ์และเอกสารก่อนเข้ารับบริการทุกครั้ง
INTERNATIONAL CLAIMS SOLUTIONS
บริการสินไหมในต่างประเทศ เงื่อนไขนี้ผูกกับเฮลท์ ฟิต ดีดีค่าห้อง 3,000 บาทขึ้นไป จึงไม่ได้เกิดจากการถือ เฮลท์ ฟิต ดีดี โดยอัตโนมัติ ผู้เลือกห้อง 2,000 บาทยังไม่เข้าเงื่อนไขบริการนี้
ไทยประกันชีวิต TELEMEDICINE
บริการปรึกษาแพทย์ออนไลน์ เหมาะกับการขอคำแนะนำเบื้องต้นตามขอบเขตบริการ ไม่ใช้แทนการฉุกเฉินหรือการตรวจร่างกายที่แพทย์เห็นว่าจำเป็น
ระยะเวลารอคอยที่ต้องวางแผนก่อนสมัคร
การเจ็บป่วยทั่วไปมีระยะรอคอย 30 วันนับจากวันเริ่มมีผลคุ้มครอง โรคที่กำหนดเป็นพิเศษรอ 120 วัน ได้แก่ เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร ไส้เลื่อนทุกชนิด ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ นิ่วทุกชนิด เส้นเลือดขอดที่ขา และเยื่อบุโพรงมดลูกเจริญผิดที่
อุบัติเหตุคุ้มครองตั้งแต่วันที่กรมธรรม์มีผล ส่วนการใช้ Fax Claim กรณีเจ็บป่วย (ให้โรงพยาบาลส่งเรื่องเคลมตรงกับบริษัทโดยไม่ต้องสำรองจ่าย) เริ่มได้เมื่อพ้น 60 วัน ก่อนหน้านั้นยังเบิกตามสิทธิได้แต่อาจต้องสำรองจ่ายแล้วยื่นเอกสารภายหลัง การนับวันอ้างอิงวันที่กรมธรรม์เริ่มมีผลและเงื่อนไขสัญญา ผู้สมัครควรตอบคำถามสุขภาพตามจริง เพราะระยะรอคอยไม่ใช่ช่องทางลบประวัติอาการหรือการรักษาที่มีมาก่อน
ส่วนเงินชดเชยจากเฮลท์ ฟิต เฮชบี โปร ที่รวมอยู่ในเบี้ยชุดนี้ มีระยะรอคอยของตัวเองแยกจากค่ารักษา คือเจ็บป่วยทั่วไป 30 วัน โรคที่กำหนด 120 วัน และโรคร้ายแรง 90 วัน นับจากวันที่สัญญาเพิ่มเติมเริ่มมีผลหรือวันที่บริษัทอนุมัติเพิ่มผลประโยชน์ครับ
Co-payment เกิดเมื่อใด และต่างจาก Deductible อย่างไร
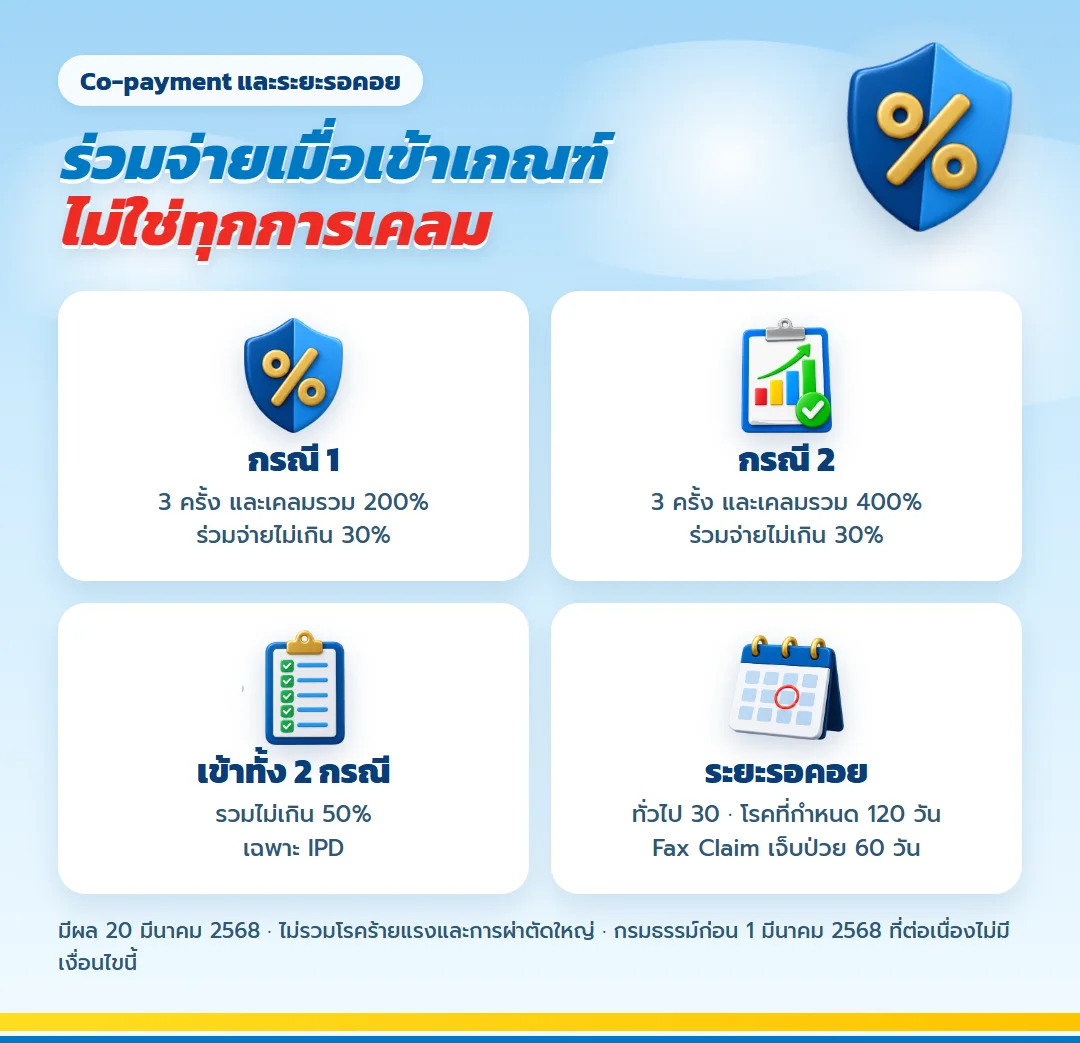
เงื่อนไขมีผล 20 มีนาคม 2568 และใช้กับการเคลมผู้ป่วยใน IPD เท่านั้น ไม่ใช้กับ OPD รวมทั้งไม่รวมโรคร้ายแรงและการผ่าตัดใหญ่ กรณีที่ 1 คือเคลม IPD จากโรคป่วยเล็กน้อยตั้งแต่ 3 ครั้งต่อปีและยอดเคลมรวมตั้งแต่ 200% ของเบี้ย จึงร่วมจ่าย 30% ในปีถัดไป
กรณีที่ 2 คือเคลม IPD จากโรคทั่วไปตั้งแต่ 3 ครั้งต่อปีและยอดเคลมรวมตั้งแต่ 400% ของเบี้ย จึงร่วมจ่าย 30% ถ้าเข้าเงื่อนไขทั้งสองกรณีร่วมจ่าย 50% หากขาดองค์ประกอบข้อใดข้อหนึ่งไม่ต้องร่วมจ่าย กรมธรรม์ที่มีผลก่อน 1 มีนาคม 2568 และต่ออายุต่อเนื่องไม่มีเงื่อนไขนี้
Deductible คือจำนวนส่วนแรกที่ผู้เอาประกันรับผิดชอบตามแผนตั้งแต่เกิดเคลม ส่วน Co-payment เป็นสัดส่วนร่วมจ่ายในปีถัดไปหลังประวัติเคลมเข้าเกณฑ์ จึงต้องอ่านแยกกัน การร่วมจ่ายสามารถกลับเป็นปกติได้เมื่อผลการประเมินปีต่อมาไม่เข้าเกณฑ์ตามเงื่อนไขการต่ออายุ
รีวิวลูกค้าจริงที่ให้เปิ้ลดูแล
รีวิวสะท้อนประสบการณ์ด้านคำแนะนำและการประสานงานของตัวแทน ผลการรับประกันและสินไหมของแต่ละคนขึ้นกับข้อเท็จจริงและกรมธรรม์
“คุณเปิ้ลดูแลดีมากๆค่ะ เด็กๆป่วยเคลมกี่ครั้งไม่เคยมีปัญหาเลยค่ะ ใส่ใจสอบถามติดตามทุกระยะเวลาที่แอดมิท โทรหาช่วงเวลาไหนก็พร้อมรับสายให้คำปรึกษาตลอดเวลาเลยคร้า ตัวแทนประกันนัมเบอร์วันของบ้านนี้เลยค่ะ แ”
— Gam jida · รีวิวจริงบนเว็บนี้
“ประทับใจเปิ้ลและคุณแม่มากค่ะ ที่ช่วยดูแลเรื่องการวางแผนประกันสุขภาพ เวลาเจ็บป่วยช่วงตี1 เปิ้ลก็ขับรถมาหาที่โรงพยาบาลทันที ประทับใจสุดๆค่ะ”
— PUNCH · รีวิวจริงบนเว็บนี้
“วางแผนสุขภาพขอลูกตั้งแต่เกิด กับคุณเปิ้ล เจ็บป่วยไม่เคยต้องกังวล ส่วนต่างอะไรเลย คุณเปิ้ลตามเรื่องให้หมดค่ะ สบายใจมากๆ คุณเปิ้ลดูแลดีมากๆค่ะ”
— น้องอัญญา · รีวิวจริงบนเว็บนี้
“น้องเปิ้ลดูแลดีมากๆครับ ตั้งแต่การแนะนำแผนที่เหมาะที่สุดให้ ช่วยติดต่อประสานงานให้ตลอดเวลาเบิกเคลม หรือมีคำถามใดๆ”
— ธนพ ทังสุนันทน์ · รีวิวจริงบนเว็บนี้
คำถามที่พบบ่อยเกี่ยวกับ เฮลท์ ฟิต ดีดี
เคลมกี่ครั้งถึงต้อง Co-payment
ต้องมี IPD ตั้งแต่ 3 ครั้งต่อปีและยอดเคลมรวมถึงเกณฑ์ 200% หรือ 400% ตามประเภทกรณี ไม่ใช่นับจำนวนครั้งเพียงอย่างเดียว
ผู้ป่วยนอก OPD ถูก Co-payment หรือไม่
ไม่ถูก เงื่อนไขนี้ใช้เฉพาะผู้ป่วยใน IPD ตามเกณฑ์ที่กำหนด
กรมธรรม์เดิมต้องร่วมจ่ายหรือไม่
กรมธรรม์ที่มีผลก่อน 1 มีนาคม 2568 และต่ออายุต่อเนื่องไม่มีเงื่อนไข Co-payment นี้
ร่วมจ่ายแล้วกลับเป็นปกติได้ไหม
ได้ หากผลประเมินในปีต่อมาไม่เข้าเกณฑ์ตามเงื่อนไขการต่ออายุ สัดส่วนร่วมจ่ายจึงไม่ใช่สถานะถาวรทุกปี
โรคร้ายแรงและผ่าตัดใหญ่ถูกนับหรือไม่
ไม่นับในเกณฑ์ Co-payment ที่กล่าวถึง เพราะเงื่อนไขระบุว่าไม่รวมโรคร้ายแรงและการผ่าตัดใหญ่
ระยะรอคอย 30 วันกับ 120 วันต่างกันอย่างไร
30 วันใช้กับการเจ็บป่วยทั่วไป ส่วน 120 วันใช้กับกลุ่มโรคที่กำหนดเป็นพิเศษตามรายชื่อในเงื่อนไข
ห้อง 6,000 บาท วงเงิน 15 ล้านบาทต่อปี เหมาะกับทุกคนไหม
ไม่จำเป็น ต้องเทียบโรงพยาบาล งบ สวัสดิการเดิม และความสามารถจ่ายต่อเนื่องกับทุกคอลัมน์ก่อนเลือก
เบี้ยในตารางเป็นเบี้ยสุขภาพอย่างเดียวหรือไม่
ไม่ใช่ เป็นเบี้ยรวมชุดสัญญาหลัก ค่าชดเชยรายวัน และสัญญาสุขภาพตามแผน สำหรับอาชีพชั้น 1–2 แบบชำระรายปี
สมัครแล้วคุ้มครองทันทีทุกโรคหรือไม่
ไม่ใช่ ต้องผ่านการพิจารณารับประกัน และมีระยะรอคอย 30 วันสำหรับเจ็บป่วยทั่วไป 120 วันสำหรับโรคที่กำหนด และใช้ Fax Claim กรณีเจ็บป่วยได้เมื่อพ้น 60 วัน
ทำประกันออนไลน์ เฮลท์ ฟิต ดีดี
เริ่มจากส่งอายุ เพศ อาชีพ โรงพยาบาลที่ใช้ สวัสดิการเดิม และงบต่อปีให้เปิ้ลจัดตารางตามอายุจริง จากนั้นตอบคำถามสุขภาพตามจริง บริษัทอาจขอตรวจสุขภาพตามประวัติและหลักเกณฑ์รับประกัน เมื่อใบคำขอผ่านขั้นตอนแล้ว ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น ไม่โอนเข้าบัญชีส่วนตัวครับ
ก่อนยืนยัน เปิ้ลจะช่วยทบทวนค่าห้อง วงเงิน Deductible ระยะรอคอย และ Co-payment ให้ตรงกับสิ่งที่เลือก เพื่อให้เอกสารที่ได้รับอ่านต่อได้โดยไม่ต้องจำจากคำพูด
ผลประโยชน์ ข้อยกเว้น และการพิจารณารับประกันเป็นไปตามกรมธรรม์และหลักเกณฑ์ของบริษัท
พร้อมเมื่อไร ทำประกันออนไลน์ เฮลท์ ฟิต ดีดี ได้จากมือถือ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้นครับ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
ประกันสุขภาพเด็กแรกเกิด สมายคิดส์ ไทยประกันชีวิต แผน 1–15 ล้าน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดประกันสุขภาพเด็กแรกเกิด สมายคิดส์ ไทยประกันชีวิต แผน 1–15 ล้าน
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้