ประกันสุขภาพเด็กแรกเกิด สมายคิดส์ ไทยประกันชีวิต แผน 1–15 ล้าน
เปรียบเทียบสมายคิดส์ วงเงิน 1 ล้าน 5 ล้าน และ 15 ล้านบาท พร้อมเบี้ยตามวัย ระยะรอคอย Fax Claim เคสเคลมเด็ก และเงื่อนไข Co-payment
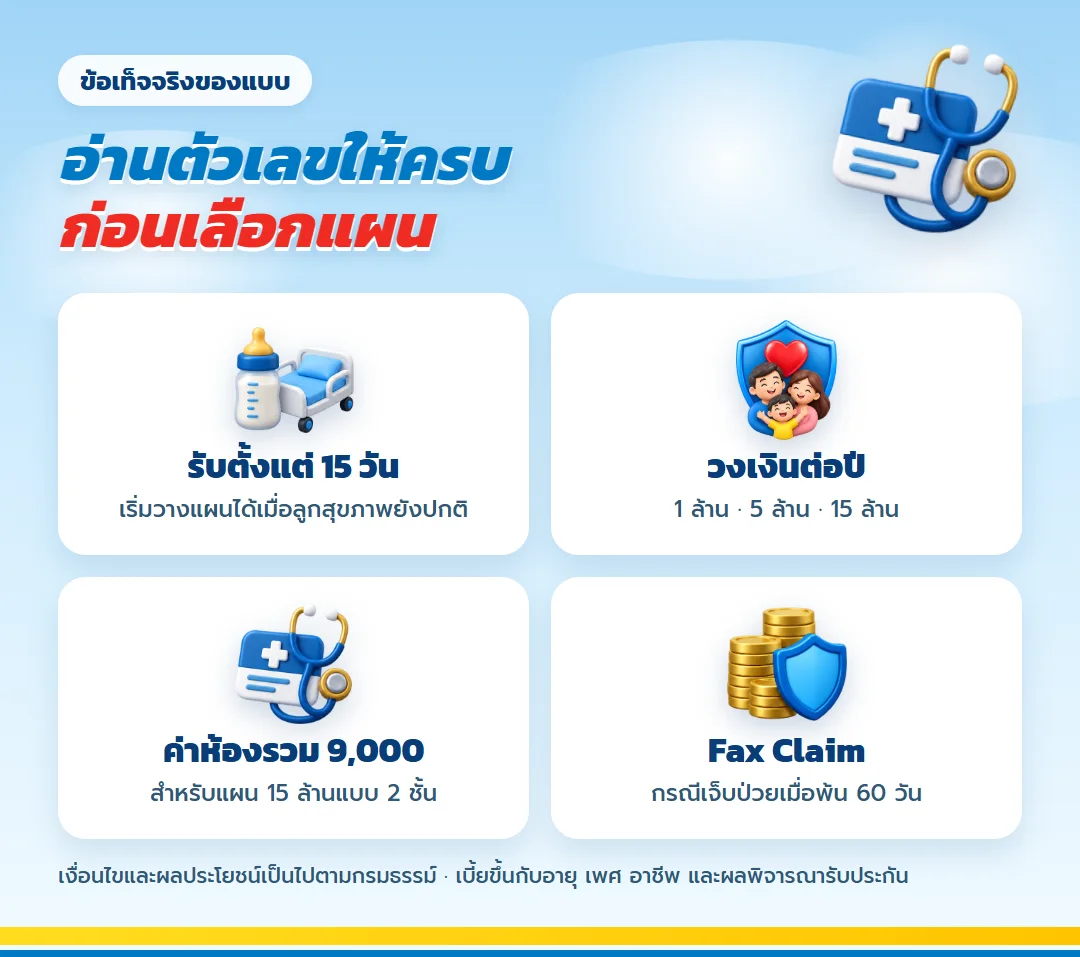
ประกันสุขภาพเด็กแรกเกิด อย่างสมายคิดส์ของไทยประกันชีวิต ควรเริ่มดูตั้งแต่ลูกมีอายุ 15 วันและสุขภาพยังปกติครับ เพราะการเจ็บป่วยมีระยะรอคอย ขณะที่ประวัติสุขภาพซึ่งเกิดขึ้นก่อนสมัครอาจมีผลต่อการพิจารณารับประกัน เงื่อนไข หรือข้อยกเว้นของลูกในภายหลัง
ช่วงแรกเกิดถึง 5 ขวบเป็นวัยที่พ่อแม่กำลังเรียนรู้ทุกอย่างพร้อมกับลูก อาการไอ ไข้ หรือหายใจไม่ปกติเพียงครั้งเดียวก็ทำให้ทั้งบ้านต้องปรับตารางชีวิต หากแพทย์เห็นว่าจำเป็นต้องนอนโรงพยาบาล ค่าใช้จ่ายไม่ได้มีแค่ค่าห้อง แต่ยังมีค่าแพทย์ ค่ายา ค่าตรวจ และการรักษาตามอาการ การเตรียมแผนไว้ก่อนจึงช่วยให้พ่อแม่ตัดสินใจเรื่องการรักษาจากความจำเป็นของลูกมากกว่าความกังวลเรื่องเงินก้อนครับ
จังหวะที่เหมาะกับการขอทำประกันไม่ใช่วันที่ลูกเริ่มป่วย แต่เป็นวันที่เรามีเวลาอ่านเงื่อนไข เปรียบเทียบวงเงิน และตอบคำถามสุขภาพอย่างครบถ้วน เปิ้ลจึงอยากพาพ่อแม่ดูสมายคิดส์ทีละส่วน ตั้งแต่โครงสร้างแผน เบี้ยในแต่ละวัย ไปจนถึงระยะรอคอยและ Co-payment เพื่อให้เลือกด้วยข้อมูลที่ชัดเจนครับ
สมายคิดส์ คืออะไร และในหนึ่งชุดมีสัญญาอะไรบ้าง
สมายคิดส์เป็นชุดวางแผนประกันสุขภาพลูกสำหรับอายุแรกเกิด 15 วันถึง 5 ขวบ โดยนำสัญญาหลักและสัญญาเพิ่มเติมมาจัดเป็นชุดเดียวกัน รายการที่อยู่ในชุดมีสัญญาหลักคุ้มธนกิจ 99/99 ทุนประกัน 100,000 บาท สัญญา รพ. สำหรับค่ารักษาพยาบาลรายวัน 1,000 บาทต่อวัน และสัญญาสุขภาพตามระดับวงเงินที่เลือกครับ
แผน 1 ล้านและ 5 ล้านใช้สัญญาเฮลท์ ฟิต ดีดี ส่วนแผน 15 ล้านใช้เฮลท์ ฟิต ดีดีร่วมกับเฮลท์ ฟิต ชีลด์ จึงต้องอ่านกลไกของสองสัญญาควบคู่กัน ไม่ควรมองเพียงตัวเลขวงเงินด้านบน คำว่าเหมาจ่ายในบทความนี้หมายถึงความคุ้มครองผู้ป่วยในตามจริงภายในวงเงินและเงื่อนไขของกรมธรรม์ ส่วนผู้ป่วยนอกเป็นไปตามมาตรฐานที่กำหนด ไม่ใช่วงเงินเหมาจ่ายแบบผู้ป่วยในครับ
พ่อแม่ที่ค้นหา “ประกันสุขภาพลูก” มักเริ่มจากถามว่าแผนไหนดีที่สุด แต่คำถามที่ช่วยเลือกได้จริงกว่าคือ โรงพยาบาลที่ครอบครัวใช้มีค่าห้องระดับใด ต้องการวงเงินต่อปีเท่าไร และรับภาระเบี้ยช่วง 0–5 ขวบได้ต่อเนื่องแค่ไหน สามคำถามนี้จะช่วยกรองแผนโดยไม่เลือกสูงหรือต่ำเกินความต้องการครับ
ตารางสมายคิดส์ วงเงิน 1 ล้าน 5 ล้าน และ 15 ล้าน
| สมายคิดส์ · แรกเกิด 15 วัน – 5 ขวบ เลือกตามวงเงินต่อปี | 1 ล้าน ห้อง 2,000 · วงเงิน 1 ล้าน/ปี | ★ แผนแนะนำ 5 ล้าน ห้อง 3,000 · วงเงิน 5 ล้าน/ปี | 15 ล้าน ห้องรวม 9,000 · วงเงิน 15 ล้าน/ปี |
| ภาพรวมแผน | |||
| ส่วนแรกที่จ่ายเอง (Deductible) | ไม่มี | ไม่มี | ชีลด์รับส่วนแรก 30,000 ของดีดี |
| สัญญาสุขภาพในชุด | ดีดี H 2,000 | ดีดี K 3,000 | ดีดี P 6,000 + ชีลด์ แผน 2 |
| 1. ผลประโยชน์กรณีเป็นผู้ป่วยใน | |||
| 1.1 ห้องผู้ป่วยปกติ ต่อวัน แผน 15 ล้าน = ดีดี 6,000 + ชีลด์ 3,000 · สูงสุด 365 วัน/ครั้ง | 2,000 | 3,000 | 9,000 |
| 1.2 ห้องผู้ป่วยวิกฤติ (ICU) | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.2 ค่าบำบัดรักษา ค่าโลหิต และค่าบริการทางการพยาบาล | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2.4 ค่ายาและเวชภัณฑ์สิ้นเปลืองสำหรับกลับบ้าน สูงสุด 7 วัน/ครั้ง | 20,000 | 20,000 | 20,000 |
| 3 ค่าแพทย์ตรวจรักษาระหว่างเป็นผู้ป่วยใน | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.1 ค่าห้องผ่าตัด และค่าห้องทำหัตถการ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.2 ค่ายา เวชภัณฑ์ และอุปกรณ์การผ่าตัด/หัตถการ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.3 ค่าแพทย์ทำศัลยกรรมและหัตถการ รวมแพทย์ผู้ช่วย | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.4 ค่าวิสัญญีแพทย์ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.5 ค่ารักษาโดยการผ่าตัดเปลี่ยนอวัยวะ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 5 การผ่าตัดหรือหัตถการแบบกลับบ้านได้วันเดียว | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2. ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | |||
| 6.1 ค่าตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงภายใน 30 วันก่อนและหลังการเข้าพักรักษาตัว | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 6.2 ค่ารักษาผู้ป่วยนอกต่อเนื่องภายใน 30 วันหลังออกจากโรงพยาบาล สูงสุด 2 ครั้ง/แอดมิท | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 7 ค่ารักษาจากอุบัติเหตุแบบไม่นอนโรงพยาบาล ภายใน 24 ชม. | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 8 ค่าฟื้นฟูตามเงื่อนไขต่อรอบปีกรมธรรม์ สูงสุด 2 ครั้ง/รอบปี | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 9 ค่าฟอกไตสำหรับโรคไตวายเรื้อรัง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 10 ค่ารังสีรักษามะเร็ง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 11 ค่าเคมีบำบัดรักษามะเร็ง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 12 ค่ารถพยาบาลกรณีฉุกเฉิน | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 13 การผ่าตัดเล็กที่ไม่ต้องนอนโรงพยาบาล | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| ความคุ้มครองเพิ่มเติมที่รวมอยู่ในเบี้ยชุดนี้ | |||
| ค่ารักษาพยาบาลรายวัน (สัญญา รพ.) | 1,000 บาท/วัน | 1,000 บาท/วัน | 1,000 บาท/วัน |
| คุ้มครองชีวิต (สัญญาหลัก คุ้มธนกิจ 99/99) คุ้มครองถึงอายุ 99 ปี | 100,000 | 100,000 | 100,000 |
| เบี้ยรวมทั้งชุดต่อปี (อาชีพชั้น 1-2 · ชำระรายปี) | |||
| แรกเกิด (15 วัน) · ลูกสาว | 78,443 | 84,743 | 112,441 |
| แรกเกิด (15 วัน) · ลูกชาย | 88,755 | 95,855 | 124,988 |
| อายุ 1 ปี · ลูกสาว | 78,452 | 84,752 | 112,450 |
| อายุ 1 ปี · ลูกชาย | 88,764 | 95,864 | 124,997 |
| อายุ 3 ปี · ลูกสาว | 78,484 | 84,784 | 112,482 |
| อายุ 3 ปี · ลูกชาย | 88,802 | 95,902 | 125,035 |
| อายุ 5 ปี · ลูกสาว | 78,518 | 84,818 | 112,516 |
| อายุ 5 ปี · ลูกชาย | 88,844 | 95,944 | 125,077 |
เบี้ยรวมทั้งชุด = สัญญาหลัก คุ้มธนกิจ 99/99 ทุน 100,000 + สัญญา รพ. ค่ารักษาพยาบาลรายวัน 1,000 บาท/วัน + สัญญาสุขภาพตามแผน · ตัวเลขจากใบเสนอขายจริง · เบี้ยเด็กปรับตามอายุเมื่อครบ 6 ปีและ 11 ปี และอาจปรับตามประสบการณ์เคลมทั้งพอร์ตตามเงื่อนไขการปรับเบี้ย · โปรดอ่านเอกสารเสนอขายก่อนตัดสินใจ
วิธีอ่านตารางให้เห็นทั้งความคุ้มครองและงบ
เริ่มจากดูค่าห้องต่อวันเทียบกับโรงพยาบาลที่ตั้งใจใช้ จากนั้นดูวงเงินค่ารักษารวมต่อปี และอ่านรายการสำคัญเมื่อเกิดการรักษาจริง เช่น ICU ค่าผ่าตัด ค่ายา การรักษาแบบ Day Surgery การล้างไต เคมีบำบัด และรถพยาบาลฉุกเฉิน สุดท้ายจึงดูเบี้ยรวมทั้งชุดตามเพศและอายุของลูกครับ เบี้ยของลูกชายกับลูกสาวไม่เท่ากัน และเบี้ยปรับตามช่วงอายุ จึงควรขอใบเสนอที่ตรงกับวันเกิดจริงก่อนตัดสินใจ
แผนวงเงิน 1 ล้านให้ค่าห้อง 2,000 บาทต่อวัน เหมาะกับครอบครัวที่ต้องการคุมงบและยอมรับส่วนต่างค่าห้องได้ แผนเหมาจ่าย 5 ล้านให้ค่าห้อง 3,000 บาทต่อวัน เป็นระดับแนะนำเพราะเพิ่มพื้นที่ของวงเงินและค่าห้องจากแผนแรก โดยยังไม่ซับซ้อนแบบแผนสองชั้น อีกทั้งเข้าเงื่อนไขบริการ INTERNATIONAL CLAIMS SOLUTIONS ซึ่งกำหนดเฮลท์ ฟิต ดีดีค่าห้องตั้งแต่ 3,000 บาทขึ้นไปครับ
คำว่าแนะนำไม่ได้แปลว่าเหมาะกับทุกบ้าน พ่อแม่ควรเทียบค่าห้องของโรงพยาบาลที่ใช้จริงกับ 3,000 บาท และดูส่วนต่างที่พร้อมจ่ายเอง หากโรงพยาบาลมีค่าห้องสูงกว่านั้นมาก หรืออยากมีวงเงินรองรับเหตุใหญ่ แผน 15 ล้านอาจตอบโจทย์กว่า แต่ถ้างบต่อปีเป็นข้อจำกัด การรักษาความต่อเนื่องของแผน 1 ล้านอาจเหมาะกว่าการเลือกวงเงินสูงแล้วจ่ายไม่ไหวในปีต่ออายุครับ
แผน 15 ล้านทำงานแบบสองชั้นอย่างไร
แผน 15 ล้านไม่ได้เป็นเฮลท์ ฟิต ดีดีสัญญาเดียว แต่ประกอบด้วยเฮลท์ ฟิต ชีลด์ค่าห้อง 3,000 บาท และเฮลท์ ฟิต ดีดีค่าห้อง 6,000 บาท โดยดีดีมีความรับผิดส่วนแรก 30,000 บาท ชีลด์ทำหน้าที่รับส่วนแรก 30,000 บาทของดีดี เมื่อนอนโรงพยาบาลและเป็นไปตามเงื่อนไข ชั้นแรกจึงปิดส่วนแรกก่อน แล้วชั้นดีดีทำงานต่อครับ ค่าห้องรวมของชุดนี้เป็น 9,000 บาทต่อวัน และวงเงินรวมสูงสุด 15 ล้านบาทต่อปี
จุดสำคัญคือไม่ควรนำกลไกนี้ไปอธิบายว่า “ไม่มีส่วนแรก” โดยตัดรายละเอียดออก เพราะในตัวสัญญาดีดียังมีส่วนแรก 30,000 บาท เพียงแต่จัดชีลด์มารับหน้าที่ในชั้นแรก พ่อแม่ควรอ่านผลประโยชน์ของทั้งสองสัญญาและเอกสารเสนอขายประกอบกันครับ
เบี้ยสมายคิดส์ลดลงเมื่อลูกโตอย่างไร
ค่าเบี้ยวัยเด็กเล็กเป็นเรื่องที่หลายบ้านตกใจ เพราะความเสี่ยงการเจ็บป่วยในช่วงนี้สะท้อนอยู่ในอัตราเบี้ย ตารางต่ออายุด้านล่างแสดงให้เห็นว่าจุดเปลี่ยนสำคัญอยู่เมื่ออายุ 6 ปี 11 ปี และ 16 ปี เบี้ยจะปรับลงตามช่วงอายุ แม้ตัวเลขในแต่ละปีอาจต่างกันตามเพศ อายุ อาชีพ และการพิจารณาของบริษัทครับ
| อายุลูกตอนต่ออายุ เบี้ยรวมทั้งชุดต่อปี ลูกสาว / ลูกชาย | 1 ล้าน | 5 ล้าน ★ | 15 ล้าน |
| อายุ 5 ปี (ปลายช่วงสมายคิดส์) | 78,518 / 88,844 | 84,818 / 95,944 | 112,516 / 125,077 |
| อายุ 6 ปี เบี้ยปรับลงตามช่วงอายุ | 44,486 / 46,897 | 47,706 / 50,297 | 66,202 / 70,521 |
| อายุ 7 ปี | 44,506 / 46,922 | 47,726 / 50,322 | 66,222 / 70,546 |
| อายุ 8 ปี | 44,525 / 46,945 | 47,745 / 50,345 | 66,241 / 70,569 |
| อายุ 9 ปี | 44,545 / 46,971 | 47,765 / 50,371 | 66,261 / 70,595 |
| อายุ 10 ปี | 44,566 / 46,998 | 47,786 / 50,398 | 66,282 / 70,622 |
| อายุ 11 ปี เบี้ยปรับลงตามช่วงอายุ | 18,447 / 21,155 | 21,737 / 24,265 | 31,432 / 34,874 |
| อายุ 12 ปี | 18,471 / 21,184 | 21,761 / 24,294 | 31,456 / 34,903 |
| อายุ 13 ปี | 18,494 / 21,213 | 21,784 / 24,323 | 31,479 / 34,932 |
| อายุ 14 ปี | 18,518 / 21,245 | 21,808 / 24,355 | 31,503 / 34,964 |
| อายุ 15 ปี | 18,541 / 21,275 | 21,831 / 24,385 | 31,526 / 34,994 |
| อายุ 16 ปี เบี้ยปรับลงตามช่วงอายุ | 17,049 / 17,196 | 18,729 / 18,866 | 26,646 / 24,698 |
ตัวอย่างแผน 5 ล้าน ลูกสาว: อายุ 5 ปี 84,818 บาท → อายุ 16 ปี 18,729 บาทต่อปี · เบี้ยต่ออายุคิดตามอายุ ณ วันต่ออายุ และอาจปรับตามประสบการณ์เคลมทั้งพอร์ตตามเงื่อนไขการปรับเบี้ย · อาชีพชั้น 1-2 ชำระรายปี
เวลาตั้งงบสำหรับประกันเด็ก 15 วัน อย่าดูเฉพาะเบี้ยปีแรกแล้วคิดว่าเป็นตัวเลขคงที่ตลอด ให้แยกงบช่วง 0–5 ขวบซึ่งเป็นช่วงที่เบี้ยสูงกว่า และดูตารางต่อเนื่องไปถึงจุดที่ลูกอายุ 6 ปี 11 ปี และ 16 ปี การเห็นเส้นทางเบี้ยล่วงหน้าช่วยให้เลือกแผนที่บ้านจ่ายต่อได้โดยไม่กระทบเงินสำรองฉุกเฉินครับ
ตัวอย่างแรกเกิดในตาราง แผน 5 ล้านมีเบี้ยรวมทั้งชุดสำหรับลูกสาว 84,743 บาทต่อปี และลูกชาย 95,855 บาทต่อปี ส่วนแผน 15 ล้านอยู่ที่ 112,441 บาทและ 124,988 บาทต่อปีตามลำดับ ตัวเลขนี้เป็นตัวอย่างตามเพศ อายุ และชื่อแผน ไม่ใช่ราคาสำหรับเด็กทุกคน เมื่อลูกมีวันเกิดต่างกันหรือข้อมูลรับประกันต่างกัน ต้องออกใบเสนอใหม่ครับ
เคสเคลมจริงสะท้อนค่าใช้จ่ายเด็กแบบไหน
ตัวอย่างเคสด้านล่างเป็นยอดที่ได้รับอนุมัติจากแต่ละเหตุการณ์ ใช้เพื่อให้เห็นขนาดค่าใช้จ่าย ไม่ได้หมายความว่าการป่วยด้วยโรคเดียวกันทุกครั้งจะมีค่ารักษาหรือยอดอนุมัติเท่ากัน การพิจารณาขึ้นกับความจำเป็นทางการแพทย์ รายการรักษา สิทธิ์ที่มี และเงื่อนไขกรมธรรม์ของแต่ละคนครับ
| อาการหรือโรค | ระยะนอนโรงพยาบาล | ยอดที่ได้รับอนุมัติ |
|---|---|---|
| ติดเชื้อ RSV | 4 คืน | 86,679.77 บาท |
| ไข้หวัดใหญ่สายพันธุ์ A | 4 คืน | กว่า 69,000 บาท |
| ติดเชื้อ hMPV | 3 คืน | 37,801 บาท |
| ไวรัสทั่วไปและไข้สูง | 2 คืน | 24,807 บาท |
ค่าใช้จ่ายที่พ่อแม่อาจพบในโรงพยาบาลเด็กมีค่าห้องเด็กหรือ ICU เริ่มต้น 9,000–15,000 บาทต่อคืน ค่าตรวจหาเชื้อไวรัสอย่าง RSV 3,000–6,000 บาท และค่าบริการแพทย์รวมค่ายา 10,000–30,000 บาท การแอดมิทเฉลี่ย 2–4 คืนอาจมีค่าใช้จ่ายรวม 30,000–80,000 บาท ตัวเลขเหล่านี้ช่วยอธิบายว่าทำไมวงเงินหลักล้านไม่ได้แปลว่าจะใช้หมดทุกครั้ง แต่เป็นเพดานรองรับกรณีที่การรักษาซับซ้อนหรือเกิดซ้ำในปีเดียวกันครับ
Health Care Solutions ช่วยครอบครัวในจังหวะไหน
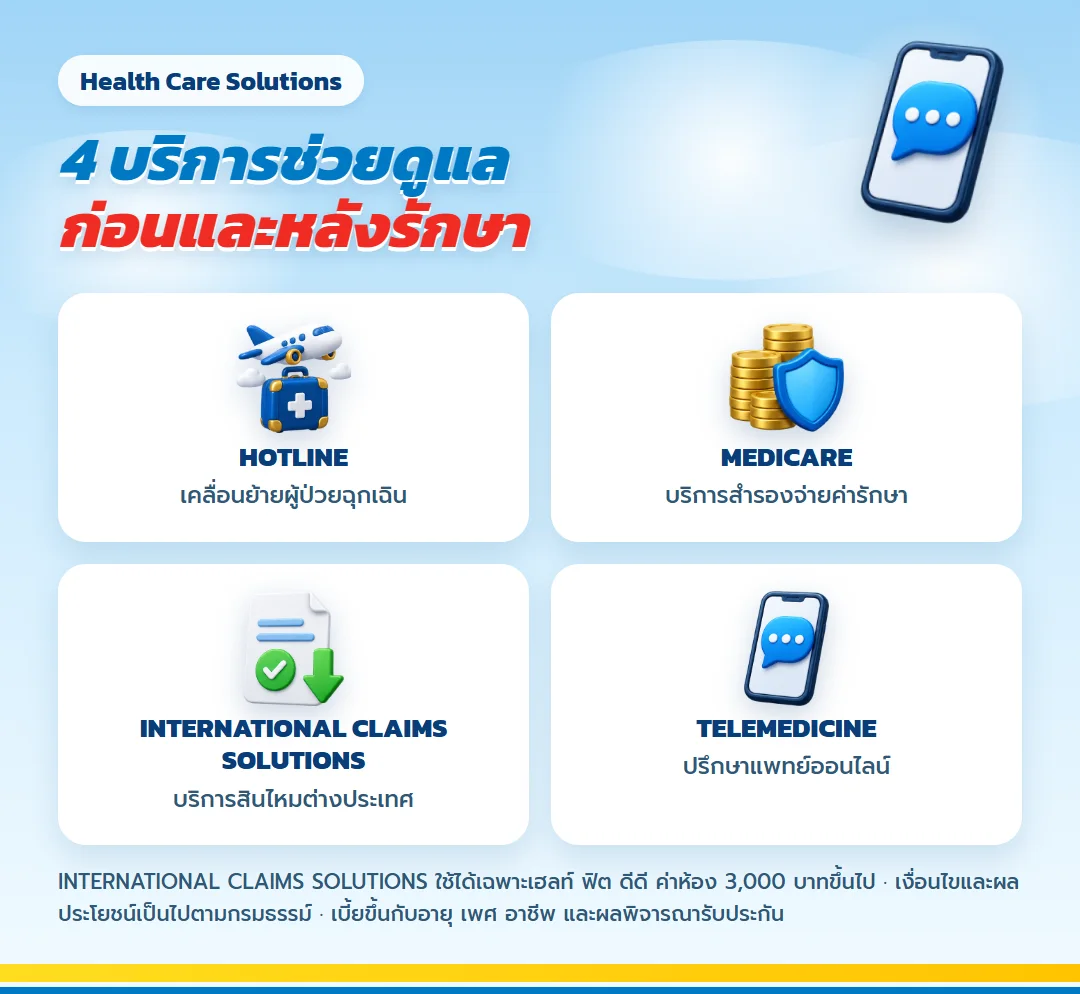
นอกจากวงเงินรักษา ชุดบริการช่วยลดงานที่พ่อแม่ต้องจัดการในวันที่ลูกป่วย มีไทยประกันชีวิต HOTLINE สำหรับบริการเคลื่อนย้ายผู้ป่วยฉุกเฉินทางการแพทย์ ไทยประกันชีวิต MEDICARE สำหรับบริการสำรองจ่ายค่ารักษาพยาบาล INTERNATIONAL CLAIMS SOLUTIONS สำหรับบริการสินไหมในต่างประเทศ และไทยประกันชีวิต TELEMEDICINE สำหรับปรึกษาแพทย์ออนไลน์ครับ
เงื่อนไขที่ควรรู้คือ INTERNATIONAL CLAIMS SOLUTIONS ใช้ได้กับเฮลท์ ฟิต ดีดีค่าห้อง 3,000 บาทขึ้นไป ดังนั้นแผน 5 ล้านและ 15 ล้านเข้าเกณฑ์ ส่วนแผน 1 ล้านค่าห้อง 2,000 บาทไม่เข้าเกณฑ์นี้ สำหรับการใช้ Fax Claim กรณีเจ็บป่วย ต้องพ้น 60 วันก่อน จึงไม่ควรเข้าใจว่าทำประกันวันนี้แล้วจะไม่ต้องสำรองจ่ายสำหรับการเจ็บป่วยทันทีครับ
ระยะรอคอยของประกันสุขภาพเด็กแรกเกิด
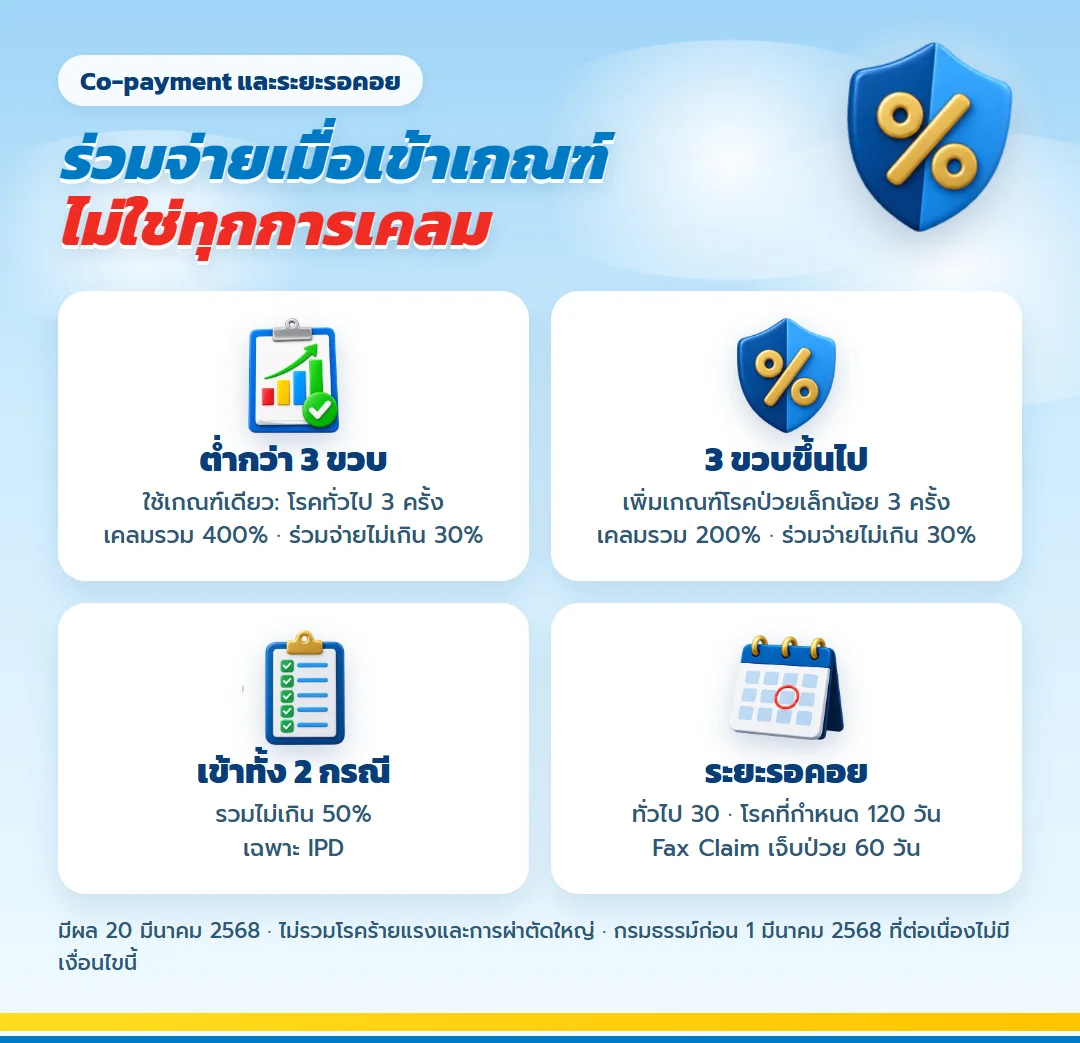
ระยะรอคอยนับจากวันที่บริษัทอนุมัติให้ความคุ้มครองมีผล อุบัติเหตุคุ้มครองทันที การเจ็บป่วยทั่วไปต้องพ้น 30 วัน ส่วน Fax Claim กรณีเจ็บป่วยใช้ได้เมื่อพ้น 60 วัน ช่วงก่อนครบกำหนด หากเป็นการเจ็บป่วยที่อยู่ในความคุ้มครองและพ้นระยะรอคอย 30 วันแล้ว อาจต้องสำรองจ่ายและยื่นเบิกตามขั้นตอนครับ
โรคที่กำหนดเป็นพิเศษมีระยะรอคอย 120 วัน ได้แก่ เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร ไส้เลื่อนทุกชนิด ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ นิ่วทุกชนิด เส้นเลือดขอดที่ขา และเยื่อบุโพรงมดลูกเจริญผิดที่ครับ การเริ่มทำก่อนมีอาการจึงสำคัญ แต่การสมัครเร็วไม่ได้ลบระยะรอคอยและไม่ได้ทำให้โรคหรืออาการที่มีมาก่อนกลายเป็นความคุ้มครองโดยอัตโนมัติ
Co-payment สำหรับเด็กเล็ก ต้องเข้าใจอะไรบ้าง
Co-payment เป็นเงื่อนไขค่าใช้จ่ายร่วมที่พิจารณาในปีต่ออายุ ไม่ใช่การหักร่วมจ่ายทุกครั้งตั้งแต่เริ่มสัญญา และไม่ได้เกิดจากการที่ลูกเคลมเพียงครั้งเดียว เกณฑ์ต้องเข้าองค์ประกอบที่กำหนดครบ หากขาดข้อใดข้อหนึ่งจะไม่ต้องร่วมจ่ายตามเกณฑ์นี้ครับ
กรณีแรกเป็นการเคลมผู้ป่วยในจากโรคป่วยเล็กน้อยทั่วไปโดยไม่มีข้อบ่งชี้ทางการแพทย์ให้เป็น IPD ตั้งแต่ 3 ครั้ง และมีอัตราเคลมรวมตั้งแต่ 200% จึงอาจมีส่วนร่วมจ่ายไม่เกิน 30% ในปีถัดไป กรณีนี้ใช้กับเด็กที่อายุ 3 ปีขึ้นไปเท่านั้น เพราะรายชื่อโรคป่วยเล็กน้อย (Simple Diseases) กำหนดไว้ 2 ช่วงอายุ ช่วงอายุ 3–5 ปีมี 6 โรค ได้แก่ ติดเชื้อทางเดินหายใจส่วนบน ไข้หวัดใหญ่ ท้องเสีย ไข้ไม่ระบุสาเหตุ ภูมิแพ้ และโรคกระเพาะอาหารอักเสบ ส่วนอายุ 6 ปีขึ้นไปมี 9 โรค โดยเพิ่มเวียนศีรษะ ปวดหัว กล้ามเนื้ออักเสบ และนับกรดไหลย้อนรวมกับโรคกระเพาะอาหารอักเสบ ทุกโรคต้องไม่ปรากฏภาวะแทรกซ้อน ไม่เป็นสาเหตุให้อาการรุนแรง และไม่ทำให้เกิดโรคอื่นตามมาครับ
ลูกอายุต่ำกว่า 3 ปี ไม่มีรายชื่อ Simple Diseases จึงไม่ใช้เกณฑ์ 200% เกณฑ์ที่เกี่ยวข้องมีเพียงกรณีที่สอง คือเคลมผู้ป่วยในจากโรคทั่วไปตั้งแต่ 3 ครั้ง และอัตราเคลมรวมตั้งแต่ 400% ช่วงแรกเกิดถึงก่อน 3 ขวบซึ่งเป็นช่วงที่ลูกเข้าโรงพยาบาลบ่อย จึงมีเกณฑ์เดียวที่ต้องดูครับ
กรณีที่สองเป็นการเคลมผู้ป่วยในจากโรคทั่วไป ไม่รวมโรคร้ายแรงและการผ่าตัดใหญ่ ตั้งแต่ 3 ครั้ง และมีอัตราเคลมรวมตั้งแต่ 400% จึงอาจร่วมจ่ายไม่เกิน 30% ในปีถัดไป หากเข้าองค์ประกอบครบทั้งสองกรณี สัดส่วนรวมไม่เกิน 50% หัวใจของเรื่องนี้คือพ่อแม่ควรใช้สิทธิ์ตามความจำเป็นทางการแพทย์ และถามแพทย์ให้ชัดว่าเหตุใดลูกจึงต้องรับเป็นผู้ป่วยในครับ
เสียงจากครอบครัวที่ให้เปิ้ลช่วยวางแผน
ประสบการณ์ของแต่ละครอบครัวต่างกัน รีวิวจึงควรใช้เพื่อดูรูปแบบการดูแลและการอธิบายงาน ไม่ควรใช้แทนเงื่อนไขในกรมธรรม์หรือผลพิจารณารับประกันของลูกครับ
“คุณเปิ้ลดูแลดีมากๆค่ะ เด็กๆป่วยเคลมกี่ครั้งไม่เคยมีปัญหาเลยค่ะ ใส่ใจสอบถามติดตามทุกระยะเวลาที่แอดมิท โทรหาช่วงเวลาไหนก็พร้อมรับสายให้คำปรึกษาตลอดเวลาเลยคร้า ตัวแทนประกันนัมเบอร์วันของบ้านนี้เลยค่ะ แ”
— Gam jida · รีวิวจริงบนเว็บนี้
“วางแผนสุขภาพขอลูกตั้งแต่เกิด กับคุณเปิ้ล เจ็บป่วยไม่เคยต้องกังวล ส่วนต่างอะไรเลย คุณเปิ้ลตามเรื่องให้หมดค่ะ สบายใจมากๆ คุณเปิ้ลดูแลดีมากๆค่ะ”
— น้องอัญญา · รีวิวจริงบนเว็บนี้
“ทำประกันสุขภาพให้ลูกเข้าปีที่ 3 แล้วคะ เริ่มวางแผนประกันสุขภาพลูกตั้งแต่แรกเกิด เจอเพจประกันฯคุณเปิ้ลจากเฟซบุ๊ก ประทับใจตั้งแต่แรกที่ได้คุยกัน คือสัมผัสได้ถึงความจริงใจของคุณเปิ้ล ดีใจที่วันนั้นตัดสินใจไม่ผิด…”
— น้องต้นปุญญ์ · รีวิวจริงบนเว็บนี้
“ประทับใจเปิ้ลและคุณแม่มากค่ะ ที่ช่วยดูแลเรื่องการวางแผนประกันสุขภาพ เวลาเจ็บป่วยช่วงตี1 เปิ้ลก็ขับรถมาหาที่โรงพยาบาลทันที ประทับใจสุดๆค่ะ”
— PUNCH · รีวิวจริงบนเว็บนี้
คำถามที่พ่อแม่ถามบ่อยเกี่ยวกับสมายคิดส์
สมายคิดส์เริ่มรับลูกอายุกี่วัน
รับตั้งแต่อายุ 15 วัน และชุดสมายคิดส์ออกแบบสำหรับช่วงแรกเกิดถึง 5 ขวบ การรับประกันจริงขึ้นกับข้อมูลสุขภาพและผลพิจารณาของบริษัทครับ
ลูกกำลังป่วยอยู่ สมัครได้ไหม
ยื่นสมัครได้ตามขั้นตอน แต่ต้องตอบคำถามสุขภาพตามจริงและแจ้งอาการ การตรวจ หรือการรักษาที่เกี่ยวข้อง บริษัทจะเป็นผู้พิจารณารับประกัน เงื่อนไข หรือข้อยกเว้น จึงไม่ควรรอให้ลูกป่วยแล้วค่อยหวังว่าค่ารักษาครั้งนั้นจะได้รับความคุ้มครองครับ
ระยะรอคอยเริ่มนับเมื่อไร
เริ่มนับจากวันที่บริษัทอนุมัติให้ความคุ้มครองมีผล อุบัติเหตุคุ้มครองทันที เจ็บป่วยทั่วไป 30 วัน Fax Claim กรณีเจ็บป่วย 60 วัน และโรคที่กำหนดเป็นพิเศษ 120 วันครับ
เหมาจ่ายรวม OPD ทุกครั้งหรือไม่
ไม่รวมแบบนั้นครับ ผู้ป่วยในเป็นการเหมาจ่ายตามจริงภายในวงเงินและเงื่อนไข ส่วนผู้ป่วยนอกเป็นไปตามมาตรฐานที่กำหนด ต้องอ่านรายการผลประโยชน์ของแผนก่อนใช้สิทธิ์
แผน 5 ล้านเหมาะกับทุกครอบครัวหรือไม่
เป็นแผนแนะนำสำหรับการเปรียบเทียบ เพราะมีค่าห้อง 3,000 บาทและวงเงิน 5 ล้านบาทต่อปี แต่ความเหมาะสมต้องดูโรงพยาบาลที่ใช้ งบต่ออายุ และสวัสดิการเดิมของลูกครับ
Co-payment เริ่มร่วมจ่ายทันทีที่เคลมหรือไม่
ไม่ใช่ครับ เป็นการพิจารณาในปีต่ออายุเมื่อเข้าองค์ประกอบครบตามกรณีที่กำหนด การเคลมครั้งเดียวไม่ทำให้เกิด Co-payment ตามเกณฑ์นี้
ลูกป่วยเล็กน้อยบ่อยจะถูก Co-payment เลยหรือไม่
ขึ้นกับอายุลูกครับ อายุต่ำกว่า 3 ปีไม่มีรายชื่อโรคป่วยเล็กน้อย จึงใช้เฉพาะเกณฑ์โรคทั่วไป 3 ครั้งและอัตราเคลมรวมตั้งแต่ 400% ส่วนอายุ 3 ปีขึ้นไป ถ้าเป็นโรคในรายชื่อ ต้องเคลมผู้ป่วยในโดยไม่มีข้อบ่งชี้ทางการแพทย์ให้เป็น IPD ตั้งแต่ 3 ครั้ง และอัตราเคลมรวมตั้งแต่ 200% พร้อมเข้าองค์ประกอบครบ
ถ้าเข้าเกณฑ์ Co-payment ทั้งสองกรณีต้องร่วมจ่ายเท่าไร
กรณีละไม่เกิน 30% และเมื่อเข้าองค์ประกอบครบทั้งสองกรณี สัดส่วนรวมไม่เกิน 50% ในปีถัดไป หากไม่ครบองค์ประกอบแม้ข้อใดข้อหนึ่งจะไม่ต้องร่วมจ่ายตามเกณฑ์นั้นครับ
สมายคิดส์ต่ออายุได้ถึงอายุเท่าไร
ชุดสมายคิดส์ใช้สำหรับการเริ่มวางแผนในวัยแรกเกิดถึง 5 ขวบ และตารางเบี้ยแสดงการต่อเนื่องเมื่อเด็กโตขึ้น ส่วนสัญญาหลักคุ้มธนกิจ 99/99 คุ้มครองถึงอายุ 99 ปี สำหรับอายุสิ้นสุดและเงื่อนไขต่ออายุของสัญญาสุขภาพ ให้ตรวจเอกสารเสนอขายและกรมธรรม์ฉบับที่ออกให้ลูกโดยตรงครับ
ทำประกันสุขภาพเด็กแรกเกิดออนไลน์ สมายคิดส์
ถ้าพ่อแม่อยากเริ่ม เปิ้ลจะช่วยทำตารางจากวันเกิด เพศ และแผนที่สนใจ เพื่อให้เห็นเบี้ยจริงพร้อมเทียบวงเงิน 1 ล้าน 5 ล้าน และ 15 ล้านบาท ก่อนยื่นใบคำขอเราจะทบทวนระยะรอคอย โรงพยาบาลที่ตั้งใจใช้ งบต่อปี และสิทธิ์ที่ครอบครัวมีอยู่แล้วครับ
ขั้นตอนสำคัญที่สุดคือการตอบคำถามสุขภาพของลูกตามจริง ไม่ปกปิดอาการ ประวัติการตรวจ หรือการรักษา เมื่อเอกสารผ่านขั้นตอนของบริษัทแล้ว การชำระเบี้ยให้ชำระผ่าน QR Code ของบริษัทเท่านั้น เปิ้ลไม่ให้โอนเข้าบัญชีส่วนตัวครับ
พร้อมเมื่อไร ทำประกันออนไลน์ สมายคิดส์ ได้จากมือถือ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้นครับ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
เฮลท์ ฟิต ดีดี ไทยประกันชีวิต ประกันสุขภาพเหมาจ่าย เบี้ยตามช่วงวัย
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดเฮลท์ ฟิต ดีดี ไทยประกันชีวิต ประกันสุขภาพเหมาจ่าย เบี้ยตามช่วงวัย
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้