เฮลท์ ฟิต ชีลด์ ไทยประกันชีวิต ประกันสุขภาพวงเงินต่อครั้ง เบี้ยเบา
เฮลท์ ฟิต ชีลด์ ประกันสุขภาพวงเงินต่อครั้งแอดมิท เลือก 4 แผน อ่านวงเงินรวมหมวด ข้อยกเว้น Deductible ระยะรอคอย และ Co-payment ก่อนสมัคร
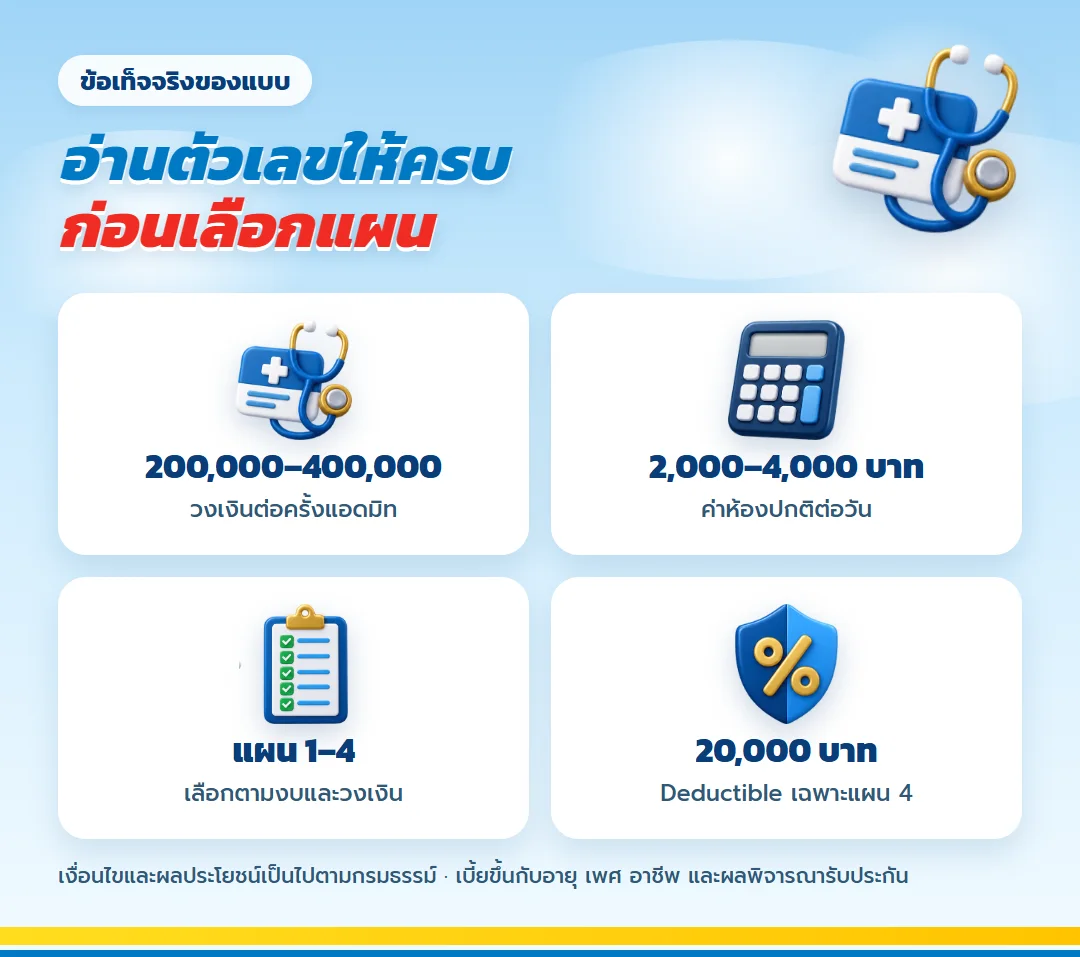
เฮลท์ ฟิต ชีลด์ ของไทยประกันชีวิต วางกรอบค่ารักษาใหม่ทุกครั้งแอดมิท มีทางเลือก 4 ระดับตั้งแต่ 200,000 ถึง 400,000 บาท จุดตั้งต้นของเปิ้ลคือหาคำตอบว่าเรารับส่วนต่างหน้าเคาน์เตอร์ได้เท่าไรครับ แล้วจึงจับคู่ค่าห้อง เพดานรวมรายหมวด ช่องที่เว้นความคุ้มครอง และเบี้ยประกันสุขภาพระยะยาว แบบนี้ตอบโจทย์คนอยากกันความเสี่ยงตอนนอนโรงพยาบาลโดยยังคุมรายจ่ายประจำปี แต่คำว่า “ต่อครั้ง” ต้องถูกอ่านก่อนคำว่า “วงเงิน”
เฮลท์ ฟิต ชีลด์ คิดวงเงินอย่างไร และเหมาะกับใคร
ให้นึกถึงกระเป๋าค่ารักษาที่เปิดเมื่อมีเหตุเข้าโรงพยาบาลหนึ่งรอบ ตามคำนิยามในสัญญา รอบใหม่จึงมีกระเป๋าใหม่ ต่างจากแบบที่รวมการใช้ตลอดปี คนซึ่งเน้น IPD และอยากรู้ขอบบนต่อเหตุชัด ๆ จะอ่านโครงนี้ง่าย โดยต้องยอมรับว่าข้างในยังมีกระเป๋าย่อยและบางรายการถูกเว้นไว้
ผู้มีสิทธิจากนายจ้างอยู่แล้วอาจใช้สิทธินั้นรับส่วนหน้า แล้วให้สัญญาส่วนตัวช่วยชั้นถัดไป คนที่ตั้งงบเบี้ยต่ำกว่าแบบวงเงินรายปีสูงก็ใช้ชีลด์เป็นตัวเลือกเปรียบเทียบได้ เงื่อนไขที่ห้ามมองข้ามคือ หมวด 7–13 ไม่คุ้มครอง ช่องว่างจึงรวม OPD การล้างไต รังสีรักษา เคมีบำบัด รถพยาบาลฉุกเฉิน และผ่าตัดเล็ก
กระเป๋าใหญ่ 200,000–400,000 บาทไม่ได้หมายความว่าหยิบใช้กับทุกรายการได้เต็มจำนวน แผน 1–2 รวบค่าตรวจ ค่าบำบัด ค่ายา และเวชภัณฑ์ไว้ใต้เพดานหมวด 2 อีกก้อนหนึ่ง หมวด 6 ก็แบ่งก้อนเฉพาะของตัวเอง เมื่อรายการแรกใช้ไป รายการถัดไปจึงเหลือน้อยลง แผน 3–4 เปลี่ยนหลายช่องหลักเป็นจ่ายตามจริงภายใต้ยอดต่อครั้ง แต่ไม่ได้เติมหมวด 7–13 กลับเข้ามา
ตารางเทียบ 4 แผน: อ่านจากวงเงินหลักลงมาถึงข้อจำกัด
| เฮลท์ ฟิต ชีลด์ เลือกตามวงเงินต่อครั้ง | แผน 1 วงเงิน 200,000/ครั้ง | แผน 2 วงเงิน 300,000/ครั้ง | ★ แผนแนะนำ แผน 3 วงเงิน 400,000/ครั้ง | แผน 4 วงเงิน 400,000/ครั้ง |
| ภาพรวมแผน | ||||
| ส่วนแรกที่จ่ายเอง (Deductible) | ไม่มี | ไม่มี | ไม่มี | 20,000 |
| รหัสแผนในใบเสนอ | แผน 1 | แผน 2 | แผน 3 | แผน 4 |
| 1. ผลประโยชน์กรณีเป็นผู้ป่วยใน | ||||
| 1.1 ห้องผู้ป่วยปกติ ต่อวัน ห้องปกติ+ICU รวมสูงสุด 150 วัน/ครั้ง | 2,000 | 3,000 | 4,000 | 4,000 |
| 1.2 ห้องผู้ป่วยวิกฤติ (ICU) สูงสุด 15 วัน/ครั้ง | 4,000 | 6,000 | 8,000 | 8,000 |
| 2.1 ค่าบริการทางการแพทย์เพื่อการตรวจวินิจฉัย แผน 1–2 เป็นวงเงินรวมหมวด 2 ต่อครั้ง | 20,000 | 30,000 | จ่ายตามจริง | จ่ายตามจริง |
| 2.2 ค่าบำบัดรักษา ค่าโลหิต และค่าบริการทางการพยาบาล | รวมในวงเงินหมวด 2 | รวมในวงเงินหมวด 2 | จ่ายตามจริง | จ่ายตามจริง |
| 2.3 ค่ายา ค่าสารอาหารทางหลอดเลือด และค่าเวชภัณฑ์ | รวมในวงเงินหมวด 2 | รวมในวงเงินหมวด 2 | จ่ายตามจริง | จ่ายตามจริง |
| 2.4 ค่ายาและเวชภัณฑ์สิ้นเปลืองสำหรับกลับบ้าน สูงสุด 7 วัน/ครั้ง | 5,000 | 5,000 | 5,000 | 5,000 |
| 3 ค่าแพทย์ตรวจรักษาระหว่างเป็นผู้ป่วยใน | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.1 ค่าห้องผ่าตัด และค่าห้องทำหัตถการ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.2 ค่ายา เวชภัณฑ์ และอุปกรณ์การผ่าตัด/หัตถการ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.3 ค่าแพทย์ทำศัลยกรรมและหัตถการ รวมแพทย์ผู้ช่วย | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.4 ค่าวิสัญญีแพทย์ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 4.5 ค่ารักษาโดยการผ่าตัดเปลี่ยนอวัยวะ | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 5 การผ่าตัดหรือหัตถการแบบกลับบ้านได้วันเดียว | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง | จ่ายตามจริง |
| 2. ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | ||||
| 6.1 ค่าตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงภายใน 30 วันก่อนและหลังการเข้าพักรักษาตัว วงเงินรวมหมวด 6 ต่อครั้ง | 4,000 | 6,000 | 8,000 | 8,000 |
| 6.2 ค่ารักษาผู้ป่วยนอกต่อเนื่องภายใน 30 วันหลังออกจากโรงพยาบาล | รวมในวงเงินหมวด 6 | รวมในวงเงินหมวด 6 | รวมในวงเงินหมวด 6 | รวมในวงเงินหมวด 6 |
| 7 ค่ารักษาจากอุบัติเหตุแบบไม่นอนโรงพยาบาล | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| 8 ค่าฟื้นฟูตามเงื่อนไขต่อรอบปีกรมธรรม์ | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| 9 ค่าฟอกไตสำหรับโรคไตวายเรื้อรัง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| 10 ค่ารังสีรักษามะเร็ง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| 11 ค่าเคมีบำบัดรักษามะเร็ง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| 12 ค่ารถพยาบาลกรณีฉุกเฉิน | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| 13 การผ่าตัดเล็กที่ไม่ต้องนอนโรงพยาบาล | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง | ไม่คุ้มครอง |
| ความคุ้มครองเพิ่มเติมที่รวมอยู่ในเบี้ยชุดนี้ | ||||
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยรายวันเมื่อนอนโรงพยาบาล (รวม Day Case) สูงสุด 1,250 วัน/ครั้ง | 1,000 บาท/วัน | 1,000 บาท/วัน | 1,000 บาท/วัน | 1,000 บาท/วัน |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยรายวันห้อง ICU สูงสุด 365 วัน/ครั้ง | 4,000 บาท/วัน | 4,000 บาท/วัน | 4,000 บาท/วัน | 4,000 บาท/วัน |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยเมื่อมียากลับบ้านหลังออกจากโรงพยาบาล | 1,000 บาท/ครั้ง | 1,000 บาท/ครั้ง | 1,000 บาท/ครั้ง | 1,000 บาท/ครั้ง |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยเมื่อนอนโรงพยาบาลและผ่าตัด จ่าย 1 ครั้งต่อการนอนโรงพยาบาล | 15,000 บาท/ครั้ง | 15,000 บาท/ครั้ง | 15,000 บาท/ครั้ง | 15,000 บาท/ครั้ง |
| เฮลท์ ฟิต เฮชบี โปร · ค่าชดเชยโรคร้ายแรง 10 โรค สูงสุด 3 โรคตลอดสัญญา · ไม่คุ้มครองใน 90 วันแรก | 30,000 บาท/โรค | 30,000 บาท/โรค | 30,000 บาท/โรค | 30,000 บาท/โรค |
| เฮลท์ ฟิต เฮชบี โปร · ทุพพลภาพถาวรสิ้นเชิง | 200,000 บาท | 200,000 บาท | 200,000 บาท | 200,000 บาท |
| เฮลท์ ฟิต เฮชบี โปร · เสียชีวิตจากโรคร้ายแรง ไม่คุ้มครองใน 90 วันแรก | 200,000 บาท | 200,000 บาท | 200,000 บาท | 200,000 บาท |
| เฮลท์ ฟิต เฮชบี โปร · เสียชีวิตจากกรณีอื่น ทุพพลภาพ/เสียชีวิต จ่ายกรณีใดกรณีหนึ่ง | 10,000 บาท | 10,000 บาท | 10,000 บาท | 10,000 บาท |
| คุ้มครองชีวิต (สัญญาหลัก คุ้มธนกิจ 99/99) คุ้มครองถึงอายุ 99 ปี | 200,000 | 200,000 | 200,000 | 200,000 |
| เบี้ยรวมทั้งชุดต่อปี ตามช่วงวัย (อาชีพชั้น 1-2 · ชำระรายปี) | ||||
| วัยเรียน · หญิง 21 ปี | 14,126 | 18,476 | 22,506 | 15,746 |
| วัยเรียน · ชาย 21 ปี | 12,502 | 16,022 | 20,372 | 14,492 |
| วัยทำงาน · หญิง 31 ปี | 15,872 | 21,062 | 25,082 | 19,522 |
| วัยทำงาน · ชาย 31 ปี | 14,128 | 18,528 | 23,068 | 18,178 |
| วัยก่อนเกษียณ · หญิง 51 ปี | 25,666 | 32,936 | 38,826 | 33,256 |
| วัยก่อนเกษียณ · ชาย 51 ปี | 24,990 | 31,020 | 38,600 | 33,320 |
| วัยเกษียณ 61+ · หญิง 61 ปี | 36,132 | 46,032 | 55,172 | 47,302 |
| วัยเกษียณ 61+ · ชาย 61 ปี | 36,366 | 45,386 | 56,376 | 48,896 |
เบี้ยรวมทั้งชุด = สัญญาหลัก คุ้มธนกิจ 99/99 ทุน 200,000 + เฮลท์ ฟิต เฮชบี โปร 1,000 บาท/วัน + เฮลท์ ฟิต ชีลด์ ตามแผน · เป็นกรณีตัวอย่างตามเพศและอายุที่ระบุ · เบี้ยประกันสุขภาพอาจปรับตามประสบการณ์เคลมทั้งพอร์ตตามเงื่อนไขการปรับเบี้ย · โปรดอ่านเอกสารเสนอขายก่อนตัดสินใจ
เริ่มอ่านแถววงเงินต่อครั้ง ตามด้วยค่าห้องโรงพยาบาลและ ICU แล้วไล่ดูหมวด 2 กับหมวด 6 ว่าเป็นวงเงินรวมเท่าไร หลังจากนั้นให้มองช่วงหมวด 7–13 ซึ่งระบุว่าไม่คุ้มครองเหมือนกันทุกแผน ลำดับนี้ช่วยกันความเข้าใจผิดจากการเห็นคำว่า “จ่ายตามจริง” ในบางช่องแล้วคิดว่าครบทุกหมวด
แผน 3 เป็นแผนแนะนำ เพราะให้วงเงิน 400,000 บาทต่อครั้ง ค่าห้อง 4,000 บาทต่อวัน ICU 8,000 บาทต่อวัน และรายการหลักในหมวด 2 เป็นจ่ายตามจริง โดยไม่มี Deductible 20,000 บาทแบบแผน 4 แผน 3 จึงเป็นจุดเปรียบเทียบที่ดีระหว่างวงเงินกับภาระจ่ายเอง แต่คำว่าแนะนำไม่ได้แปลว่าเหมาะกับทุกคน ควรเทียบค่าห้องจริงของโรงพยาบาลที่ตั้งใจใช้และเบี้ยตามอายุ เพศ อาชีพก่อน
แผน 1 และแผน 2 เหมาะกับคนที่รับเพดานค่าห้องและวงเงินรวมหมวดย่อยได้เพื่อให้เบี้ยอยู่ในงบ ส่วนแผน 4 ให้ความคุ้มครองตามตารางใกล้กับแผน 3 แต่ผู้เอาประกันรับผิดชอบ 20,000 บาทแรกต่อครั้งแอดมิท จึงเหมาะเมื่อมีสวัสดิการหรือเงินสำรองรองรับส่วนแรกอยู่แล้ว
เงินชดเชยที่รวมในชุด ไม่ใช่ก้อนเดียวกับค่ารักษา
ในยอดเบี้ยตัวอย่างมีเฮลท์ ฟิต เฮชบี โปรติดมาด้วย หากต้องพักรักษา ผลประโยชน์รายวันอยู่ที่ 1,000 บาทและนับได้สูงสุด 1,250 วัน ถ้านอนโรงพยาบาลแล้วมีการผ่าตัดให้อีก 15,000 บาทต่อการนอนโรงพยาบาลครั้งนั้น การอยู่ ICU ให้วันละ 4,000 บาทแต่ไม่เกิน 365 วัน โรคร้ายแรงที่กำหนด 10 โรคให้ครั้งละ 30,000 บาท และรับได้สูงสุด 3 โรคตลอดสัญญา ฐานของชุดคือคุ้มธนกิจ 99/99 ทุนชีวิต 100,000 บาทซึ่งดูแลถึงอายุ 99 ปี
นึกภาพบิลค่ารักษาอยู่ในแฟ้มหนึ่ง ส่วนเงินชดเชยอยู่ในซองอีกใบ แฟ้มใช้กติกาวงเงินและหมวดของชีลด์ ซองจ่ายเป็นจำนวนซึ่งระบุไว้เมื่อเหตุเข้าเงื่อนไข เจ้าของเงินจึงนำซองไปชดเชยค่าเดินทาง รายรับที่สะดุด หรือภาระคนเฝ้าได้ แต่ห้ามเอายอดในซองไปประกาศว่าเพดานค่ารักษาสูงขึ้น
เพิ่มชดเชยหรือ OPD แล้วเบี้ยเพิ่มเท่าไร
| ความคุ้มครองเสริม เบี้ยที่เพิ่มต่อปี | วัยเรียน อายุ 21 ปี | วัยทำงาน อายุ 31 ปี | วัยก่อนเกษียณ อายุ 51 ปี | วัยเกษียณ 61+ อายุ 61 ปี |
| เพิ่มค่าชดเชยรายวัน เฮลท์ ฟิต เฮชบี โปร จาก 1,000 เป็น 2,000 บาท/วัน | ญ. +2,900 ช. +2,350 | ญ. +3,100 ช. +2,600 | ญ. +4,200 ช. +4,050 | ญ. +5,250 ช. +6,200 |
| พ่วง OPD วงเงิน 5,000 บาทต่อปี | ญ. +2,440 ช. +2,230 | ญ. +3,390 ช. +3,370 | ญ. +4,340 ช. +4,290 | ญ. +4,427 ช. +4,418 |
| พ่วง OPD วงเงิน 10,000 บาทต่อปี | ญ. +3,390 ช. +3,105 | ญ. +4,840 ช. +4,670 | ญ. +7,115 ช. +6,990 | ญ. +8,061 ช. +7,885 |
| พ่วง OPD วงเงิน 15,000 บาทต่อปี | ญ. +4,340 ช. +3,980 | ญ. +6,290 ช. +5,970 | ญ. +9,890 ช. +9,690 | ญ. +12,210 ช. +11,950 |
OPD = สัญญาเพิ่มเติมผู้ป่วยนอก วงเงินเหมาจ่ายต่อรอบปีกรมธรรม์ ไม่เกิน 30 ครั้ง · รับตั้งแต่อายุ 6 ปี · เฮลท์ ฟิต เฮชบี โปร รับถึงอายุ 79 ปี · เบี้ยเป็นอาชีพชั้น 1-2 ชำระรายปี · การพ่วงได้จริงขึ้นกับการพิจารณารับประกัน
ตารางเพิ่มแสดงเบี้ยต่อปีของตัวอย่างแต่ละช่วงอายุ แยกการเพิ่มค่าชดเชยรายวันและการพ่วง OPD การเพิ่ม OPD ไม่ได้เปลี่ยนข้อจำกัดหมวด 7–13 ของตัวชีลด์ แต่เป็นการเพิ่มสัญญาที่มีขอบเขตของตัวเอง ก่อนเลือกควรคำนวณจากจำนวนครั้งที่ใช้บริการจริง โรงพยาบาลเป้าหมาย และเบี้ยที่ต้องจ่ายต่อเนื่อง ไม่ใช่ดูเพียงว่ามีคำว่า OPD ในชุด
แผน 4 ลดเบี้ยด้วย Deductible 20,000 บาทอย่างไร
เฮลท์ ฟิต ชีลด์ แผน 4 กำหนด Deductible 20,000 บาทต่อครั้งแอดมิท ผู้เอาประกันต้องรับผิดชอบค่าใช้จ่ายส่วนแรกตามจำนวนนี้ก่อน แล้วความคุ้มครองจึงเริ่มทำงานตามเงื่อนไข เหตุผลที่เบี้ยของแผน 4 ต่ำกว่าแผน 3 ในตัวอย่างหลายช่วงอายุเกิดจากการแบ่งภาระส่วนแรกให้ผู้เอาประกัน ไม่ใช่เพราะแผน 4 มีวงเงินหลักน้อยกว่า
ลองประเมินให้ตรงชีวิตจริง: ถ้ามีสวัสดิการบริษัท 20,000 บาทต่อครั้งหรือมีเงินสำรองพร้อมจ่าย ส่วนแรกอาจช่วยจัดเบี้ยให้เบาลงได้ แต่ถ้าการหาเงินก้อนนี้ทุกครั้งเป็นภาระ แผน 3 ที่ไม่มี Deductible จะวางแผนกระแสเงินสดง่ายกว่า Deductible เป็นเงื่อนไขประจำแผน ส่วน Co-payment เป็นเงื่อนไขที่อาจเกิดในปีถัดไปเมื่อประวัติเคลมเข้าเกณฑ์ ทั้งสองเรื่องจึงไม่ใช่คำเดียวกัน
ลองจำลองบิลหนึ่งครั้งก่อนเลือก
สมมติว่าต้องนอนโรงพยาบาล ให้แยกกระดาษเป็นสี่ช่อง: ค่าห้อง ค่าใช้จ่ายหมวด 2 ค่าใช้จ่ายหมวด 6 และรายการนอกหมวดที่ชีลด์ไม่รับ ช่องค่าห้องตรวจว่าราคาห้องเป้าหมายเกิน 2,000, 3,000 หรือ 4,000 บาทหรือไม่ ช่องหมวด 2 ของแผน 1–2 ต้องรวมค่าตรวจ ค่าบำบัด ค่ายา และเวชภัณฑ์เข้าด้วยกัน ส่วนหมวด 6 รวมการตรวจและการรักษาก่อนหรือหลังแอดมิทตามขอบเขต หากยอดใดเกินเพดานย่อย ส่วนต่างยังเป็นภาระของผู้เอาประกันแม้วงเงินต่อครั้งหลักจะเหลือ
การจำลองนี้ช่วยตอบว่าควรขยับจากแผน 1 ไปแผน 2 หรือควรไปแผน 3 เลย คนที่ใช้โรงพยาบาลค่าห้องไม่สูงอาจไม่ได้ประโยชน์จากค่าห้อง 4,000 บาทเต็มจำนวน แต่ยังอาจต้องการโครงสร้างจ่ายตามจริงของหมวด 2 ในแผน 3 ขณะที่คนมีสวัสดิการรองรับส่วนแรกอาจพบว่าแผน 4 ทำให้เบี้ยรายปีลงมาอยู่ในระดับที่รักษาต่อเนื่องได้
ควรนับภาระที่ต้องถือเองสองก้อนแยกกัน ก้อนแรกคือค่าใช้จ่ายที่เกินค่าห้องหรือเพดานย่อย ก้อนที่สองคือ Deductible ของแผน 4 การมีวงเงิน 400,000 บาทต่อครั้งไม่ได้ลบสองก้อนนี้ การมองเห็นส่วนต่างก่อนสมัครทำให้เลือกแผนจากความสามารถรับความเสี่ยง ไม่ใช่จากชื่อแผนหรือป้ายแนะนำ
เช็กลิสต์สำหรับคนที่เน้นเบี้ยต่อปี
- ขอราคาห้องมาตรฐานของโรงพยาบาลที่ใช้ประจำ และเผื่อค่าห้องที่อาจปรับในอนาคต
- ดูว่าสวัสดิการนายจ้างจ่ายแบบต่อครั้ง ต่อปี หรือจ่ายเฉพาะส่วนใดของบิล
- เตรียมเงินสำรองสำหรับส่วนต่างของหมวด 2 หมวด 6 และรายการหมวด 7–13
- ถ้าสนใจแผน 4 ให้กันเงิน 20,000 บาทต่อเหตุไว้โดยไม่ดึงเงินฉุกเฉินทั้งหมด
- เทียบเบี้ยตามอายุจริงทั้งแผนที่ไม่มีส่วนแรกและแผนที่มีส่วนแรกก่อนยืนยัน
หลังได้ตัวเลขครบ ลองแบ่งงบสุขภาพเป็นสามซอง ซองแรกใช้จ่ายเบี้ยประจำปี ซองที่สองกันไว้รับส่วนต่างจากค่าห้องหรือเพดานหมวดย่อย ซองสุดท้ายเป็นเงินฉุกเฉินสำหรับรายการที่สัญญาไม่รับ วิธีแบ่งนี้ทำให้เห็นทันทีว่าแผนราคาต่ำกว่ายังเหมาะอยู่หรือไม่ เพราะเบี้ยที่ประหยัดได้อาจต้องแลกกับเงินสดซึ่งต้องพร้อมในวันรักษา หากซองส่วนต่างบางเกินไป การเพิ่มความคุ้มครองตั้งแต่แรกอาจจัดการง่ายกว่า
ก่อนลงชื่อ ให้ขีดเส้นใต้คำว่า “ต่อครั้ง” ในใบเสนอ แล้ววงรายการ “ไม่คุ้มครอง” ทุกแถว จากนั้นอ่านจำนวนเงินที่ต้องจ่ายเองของแผน 4 ออกเสียงให้คนในบ้านฟัง หากทุกคนเข้าใจตรงกันว่าเหตุใดจึงเลือกเพดานนี้ การตัดสินใจก็มีฐานที่แข็งแรงกว่าการเลือกเพราะเห็นเบี้ยต่ำสุด
คนที่มีเงินสำรองก้อนเล็กควรให้คะแนน “จ่ายเองไหว” มากกว่า “เบี้ยถูก” เพราะวันแอดมิทต้องใช้สภาพคล่องจริง
บริการ Health Care Solutions 4 บริการ
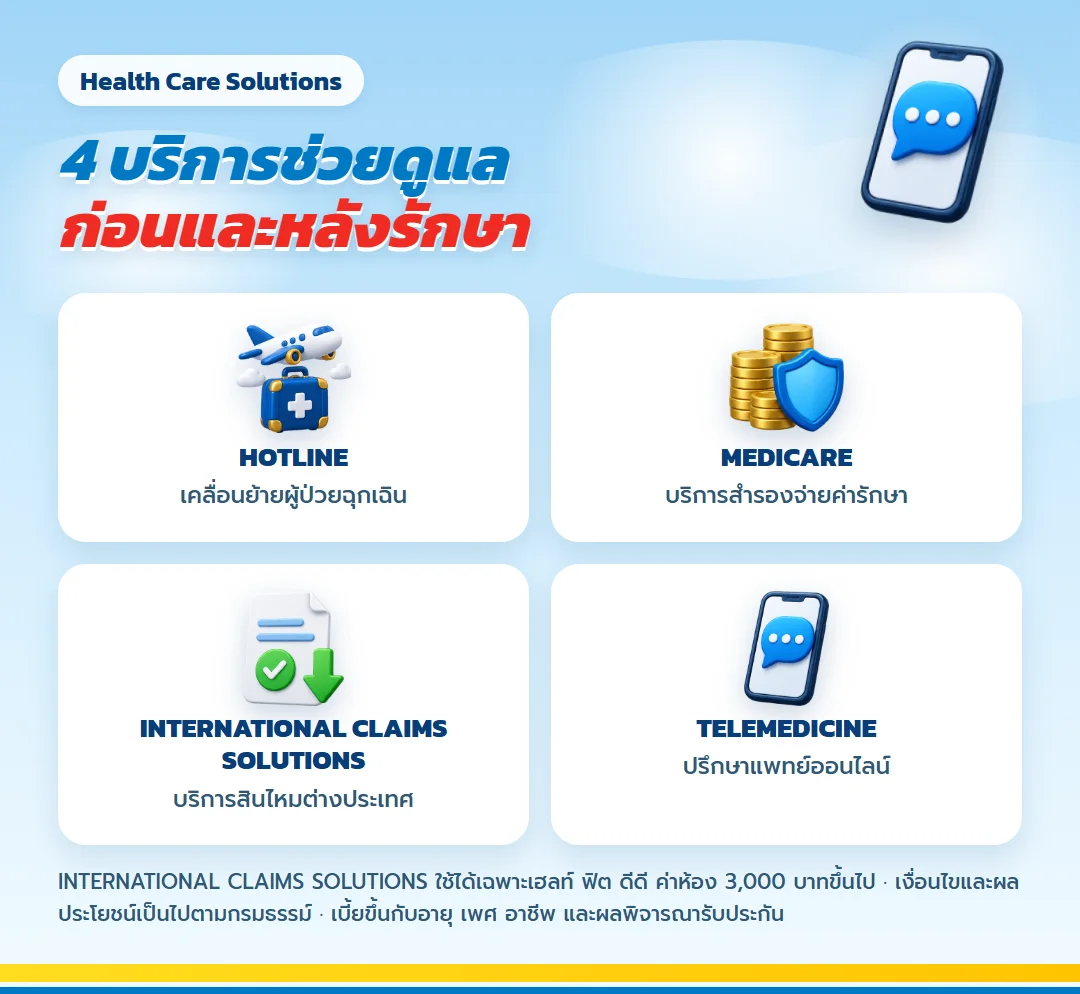
เมื่อต้องเดินทางไปโรงพยาบาลแบบเร่งด่วน ช่องทาง ไทยประกันชีวิต HOTLINE ใช้ประสานการเคลื่อนย้ายผู้ป่วยฉุกเฉินทางการแพทย์ได้ หากเข้ารักษาในเครือข่ายและเป็นไปตามหลักเกณฑ์ ไทยประกันชีวิต MEDICARE ทำหน้าที่สำรองจ่ายค่ารักษา จึงควรติดต่อเพื่อตรวจสิทธิก่อนรับบริการเมื่อสถานการณ์เอื้ออำนวย
การคุยกับแพทย์โดยไม่เดินทางใช้ ไทยประกันชีวิต TELEMEDICINE ส่วนงานสินไหมต่างประเทศในชื่อ INTERNATIONAL CLAIMS SOLUTIONS มีข้อจำกัดที่ต้องย้ำ: สิทธิผูกกับเฮลท์ ฟิต ดีดีซึ่งเลือกค่าห้องตั้งแต่ 3,000 บาทขึ้นไป การซื้อชีลด์เพียงอย่างเดียวไม่ทำให้ได้บริการนี้ รายการช่วยเหลือเหล่านี้ไม่เติมเงินเข้าเพดาน 200,000–400,000 บาท และไม่เปิดหมวด 7–13 ให้กลับมาคุ้มครอง
ระยะเวลารอคอยที่ต้องเผื่อก่อนใช้สิทธิ
วันแรกของกรมธรรม์ไม่ใช่วันที่โรคทุกกลุ่มเริ่มเบิกได้พร้อมกัน อุบัติเหตุได้รับความคุ้มครองตั้งแต่วันแรก ป่วยทั่วไปต้องผ่าน 30 วันก่อน การให้โรงพยาบาลส่ง Fax Claim แทนการสำรองจ่ายกรณีเจ็บป่วยใช้ได้หลังผ่าน 60 วัน และโรคที่กำหนดเว้นช่วง 120 วัน ซึ่งครอบคลุมเนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร ไส้เลื่อนทุกชนิด ต้อเนื้อหรือต้อกระจก การตัดทอนซิลหรืออดีนอยด์ นิ่วทุกชนิด เส้นเลือดขอดที่ขา ตลอดจนเยื่อบุโพรงมดลูกเจริญผิดที่
ปฏิทินนี้ป้องกันการคาดหวังผิดว่าซื้อวันนี้แล้วใช้กับอาการป่วยที่กำลังตรวจได้ทันที ผู้สมัครยังต้องเปิดเผยประวัติ พบแพทย์ ยา และผลตรวจตามจริง การพิจารณารับประกันอาจมีข้อกำหนดเฉพาะบุคคลแยกจากการนับวัน จึงควรอ่านเอกสารที่บริษัทอนุมัติควบคู่กับวันเริ่มสัญญา
เงินชดเชยรายวันจากเฮลท์ ฟิต เฮชบี โปร นับเวลาอีกชุดหนึ่ง เจ็บป่วยทั่วไปเริ่มจ่ายหลัง 30 วัน โรคที่กำหนดหลัง 120 วัน ส่วนเงินชดเชยและกรณีเสียชีวิตที่เกี่ยวกับโรคร้ายแรงต้องพ้น 90 วันก่อน จึงไม่ควรนำวันเริ่มใช้ค่ารักษามาปนกับวันเริ่มได้เงินชดเชยครับ
Co-payment เกิดเมื่อเข้าเงื่อนไข ไม่ใช่ทุกครั้งที่เคลม
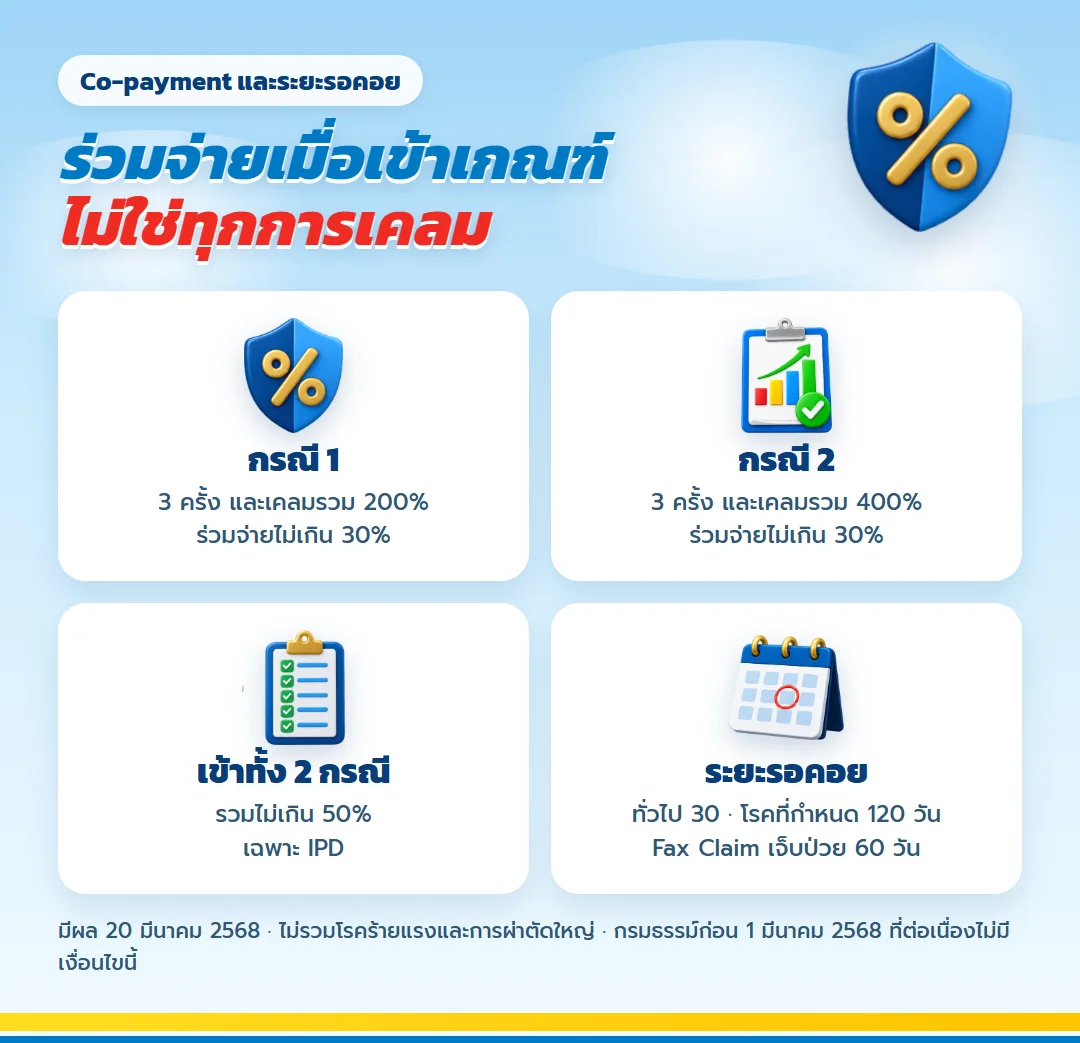
ให้อ่านกติกานี้เป็นประตูที่มีตัวล็อกสองชั้น คือ “จำนวนครั้ง” และ “อัตราเคลม” ต้องเปิดครบจึงเกิดภาระในปีถัดไป ประตูแรกใช้กับโรคป่วยเล็กน้อย: IPD ตั้งแต่ 3 ครั้งพร้อมยอดตั้งแต่ 200% ของเบี้ย นำไปสู่อัตรา 30% ประตูที่สองใช้กับโรคทั่วไป: IPD ตั้งแต่ 3 ครั้งพร้อมยอดตั้งแต่ 400% ของเบี้ย นำไปสู่อัตรา 30% หากเปิดพร้อมกันทั้งคู่ สัดส่วนรวมคือ 50% ส่วนการเคลมที่ขาดตัวล็อกใดตัวหนึ่งไม่ทำให้เกิดการร่วมจ่าย
กติกาเริ่มใช้ 20 มีนาคม 2568 และไม่นับ OPD โรคร้ายแรง หรือการผ่าตัดใหญ่ กรมธรรม์ซึ่งเริ่มก่อน 1 มีนาคม 2568 และรักษาการต่ออายุไว้ต่อเนื่องไม่อยู่ใต้เงื่อนไขนี้ สถานะร่วมจ่ายไม่จำเป็นต้องติดไปตลอด หากรอบถัดมาจำนวน IPD ไม่เกิน 3 ครั้งและอัตรารวมไม่เกิน 400% ของเบี้ย ก็กลับสู่ปกติได้ ส่วน Deductible 20,000 บาทของแผน 4 เป็นเงินส่วนแรกต่อการแอดมิท จึงทำงานคนละเวลาและคนละเหตุผล
เสียงจากลูกค้าที่ให้เปิ้ลช่วยดูแล
“ประทับใจเปิ้ลและคุณแม่มากค่ะ ที่ช่วยดูแลเรื่องการวางแผนประกันสุขภาพ เวลาเจ็บป่วยช่วงตี1 เปิ้ลก็ขับรถมาหาที่โรงพยาบาลทันที ประทับใจสุดๆค่ะ”
— PUNCH · รีวิวจริงบนเว็บนี้
“น้องเปิ้ลดูแลดีมากๆครับ ตั้งแต่การแนะนำแผนที่เหมาะที่สุดให้ ช่วยติดต่อประสานงานให้ตลอดเวลาเบิกเคลม หรือมีคำถามใดๆ”
— ธนพ ทังสุนันทน์ · รีวิวจริงบนเว็บนี้
“ทำประกันสุขภาพให้ลูกเข้าปีที่ 3 แล้วคะ เริ่มวางแผนประกันสุขภาพลูกตั้งแต่แรกเกิด เจอเพจประกันฯคุณเปิ้ลจากเฟซบุ๊ก ประทับใจตั้งแต่แรกที่ได้คุยกัน คือสัมผัสได้ถึงความจริงใจของคุณเปิ้ล ดีใจที่วันนั้นตัดสินใจไม่ผิด…”
— น้องต้นปุญญ์ · รีวิวจริงบนเว็บนี้
“น้องเปิ้ลดูแลลูกค้าดุจญาติมิตรติดตามทุกการเจ็บป่วย และให้คำปรึกษาได้ตลอดเวลา”
— กัญฐาณิศา · รีวิวจริงบนเว็บนี้
FAQ สำหรับคนกำลังชั่งใจเรื่องชีลด์
เข้าโรงพยาบาลรอบใหม่ วงเงินเริ่มใหม่เลยไหม
หลักของแบบคือเพดานต่อครั้งแอดมิท แต่ต้องดูนิยามหนึ่งครั้งในสัญญา และยังมีเพดานรายหมวดซ้อนอยู่ จึงอย่าอ่านเฉพาะยอดบนหัวตาราง
อยากได้ค่าล้างไตหรือเคมีบำบัด ชีลด์ตอบโจทย์ไหม
หมวด 7 ถึง 13 ถูกระบุว่าไม่คุ้มครอง รายการล้างไต รังสีรักษา เคมีบำบัด รถพยาบาลฉุกเฉิน และผ่าตัดเล็กจึงเป็นช่องว่างสำคัญ
ทำไมแผน 4 ถูกกว่าแผน 3 ทั้งที่เพดานเท่ากัน
แผน 4 วางเงินส่วนแรก 20,000 บาทไว้กับผู้เอาประกันทุกครั้งแอดมิท ขณะที่แผน 3 ไม่มี Deductible จุดต่างอยู่ที่ภาระหน้าเคาน์เตอร์ ไม่ใช่ยอด 400,000 บาท
นอนโรงพยาบาลสามรอบแล้วต้องร่วมจ่ายทันทีหรือเปล่า
ยังสรุปไม่ได้ จำนวนต้องถึง 3 ครั้งและยอดรวมต้องแตะ 200% หรือ 400% ตามประเภทกรณีด้วย ขาดเงื่อนไขหนึ่งข้อ ประตูก็ยังไม่เปิด
ไปคลินิกแบบ OPD บ่อยจะถูกนำมาคิดไหม
ไม่นำมาคิด กติกา Co-payment ชุดนี้จับเฉพาะประวัติ IPD
สัญญาที่ซื้อไว้นานแล้วอยู่ใต้กติกาใหม่หรือไม่
ฉบับที่เริ่มก่อน 1 มีนาคม 2568 และรักษาการต่ออายุอย่างต่อเนื่องไม่ถูกใส่เงื่อนไขนี้
ปีนี้มีสัดส่วนร่วมจ่าย ปีหน้าล้างสถานะได้ไหม
ล้างได้เมื่อรอบถัดไปมี IPD ไม่เกิน 3 ครั้ง พร้อมอัตรารวมไม่เกิน 400% ของเบี้ย
ซื้อแล้ววันรุ่งขึ้นใช้รักษาโรคได้เลยหรือยัง
ยังไม่ใช่ทุกโรค ป่วยทั่วไปเว้น 30 วัน กลุ่มเฉพาะเว้น 120 วัน และ Fax Claim กรณีเจ็บป่วยใช้ได้หลัง 60 วัน โดยต้องอ่านผลพิจารณารับประกันประกอบ
ส่งข้อมูลอะไรเพื่อให้ตารางเบี้ยใช้ตัดสินใจได้จริง
ใช้วันเกิด เพศ อาชีพ ชื่อโรงพยาบาล สิทธิรักษาเดิม งบรายปี และประวัติสุขภาพ ยิ่งโจทย์ครบ การเทียบสี่แผนยิ่งเห็นส่วนต่างชัด
ทำประกันออนไลน์ เฮลท์ ฟิต ชีลด์
ส่งวันเกิดกับโจทย์โรงพยาบาลให้เปิ้ลจัดสี่แผนเคียงกันก่อนยื่นคำขอ ผู้สมัครต้องเล่าข้อมูลสุขภาพโดยครบถ้วน การตรวจร่างกายจะเป็นไปตามประวัติที่บริษัทพิจารณา ส่วนค่าเบี้ยให้สแกน QR Code ซึ่งออกโดยบริษัทเท่านั้น รอบสุดท้ายให้อ่านค่าห้อง ก้อนรวมรายหมวด ช่องว่าง 7–13 และเงินส่วนต้นที่ครอบครัวต้องถือไว้เอง
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
เฮลท์ ฟิต ดีดี ไทยประกันชีวิต ประกันสุขภาพเหมาจ่าย เบี้ยตามช่วงวัย
ดูรายละเอียด
ประกันสุขภาพเด็กแรกเกิด สมายคิดส์ ไทยประกันชีวิต แผน 1–15 ล้าน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดเฮลท์ ฟิต ดีดี ไทยประกันชีวิต ประกันสุขภาพเหมาจ่าย เบี้ยตามช่วงวัย
ดูรายละเอียดประกันสุขภาพเด็กแรกเกิด สมายคิดส์ ไทยประกันชีวิต แผน 1–15 ล้าน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้