มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนทำงานรายได้ดีที่อยากล็อกเงินออมรายปี ได้เงินคืนทุกปีและทุนชีวิตสองเท่า ไทยประกันชีวิต
คู่มือ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับคนทำงานรายได้ดีที่อยากให้เงินออมรายปีมีวินัย ดูเงินคืน ทุนชีวิต 200% ค่าเวนคืนบวกเงินคืน และสิทธิภาษี
มันนี่ ฟิต เฟิร์ม 30/15 ไทยประกันชีวิต สำหรับคนทำงานรายได้ดีที่อยากให้เงินออมรายปีมีวินัย ดูเงินคืน ทุนชีวิต 200% ค่าเวนคืนบวกเงินคืน และสิทธิภาษี บทความนี้ตอบเรื่องประกันออมทรัพย์ จ่าย 15 ปี, ล็อกเงินออม, มันนี่ ฟิต เฟิร์ม 30/15 เงินคืน และประกันลดหย่อนภาษี คนทำงาน
คนทำงานรายได้ดีหลายคนเก็บเงินได้ทุกเดือน แต่พอสิ้นปีกลับเหลือน้อยกว่าที่ตั้งใจ เพราะเงินที่ไม่มีที่ไปชัดเจนมักถูกใช้กับเรื่องเฉพาะหน้า สิ่งที่ขาดไม่ใช่รายได้ แต่คือเงินก้อนที่ถูกล็อกไว้ให้ทำงานระยะยาว
บทความนี้พิจารณาแผนนี้ในฐานะแบบประกันออมทรัพย์ที่จ่ายเบี้ย 15 ปี คุ้มครอง 30 ปี มีเงินคืนทุกปี และทุนชีวิตขยับเป็นสองเท่าของทุนตั้งแต่ปีที่ 6 สำหรับคนที่อยากให้เงินออมรายปีมีวินัยและมีความคุ้มครองไปพร้อมกัน
ตัวเลขมาจากใบเสนอขายของไทยประกันชีวิต กรณีผู้หญิงอายุ 30 ปี ปรับเป็นทุน 100,000 บาท (ตารางในใบเสนอขายเป็นอัตราต่อทุน 1,000 บาท) เบี้ยปีละ 12,522 บาท ชำระ 15 ปี รวม 187,830 บาท
เงินที่เก็บได้ทุกเดือน แต่ไม่เคยกลายเป็นก้อน
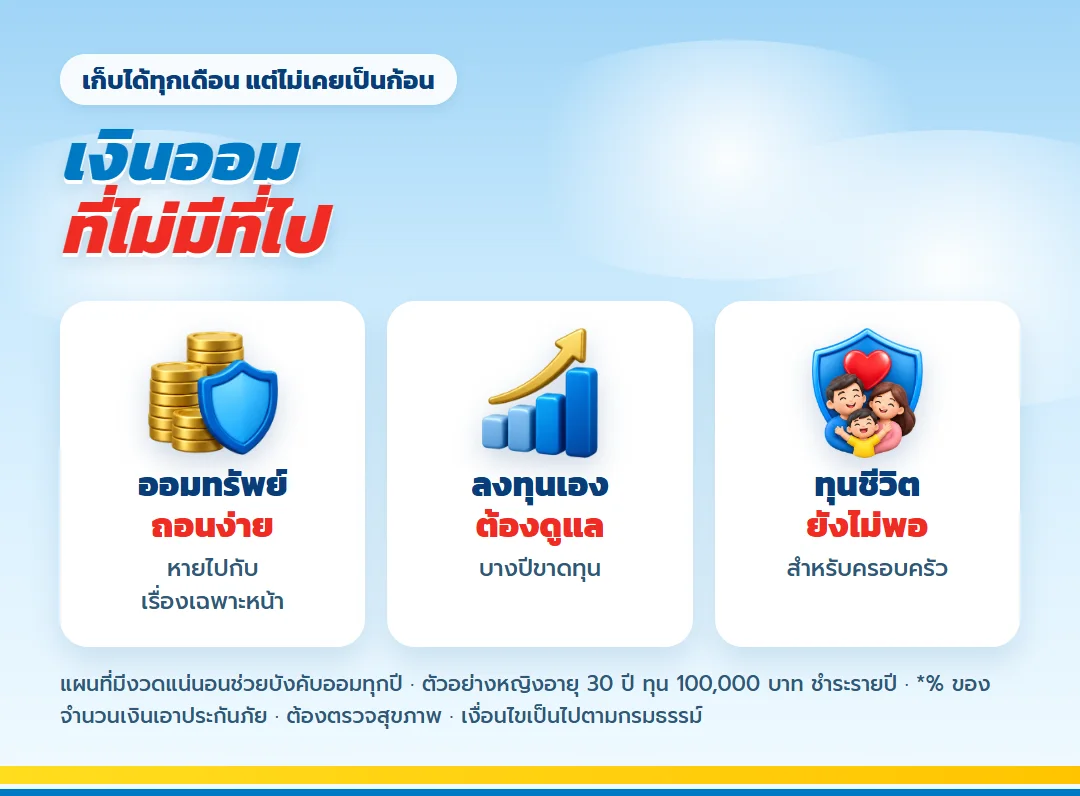
- เงินออมในบัญชีออมทรัพย์ถอนง่ายเกินไป
- การลงทุนเองต้องใช้เวลาดูแล และบางปีขาดทุน
- ยังไม่มีทุนชีวิตที่พอสำหรับครอบครัว
แผนที่มีงวดจ่ายแน่นอนช่วยตัดสินใจแทนเราทุกปี ว่าเงินส่วนนี้ต้องถูกเก็บ
ล็อกเฉพาะเงินที่ไม่ต้องใช้หมุน
คำว่า ล็อกเงินออม ไม่ได้หมายถึงนำเงินเหลือทั้งหมดมาจ่ายเบี้ย คนทำงานควรแยกบัญชีใช้จ่าย บัญชีฉุกเฉิน และเงินลงทุนที่รับความผันผวนได้ก่อน เงินสำหรับกรมธรรม์นี้ควรเป็นส่วนที่ยอมรับได้ว่าจะรักษาสัญญาต่อเนื่อง เพราะค่าเวนคืนในช่วงแรกอาจต่ำกว่าเบี้ยที่ชำระไป
วิธีทดสอบง่ายคือมองปีที่โบนัสต่ำกว่าคาดหรือมีภาระก้อนใหม่ ถ้ายังชำระเบี้ยรายปีได้โดยไม่ดึงเงินสำรองออกมา งบนั้นจึงมีโอกาสอยู่กับคุณตลอดระยะชำระเบี้ย กรณีตัวอย่างเป็นผู้หญิงอายุ 30 ปี ทุนประกันชีวิต 100,000 บาท เบี้ยรายปี 12,522 บาท ไม่ใช่ตัวเลขของผู้สมัครทุกคน
ภาพรวมเงินที่ถูกล็อกตลอดสัญญา
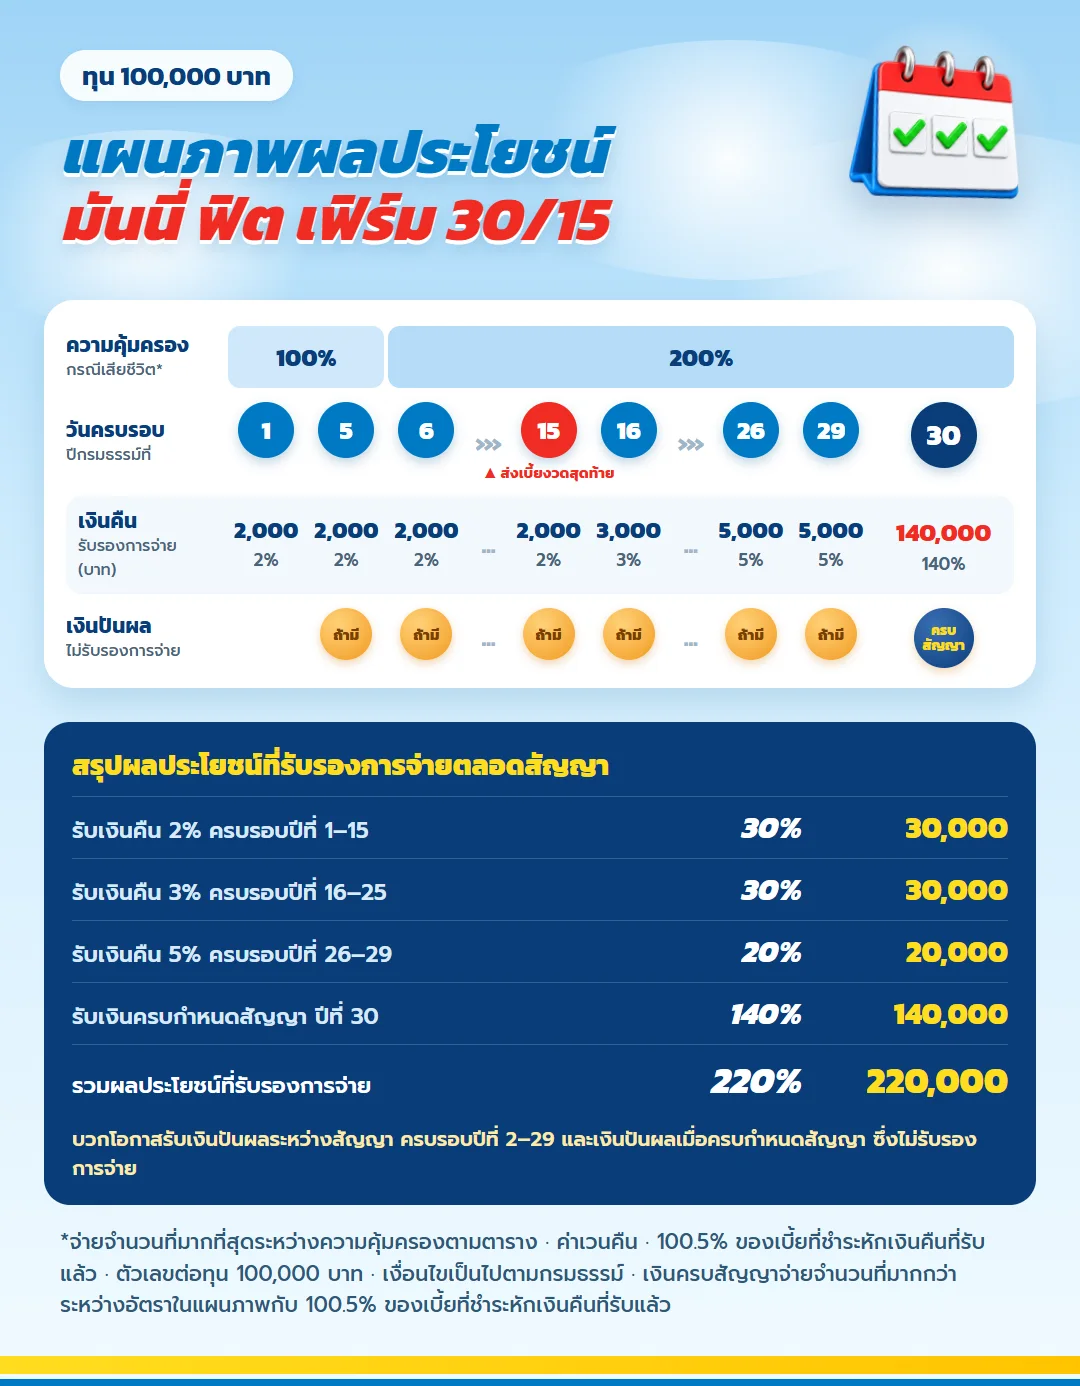
ภาพนี้แสดงกรณีผู้หญิงอายุ 30 ปี ทุนประกันชีวิต 100,000 บาท โดยแยกช่วงชำระเบี้ย เงินคืน และยอดครบกำหนดเพื่อใช้คุยกับตัวแทนได้ตรงประเด็น
มันนี่ ฟิต เฟิร์ม 30/15 ทำงานอย่างไร
| ช่วงปีกรมธรรม์ | เงินคืนต่อปี (ทุน 100,000) | คุ้มครองชีวิต |
| 1–5 | 2,000 (2%) | 100,000 |
| 6–15 | 2,000 (2%) | 200,000 |
| 16–25 | 3,000 (3%) | 200,000 |
| 26–29 | 5,000 (5%) | 200,000 |
| 30 ครบสัญญา | 140,000 (140%) | — |
เงินคืนรวม 80,000 บาท บวกเงินครบกำหนด 140,000 บาท เป็นผลประโยชน์รับรอง 220,000 บาท มากกว่าเบี้ยรวม 32,170 บาท แผนนี้มีเงินปันผลระหว่างสัญญาและเมื่อครบสัญญาด้วย แต่ไม่รับรองการจ่าย
อ่านกระแสเงินสดเป็นสามช่วง
ช่วงแรกมีทั้งเบี้ยออกและเงินคืนเข้า จึงไม่ควรมองเฉพาะยอดรับ ช่วงที่สองภาระเบี้ยสิ้นสุดแล้ว เงินคืนยังเข้าปีละ 3% ของทุน ช่วงสุดท้ายเงินคืนเพิ่มเป็น 5% ของทุนก่อนรับเงินครบกำหนด 140% ของทุน การแบ่งเช่นนี้ทำให้เห็นว่าประกันออมทรัพย์ จ่าย 15 ปี ไม่ใช่บัญชีที่ถอนยอดสะสมได้ตามใจ แต่เป็นสัญญาที่กำหนดจังหวะเงินไว้ล่วงหน้า
| คำถามเรื่องเงิน | คำตอบจากสัญญา | สิ่งที่ผู้ซื้อจัดการเอง |
| เงินเข้าเมื่อไร | ตามวันครบรอบปีกรมธรรม์ | กำหนดว่าจะใช้หรือเก็บต่อ |
| เงินปันผลเท่าไร | ไม่รับรองการจ่าย | ไม่รวมไว้ในเป้าหมายหลัก |
| หยุดก่อนครบได้ไหม | มีมูลค่าเวนคืนตามตาราง | เทียบยอดที่จะรับกับภาระที่ต้องใช้เงิน |
ทุนชีวิตสองเท่าตั้งแต่ปีที่ 6
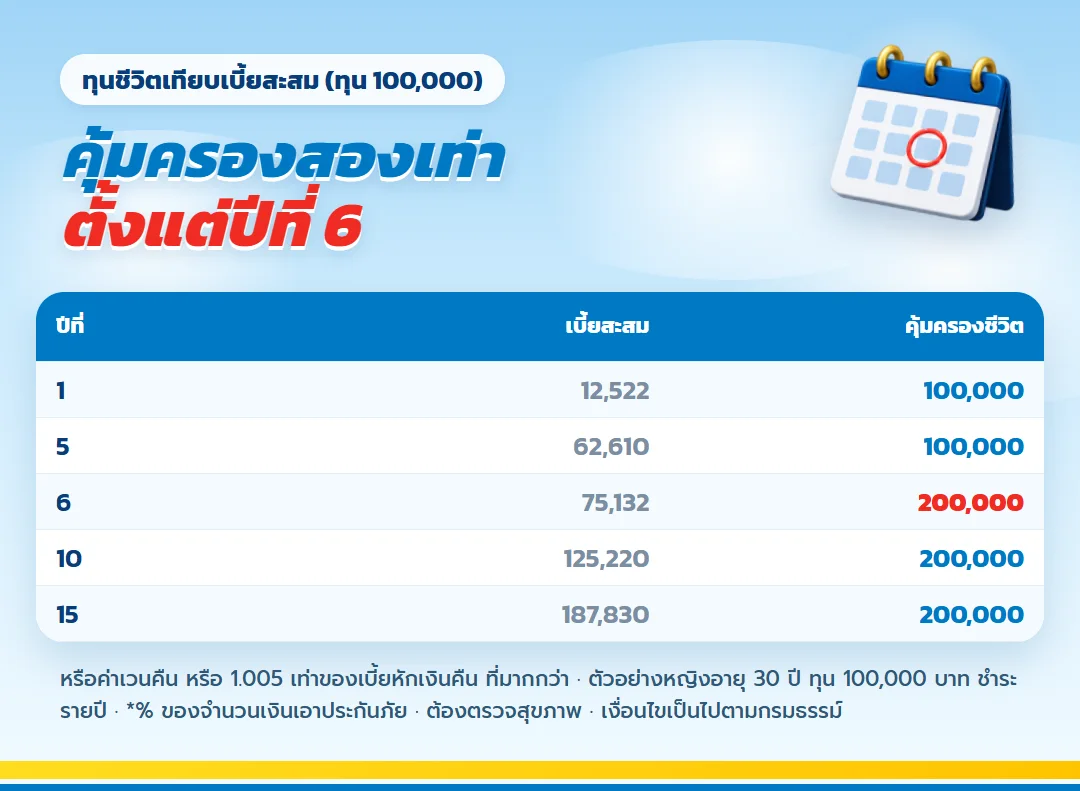
จุดที่ทำให้กรมธรรม์นี้ต่างจากการออมทั่วไปคือความคุ้มครอง ปีที่ 1 ถึง 5 คุ้มครอง 100,000 บาท และตั้งแต่ปีที่ 6 ถึง 30 คุ้มครอง 200,000 บาท เมื่อเข้าสู่ปีที่ 6 เบี้ยสะสมอยู่ที่ 75,132 บาท ความคุ้มครองจึงมากกว่าสองเท่าของเบี้ยสะสม ณ จุดนั้น และสัดส่วนนี้จะเปลี่ยนไปเมื่อเบี้ยสะสมเพิ่มขึ้น
ทุนชีวิตไม่ควรถูกตีความว่าแทนรายได้ทั้งหมด
ทุน 100,000 บาทเป็นระดับขั้นต่ำของแบบตามข้อมูลผลิตภัณฑ์ แต่คนที่มีผู้พึ่งพิงควรเทียบความคุ้มครองกับหนี้ ค่าใช้จ่ายครอบครัว และเวลาที่คนข้างหลังต้องปรับตัว หากช่องว่างยังมาก อาจต้องแยกแผนคุ้มครองชีวิตออกจากส่วนล็อกเงินออม เพื่อไม่ให้คาดหวังกับกรมธรรม์ฉบับเดียวเกินหน้าที่ของมัน
ผลประโยชน์กรณีเสียชีวิตพิจารณาตามจำนวนที่มากกว่าระหว่างความคุ้มครองตามตาราง มูลค่าเวนคืน หรือเกณฑ์เบี้ยที่กำหนดหลังหักเงินคืนที่รับไปแล้ว ผู้ขอประกันควรให้ตัวแทนอธิบายบรรทัดนี้จากใบเสนอขายของตนเอง เพราะยอดในแต่ละปีเปลี่ยนตามเบี้ยสะสมและผลประโยชน์ที่รับแล้ว
ได้คืนรวม ถ้าต้องหยุดกลางทาง
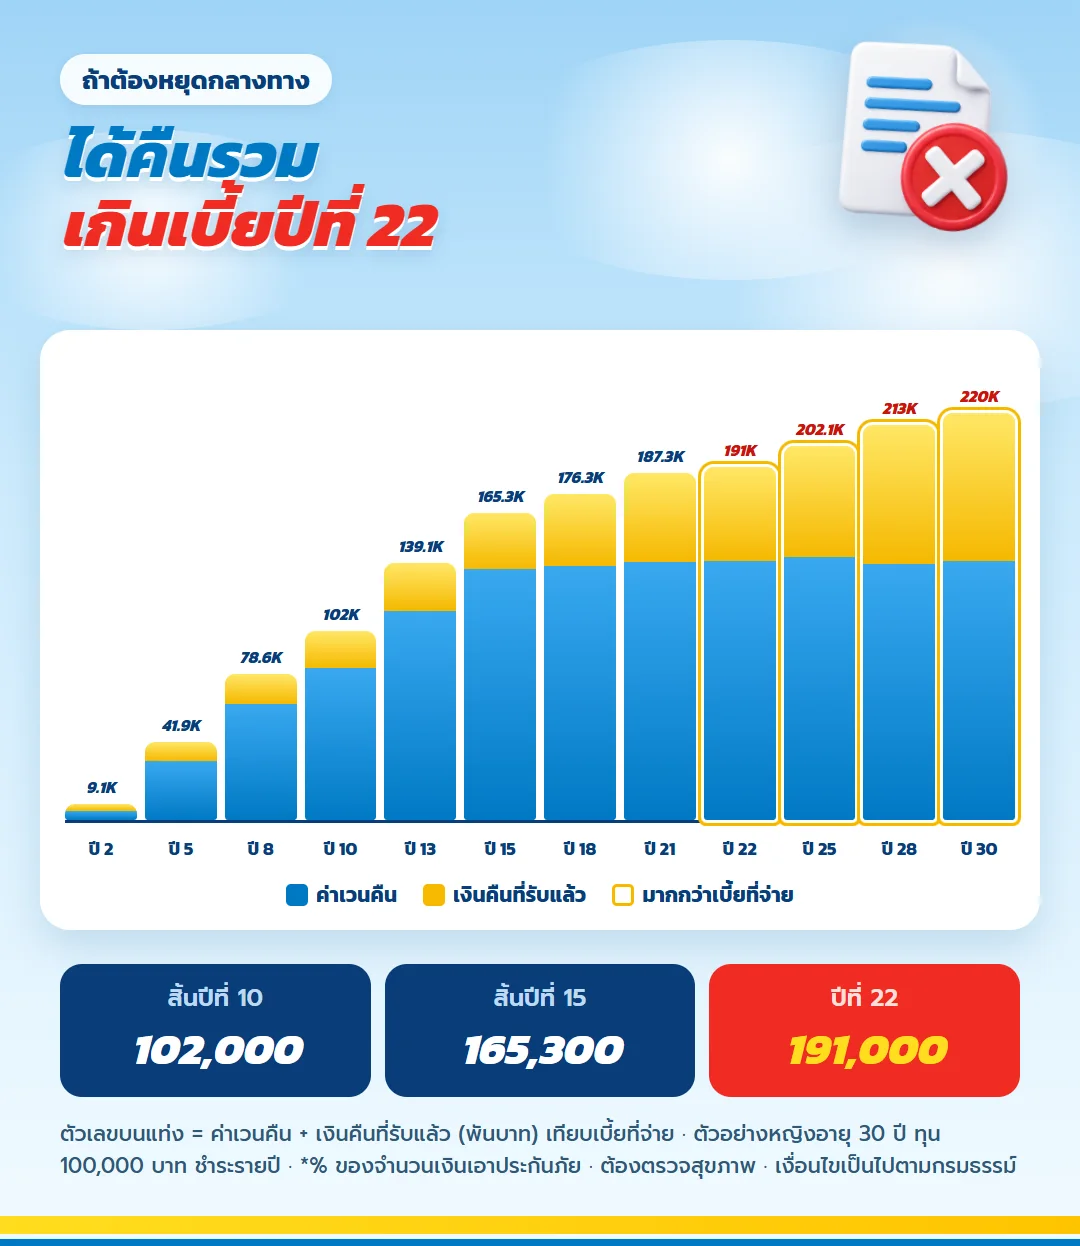
| สิ้นปีที่ | เบี้ยที่จ่าย | ค่าเวนคืน + เงินคืนที่รับแล้ว |
| 5 | 62,610 | 41,900 |
| 10 | 125,220 | 102,000 |
| 15 | 187,830 | 165,300 |
| 22 | 187,830 | 191,000 |
| 30 | 187,830 | 220,000 |
ยอดได้คืนรวมเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 22 แผนนี้จึงเหมาะกับเงินที่ตั้งใจเก็บยาวจริง ไม่ใช่เงินสำรองฉุกเฉิน
ถ้ารายได้สะดุด ให้ดูทางเลือกก่อนเวนคืน
ตารางค่าเวนคืนมีไว้ให้เห็นต้นทุนของการเปลี่ยนแผน ไม่ใช่คำแนะนำให้ยกเลิกทันที เมื่อรายได้ลดลงควรติดต่อผู้ดูแลกรมธรรม์เพื่อขอข้อมูลทางเลือกที่สัญญารองรับ แล้วเปรียบเทียบผลต่อความคุ้มครองและเงินครบกำหนด การตัดสินใจจากยอดเงินสดที่ต้องการเฉพาะหน้าอาจทำให้เสียเป้าหมายระยะยาว
เลือกทุนจากความสามารถจ่าย ไม่ใช่ฐานภาษีอย่างเดียว
คนรายได้ดีมักเห็นประกันลดหย่อนภาษี คนทำงาน เป็นเหตุผลหลัก แต่สิทธิภาษีเกิดเมื่อมีภาษีต้องชำระและยังมีวงเงินเหลือ การซื้อเกินกำลังเพื่อหวังลดภาษีทำให้เกิดภาระต่อเนื่องนานกว่าฤดูยื่นแบบมาก งบเบี้ยจึงต้องผ่านการทดสอบจากกระแสเงินสดจริงก่อนเสมอ
กรมธรรม์นี้มีทุนขั้นต่ำ 100,000 บาท รับอายุตามหลักเกณฑ์ของบริษัท และต้องพิจารณาสุขภาพ ผู้สมัครควรขอใบเสนอขายตามอายุ เพศ อาชีพ สุขภาพ และทุนที่เลือก ไม่ใช้เบี้ยตัวอย่างของผู้หญิงอายุ 30 ปีแทนราคาของตนเอง
สิทธิภาษี 15 ปีที่จ่ายเบี้ย
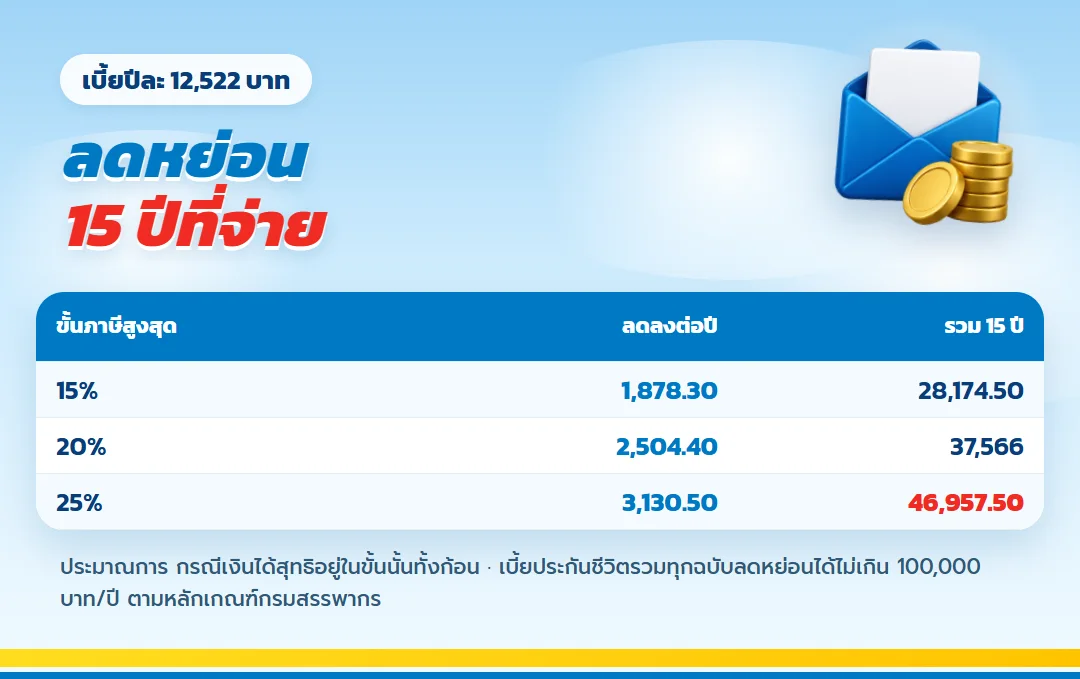
เบี้ย 12,522 บาทต่อปีใช้สิทธิลดหย่อนหมวดเบี้ยประกันชีวิตได้ทั้งจำนวน ฐานภาษี 25% ลดภาษีได้ปีละ 3,130.50 บาท สิบห้าปีรวม 46,957.50 บาท ถ้าเพิ่มทุน ภาษีที่ลดได้เพิ่มตามจนถึงเพดาน 100,000 บาทต่อปี ดูหลักเกณฑ์ที่ สิทธิลดหย่อนเบี้ยประกันชีวิต กรมสรรพากร
ข้อควรรู้
การมีรายได้สูงไม่ได้แปลว่ากระแสเงินสดมั่นคงเสมอ คนที่รับโบนัส ค่าคอมมิชชัน หรือรายได้จากงานหลายทางควรเลือกงบจากรายได้ประจำที่คาดการณ์ได้ ไม่เลือกจากปีที่ดีที่สุด หากต้องพึ่งโบนัสทุกครั้งเพื่อชำระเบี้ย ความตั้งใจล็อกเงินออมอาจกลายเป็นแรงกดดันเมื่อธุรกิจหรือการจ้างงานเปลี่ยน
มันนี่ ฟิต เฟิร์ม 30/15 แบ่งเงินออกเป็นผลประโยชน์รับรองและเงินปันผลที่ไม่รับรอง การอ่านใบเสนอขายควรใช้ปากกาคนละสีแยกสองส่วนนี้ แล้วตรวจว่าเป้าหมายหลักยังทำได้จากส่วนรับรองหรือไม่ ถ้าคำตอบต้องพึ่งปันผล แปลว่าแผนยังมีสมมติฐานมากเกินไปและควรปรับยอดหรือเพิ่มเครื่องมือออมประเภทอื่น
สำหรับผู้บริหารที่มีประกันกลุ่มจากนายจ้าง ความคุ้มครองนั้นอาจสิ้นสุดเมื่อออกจากงาน กรมธรรม์ส่วนตัวจึงมีบทบาทคนละแบบ แต่ก่อนเพิ่มทุนควรรวบรวมความคุ้มครองทุกฉบับ หนี้สิน และผู้พึ่งพิงไว้ในหน้าเดียว จะช่วยเห็นว่าทุนชีวิตของแผนล็อกเงินออมเติมช่องว่างตรงไหน และส่วนใดยังต้องจัดการแยก
คนที่มีเป้าหมายหลายก้อนควรตั้งชื่อให้แต่ละก้อนชัด เช่น เงินหยุดงาน เงินดูแลครอบครัว หรือเงินหลังอายุทำงาน การให้ มันนี่ ฟิต เฟิร์ม 30/15 รับผิดชอบทุกเป้าหมายพร้อมกันทำให้ประเมินทุนยากกว่าเดิม เลือกหน้าที่หลักเพียงหน้าที่เดียว แล้วใช้ตารางเงินคืนวัดว่าจังหวะรับสอดคล้องกับวันใช้เงินจริงหรือไม่
ก่อนสมัครควรอ่านเงื่อนไขการชำระเบี้ย การใช้สิทธิเมื่อเกิดเหตุ และผลของการเปลี่ยนแปลงกรมธรรม์จากเอกสารบริษัท การขอใบเสนอขายหลายระดับทุนช่วยให้เห็นทางเลือกระหว่างวินัยออมกับสภาพคล่องได้ชัดขึ้น เป้าหมายไม่ใช่เลือกทุนสูงที่สุด แต่เป็นทุนที่ยังรักษาได้ในปีที่รายรับไม่เป็นใจ
- ผู้สมัครต้องตรวจสุขภาพตามเงื่อนไขของกรมธรรม์
- แนบสัญญาเพิ่มเติม ทพ. ได้ ยกเว้นเบี้ยเมื่อทุพพลภาพถาวรสิ้นเชิง
- เงินปันผลไม่รับรองการจ่าย ตัวอย่างกรณี 4% รวมราว 43,380 บาทต่อทุนแสน
- คงเงินคืนไว้กับบริษัทได้ที่ดอกเบี้ยปัจจุบัน 1% ต่อปี
คำถามที่พบบ่อย
เบี้ยรายเดือนเท่าไร?
เบี้ยรายปี 12,522 บาท เฉลี่ยราว 1,044 บาทต่อเดือน ใบเสนอขายแสดงเบี้ยเป็นรายปี
ถ้าเสียชีวิตปีที่ 10 ครอบครัวได้เท่าไร?
200,000 บาทต่อทุนแสน หรือค่าเวนคืน หรือ 1.005 เท่าของเบี้ยหักเงินคืนที่รับไป ที่มากกว่า
ครบสัญญาได้เท่าไร?
ปีที่ 30 รับ 140,000 บาทต่อทุนแสน พร้อมเงินปันผลเมื่อครบสัญญา (ถ้ามี)
มีเงินปันผลแน่ไหม?
ไม่รับรองการจ่าย ตัวเลขในบทความเป็นตัวอย่างจากใบเสนอขาย
เพิ่มทุนได้ไหม?
ได้ ทุกยอดเพิ่มตามสัดส่วนทุน ให้ตัวแทนทำใบเสนอขายตามทุนจริง
ข้อกำหนดและคำเตือน
คนทำงานรายได้ดีมักมีตัวเลือกออมหลายแบบ การเปรียบเทียบควรแยกวัตถุประสงค์ เงินฝากเหมาะกับสภาพคล่อง การลงทุนเหมาะกับเป้าหมายที่รับความผันผวนได้ และ มันนี่ ฟิต เฟิร์ม 30/15 เหมาะกับส่วนที่ต้องการวินัยพร้อมผลประโยชน์รับรอง ไม่มีเหตุผลต้องย้ายเงินทั้งหมดมาไว้ทางเดียว การกระจายหน้าที่ทำให้ไม่ต้องเวนคืนกรมธรรม์เพียงเพราะต้องใช้เงินฉุกเฉิน
ควรทบทวนรายการผู้รับประโยชน์เมื่อมีการแต่งงาน หย่าร้าง มีบุตร หรือภาระของครอบครัวเปลี่ยน การซื้อเพื่อวินัยออมไม่ได้ลดความสำคัญของส่วนคุ้มครอง หากเกิดเหตุระหว่างสัญญา ข้อมูลผู้รับประโยชน์ที่เป็นปัจจุบันและเอกสารที่คนในบ้านเข้าถึงได้มีความสำคัญพอ ๆ กับการเลือกทุนวันแรก
หลังได้รับใบเสนอขาย ให้ตรวจว่ายอดเบี้ย งวดเงินคืน เงินครบกำหนด และตัวอย่างปันผลถูกแยกจากกันชัดหรือไม่ ถามต่อว่าตัวเลขใดรับรองและตัวเลขใดเปลี่ยนได้ แล้วจดคำตอบไว้กับเอกสาร การตัดสินใจที่ดีควรเกิดจากความเข้าใจข้อแลกเปลี่ยน ไม่ใช่จากภาพเงินก้อนปลายทางเพียงจุดเดียว
- ตัวเลขปรับจากใบเสนอขายผู้หญิงอายุ 30 ปี เป็นทุน 100,000 บาท
- ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย
- เงื่อนไขฉบับเต็มอยู่ในกรมธรรม์
ล็อกเงินออมรายปีให้เป็นก้อน
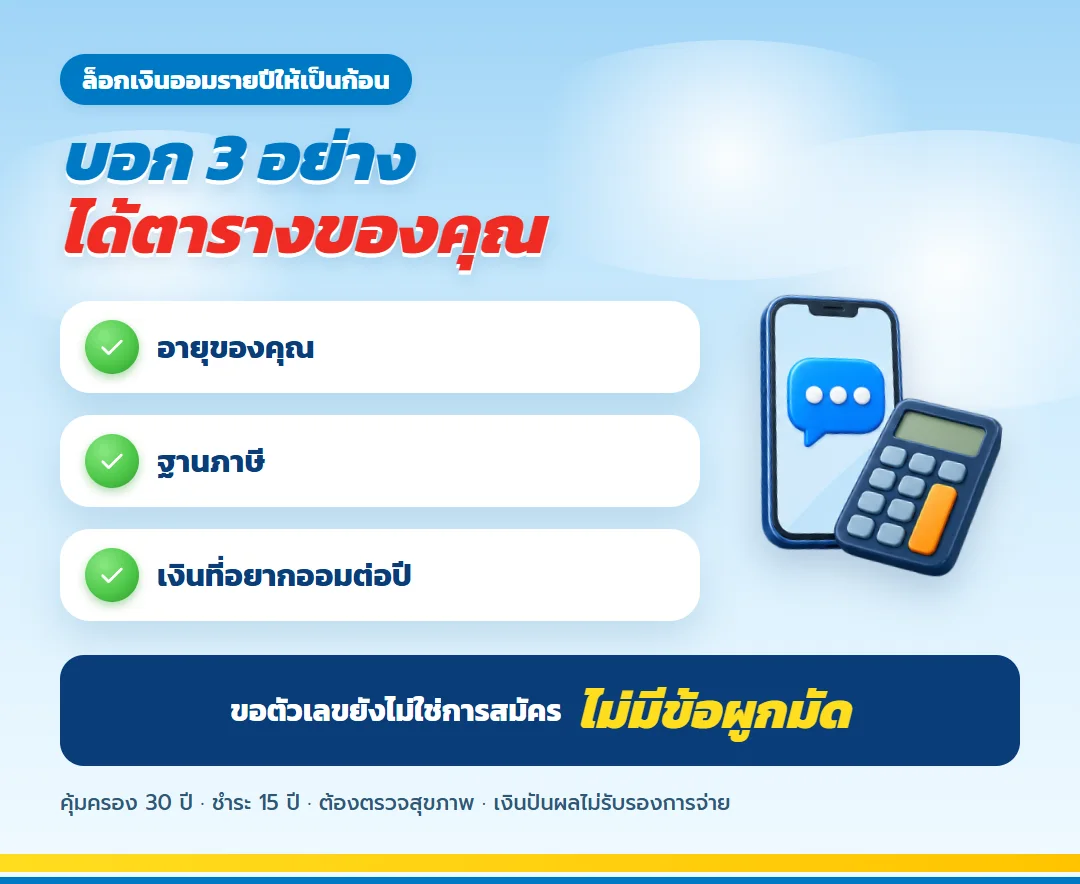
ส่งอายุ ฐานภาษี และเงินที่อยากออมต่อปี ตัวแทนจะทำใบเสนอขายพร้อมตารางเงินคืนและค่าเวนคืน การขอตัวเลขยังไม่ใช่การสมัคร ไม่ใช่การทำประกันออนไลน์ และไม่มีข้อผูกมัด
ข้อมูลที่ควรส่งพร้อมกันคือรายได้ที่ใช้วางงบ ภาระที่ต้องจ่ายต่อเนื่อง คนที่พึ่งพารายได้ และเงินสำรองที่มีอยู่ ตัวแทนจึงจะช่วยจัดทุนของ มันนี่ ฟิต เฟิร์ม 30/15 ให้สัมพันธ์กับชีวิตจริงได้มากกว่าการเลือกจากยอดลดหย่อนสูงสุดเพียงอย่างเดียว ขอให้แสดงทั้งเงินรับรอง มูลค่าเวนคืน และตัวอย่างส่วนไม่รับรองในหน้าเดียวก่อนตัดสินใจ
ทำประกันออนไลน์ มันนี่ ฟิต เฟิร์ม 30/15 เมื่อพร้อมแล้ว
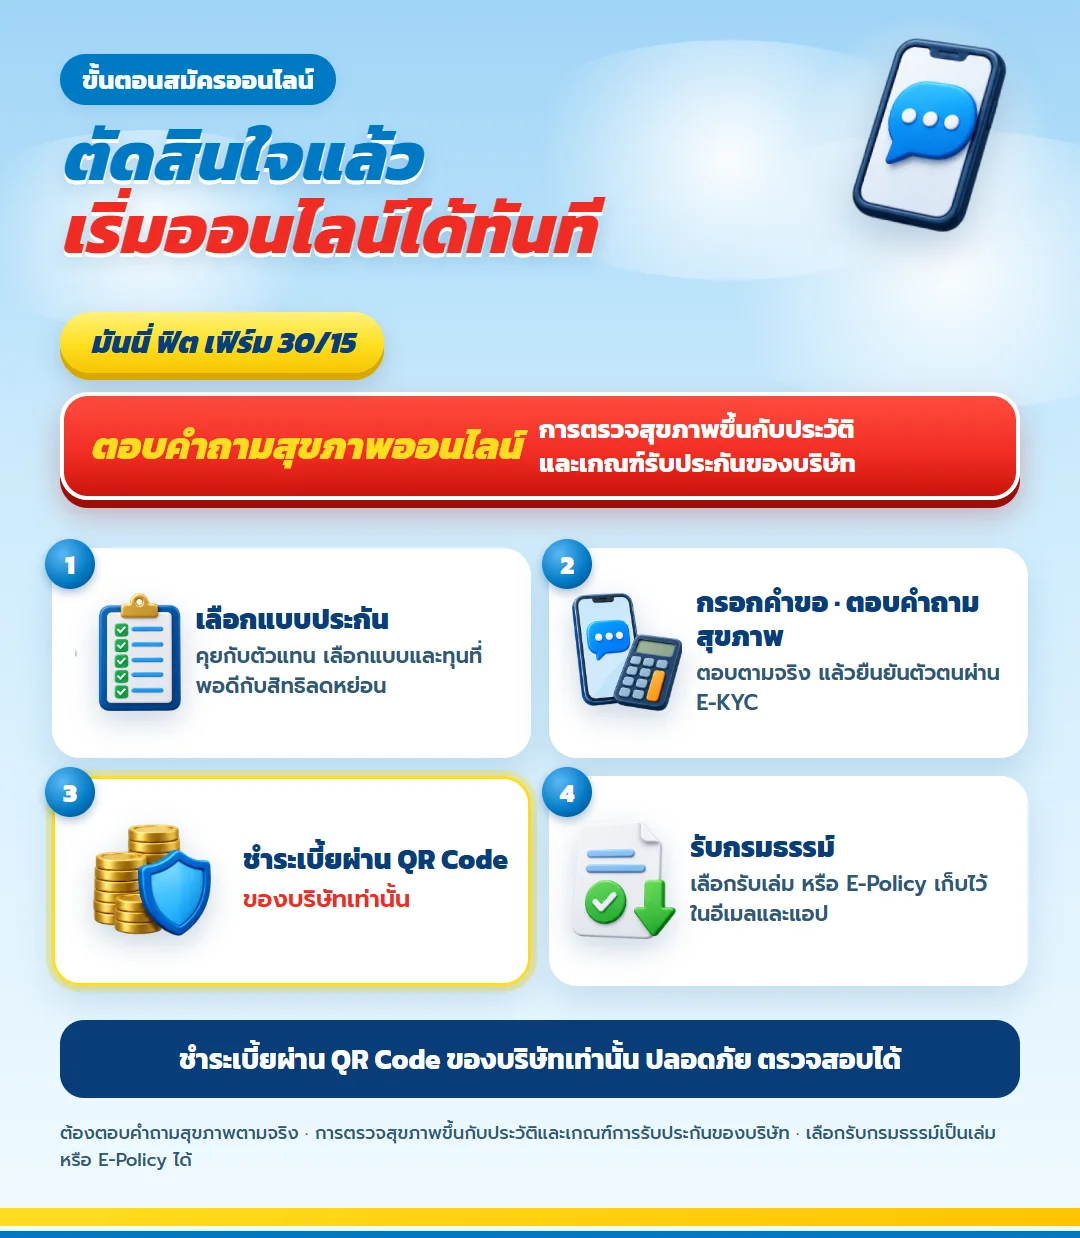
เมื่อตัดสินใจแล้ว มันนี่ ฟิต เฟิร์ม 30/15 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้