ธนทรัพย์ 30/30 ไทยประกันชีวิต ออมยาว 30 ปีด้วยเบี้ยหลักพัน ครบสัญญารับ 110% ของทุน
คู่มือ ธนทรัพย์ 30/30 สำหรับคนที่อยากออมยาวด้วยเบี้ยหลักพัน เงินครบสัญญา ค่าเวนคืนถ้าหยุดกลางทาง และเบี้ยตามอายุ
ธนทรัพย์ 30/30 ของไทยประกันชีวิต เป็นประกันสะสมทรัพย์ที่จ่ายเบี้ย 30 ปีและคุ้มครอง 30 ปีเท่ากัน ครบสัญญารับทุนคืน 100% พร้อมเงินคืนอีก 10% รวม 110% ของทุนในครั้งเดียว เบี้ยต่อปีอยู่ในหลักพันต้น ๆ ต่อทุนแสน จึงเป็นแบบที่เริ่มได้โดยไม่กระทบงบเดือนนี้
คนที่อยากออมระยะยาวแต่ไม่อยากผูกเงินก้อนใหญ่ทุกปีมักติดคำถามเดิม คือเริ่มเล็กแล้วจะได้อะไรกลับมา บทความนี้ตอบด้วยตัวเลขจริงทั้งหมด ไม่ปัดให้ดูสวย ทั้งเงินที่ได้ตอนครบสัญญา ค่าเวนคืนถ้าต้องหยุดกลางทาง และช่วงอายุที่แบบนี้ยังคุ้ม
ตัวเลขทั้งหมดมาจากตัวอย่างในเอกสารของไทยประกันชีวิต กรณีผู้หญิงอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 2,880 บาท ชำระ 30 ปี รวม 86,400 บาท
เบี้ยหลักพัน ออมได้ยาว 30 ปี
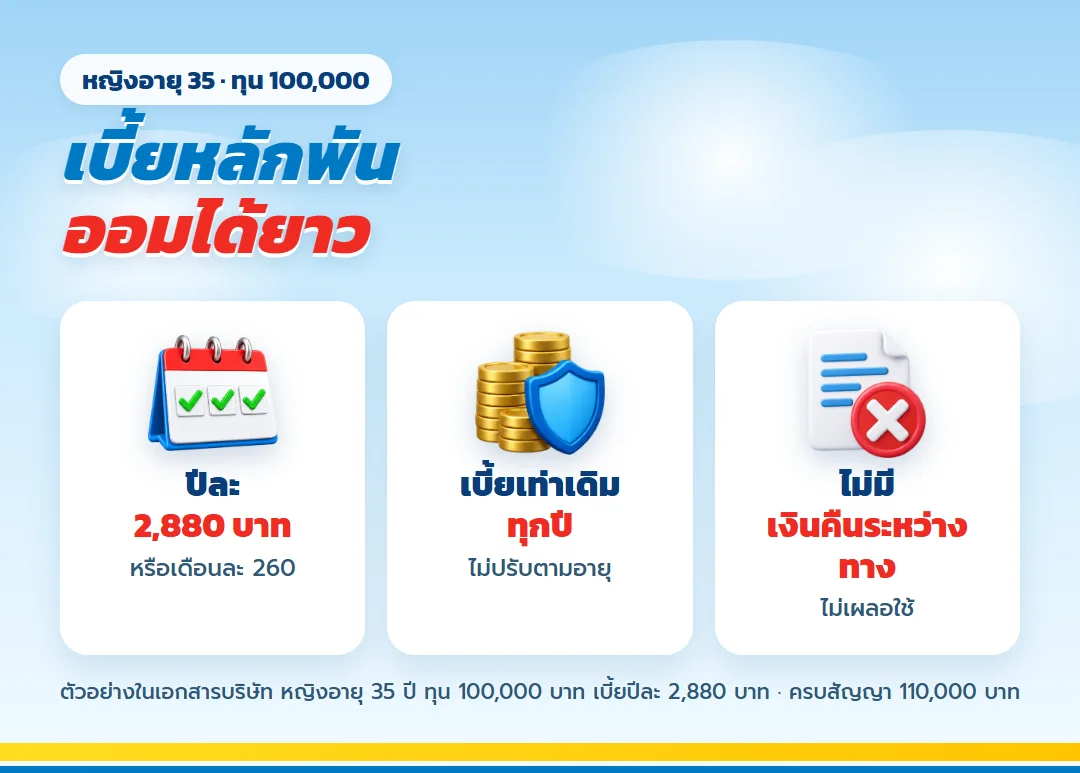
ผู้หญิงอายุ 35 จ่ายเบี้ยปีละ 2,880 บาทต่อทุน 100,000 หรือเดือนละ 260 บาทถ้าเลือกจ่ายรายเดือน จ่ายไปจนถึงอายุ 64 แล้วรับเงินก้อนตอนอายุ 65
- เบี้ยเท่าเดิมทุกปี ไม่ปรับขึ้นตามอายุ
- จ่ายครบ 30 ปี รวม 86,400 บาท
- ระหว่างทางไม่มีเงินคืนให้เผลอใช้
ไทม์ไลน์ทุน 100,000 บาทของแผนออมยาว
ภาพแสดงว่าการจ่ายเบี้ยหลักพันต่อปีในกรณีตัวอย่างสัมพันธ์กับทุนชีวิตและเงินก้อนปลายทางอย่างไรตลอดสัญญา
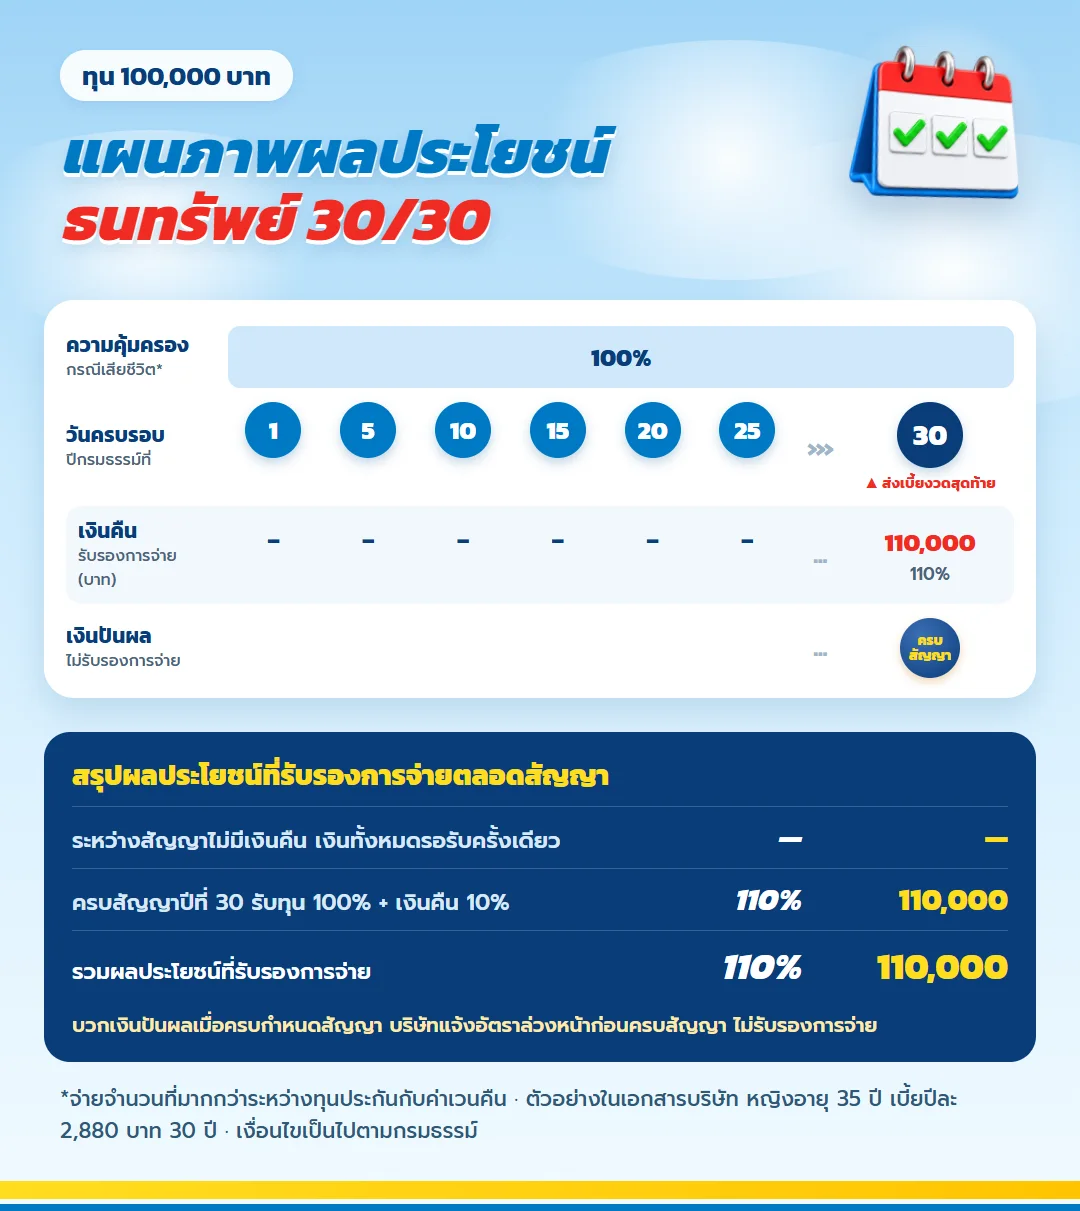
ธนทรัพย์ 30/30 ได้อะไรเมื่อครบสัญญา
| ช่วงอายุ | สิ่งที่เกิดขึ้น | ทุน 100,000 |
| 35–64 | จ่ายเบี้ยปีละ 2,880 | รวม 86,400 |
| 35–64 | คุ้มครองชีวิต | 100,000 หรือค่าเวนคืนที่มากกว่า |
| 65 | ครบสัญญา 110% ของทุน | 110,000 + เงินปันผล (ถ้ามี) |
เงินครบสัญญา 110,000 บาท มากกว่าเบี้ยรวม 23,600 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) ส่วนรับรองคำนวณจากตัวเลขในเอกสารบริษัทได้ 1.51% ยังไม่นับเงินปันผลตอนครบสัญญาที่บริษัทแจ้งล่วงหน้าและไม่รับรองจำนวน
ถ้าต้องหยุดกลางทาง
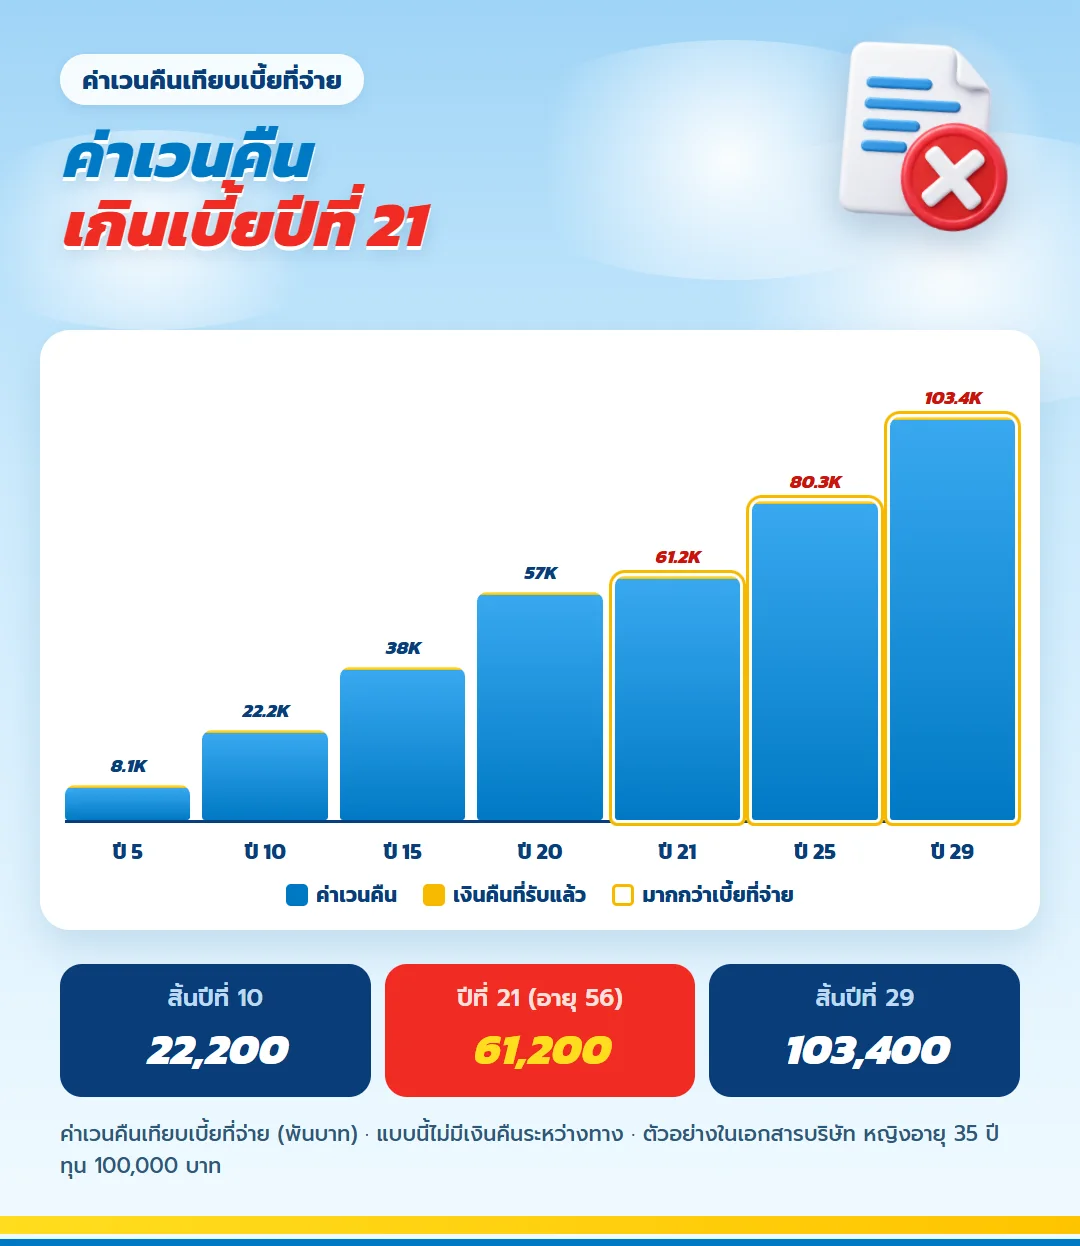
ประกันออมทรัพย์ 30 ปี ทุกแบบมีช่วงแรกที่ค่าเวนคืนต่ำกว่าเบี้ย แบบนี้ก็เหมือนกัน เคสผู้หญิงอายุ 35 ค่าเวนคืนเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 21 คืออายุ 56
| สิ้นปีที่ | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน |
| 5 | 40 | 14,400 | 8,100 |
| 10 | 45 | 28,800 | 22,200 |
| 15 | 50 | 43,200 | 38,000 |
| 20 | 55 | 57,600 | 57,000 |
| 21 | 56 | 60,480 | 61,200 |
| 25 | 60 | 72,000 | 80,300 |
อ่านตารางนี้ก่อนเลือกทุน ถ้ามีโอกาสต้องใช้เงินก้อนนี้ก่อนอายุ 56 ควรเลือกทุนเล็กลงแล้วกันเงินสำรองไว้แยก
ธนทรัพย์ 30/30 เบี้ย ตามอายุที่เริ่ม
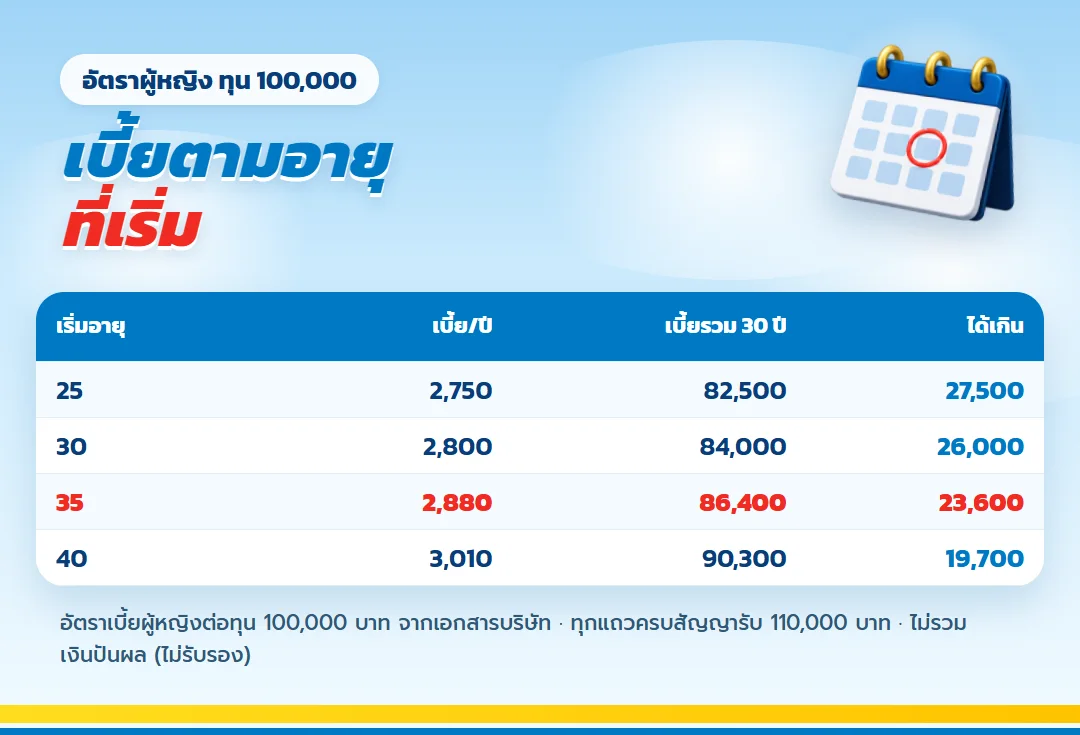
ธนทรัพย์ 30/30 เบี้ย ขึ้นกับอายุตอนเริ่ม ทุกอายุจ่าย 30 ปีเท่ากันและครบสัญญารับ 110,000 บาทต่อทุนแสนเท่ากัน ตัวเลขนี้เป็นอัตราผู้หญิงจากเอกสารบริษัท
| เริ่มอายุ | เบี้ย/ปี | เบี้ยรวม 30 ปี | ได้เกินเบี้ย |
| 25 | 2,750 | 82,500 | 27,500 |
| 30 | 2,800 | 84,000 | 26,000 |
| 35 | 2,880 | 86,400 | 23,600 |
| 40 | 3,010 | 90,300 | 19,700 |
ข้อควรรู้
- รับอายุ 15 วัน ถึง 60 ปี ทุนขั้นต่ำ 50,000 บาท
- แบบนี้ต้องตรวจสุขภาพตามที่ใบเสนอขายกำหนด
- เบี้ยลดหย่อนภาษีหมวดประกันชีวิตได้ตามจ่ายจริง ไม่เกิน 100,000 บาทต่อปี
- ใบเสนอขายแนบสัญญา ทพ. ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง โดยไม่ต้องจ่ายเบี้ยเพิ่ม
คำถามที่พบบ่อย
ประกันออมทรัพย์ เบี้ยน้อย แบบนี้ได้คืนน้อยไปไหม?
เบี้ยน้อยเพราะระยะจ่ายยาว 30 ปี เงินครบสัญญายังได้ 110% ของทุนเท่าเดิม เคสอายุ 35 มากกว่าเบี้ยรวม 23,600 บาทต่อทุนแสน
ธนทรัพย์ 30/30 มีเงินปันผลไหม?
มี จ่ายครั้งเดียวตอนครบสัญญา บริษัทแจ้งอัตราล่วงหน้าเป็นหนังสือ และไม่รับรองจำนวน
เสียชีวิตระหว่างทางได้อะไร?
ผู้รับประโยชน์ได้ทุนประกันหรือค่าเวนคืน แล้วแต่จำนวนใดมากกว่า
เบี้ยหลักพันหมายถึงทุนเท่าไร?
ตารางตัวอย่างอ้างทุน 100,000 บาทและเบี้ยต่างตามอายุ เพศ และงวดชำระ ผู้สนใจต้องขอใบเสนอขายตามข้อมูลจริงก่อนเลือกทุน
ถ้าต้องการเงินคืนระหว่างสัญญา แบบนี้เหมาะหรือไม่?
แบบนี้ไม่มีเงินคืนรายทาง ผลประโยชน์ครบสัญญาจ่ายก้อนเดียว ผู้ที่ต้องการกระแสเงินสดระหว่างทางควรขอเทียบทางเลือกอื่นก่อนสมัคร
เบี้ยน้อยเกิดจากการแบ่งจ่ายยาว
ประกันออมทรัพย์ เบี้ยน้อย ไม่ได้แปลว่าจ่ายเพียงช่วงสั้น ธนทรัพย์ 30/30 เบี้ย ถูกแบ่งไปตลอด 30 ปี จึงทำให้ยอดรายปีต่อทุน 100,000 บาทอยู่ในหลักพันสำหรับหลายช่วงอายุ คนที่สนใจต้องชั่งระหว่างงวดที่ดูเบากับความต่อเนื่องของภาระ ไม่มีเงินคืนระหว่างทางมาช่วยจ่ายงวดถัดไป
คนที่มีรายรับประจำ
รายรับสม่ำเสมอช่วยวางงบได้ แต่ควรเผื่อปีที่ค่าใช้จ่ายก้อนใหญ่เกิดพร้อมกัน การกันเบี้ยไว้ตั้งแต่ต้นปีหรือใช้บัญชีเฉพาะช่วยแยกภาระนี้จากค่าใช้จ่ายเลือกได้ หากต้องพึ่งโบนัสทุกปีจึงจะจ่ายไหว ควรลดทุนก่อนเริ่ม
คนที่อยากได้เงินคืนสม่ำเสมอ
มุมนี้ไม่ตรงกับแบบ เพราะเงินครบสัญญาอยู่ปลายทางครั้งเดียว แม้ชื่อจะเป็นประกันออมทรัพย์ 30 ปี แต่ไม่ได้จ่ายเงินคืนทุกปี ผู้ที่อยากได้เงินใช้ระหว่างทางควรบอกความต้องการนี้กับตัวแทนตั้งแต่ต้น เพื่อไม่เลือกจากคำว่าออมเพียงคำเดียว
คนที่ต้องการทุนชีวิตสูง
ทุนชีวิต 100% ของทุนอยู่ตลอดสัญญาตามรายละเอียดเดิม หากภาระครอบครัวสูงเมื่อเทียบกับงบ อาจต้องขอแบบเน้นคุ้มครองมาเปรียบเทียบ เพราะการเพิ่มทุนของแผนออมย่อมเพิ่มเบี้ยด้วย การจัดสองบทบาทแยกกันอาจทำให้เห็นต้นทุนชัดกว่า
| สิ่งที่เห็น | สิ่งที่ต้องอ่านเพิ่ม | เหตุผล |
| เบี้ยหลักพัน | จ่ายต่อเนื่อง 30 ปี | เห็นภาระครบสัญญา |
| รับ 110% ของทุน | จ่ายเมื่อครบสัญญา | ไม่ใช่เงินคืนรายทาง |
| มีเงินปันผล | ไม่รับรองจำนวน | ไม่ใช้ตั้งเป้าหมายจำเป็น |
กำไรบนกระดาษต่างจากเงินที่ถอนใช้ได้
ตัวอย่างผู้หญิงอายุ 35 ทุน 100,000 บาท มีเบี้ยรวม 86,400 บาทและเงินครบสัญญา 110,000 บาท ส่วนต่าง 23,600 บาทเกิดเมื่ออยู่ครบ 30 ปี หากยกเลิกก่อนหน้า ต้องดูค่าเวนคืนตามปี ไม่ควรนำส่วนต่างปลายสัญญามาเฉลี่ยแล้วสรุปว่าเงินเติบโตพร้อมถอนตลอดเวลา
ผลตอบแทนส่วนรับรอง 1.51% เป็นของกรณีตัวอย่างนี้ ไม่ใช่อัตราของทุกอายุ และธนทรัพย์ 30/30 มีเงินปันผลตอนครบสัญญาซึ่งไม่รับรอง การประเมินที่ระมัดระวังคือใช้เฉพาะยอดในส่วนรับรองและมองปันผลเป็นส่วนเพิ่ม
| คำ | ความหมายในกรณีนี้ | ใช้ตัดสินใจอย่างไร |
| เบี้ยรวม | ยอดที่จ่ายตลอด 30 ปี | ดูความสามารถชำระ |
| ค่าเวนคืน | ยอดเมื่อออกก่อนกำหนด | ดูความเสี่ยงสภาพคล่อง |
| เงินครบสัญญา | 110% ของทุน | ผูกกับเป้าหมายปลายทาง |
ช่วงอายุเปลี่ยนความหมายของคำว่าเบี้ยน้อย
อัตราเบี้ยเพิ่มตามอายุและต่างตามเพศ ผู้หญิงอายุ 20 ในตารางเดิมจ่าย 2,730 บาทต่อทุน 100,000 บาท ขณะที่ผู้หญิงอายุ 50 จ่าย 3,600 บาท เงินครบสัญญาเท่ากัน แต่ต้นทุนรวมและอายุวันที่รับเงินต่างกัน จึงควรขอใบเสนอขายตามวันเกิดจริง ไม่ใช้คำว่าเบี้ยหลักพันเป็นคำตอบสุดท้าย
ทุนขั้นต่ำ 50,000 บาทเปิดทางให้เริ่มในระดับเล็กได้ แต่การรับประกันขึ้นกับบริษัท หากเริ่มช้าและเป้าหมายอยู่ใกล้กว่าสามทศวรรษ ควรเปรียบเทียบแบบระยะสั้น ไม่ควรฝืนเลือกสัญญา 30 ปีเพียงเพราะเบี้ยงวดแรกดูไม่สูง
แผนสะดุดตรงไหนได้บ้าง
รายได้ลด การเปลี่ยนงาน ภาระดูแลครอบครัว และเงินเฟ้อทำให้เบี้ยเดิมรู้สึกหนักขึ้นได้ เงินสำรองจึงต้องถูกวางก่อนกรมธรรม์ หากเกิดปัญหาให้สอบถามมูลค่ากับทางเลือกตามสัญญาก่อนยกเลิก เพราะค่าเวนคืนช่วงต้นอาจต่ำกว่ายอดชำระ
อีกจุดคือความคาดหวัง ผู้ซื้ออาจคิดว่าจะได้เงินคืนเป็นระยะหรือปันผลมีจำนวนแน่นอน การอ่านตารางผลประโยชน์ก่อนสมัครช่วยแก้ความเข้าใจสองเรื่องนี้ แบบจ่ายเงินก้อนปลายทางจึงเหมาะกับคนที่ไม่ต้องใช้ก้อนนี้ระหว่างสัญญาและรับความไม่แน่นอนของปันผลได้
ขอข้อเสนอแบบที่เปรียบเทียบได้
ส่งอายุ เพศ งบต่อปี และวันที่ต้องการใช้เงิน แล้วขออย่างน้อยสองระดับทุนในงวดเดียวกัน เทียบเบี้ยรวม ทุนชีวิต ค่าเวนคืน และเงินครบสัญญา ไม่เทียบเพียงยอดปลายทาง หลังเลือกแล้วอ่านเงื่อนไขสุขภาพ ข้อยกเว้น และวิธีชำระให้ครบ
ธนทรัพย์ 30/30 เหมาะเมื่อเบี้ยหลักพันสอดคล้องกับแผนยาว 30 ปี ไม่ใช่แค่สอดคล้องกับเงินเหลือเดือนนี้ หากคำตอบยังไม่ชัด ให้ตัวแทนจัดใบเสนอขายจากข้อมูลของคุณและอธิบายตัวเลขทีละช่วงก่อนตัดสินใจ
ใช้ตารางค่าเวนคืนเป็นแผนรับเหตุ ไม่ใช่เป้าหมาย
ค่าเวนคืนมีไว้บอกมูลค่าเมื่อสัญญาสิ้นสุดก่อนครบ ไม่ใช่ยอดที่ควรวางแผนถอนเป็นประจำ หากคิดว่าจะต้องใช้เงินในปีใด ให้เก็บก้อนนั้นไว้นอกกรมธรรม์ตั้งแต่ต้น เพราะการเวนคืนทำให้ความคุ้มครองและเงินครบสัญญาเปลี่ยนไปพร้อมกัน
การเห็นว่าค่าเวนคืนค่อย ๆ เพิ่มขึ้นไม่ได้แปลว่าควรรอปีใดเพื่อยกเลิก จุดหมายของสัญญายังเป็นการถือถึงครบ 30 ปี ตารางนี้ทำหน้าที่เปิดเผยข้อแลกเปลี่ยน เพื่อให้ผู้ซื้อไม่เข้าใจว่าเบี้ยทุกบาทพร้อมถอนกลับได้ทันที
คำนวณภาระรวมจากกรมธรรม์ทุกฉบับ
เบี้ยหลักพันของฉบับเดียวอาจดูเล็ก แต่เมื่อรวมประกันสุขภาพ รถ บ้าน และสัญญาออมอื่น ภาระต่อปีอาจสูงขึ้นมาก ควรทำรายการวันที่ชำระทั้งหมดแล้วดูเดือนที่ยอดกระจุก การเลือกทุนจากงบคงเหลือหลังรวมทุกฉบับช่วยลดโอกาสขาดชำระ
ถ้าพบว่าหลายสัญญามีหน้าที่ซ้ำกัน ไม่ควรยกเลิกทันที ให้เทียบเงื่อนไข มูลค่าปัจจุบัน และสิทธิที่มีอยู่ก่อน บางครั้งการหยุดซื้อเพิ่มและจัดเงินสำรองก็เพียงพอ โดยไม่ทำลายแผนเดิมที่ดำเนินมาแล้ว
กำหนดคนตรวจกรมธรรม์ร่วมกับผู้เอาประกัน
สัญญา 30 ปีควรมีสมาชิกครอบครัวอย่างน้อยหนึ่งคนรู้ว่าติดต่อใครและเก็บเอกสารที่ใด ผู้รับผลประโยชน์จะได้ไม่ต้องเริ่มค้นข้อมูลจากศูนย์เมื่อเกิดเหตุ การอธิบายทุนชีวิตและเงินครบสัญญาเป็นภาษาง่ายช่วยให้ทุกคนเข้าใจตรงกัน
เมื่อเปลี่ยนที่อยู่ เบอร์โทร หรือบัญชีชำระ ให้แจ้งบริษัทและเก็บหลักฐาน การดูแลข้อมูลเล็ก ๆ เป็นส่วนหนึ่งของผลลัพธ์ เพราะกรมธรรม์ที่ดีแต่ติดต่อผู้ถือไม่ได้ย่อมสร้างขั้นตอนเพิ่มในวันที่ต้องใช้สิทธิ
เปรียบเทียบกับทางเลือกโดยใช้เป้าหมายเดียวกัน
ถ้าจะเทียบแบบระยะสั้นหรือแบบคุ้มครองชีวิต ให้ใช้ทุน เป้าหมาย และงบเดียวกัน ไม่เทียบเบี้ยต่ำของทุนหนึ่งกับเงินครบสัญญาสูงของอีกทุนหนึ่ง การตั้งเงื่อนไขเหมือนกันช่วยให้เห็นว่าความต่างมาจากรูปแบบสัญญา ไม่ใช่จากตัวเลขตั้งต้น
คำตอบอาจเป็นการเลือกธนทรัพย์ 30/30 หรือเลือกทางอื่นก็ได้ บทบาทของใบเสนอขายคือทำให้เห็นข้อเท็จจริงก่อนผูกภาระ ไม่ใช่ทำให้ทุกคนได้ข้อสรุปเดียวกัน
เลือกวันชำระให้ตรงรอบเงินเข้า
คนที่รายรับเข้าต้นเดือนควรหลีกเลี่ยงการปล่อยเบี้ยไปท้ายเดือนหลังรายจ่ายอื่นทั้งหมด การกันเงินก่อนช่วยให้เบี้ยหลักพันไม่หายไปกับรายการเล็ก ๆ หากจ่ายรายปี ให้แบ่งสะสมในบัญชีแยกตามรอบเงินเข้า
ช่องทางและกำหนดจริงต้องตรวจจากบริษัท ตั้งการแจ้งเตือนและดูรายการหลังชำระทุกครั้ง การจ่ายต่อเนื่องเกิดจากระบบที่เรียบง่ายมากกว่าการใช้ความจำตลอดสามทศวรรษ
ข้อกำหนดและคำเตือน
- ตัวเลขมาจากตัวอย่างในเอกสารบริษัท ผู้หญิงอายุ 35 ปี ทุน 100,000 บาท
- เงินปันผลจ่ายเมื่อครบสัญญาตามที่บริษัทประกาศ ไม่รับรอง
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มออมยาวจากเบี้ยที่สบายใจ
ส่งอายุ เพศ และงบที่จ่ายได้ทุกเดือน ตัวแทนจะคำนวณทุนให้พอดีกับงบ ขอตัวเลขได้โดยไม่มีข้อผูกมัด
บทความนี้ยังไม่รับทำประกันออนไลน์ โปรดส่งข้อมูลให้ตัวแทนจัดตารางเบี้ยและอธิบายเงื่อนไขก่อนตัดสินใจ
ทำประกันออนไลน์ ธนทรัพย์ 30/30 เมื่อพร้อมแล้ว
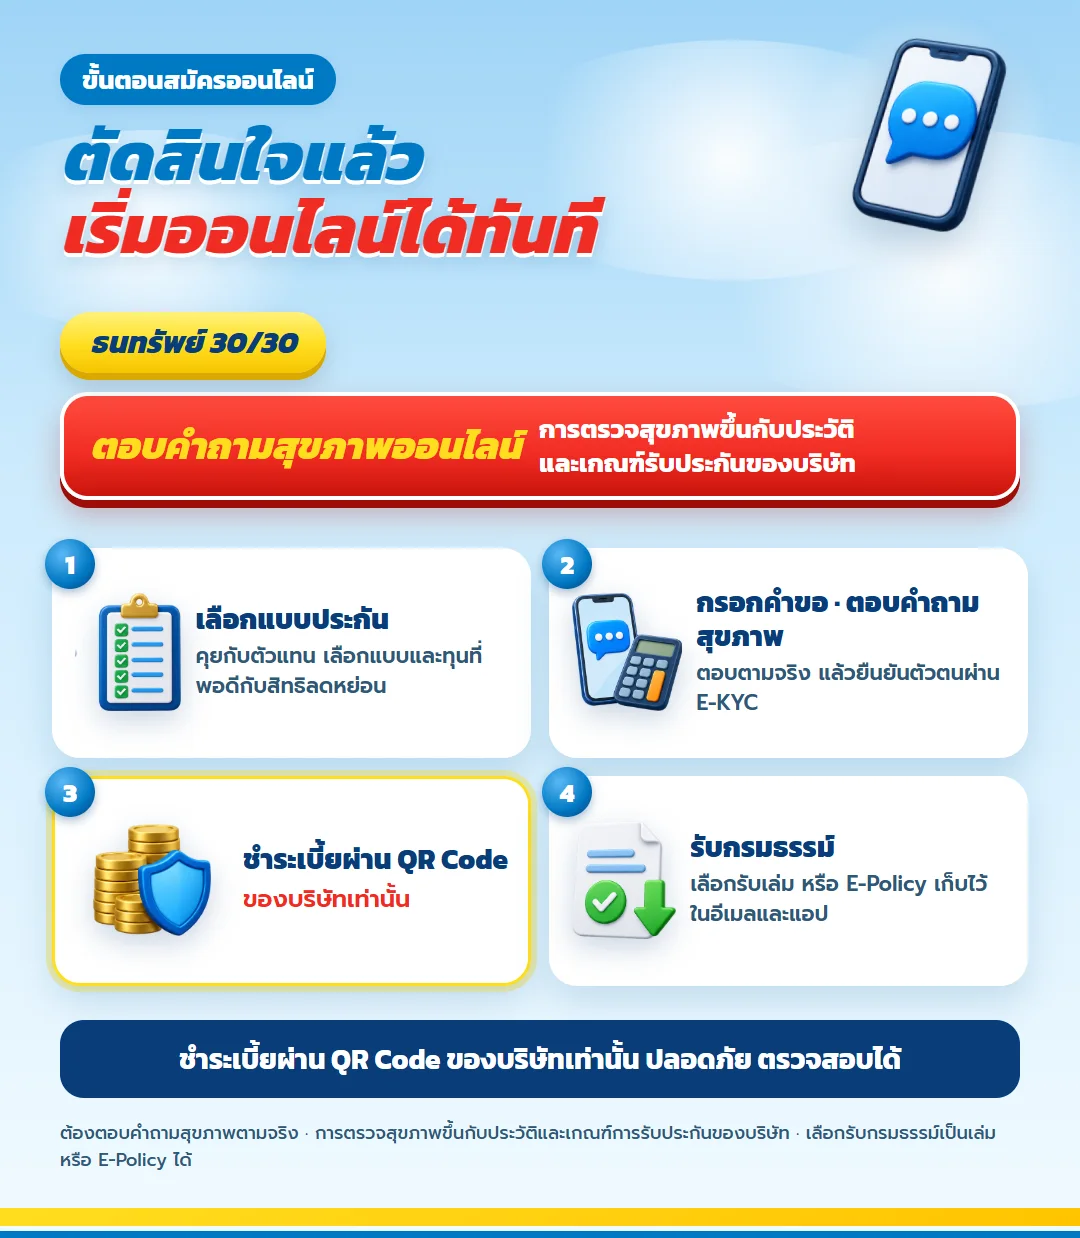
เมื่อตัดสินใจแล้ว ธนทรัพย์ 30/30 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด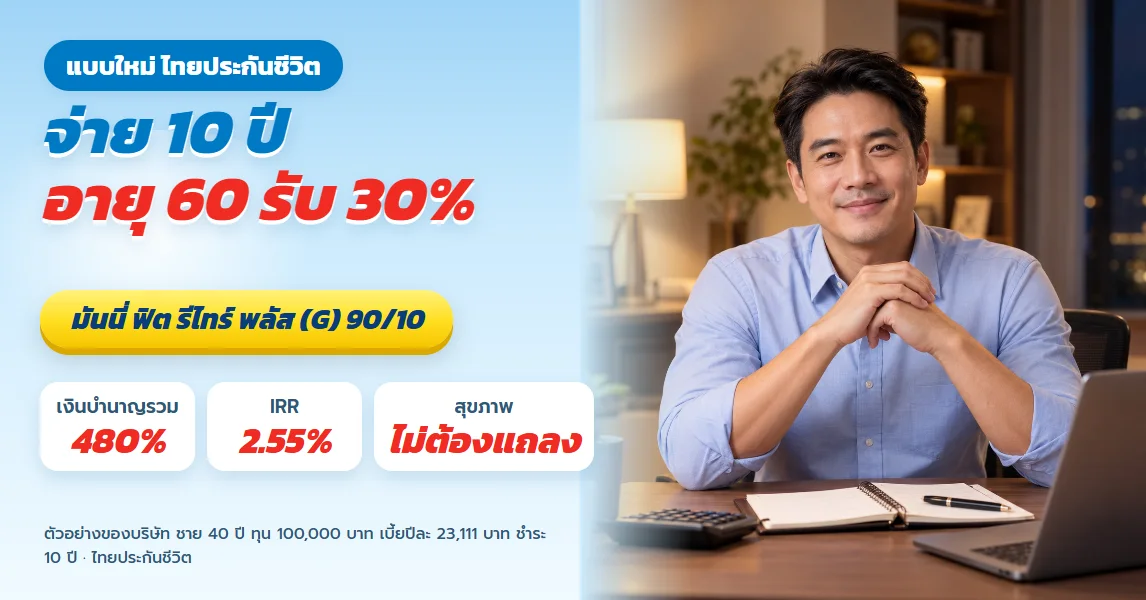
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้