เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับเจ้าของธุรกิจที่อยากแยกเงินส่วนตัวออกจากกิจการ จ่ายครั้งเดียว รับเงินคืนทุกปีถึงอายุ 99 | ไทยประกันชีวิต
คู่มือ เลกาซี ฟิต เวลท์ตี้ 99/1 สำหรับเจ้าของธุรกิจที่อยากแยกเงินส่วนตัวออกจากกิจการ ดูเคสบริษัท ชาย 40 ทุนล้าน ค่าเวนคืนบวกเงินคืน และสิทธิภาษี
เลกาซี ฟิต เวลท์ตี้ 99/1 ของไทยประกันชีวิต สำหรับเจ้าของธุรกิจที่อยากแยกเงินส่วนตัวออกจากกิจการ จ่ายเบี้ยครั้งเดียว รับเงินคืนทุกปีถึงอายุ 99 เนื้อหานี้ใช้กรณีชายอายุ 40 เพื่ออธิบายประกันชีวิตจ่ายครั้งเดียว เจ้าของธุรกิจ วางแผนการเงิน และ เลกาซี ฟิต เวลท์ตี้ 99/1 เงินคืนรายปี โดยไม่เอาเงินกิจการกับเงินครอบครัวมาปะปนกัน
เจ้าของกิจการจำนวนมากมีทรัพย์สินแต่เงินส่วนตัวไม่มีขอบเขต ปีที่ยอดขายชะลอ เงินออมของครอบครัวถูกดึงไปเสริมทุนหมุนเวียน ปีที่ขายดี เงินกำไรก็กลับเข้าไปขยายงานต่อ วงจรนี้ทำให้แผนเกษียณและเงินส่งต่อขึ้นกับธุรกิจเพียงแหล่งเดียว การกันเงินส่วนหนึ่งออกมาอย่างมีวัตถุประสงค์ช่วยสร้างฐานอีกชั้นที่ไม่ต้องรอผลประกอบการ
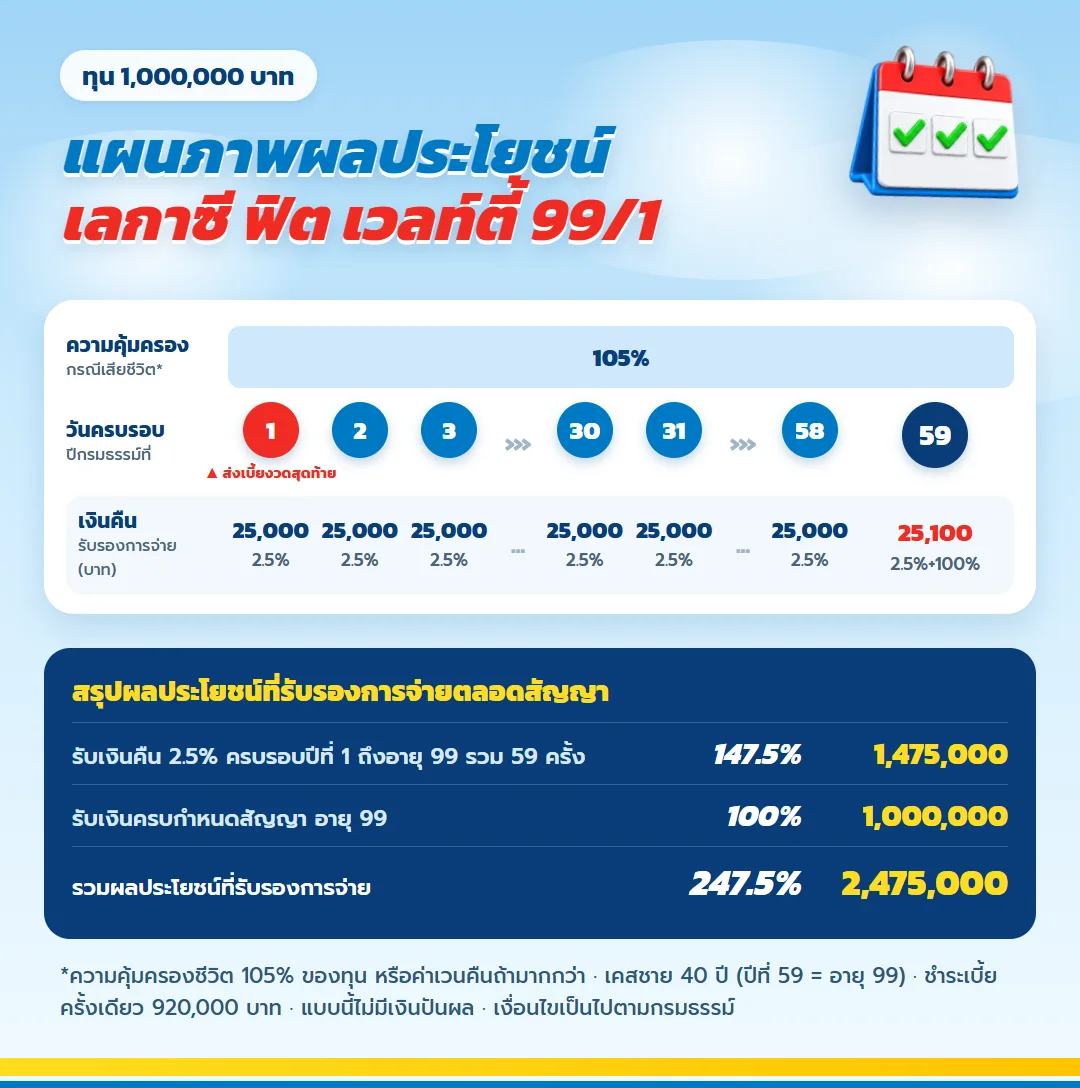
ตัวอย่างจากเอกสารของบริษัทเป็นชายอายุ 40 ปี ทุนประกันชีวิต 1,000,000 บาท เบี้ยครั้งเดียว 920,000 บาท ได้เงินคืนปีละ 25,000 บาทตั้งแต่อายุ 41 ถึงอายุ 99 ตารางค่าเวนคืนและผลประโยชน์ทั้งหมดในบทความจึงต้องอ่านภายใต้เพศ อายุ และทุนของกรณีนี้
เริ่มจากขีดเส้นระหว่างบัญชีบ้านกับบัญชีกิจการ
การแยกเงินไม่ได้หมายถึงหยุดลงทุนในกิจการ แต่หมายถึงยอมรับว่าครอบครัวควรมีทรัพย์ที่ไม่ต้องหมุนตามคำสั่งซื้อ เจ้าของธุรกิจควรกำหนดเงินเดือนหรือเงินถอนใช้ส่วนตัวให้ชัด แล้วค่อยแบ่งเงินหลังภาษีที่เป็นของตนไปยังเงินสำรอง การลงทุน และแผนระยะยาว
เงินทุนหมุนเวียนต้องอยู่กับธุรกิจ
เงินสำหรับซื้อสินค้า จ่ายพนักงาน ชำระเจ้าหนี้ หรือรับมือฤดูกาลขายไม่ควรถูกนำมาจ่ายเบี้ย เพราะแบบประกันไม่ได้ออกแบบมาให้ถอนเข้าออกตามรอบการค้า หากกิจการต้องเรียกเงินก้อนนี้กลับ การเวนคืนจะทำให้สิทธิในอนาคตของครอบครัวหยุดลง
เงินของครอบครัวต้องมีเกณฑ์ไม่ให้ยืมกลับง่าย
แม้กรมธรรม์มีค่าเวนคืน เจ้าของเงินควรวางกติกากับตนเองว่าเงินส่วนนี้มีไว้สร้างเงินคืนและทุนส่งต่อ ไม่ใช่แหล่งสำรองรอบแรกของบริษัท การมีวงเงินฉุกเฉินของกิจการต่างหากช่วยลดโอกาสที่แผนครอบครัวจะถูกยกเลิกเมื่อยอดขายสะดุด
| กองเงิน | หน้าที่ | เหมาะกับกรมธรรม์หรือไม่ |
| ทุนหมุนเวียน | ดูแลการดำเนินงานประจำ | ไม่เหมาะ เพราะต้องพร้อมใช้ |
| เงินสำรองครอบครัว | รองรับรายจ่ายและเหตุฉุกเฉิน | ควรเก็บแยกให้เข้าถึงได้ |
| เงินส่วนตัวระยะยาว | สร้างกระแสเงินและทุนส่งต่อ | นำมาพิจารณาได้เมื่อไม่มีแผนใช้ใกล้ ๆ |
แผนภาพเงินก้อนส่วนตัวที่แยกจากกิจการแล้ว
สัญญาจ่ายครั้งเดียวทำหน้าที่อะไรให้ครอบครัว
จุดเด่นของโครงสร้างนี้คือจ่ายเบี้ยก้อนเดียว จึงไม่มีภาระเรียกเก็บเบี้ยหลักในปีที่ธุรกิจอาจมีรายได้ลดลง เงินคืนกำหนดจากทุน และผลประโยชน์กรณีเสียชีวิตช่วยให้ครอบครัวมีเงินก้อนตามเงื่อนไขโดยไม่ต้องรอขายทรัพย์สินของกิจการ
| รายการของ เลกาซี ฟิต เวลท์ตี้ 99/1 | กรณีชายอายุ 40 ทุน 1,000,000 บาท |
| เบี้ย | 920,000 บาท ครั้งเดียว |
| เงินคืน | 2.5% ของทุน หรือ 25,000 บาทต่อปี |
| จำนวนงวด | 59 งวด ตั้งแต่อายุ 41 ถึงอายุ 99 |
| เงินคืนสะสม | 1,475,000 บาท |
| ทุนครบสัญญา | 1,000,000 บาทเมื่ออายุ 99 |
| รวมกรณีอยู่ครบ | 2,475,000 บาท มากกว่าเบี้ย 1,555,000 บาท |
| ผลประโยชน์กรณีเสียชีวิต | ผู้รับประโยชน์รับ 1,050,000 บาท หรือใช้ค่าเวนคืนเมื่อมีจำนวนสูงกว่า |
ผลตอบแทนเฉลี่ยต่อปีตามเอกสารของบริษัทสำหรับช่วงอายุ 31 ถึง 40 อยู่ที่ 2.76–2.78% ค่านี้เป็นของกระแสเงินในตัวอย่าง ไม่ใช่อัตราเงินคืน 2.5% และยังต้องอ่านร่วมกับเงื่อนไขการถือสัญญา แบบนี้ไม่มีเงินปันผล จึงไม่มีผลประโยชน์ส่วนดังกล่าวให้คาดหวังเพิ่ม
เงินคืนรายปีช่วยลดการพึ่งกำไรของบริษัท
ในปีที่ธุรกิจทำกำไร เจ้าของอาจไม่รู้สึกถึงเงินคืน 25,000 บาทมากนัก แต่ประโยชน์ของกระแสเงินนี้อยู่ที่ความสม่ำเสมอตามเงื่อนไข ไม่ได้รอการปิดงบหรือการจ่ายเงินปันผลจากกิจการ เจ้าของจึงกำหนดหน้าที่ให้เงินคืนเป็นค่าใช้จ่ายครอบครัวบางรายการได้โดยไม่ต้องถอนจากบริษัททุกครั้ง
อย่านับเงินคืนเป็นรายได้ของกิจการ
หากกรมธรรม์เป็นแผนส่วนตัว การวางแผนควรบันทึกเงินคืนอยู่ฝั่งครอบครัว ไม่ควรเอาไปกลบผลประกอบการที่ขาดทุนหรือใช้เป็นเหตุผลลดเงินสำรองของกิจการ การแบ่งบัญชีชัดทำให้เจ้าของเห็นสถานะธุรกิจจริงและเห็นฐานชีวิตส่วนตัวจริงพร้อมกัน
ทางออกเมื่อต้องการเงินกลับก่อนอายุ 99
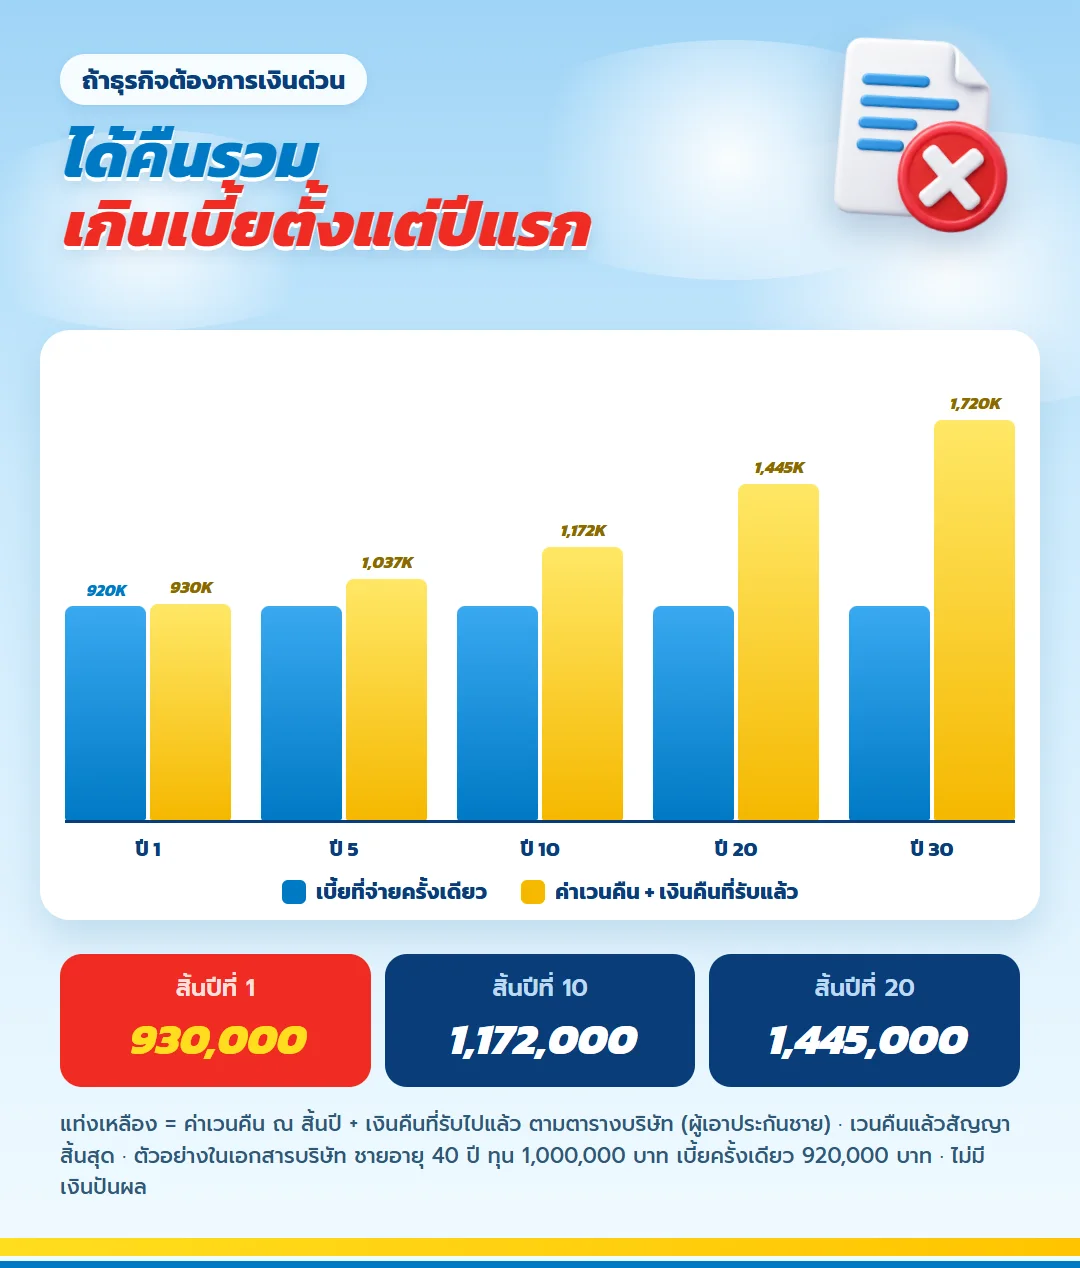
ค่าเวนคืนเป็นสิทธิเมื่อเลิกสัญญา ไม่ใช่วงเงินหมุนเวียน เมื่อตัดสินใจเวนคืน เงินคืนงวดถัดไปและผลประโยชน์กรณีเสียชีวิตจะสิ้นสุด การพิจารณาจึงต้องดูว่าธุรกิจขาดเงินชั่วคราวหรือเงินส่วนตัวมีเหตุจำเป็นจริง หากเป็นปัญหาของกิจการ ควรตรวจทางเลือกทางการเงินของกิจการก่อนแตะแผนครอบครัว
| สิ้นปีที่ | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 1 | 905,000 | 25,000 | 930,000 |
| 5 | 912,000 | 125,000 | 1,037,000 |
| 10 | 922,000 | 250,000 | 1,172,000 |
| 20 | 945,000 | 500,000 | 1,445,000 |
สิ้นปีแรกของตัวอย่าง ค่าเวนคืน 905,000 บาทรวมเงินคืนที่รับแล้ว 25,000 บาทเป็น 930,000 บาท มากกว่าเบี้ย 920,000 บาท การเปรียบเทียบนี้ใช้ดูสถานะ ณ เวลานั้น แต่ไม่สะท้อนเงินคืนและทุนชีวิตที่สละไปเมื่อปิดสัญญา จึงควรให้ตัวแทนแสดงทั้งสองด้านก่อนตัดสินใจ
ทุนส่งต่อช่วยลดแรงกดดันเรื่องขายทรัพย์
เมื่อเจ้าของธุรกิจเสียชีวิต ครอบครัวอาจต้องจัดการหุ้น สินค้า ที่ดิน หรือหนี้ของกิจการในเวลาเดียวกัน ทุนตามกรมธรรม์เป็นเงินอีกส่วนที่มีผู้รับประโยชน์ระบุไว้ตามเงื่อนไข จึงช่วยให้ความตั้งใจส่งต่อไม่ขึ้นกับจังหวะขายทรัพย์สินทั้งหมด
การเลือกทุนควรสัมพันธ์กับภาระของครอบครัว ไม่ใช่มูลค่าธุรกิจบนกระดาษเพียงอย่างเดียว และต้องไม่ทำให้เจ้าของขาดเงินสำรอง การประเมินภาษี หนี้ หรือสิทธิในหุ้นของแต่ละครอบครัวควรทำกับนักบัญชีและผู้เชี่ยวชาญกฎหมายที่เห็นโครงสร้างจริง
ภาษีส่วนบุคคลกับบัญชีนิติบุคคลเป็นคนละเรื่อง
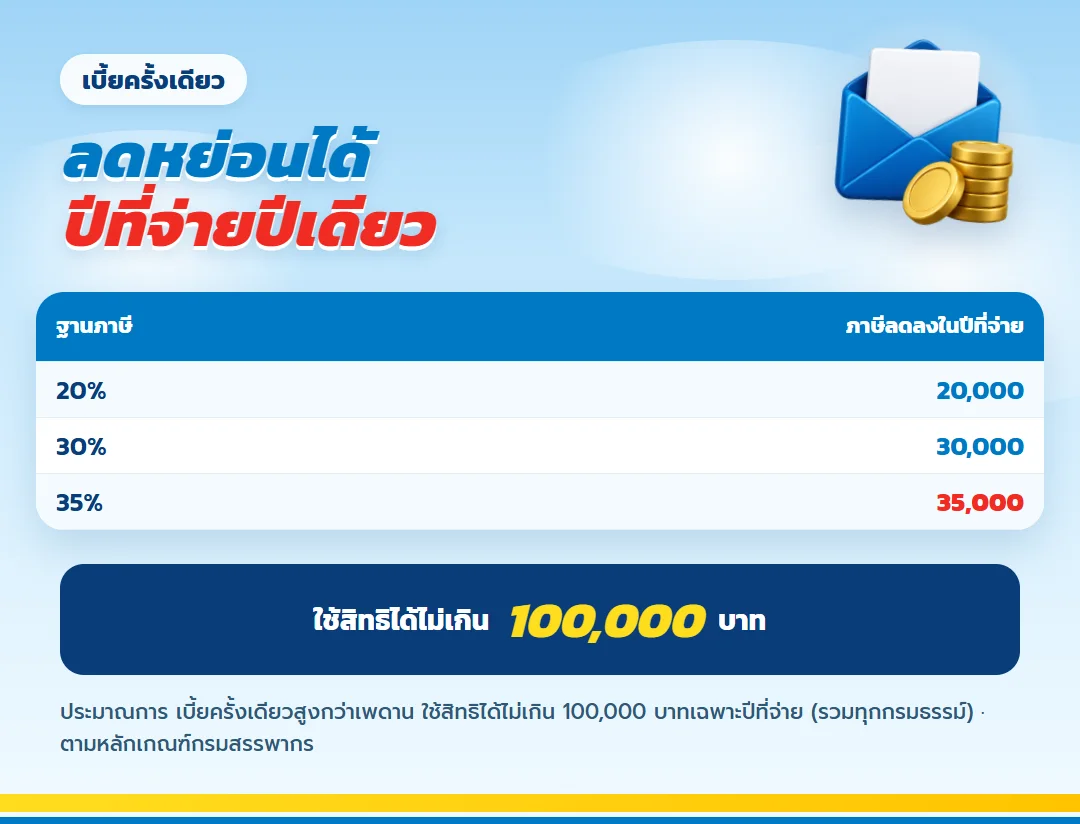
กรณีบุคคลธรรมดาชำระเบี้ยของตน เบี้ยประกันชีวิตใช้สิทธิลดหย่อนได้ตามหลักเกณฑ์ ไม่เกิน 100,000 บาทในปีที่จ่าย ตัวอย่างผู้มีฐานภาษี 35% ลดภาษีได้ 35,000 บาทในปีนั้นหากมีวงเงินเหลือ ปีต่อไปไม่มีเบี้ยหลัก จึงไม่มีสิทธิจากฉบับนี้ไปใช้ซ้ำ
หากคิดจะใช้เงินของนิติบุคคลหรือบันทึกรายการผ่านบริษัท ต้องปรึกษาผู้ทำบัญชีก่อน เพราะผู้ชำระเบี้ย ผู้เอาประกัน ผู้รับประโยชน์ และวัตถุประสงค์ของค่าใช้จ่ายมีผลต่อการบันทึกบัญชี บทความนี้อธิบายเคสเงินส่วนตัว จึงไม่ควรนำสิทธิลดหย่อนบุคคลไปสรุปเป็นค่าใช้จ่ายของกิจการ
กรอบทุนและเงื่อนไขที่ต้องอ่านในใบเสนอขาย
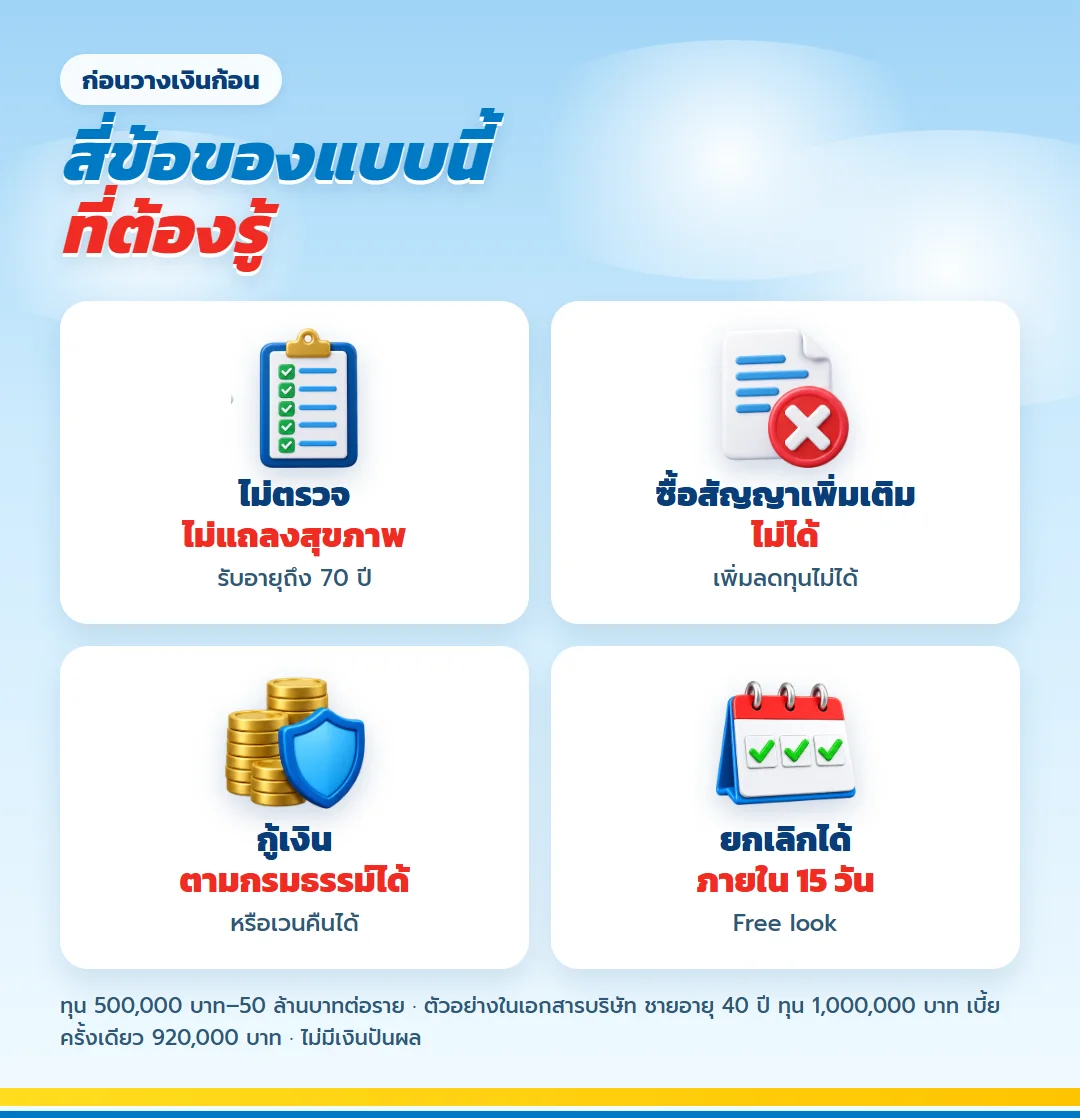
เลกาซี ฟิต เวลท์ตี้ 99/1 รับอายุตั้งแต่ 1 เดือนถึง 70 ปี ทุนขั้นต่ำ 500,000 บาทและสูงสุด 50,000,000 บาทต่อราย ซื้อสัญญาเพิ่มเติมไม่ได้ และเงินคืนไม่ปรับตามเงินเฟ้อ สำหรับผู้ค้นหาคำว่า ประกันมรดก ไม่ตรวจสุขภาพ แบบนี้ไม่ต้องตรวจสุขภาพและไม่ต้องแถลงสุขภาพ แต่ข้อมูลส่วนตัวในใบคำขอต้องตรงความจริง
- ตรวจว่าเบี้ยเป็นเงินส่วนตัวหลังแยกจากภาระของกิจการแล้ว
- ขอตารางตามอายุ เพศ และทุนจริงของผู้สมัคร
- ทบทวนผู้รับประโยชน์เมื่อสัดส่วนครอบครัวหรือผู้สืบทอดเปลี่ยน
- ยอมรับได้ว่าเงินคืนคงที่และแบบนี้ไม่มีเงินปันผล
ขั้นตอนขอใบเสนอขายโดยไม่รบกวนเงินหมุน
เริ่มจากปิดตัวเลขเงินสำรองของธุรกิจและครอบครัวก่อน แล้วระบุจำนวนเงินที่ไม่ต้องใช้กับการดำเนินงาน จากนั้นส่งอายุและทุนที่สนใจให้ตัวแทนทำใบเสนอขาย เปรียบเทียบกระแสเงิน ค่าเวนคืน ผลประโยชน์กรณีเสียชีวิต และสิทธิภาษีในบริบทของผู้สมัครจริง
เจ้าของกิจการควรทดสอบแผนกับสถานการณ์ที่ยอดขายลดลง โดยถามว่าหลังชำระเบี้ยแล้ว บริษัทและครอบครัวยังดำเนินต่อได้โดยไม่ต้องเรียกเงินก้อนนี้กลับหรือไม่ หากคำตอบขึ้นกับการขายทรัพย์หรือรับคำสั่งซื้อใหม่ แสดงว่างบยังตึงเกินไป การลดทุนช่วยรักษาวัตถุประสงค์ของสัญญาได้ดีกว่าการเริ่มใหญ่แล้วเวนคืนเมื่อเกิดแรงกดดัน
กำหนดผู้รับผิดชอบเอกสารคนละส่วน
เอกสารของกิจการควรอยู่กับฝ่ายบัญชี ส่วนใบเสนอขายและกรมธรรม์ส่วนตัวควรเก็บในระบบของครอบครัว การแยกผู้ดูแลช่วยไม่ให้ข้อมูลสำคัญสูญหายเมื่อมีการเปลี่ยนพนักงาน และลดความสับสนว่าเงินคืนหรือผลประโยชน์เป็นของฝ่ายใด
หลังได้รับใบเสนอขาย ควรอ่านตารางโดยสมมติสามเหตุการณ์ คือถือสัญญาต่อ ต้องการเงินก่อนกำหนด และเกิดเหตุที่ครอบครัวต้องยื่นรับผลประโยชน์ หากเข้าใจเพียงกรณีอยู่ครบ ภาพการตัดสินใจยังไม่สมบูรณ์ คำอธิบายที่ดีต้องบอกทั้งสิทธิที่ได้รับและสิทธิที่หายไปเมื่อเลือกแต่ละทาง
| จุดตรวจ | หลักฐานที่ควรเห็นก่อนตัดสินใจ |
| เงินก้อนไม่ใช่ทุนหมุนเวียน | ประมาณการรายรับรายจ่ายของกิจการแยกจากครอบครัว |
| ทุนอยู่ในงบที่สบายใจ | ใบเสนอขายมากกว่าหนึ่งขนาดทุนเพื่อเทียบ |
| ครอบครัวเข้าใจหน้าที่ของเงิน | รายชื่อผู้รับประโยชน์และที่เก็บเอกสาร |
| บัญชีและภาษีแยกถูกฝ่าย | คำแนะนำจากผู้ทำบัญชีเมื่อเกี่ยวข้องกับนิติบุคคล |
คำถามของเจ้าของกิจการก่อนกันเงินออกมา
เงินก้อนที่กันออกมาควรมีขนาดเท่าไร?
ไม่มีขนาดเดียวที่เหมาะกับทุกกิจการ ควรกันทุนหมุนเวียน เงินภาษี เงินสำรองธุรกิจ และค่าใช้จ่ายครอบครัวก่อน แล้วใช้เฉพาะส่วนที่วางระยะยาวได้ โดยแบบนี้เริ่มทุนขั้นต่ำ 500,000 บาท
ถ้าธุรกิจขาดสภาพคล่องควรเวนคืนทันทีหรือไม่?
ควรตรวจสาเหตุและทางเลือกของกิจการก่อน เพราะการเวนคืนทำให้เงินคืนและความคุ้มครองในอนาคตจบลง ตารางมูลค่าช่วยบอกจำนวนเงิน แต่ไม่ใช่คำตอบว่าควรเลิกสัญญาหรือไม่
เบี้ยที่จ่ายส่วนตัวบันทึกเป็นค่าใช้จ่ายบริษัทได้หรือไม่?
ไม่ควรสรุปเอง การบันทึกขึ้นกับผู้ชำระ ผู้เอาประกัน ผู้รับประโยชน์ และวัตถุประสงค์ ควรให้ผู้ทำบัญชีตรวจเอกสารก่อนใช้เงินนิติบุคคล
ครอบครัวจะได้รับทั้งทุนเสียชีวิตและทุนครบสัญญาหรือไม่?
เป็นคนละเหตุการณ์ หากเสียชีวิตระหว่างสัญญาจ่ายผลประโยชน์ตามเงื่อนไขให้ผู้รับประโยชน์ หากมีชีวิตถึงอายุ 99 จึงรับทุนครบสัญญา ไม่ได้นำสองกรณีมารวมกัน
แบบนี้ต้องตรวจหรือแถลงสุขภาพหรือไม่?
ไม่ต้องตรวจสุขภาพและไม่ต้องแถลงสุขภาพ แต่ข้อมูลส่วนตัวในใบคำขอต้องตรงความจริง
แยกฐานชีวิตออกจากความผันผวนของยอดขาย
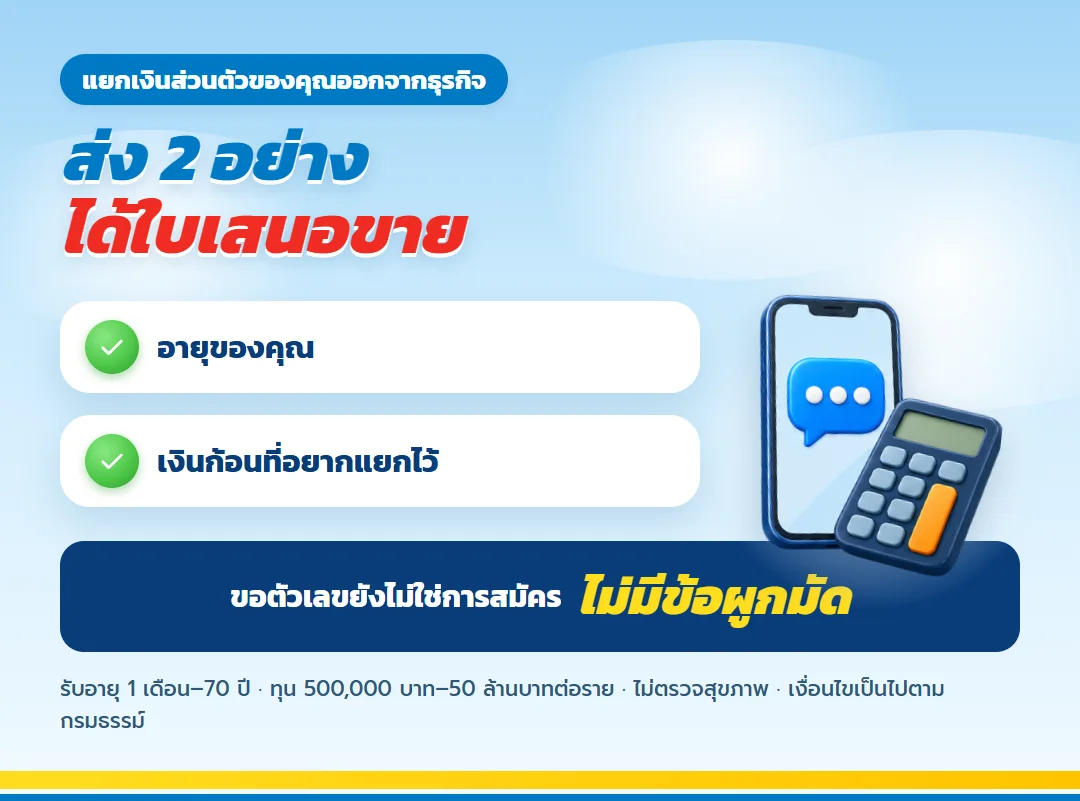
เลกาซี ฟิต เวลท์ตี้ 99/1 เป็นทางเลือกสำหรับเงินส่วนตัวที่เจ้าของธุรกิจต้องการกำหนดหน้าที่ระยะยาว กรณีชายอายุ 40 ทุน 1,000,000 บาททำให้เห็นกระแสเงินและทางออกระหว่างสัญญา แต่การเลือกจริงต้องเริ่มจากสภาพคล่องของกิจการและความมั่นคงของครอบครัว
แก่นของแผนไม่ใช่การทำให้เงินออกห่างจากธุรกิจให้มากที่สุด แต่คือการหาสัดส่วนที่กิจการยังคล่องและครอบครัวยังมีฐานของตน เมื่อเส้นแบ่งนี้ชัด เจ้าของจะประเมินโอกาสลงทุนใหม่โดยไม่ต้องนำเงินทุกก้อนกลับไปเสี่ยงกับกิจการ และคนในบ้านรู้ว่าเงินส่วนใดถูกจัดไว้เพื่ออนาคตร่วมกันแล้ว
ส่งอายุและงบที่ผ่านการแยกจากเงินหมุนแล้วให้ตัวแทนจัดทำใบเสนอขาย ขอให้แสดงตัวเลขช่วงต้น ช่วงถือยาว และกรณีส่งต่อในเอกสารเดียวกัน หากกำลังพิจารณาทำประกันออนไลน์ ให้ตัวแทนยืนยันช่องทางที่ใช้ได้ก่อน การขอข้อมูลยังไม่ใช่การสมัครและช่วยให้คุยกับนักบัญชีได้จากตัวเลขจริง
ทำประกันออนไลน์ เลกาซี ฟิต เวลท์ตี้ 99/1 เมื่อพร้อมแล้ว
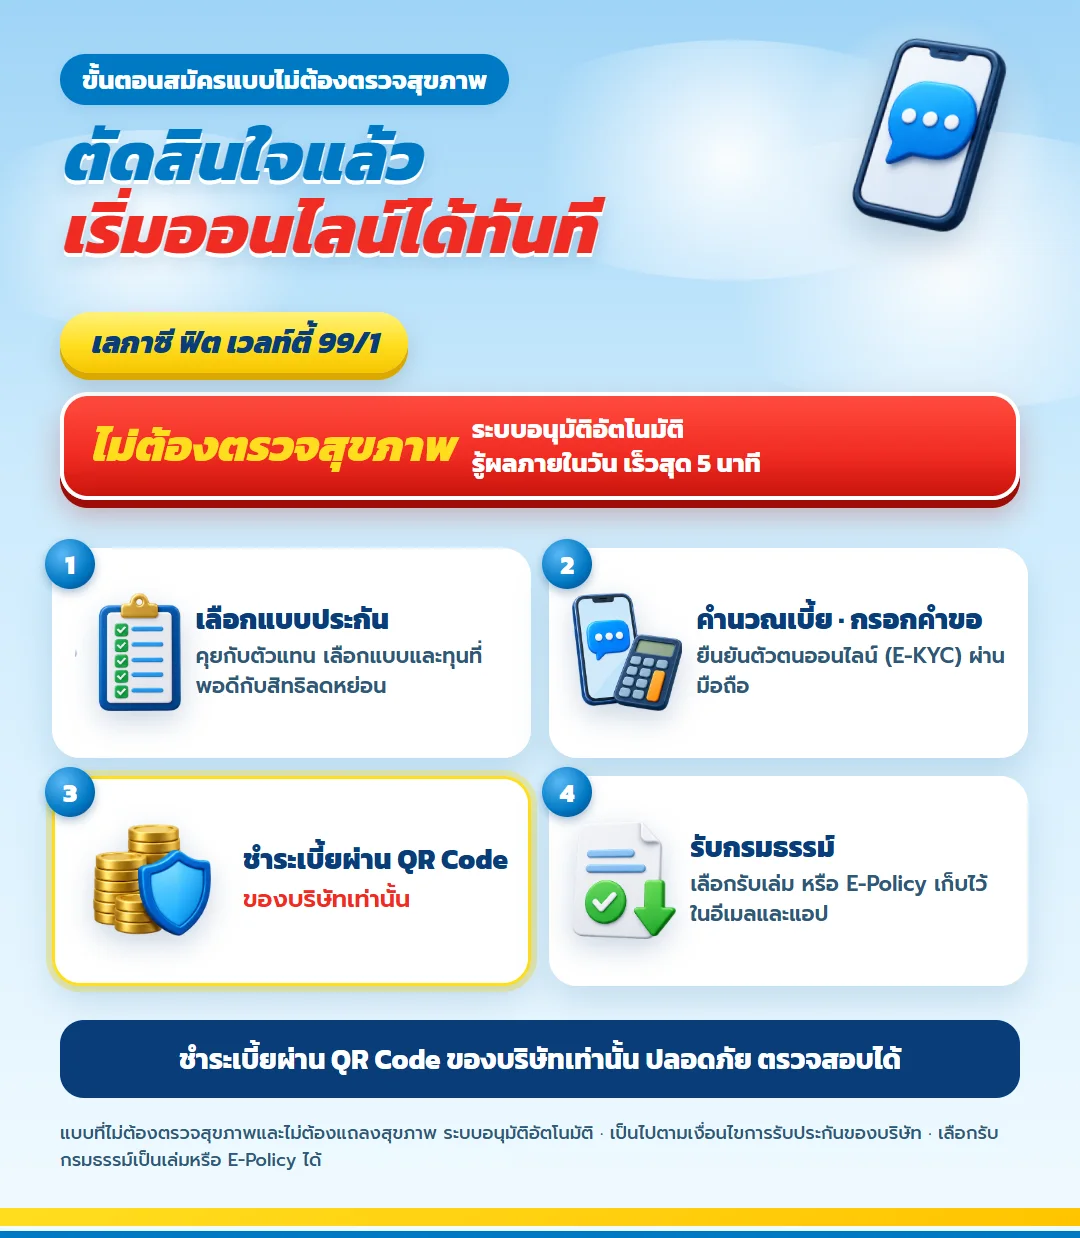
เมื่อตัดสินใจแล้ว เลกาซี ฟิต เวลท์ตี้ 99/1 สมัครผ่านช่องทางออนไลน์ได้ทันที แบบนี้ไม่มีการตรวจสุขภาพและไม่มีคำถามสุขภาพในใบคำขอ ตามเงื่อนไขของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด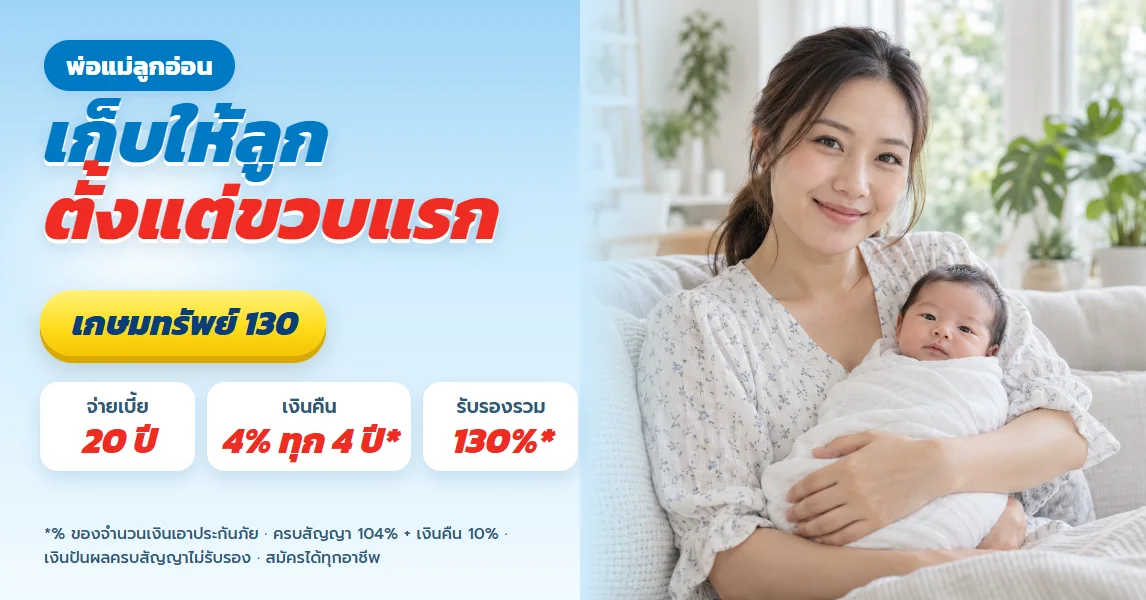
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียด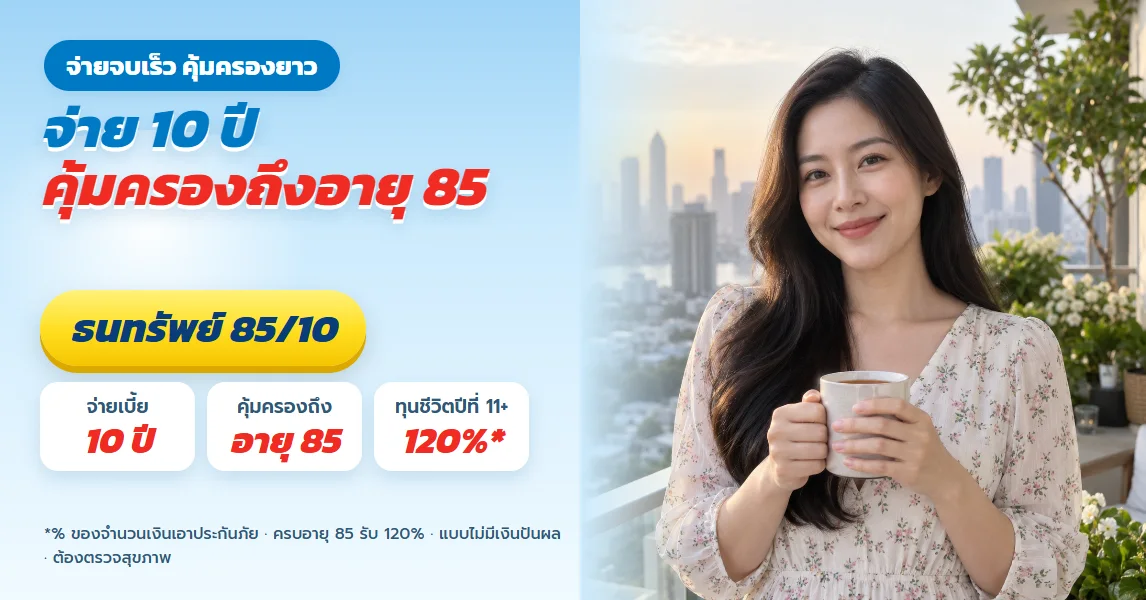
ธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียด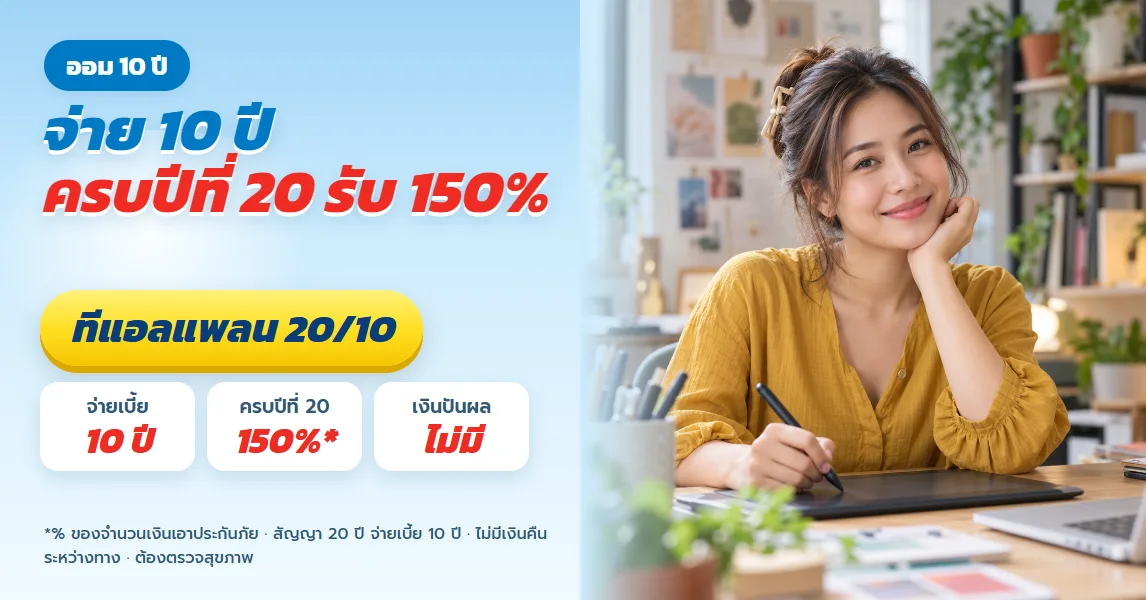
ทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียด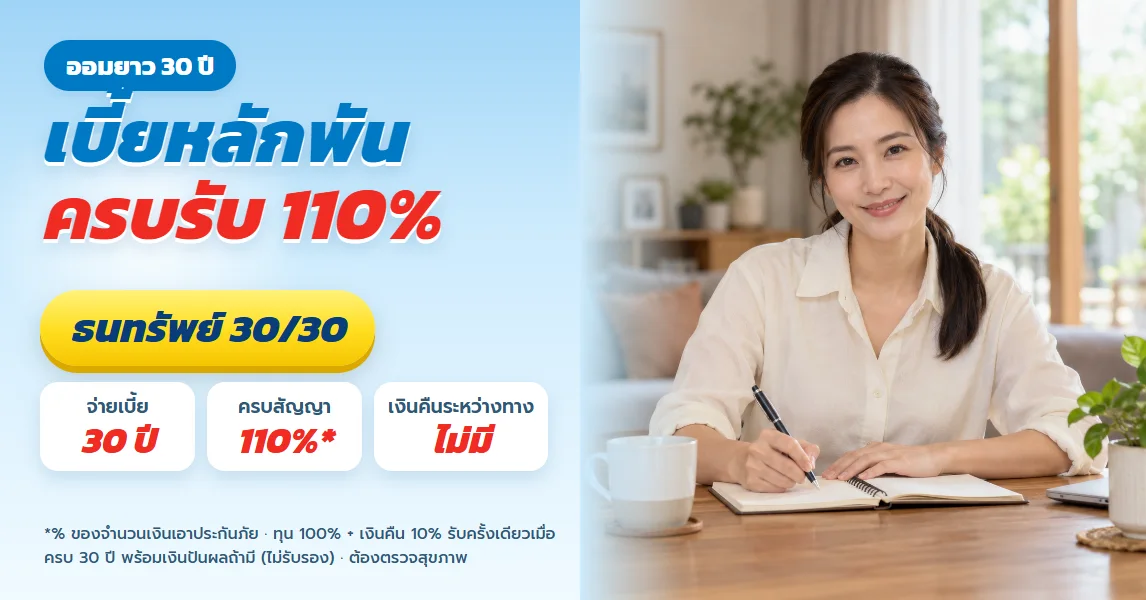
ธนทรัพย์ 30/30 ไทยประกันชีวิต ออมยาว 30 ปีด้วยเบี้ยหลักพัน ครบสัญญารับ 110% ของทุน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับพ่อแม่ที่อยากเก็บเงินให้ลูกแรกเกิด ครบสัญญาตอนลูกอายุ 20
ดูรายละเอียดธนทรัพย์ 85/10 จ่ายเบี้ย 10 ปี คุ้มครองถึงอายุ 85 ทุน 3 ล้าน ทุนชีวิต 3.6 ล้านตั้งแต่ปีที่ 11 | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต ออม 10 ปี รับเงินก้อน 150% เมื่อครบปีที่ 20
ดูรายละเอียดธนทรัพย์ 30/30 ไทยประกันชีวิต ออมยาว 30 ปีด้วยเบี้ยหลักพัน ครบสัญญารับ 110% ของทุน
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้