เกษมเกษียณ เงินก้อนเดียวตอนอายุ 60 สำหรับคนที่ไม่อยากมีเงินคืนให้ใช้หมดระหว่างทาง — เกษมเกษียณ ไทยประกันชีวิต
คู่มือ เกษมเกษียณ สำหรับคนที่อยากได้เงินก้อนเดียวตอนอายุ 60 เบี้ยตามอายุเริ่ม ค่าเวนคืนถ้ายกเลิก และสิทธิภาษี
เกษมเกษียณ ไทยประกันชีวิต เป็นประกันสะสมทรัพย์ที่ออกแบบมาให้คนที่อยากได้เงินก้อนเดียวตอนอายุ 60 แบบไม่ซับซ้อน จ่ายเบี้ยทุกปีจนถึงอายุ 60 แล้วรับเงินก้อนครั้งเดียว 120% ของทุน ระหว่างทางไม่มีเงินคืนให้ถูกดึงไปใช้ก่อนเวลา
หลายคนเคยลองแผนที่มีเงินคืนทุกปี แล้วพบว่าเงินคืนเล็ก ๆ ถูกใช้หมดทุกครั้งที่ได้รับ พอถึงวันเกษียณจึงเหลือแค่เงินครบสัญญาก้อนท้าย บทความนี้เขียนให้คนที่อยากได้ประกันสะสมทรัพย์ ไม่มีเงินคืน และอยากเห็นภาพชัดว่าเงินทั้งหมดจะรวมอยู่ที่วันเดียว
ตัวเลขทั้งหมดมาจากตัวอย่างในเอกสารของไทยประกันชีวิต กรณีผู้หญิงอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 3,660 บาท ชำระจนถึงอายุ 60 รวม 25 ปี 91,500 บาท
ทำไมเงินก้อนเดียวถึงเหมาะกับวันเกษียณ
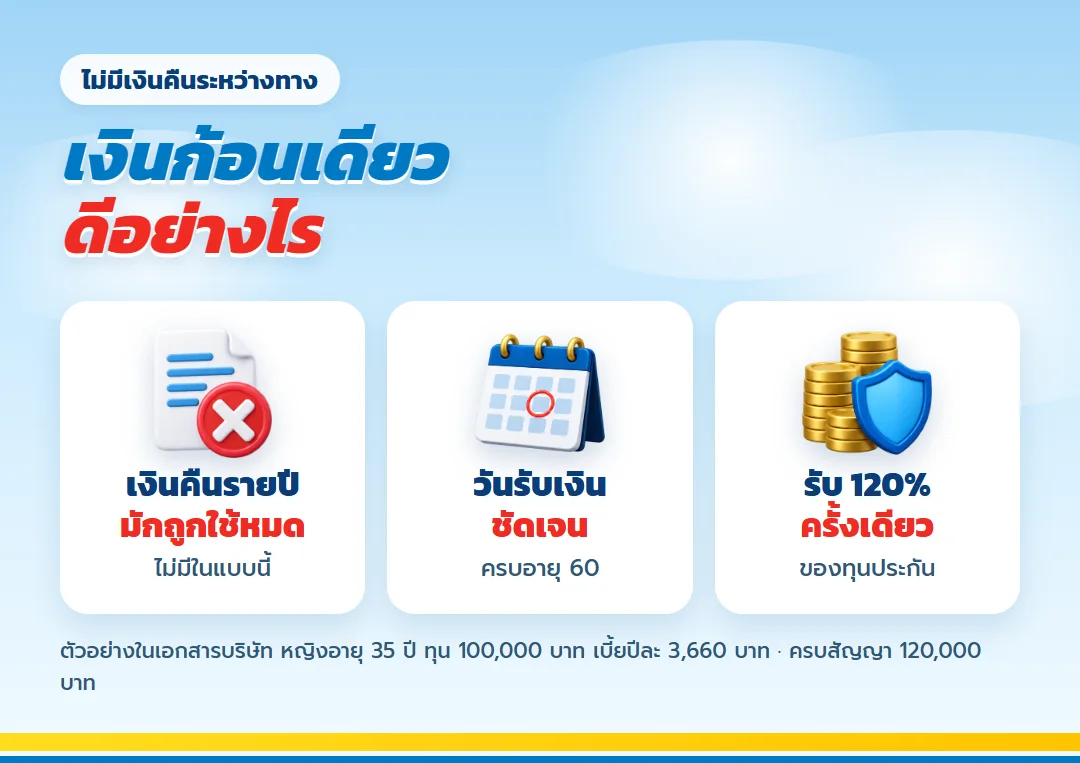
- ไม่มีเงินคืนรายปีให้ใช้ไปกับรายจ่ายระหว่างทาง
- วันรับเงินชัดเจน คือวันครบอายุ 60
- ไม่ต้องตัดสินใจทุกปีว่าจะรับหรือคงเงินไว้
ผลคือเงินก้อนเกษียณมาถึงครบทั้งก้อน เหมาะกับคนที่รู้ตัวว่าถ้ามีเงินเข้ามาระหว่างทางจะใช้หมด
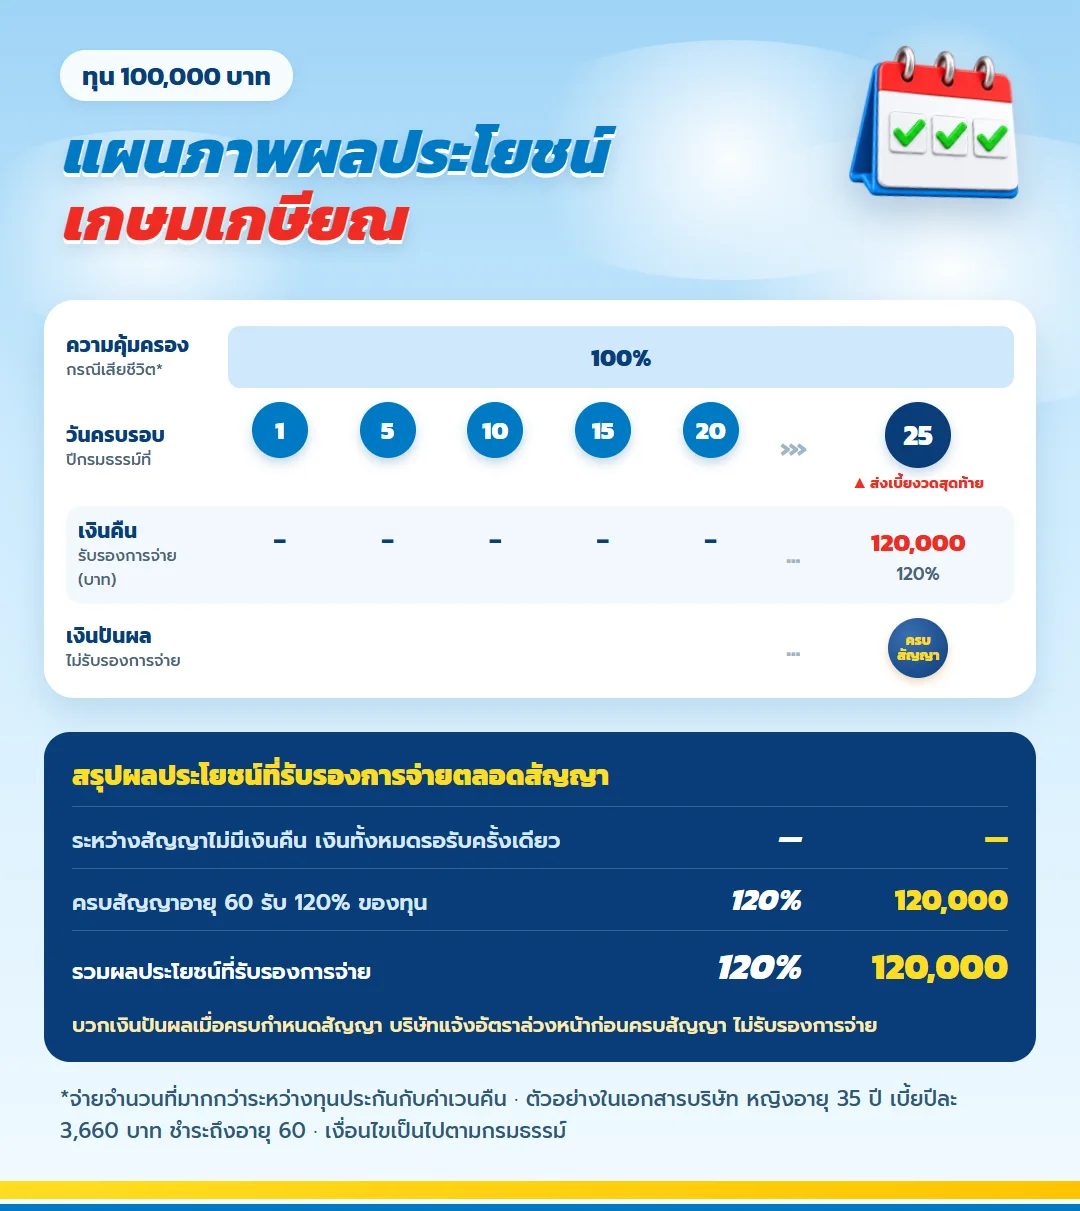
แผนภาพเงินก้อนเดียวที่รอถึงอายุ 60
ภาพช่วยยืนยันว่าไม่มีเงินคืนระหว่างทางและรับก้อนหลักเมื่อครบสัญญา
เกษมเกษียณ ไทยประกันชีวิต ทำงานอย่างไร
| ช่วงอายุ | สิ่งที่เกิดขึ้น | ทุน 100,000 |
| 35–59 | จ่ายเบี้ยปีละ 3,660 | รวม 91,500 |
| 35–59 | คุ้มครองชีวิต | 100,000 หรือค่าเวนคืนที่มากกว่า |
| 60 | ครบสัญญา 120% ของทุน | 120,000 + เงินปันผล (ถ้ามี) |
รับเงินก้อนเกษียณ 120,000 บาท มากกว่าเบี้ยรวม 28,500 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) ส่วนรับรองคำนวณจากตัวเลขในเอกสารบริษัทได้ 2.03% ยังไม่นับเงินปันผลตอนครบสัญญาที่บริษัทแจ้งล่วงหน้าและไม่รับรองจำนวน
เกษมเกษียณ ไทยประกันชีวิต เบี้ย ตามอายุที่เริ่ม
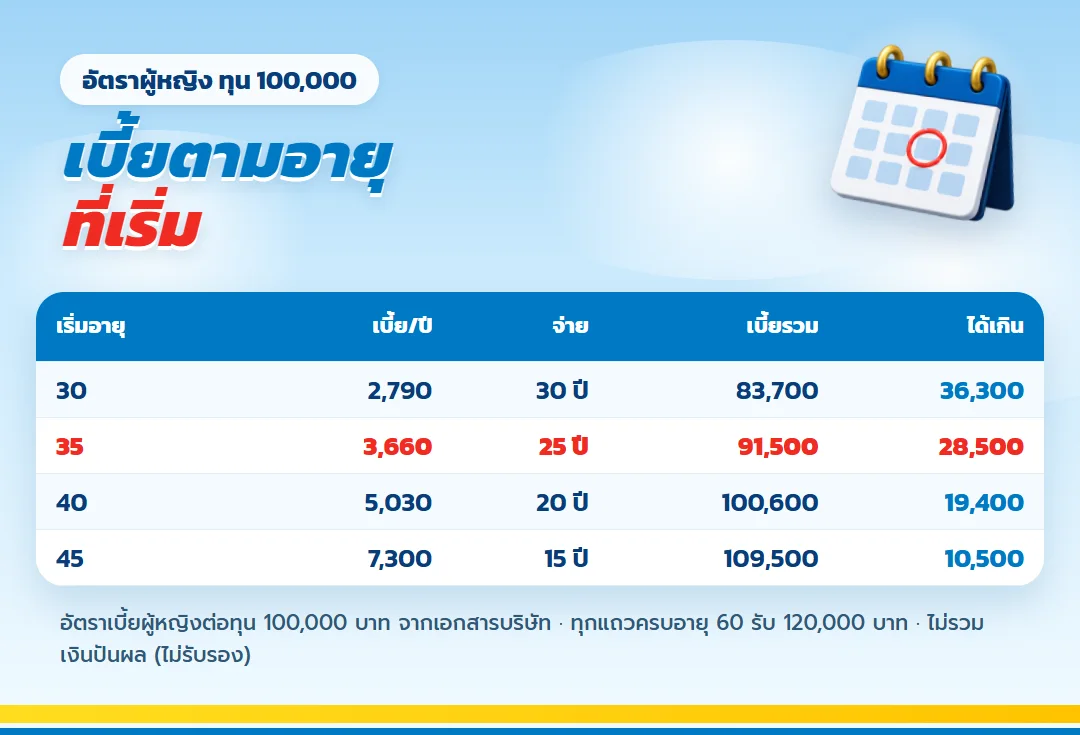
เกษมเกษียณ ไทยประกันชีวิต เบี้ย ขึ้นกับอายุที่เริ่ม เพราะยิ่งเริ่มช้า จำนวนปีที่จ่ายยิ่งน้อย ทุกอายุได้เงินครบสัญญาเท่ากันที่ 120,000 บาทต่อทุนแสน ตัวเลขนี้เป็นอัตราผู้หญิงจากเอกสารบริษัท
| เริ่มอายุ | เบี้ย/ปี | จ่ายกี่ปี | เบี้ยรวม | ได้เกินเบี้ย |
| 30 | 2,790 | 30 | 83,700 | 36,300 |
| 35 | 3,660 | 25 | 91,500 | 28,500 |
| 40 | 5,030 | 20 | 100,600 | 19,400 |
| 45 | 7,300 | 15 | 109,500 | 10,500 |
ถ้าต้องยกเลิกกลางทาง
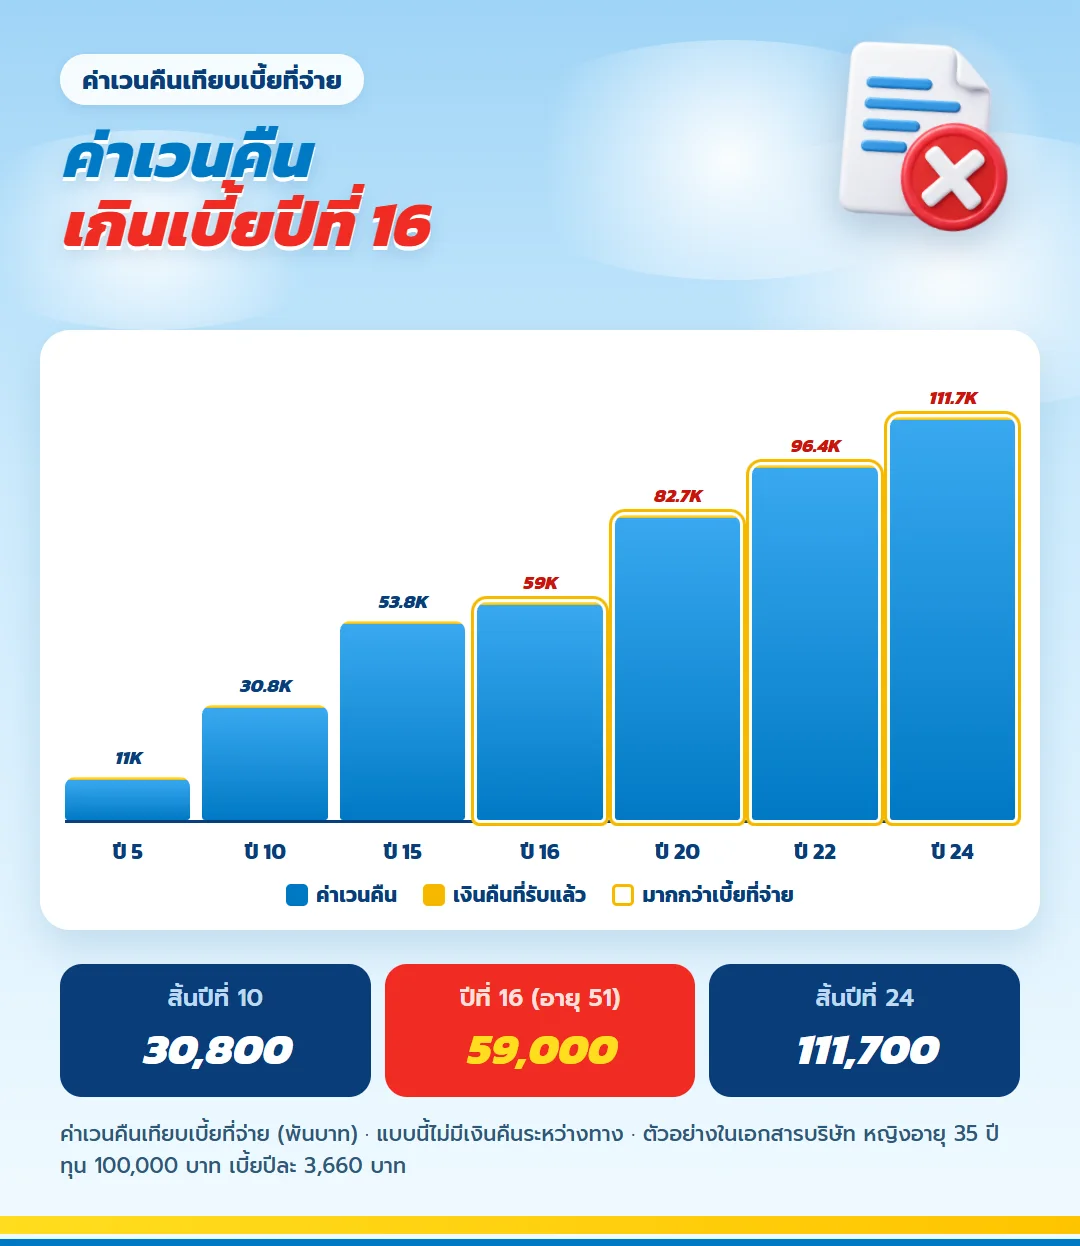
แบบนี้ไม่มีเงินคืน ถ้ายกเลิกจะได้แค่ค่าเวนคืน ซึ่งช่วงสิบห้าปีแรกต่ำกว่าเบี้ยที่จ่าย เคสอายุ 35 ค่าเวนคืนเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 16 คืออายุ 51
| สิ้นปีที่ | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน |
| 5 | 40 | 18,300 | 11,000 |
| 10 | 45 | 36,600 | 30,800 |
| 15 | 50 | 54,900 | 53,800 |
| 16 | 51 | 58,560 | 59,000 |
| 20 | 55 | 73,200 | 82,700 |
ข้อควรรู้
กำหนดกติกาให้ตนเองก่อนมีเงินก้อน
คนที่ตั้งใจแก้นิสัยใช้เงินคืนควรวางกติกาต่อเนื่องไปถึงวันครบสัญญา เช่น แยกเงินรับไว้ในบัญชีเพื่อเกษียณและกำหนดวัตถุประสงค์ก่อนอายุ 60 เพราะแม้กรมธรรม์ช่วยไม่ให้ใช้ระหว่างทาง แต่เมื่อรับเงินแล้วเจ้าของยังตัดสินใจได้ทั้งหมด หากไม่มีแผน เงินก้อนเดียวก็อาจถูกใช้หมดเร็วเช่นกัน
ลองเขียนรายการสิ่งที่เงินก้อนห้ามนำไปใช้และสิ่งที่อนุญาตไว้ล่วงหน้า จากนั้นบอกคนในครอบครัวเพื่อช่วยกันรักษาเป้าหมาย วิธีนี้ไม่ใช่ข้อกำหนดของบริษัท แต่เป็นวินัยส่วนบุคคลที่ทำให้โครงไม่มีเงินคืนรายปีตอบโจทย์ยิ่งขึ้น
เปรียบเทียบทางเลือกโดยดูหน้าที่
บัญชีออมทรัพย์มีสภาพคล่องสูงแต่ถอนง่าย สินทรัพย์อื่นมีความเสี่ยงและโอกาสผลตอบแทนต่างกัน ส่วนเกษมเกษียณมีความคุ้มครองชีวิตและผลประโยชน์ตามสัญญา การเลือกไม่จำเป็นต้องตัดทางใดทิ้งทั้งหมด หลายคนอาจแบ่งเงินเป็นส่วนฉุกเฉิน ส่วนลงทุน และส่วนที่ล็อกไว้จนถึงวัยเกษียณ
อย่าเทียบเงินครบสัญญากับเงินต้นของทางเลือกอื่นโดยละเลยเวลา เบี้ย วิธีชำระ และความคุ้มครอง ขอให้ผู้ให้คำแนะนำแสดงข้อมูลจากเอกสารที่ตรวจสอบได้ และยอมรับว่าทางเลือกที่เหมาะขึ้นกับความเสี่ยงและพฤติกรรมของแต่ละคน
ตรวจความเข้าใจก่อนรับกรมธรรม์
ทบทวนว่าจ่ายถึงอายุใด รับเงินเมื่อไร ไม่มีเงินคืนรายปี ค่าเวนคืนใช้ในกรณีใด เงินปันผลไม่รับรอง และผู้รับประโยชน์เป็นใคร หากคำตอบส่วนใดยังไม่ชัด ให้ถามก่อนเริ่มชำระ การอ่านข้อยกเว้นและเงื่อนไขรับประกันสำคัญพอกับการดูตารางผลประโยชน์
หลังได้รับกรมธรรม์ ควรตรวจข้อมูลส่วนบุคคล วิธีชำระ และรายละเอียดทุนอีกครั้ง เก็บช่องทางติดต่อบริษัทและตัวแทนไว้กับเอกสารทางการเงินของครอบครัว เป้าหมายเงินก้อนเดียวจะเดินต่อได้เมื่อทั้งการชำระและเอกสารไม่สะดุดระหว่างทาง
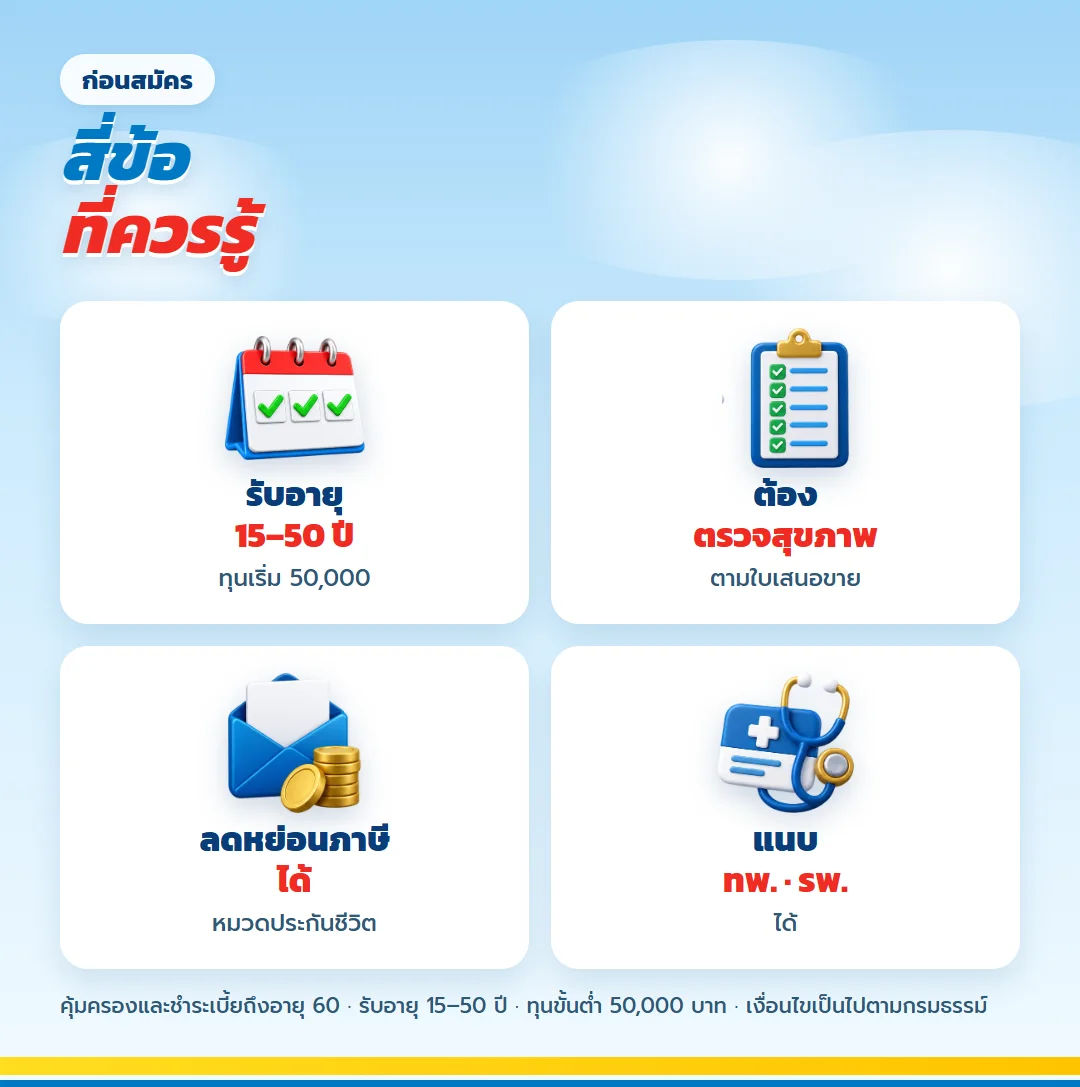
- รับอายุ 15 ถึง 50 ปี ทุนขั้นต่ำ 50,000 บาท
- ต้องผ่านการตรวจสุขภาพตามใบเสนอขาย
- เบี้ยลดหย่อนภาษีหมวดประกันชีวิตได้ตามจ่ายจริง ไม่เกิน 100,000 บาทต่อปี
- แนบสัญญาเพิ่มเติม ทพ. หรือ รพ. ได้
คำถามที่พบบ่อย
ประกันสะสมทรัพย์ ไม่มีเงินคืน ดีกว่ามีเงินคืนไหม?
ขึ้นกับนิสัยการใช้เงิน ถ้าเงินคืนรายปีมักถูกใช้หมด แบบรับก้อนเดียวช่วยให้เงินก้อนเกษียณมาถึงครบกว่า
ประกันออมทรัพย์ ครบอายุ 60 แบบนี้จ่ายถึงอายุเท่าไร?
จ่ายเบี้ยจนถึงอายุ 60 เท่ากับระยะคุ้มครอง ถ้าเริ่มอายุ 35 จ่าย 25 ปี
เสียชีวิตระหว่างทางได้อะไร?
ผู้รับประโยชน์ได้ทุนประกันหรือค่าเวนคืน แล้วแต่จำนวนใดมากกว่า
ข้อกำหนดและคำเตือนของกรณีเงินก้อนเดียว
- ตัวเลขมาจากตัวอย่างในเอกสารบริษัท ผู้หญิงอายุ 35 ปี ทุน 100,000 บาท
- เงินปันผลจ่ายเมื่อครบสัญญาตามที่บริษัทประกาศ ไม่รับรอง
- ประกันชีวิตไม่ใช่เงินฝาก
รวมเงินก้อนไว้ที่วันเกษียณ
ถ้าคู่ชีวิตมีแผนเกษียณของตนเอง ควรวางวันรับและหน้าที่เงินแต่ละก้อนร่วมกัน เพื่อไม่ให้ทั้งบ้านพึ่งเงินจากกรมธรรม์ฉบับเดียว การกระจายหน้าที่ช่วยให้เงินก้อนนี้คงบทบาทตามที่ตั้งใจไว้
หลังรับเงิน ควรเว้นช่วงก่อนตัดสินใจซื้อของก้อนใหญ่ เพื่อให้เป้าหมายที่สะสมมานานไม่ถูกแทนที่ด้วยความต้องการชั่วคราว การกำหนดบัญชีปลายทางไว้ล่วงหน้าช่วยรักษาหน้าที่ของเงินเกษียณ
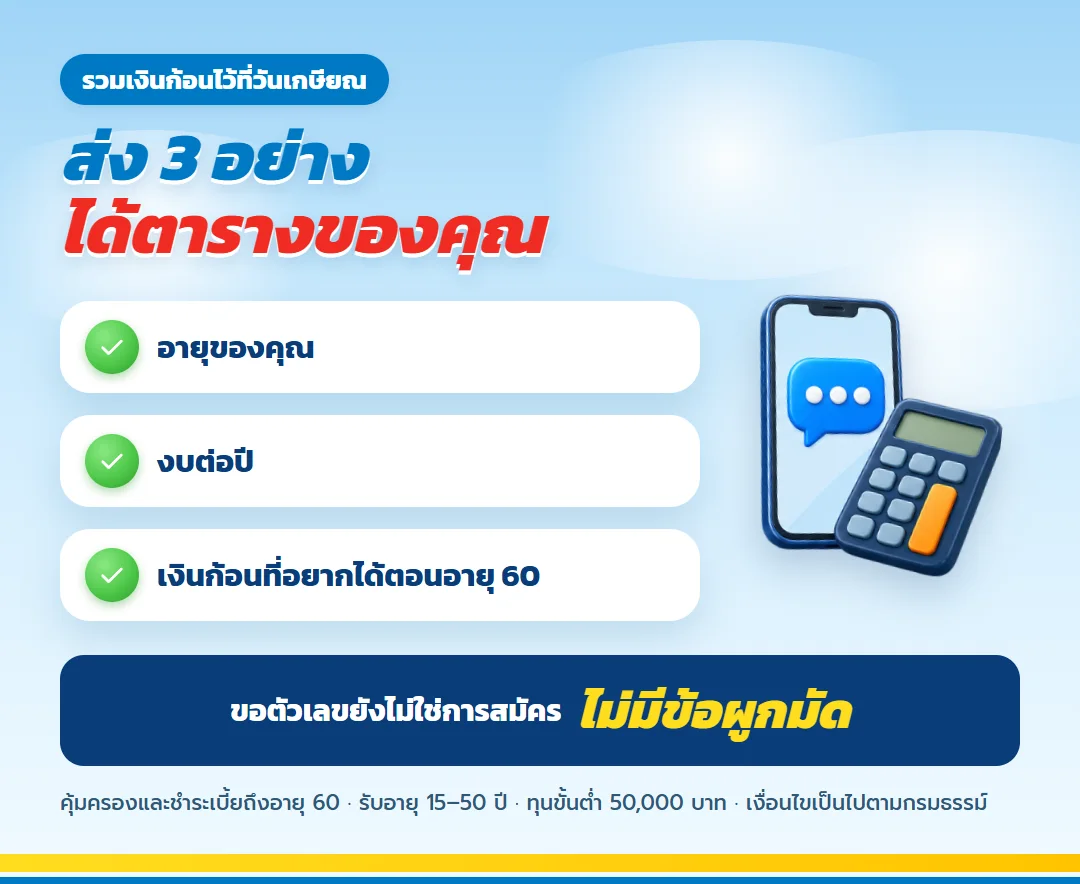
ส่งอายุ งบต่อปี และเงินก้อนที่อยากได้ตอนอายุ 60 ตัวแทนจะคำนวณทุนของ เกษมเกษียณ ไทยประกันชีวิต ให้ ขอตัวเลขได้โดยไม่มีข้อผูกมัด
เกษมเกษียณ เบี้ย ต้องคำนวณจากข้อมูลผู้สมัคร หากสนใจทำประกันออนไลน์ควรติดต่อตัวแทนเพื่อยืนยันขั้นตอนและขอเอกสารประกอบก่อน
เงินไม่ทยอยกลับมา ช่วยแก้ปัญหาใช้ก่อนถึงเป้าหมาย
เกษมเกษียณ ไทยประกันชีวิต วางจุดรับเงินหลักไว้ที่อายุ 60 จึงเหมาะกับคนที่รู้ว่าตนเองมักใช้เงินคืนก้อนเล็กระหว่างทางหมดเร็ว แบบนี้เป็น ประกันสะสมทรัพย์ ไม่มีเงินคืน รายปี ผู้เอาประกันต้องยอมรับว่าสภาพคล่องระหว่างสัญญาต่ำ แลกกับการรวมผลประโยชน์รับรอง 120% ของทุนไว้ปลายทาง
แยกความอยากใช้กับเหตุจำเป็น
การไม่มีเงินคืนช่วยลดโอกาสใช้ตามใจ แต่ไม่ได้แทนเงินสำรองฉุกเฉิน ก่อนสมัครควรมีเงินที่หยิบใช้ได้สำหรับค่าครองชีพและเหตุไม่คาดคิด หากนำเงินทั้งหมดมาจ่ายเบี้ย เมื่อมีเหตุจำเป็นอาจต้องยกเลิกในช่วงที่ค่าเวนคืนต่ำกว่าเบี้ยสะสม ซึ่งสวนทางกับเป้าหมายเดิม
กำหนดงานของเงินก้อนก่อนเลือกทุน
เงินก้อนเกษียณอาจใช้เป็นค่าใช้จ่ายช่วงเปลี่ยนจากเงินเดือนเป็นรายได้หลังเกษียณ ปิดภาระ หรือเก็บเป็นเงินสำรองระยะยาว กรณีผู้หญิงอายุ 35 ปี ทุน 100,000 บาท รับ 120,000 บาทเมื่ออายุ 60 หากเป้าหมายใหญ่กว่านี้ให้ขอใบเสนอขายตามทุนจริงและดูว่าเบี้ยยังไม่เบียดงบปัจจุบัน
| พฤติกรรมการเงิน | สิ่งที่แบบนี้ช่วยได้ | สิ่งที่ต้องเตรียมเอง |
| ใช้เงินคืนทุกครั้ง | ไม่มีเงินคืนให้เบิกใช้รายปี | บัญชีสำรองฉุกเฉิน |
| ออมไม่สม่ำเสมอ | มีรอบชำระตามกรมธรรม์ | งบที่จ่ายต่อเนื่องได้ |
| ไม่มีเป้าหมายปลายทาง | กำหนดวันรับที่อายุ 60 | แผนใช้เงินหลังรับก้อน |
ประกันออมทรัพย์ ครบอายุ 60 ไม่ใช่บัญชีฝากประจำ
กรมธรรม์มีทั้งความคุ้มครองชีวิต ค่าเวนคืน และเงินครบสัญญา การเปรียบเทียบกับเงินฝากจากยอดปลายทางเพียงตัวเดียวจึงไม่ครบ หากเสียชีวิตระหว่างทาง ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุนกับค่าเวนคืน แต่หากยกเลิกเองจะได้รับค่าเวนคืนตามตาราง ไม่ใช่เบี้ยทั้งหมดที่เคยชำระ
ผลตอบแทนส่วนรับรองในกรณีผู้หญิงอายุ 35 ปีตามเอกสารบริษัทอยู่ที่ 2.03% และเงินปันผลเมื่อครบสัญญาไม่รับรองการจ่าย ตัวเลขนี้ใช้กับกรณีที่ระบุ ไม่ควรนำไปแทนใบเสนอขายของอายุหรือเพศอื่น เกษมเกษียณ ไทยประกันชีวิต เบี้ย เปลี่ยนตามอายุเริ่ม จึงต้องอ่านเบี้ยและผลประโยชน์จากชุดเดียวกันเสมอ
ค่าเวนคืนบอกต้นทุนของการเปลี่ยนใจ
เคสผู้หญิงอายุ 35 ปี ทุน 100,000 บาท เมื่อสิ้นปีที่ 15 จ่ายเบี้ยแล้ว 54,900 บาท ค่าเวนคืน 53,800 บาท และเมื่อสิ้นปีที่ 16 จ่ายแล้ว 58,560 บาท ค่าเวนคืน 59,000 บาท ตารางนี้ไม่ได้แปลว่าควรยกเลิกเมื่อถึงจุดใด แต่ช่วยชี้ว่าการตัดสินใจระยะยาวมีต้นทุนหากออกก่อนกำหนด
| ทางเลือกเมื่อเงินตึง | ผลที่ต้องถามตัวแทน | เหตุที่ห้ามเดาเอง |
| กู้ตามกรมธรรม์ | ยอดกู้ ดอกเบี้ย และผลต่อเงินรับ | ขึ้นกับมูลค่ากรมธรรม์ |
| ใช้เงินสำเร็จ | ทุนและเงินครบสัญญาใหม่ | ผลเปลี่ยนตามเวลาที่ดำเนินการ |
| เวนคืน | จำนวนเงินสุทธิที่จะได้รับ | ไม่เท่ากับเบี้ยสะสมเสมอ |
ทบทวนความเหมาะสมจากชีวิตจริง ไม่ใช่จากวินัยที่หวังไว้
คนทำงานอายุ 30–45 ที่เก็บเงินคืนรายปีไม่อยู่ควรถามตนเองว่าสามารถกันเบี้ยออกจากรายได้ได้นานถึงอายุ 60 หรือไม่ หากรายได้ผันผวนมาก เงินก้อนปลายทางที่เล็กลงแต่รักษาสัญญาได้อาจเหมาะกว่าทุนสูง ผู้สมัครต้องตรวจสุขภาพตามใบเสนอขายและแจ้งข้อมูลตามจริง บริษัทเป็นผู้พิจารณารับประกัน
เบี้ยอาจนำไปลดหย่อนภาษีหมวดประกันชีวิตตามจำนวนที่จ่ายจริงภายใต้วงเงิน 100,000 บาทต่อปี การได้สิทธิภาษีไม่ได้ทำให้เงินระหว่างทางถอนง่ายขึ้น และไม่ควรใช้ภาษีที่คาดว่าจะประหยัดเป็นเงินจ่ายเบี้ยล่วงหน้า
ข้อมูลสั้น ๆ ที่ทำให้ใบเสนอขายตอบโจทย์กว่าเดิม
แจ้งอายุ เพศ งบต่อปี เงินสำรองฉุกเฉิน เป้าหมายเงินก้อน และกรมธรรม์ที่มีอยู่ ขอให้ตัวแทนแสดงเบี้ย เงินครบสัญญา ความคุ้มครอง ค่าเวนคืน และเงื่อนไขเงินปันผลในเอกสารเดียวกัน แล้วค่อยตัดสินใจว่าโครงเงินก้อนเดียวสอดคล้องกับนิสัยการใช้เงินจริงหรือไม่
หากเลือกทำ ให้ตั้งช่องทางชำระที่ไม่รบกวนเงินใช้ประจำ ระบุผู้รับประโยชน์ และเก็บสำเนาใบเสนอขายไว้ทบทวน เกษมเกษียณ ไทยประกันชีวิต ทำหน้าที่ได้ดีที่สุดเมื่อผู้เอาประกันไม่ต้องพึ่งเงินในสัญญาก่อนอายุ 60 และมีแผนใช้เงิน 120,000 บาทต่อทุน 100,000 บาทอย่างชัดเจน
ไม่มีเงินคืนระหว่างทางแปลว่าไม่มีมูลค่ากรมธรรม์เลยหรือไม่?
ไม่ใช่ กรมธรรม์มีค่าเวนคืนตามตาราง แต่จำนวนในช่วงต้นอาจต่ำกว่าเบี้ยที่จ่าย การถอนหรือยกเลิกต้องขอตัวเลขจริงก่อนตัดสินใจ
ถ้ามีเงินสำรองน้อย ควรรีบเริ่มเพื่อให้เบี้ยต่ำไหม?
ควรจัดเงินสำรองให้เหมาะก่อน เพราะการเริ่มเร็วจะมีประโยชน์เมื่อชำระต่อเนื่องได้ การเลือกทุนต่ำกว่าที่หวังอาจปลอดภัยกว่าการหยุดกลางทาง
ผู้ที่ต้องการทำประกันออนไลน์ควรติดต่อตัวแทนเพื่อรับใบเสนอขาย เกษมเกษียณ ไทยประกันชีวิต และตรวจว่าโครงเงินก้อนเดียวเหมาะกับตน
ทำประกันออนไลน์ เกษมเกษียณ เมื่อพร้อมแล้ว
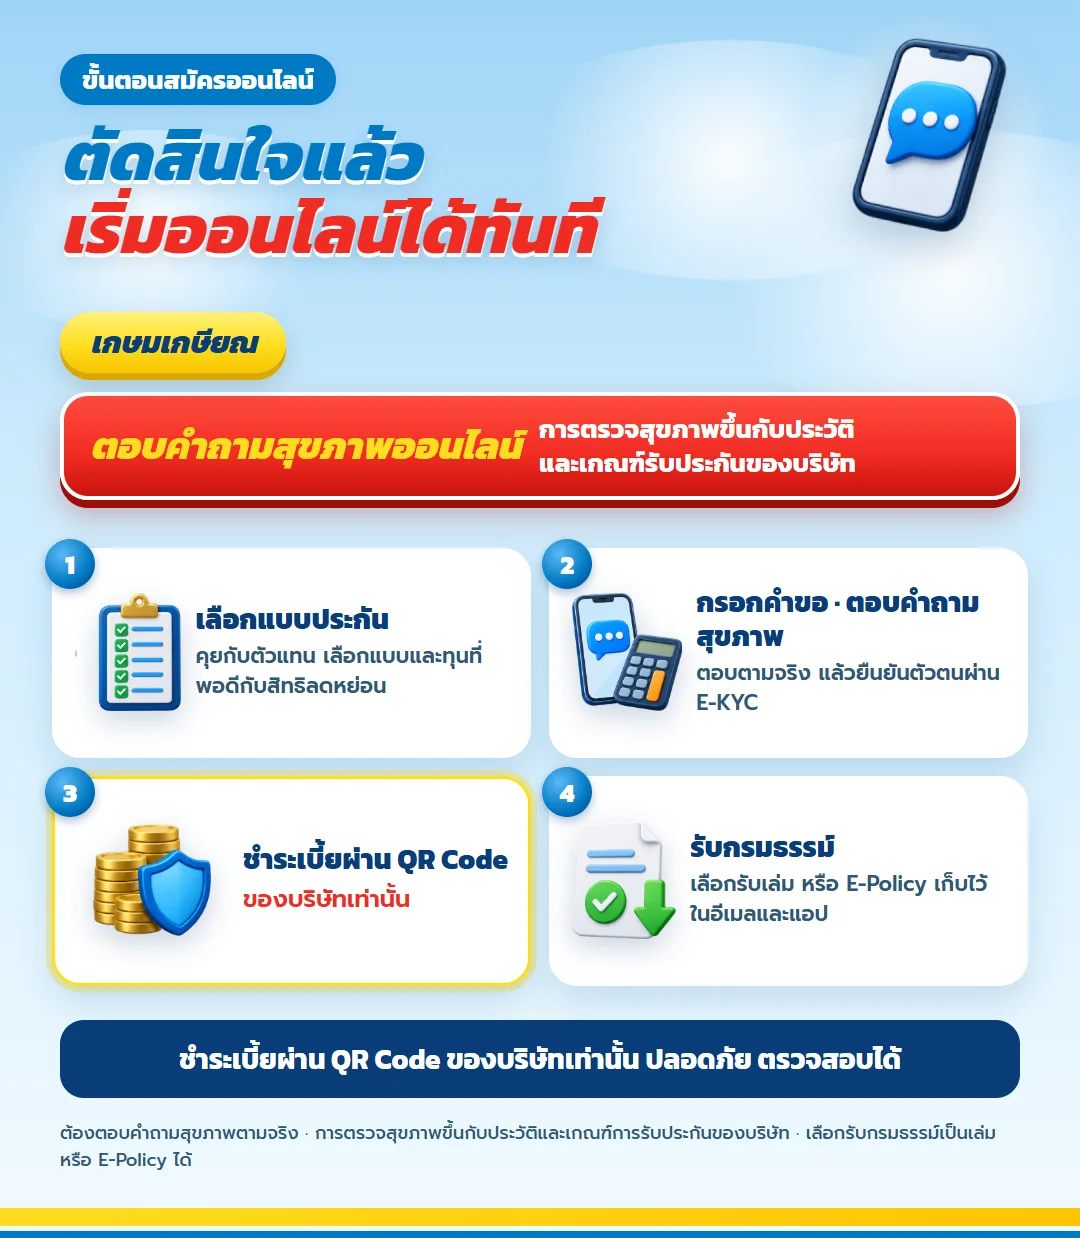
เมื่อตัดสินใจแล้ว เกษมเกษียณ สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด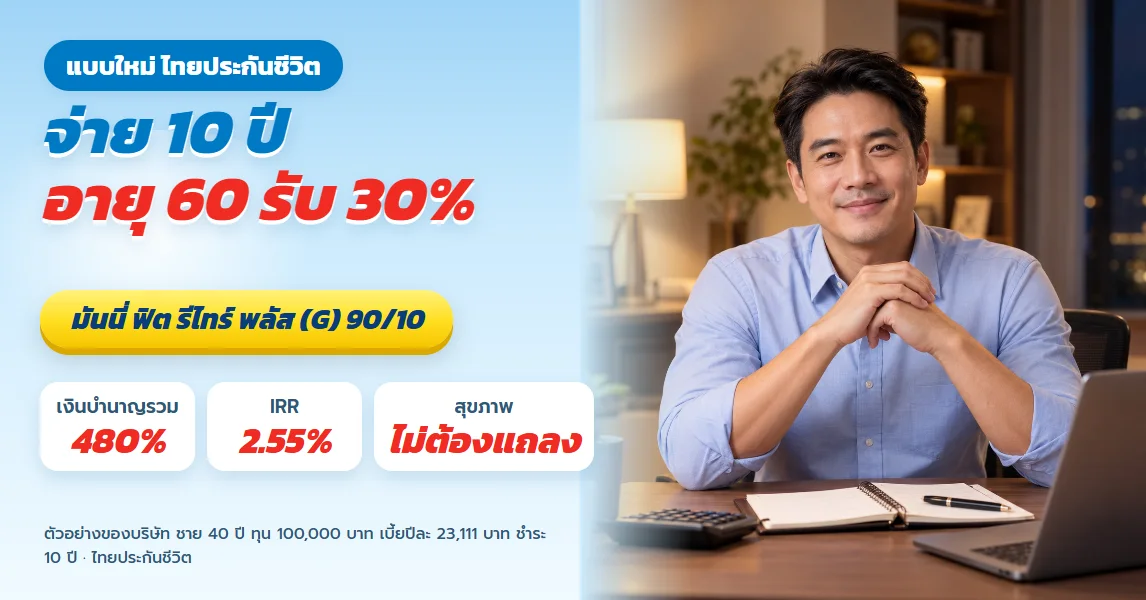
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้