ธนทวี 25/15 ไทยประกันชีวิต เริ่มออมยาว 25 ปี จ่าย 15 ปี ทุนแสน ผลตอบแทนรับรอง 1.85%
คู่มือ ธนทวี 25/15 สำหรับคนเริ่มออมยาว ทุนแสน เงินคืนทุกปี เงินก้อนปีที่ 25 และผลตอบแทนส่วนรับรอง
ธนทวี 25/15 ของไทยประกันชีวิต เป็นประกันออมทรัพย์ระยะยาว 25 ปี จ่ายเบี้ยแค่ 15 ปี ระหว่างทางได้เงินคืน 1% ของทุนทุกปี และครบสัญญารับ 126% ของทุน เหมาะกับคนที่อยากเริ่มออมยาวด้วยเงินก้อนเล็กปีละครั้ง
หลายคนอยากเริ่มออมแต่ไม่รู้จะเริ่มที่เท่าไร บทความนี้ใช้ตัวเลขจริงจากเอกสารบริษัท ให้เห็นว่าทุน 100,000 บาทต้องจ่ายปีละเท่าไร ได้อะไรคืนบ้าง และเงินทำงานให้ปีละกี่เปอร์เซ็นต์
ตัวเลขทั้งหมดใช้อัตราจากใบเสนอขายของไทยประกันชีวิตปี 2569 กรณีผู้หญิงอายุ 30 ปี คิดเป็นเบี้ย 74 บาทต่อทุน 1,000
เริ่มออมยาว ทุน 100,000 จ่ายปีละ 7,400
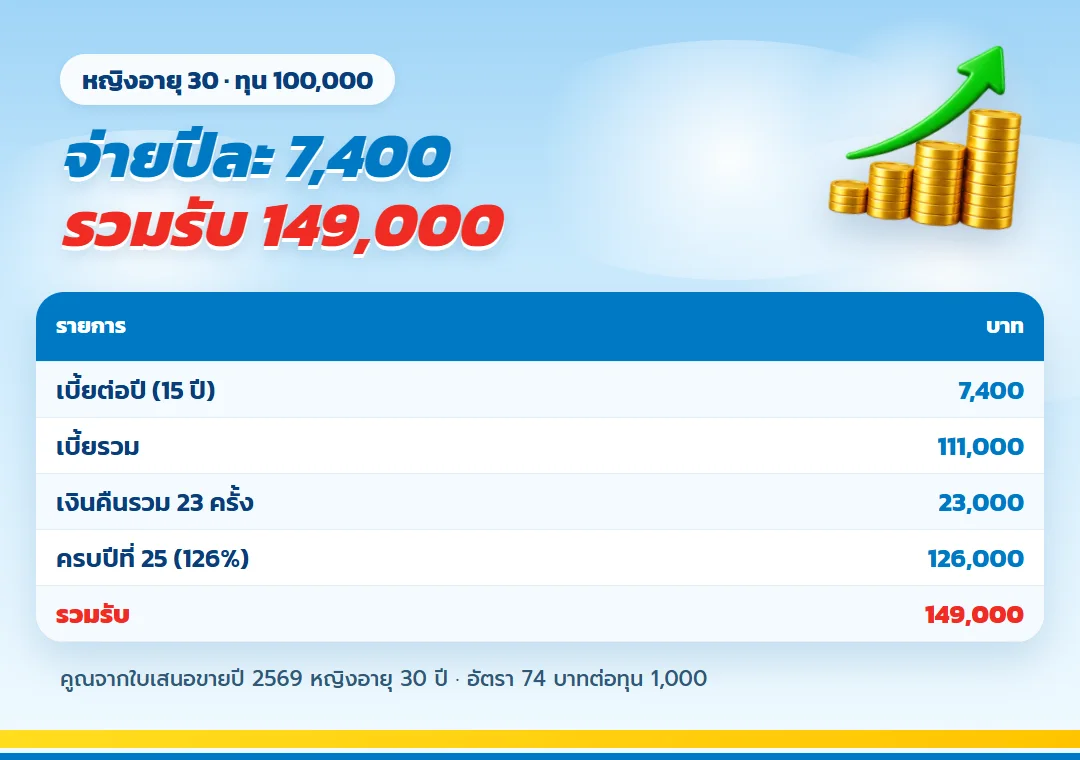
| รายการ | บาท |
| เบี้ยต่อปี (15 ปี) | 7,400 |
| เบี้ยรวม | 111,000 |
| เงินคืนปีละ 1% (ปีที่ 2–24) | 1,000 |
| ครบสัญญาปีที่ 25 (126%) | 126,000 |
| รวมรับตลอดสัญญา | 149,000 |
รวมรับ 149,000 บาท มากกว่าเบี้ยรวม 38,000 บาท ทุกบาทเป็นส่วนรับรอง เพราะแบบนี้ไม่มีเงินปันผล
เริ่มจากแผนภาพของการออมระยะยาว
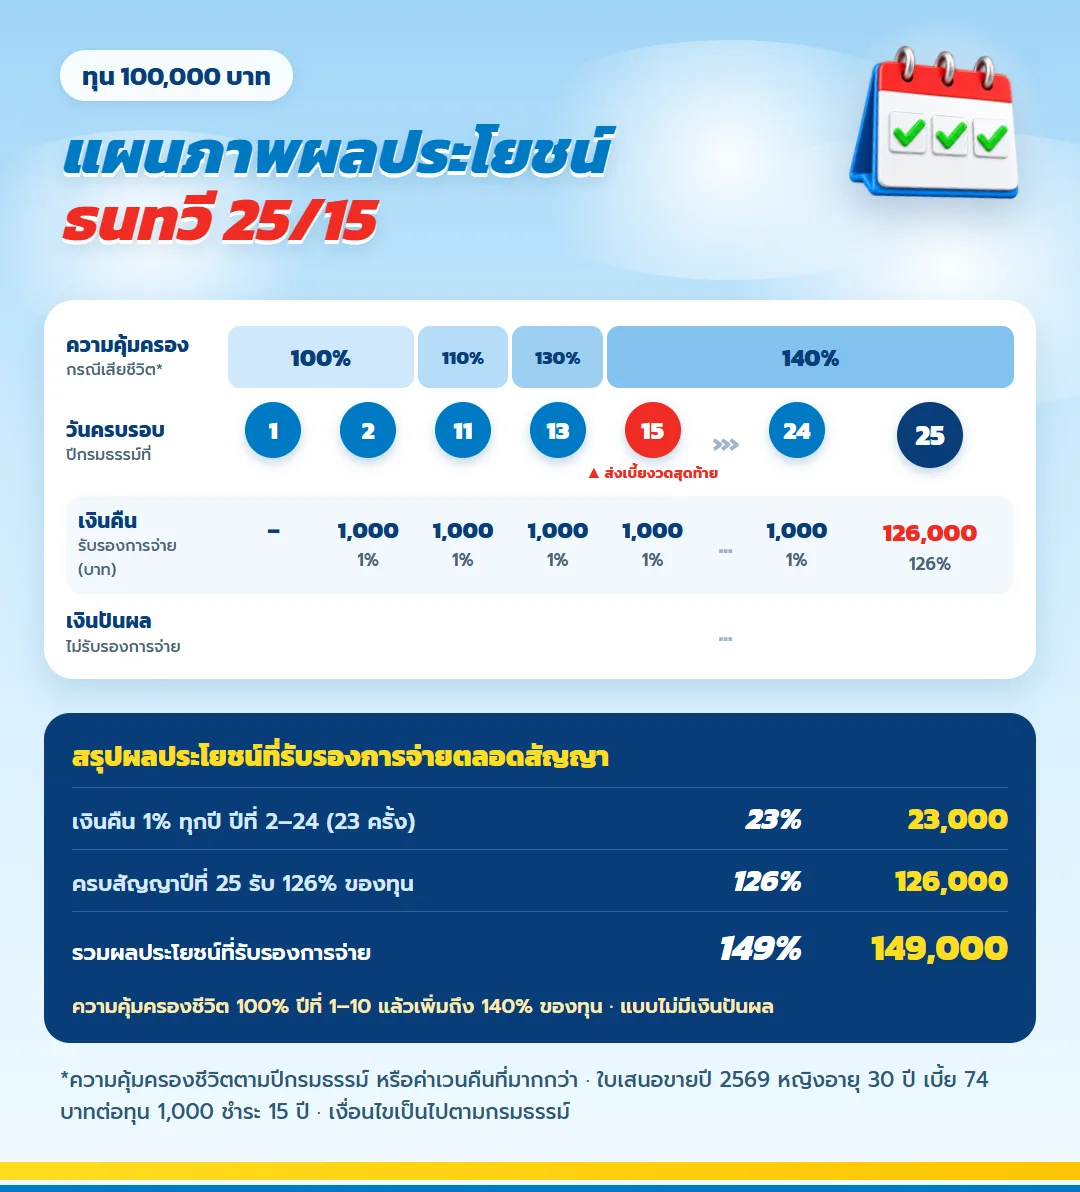
แผนภาพผลประโยชน์ ธนทวี 25/15 ตลอดสัญญา
แถบบนสุดคือความคุ้มครองกรณีเสียชีวิต วงกลมเรียงตามวันครบรอบปีกรมธรรม์ แถวถัดลงมาคือเงินที่รับรองการจ่าย และกล่องด้านล่างสรุปผลประโยชน์ที่รับรองตลอดสัญญา
ธนทวี 25/15 ผลตอบแทนส่วนรับรอง
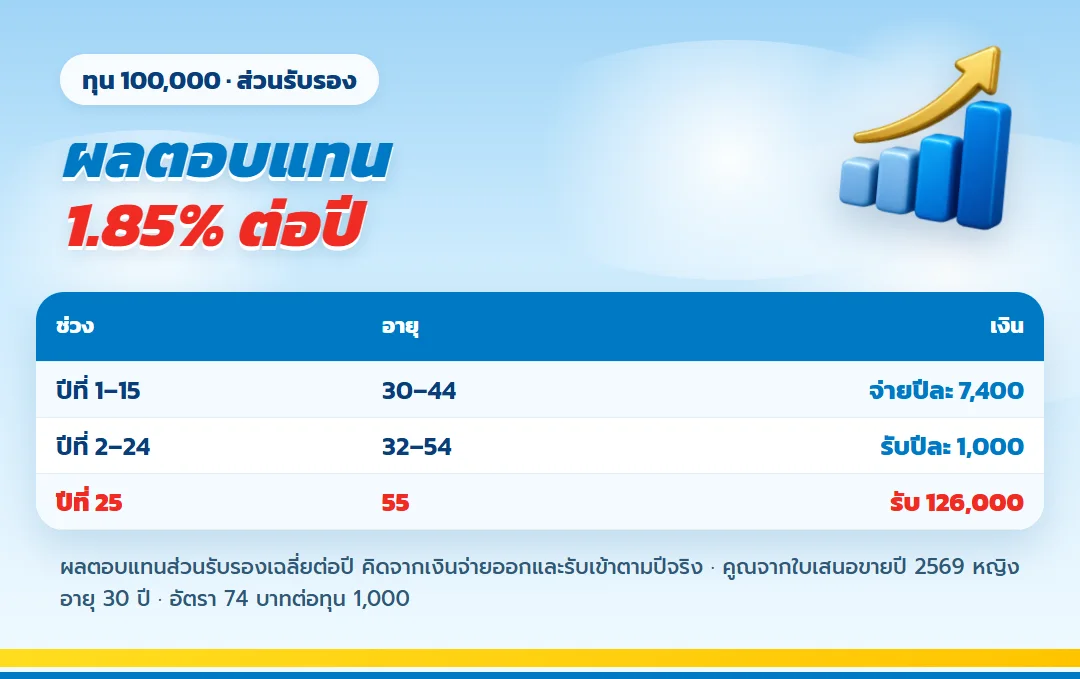
คิดจากเบี้ยที่จ่าย 15 ปี เงินคืนทุกปี และเงินครบสัญญา ผลตอบแทนส่วนรับรองเฉลี่ยประมาณ 1.85% ต่อปี ตลอด 25 ปี ตัวเลขนี้ไม่ขึ้นกับดอกเบี้ยตลาด เพราะเป็นเงินที่บริษัทรับรองไว้ในกรมธรรม์
| ช่วง | อายุ | เกิดอะไรขึ้น |
| ปีที่ 1–15 | 30–44 | จ่ายเบี้ยปีละ 7,400 |
| ปีที่ 2–24 | 32–54 | รับเงินคืนปีละ 1,000 |
| ปีที่ 25 | 55 | รับเงินก้อน 126,000 |
จ่ายจบตั้งแต่อายุ 44 อีก 10 ปีหลังจากนั้นเงินยังทำงานต่อโดยไม่ต้องจ่ายเพิ่ม เหมาะกับคนที่อยากมีเงินก้อนก่อนเกษียณ
ความคุ้มครองชีวิตเพิ่มถึง 140%
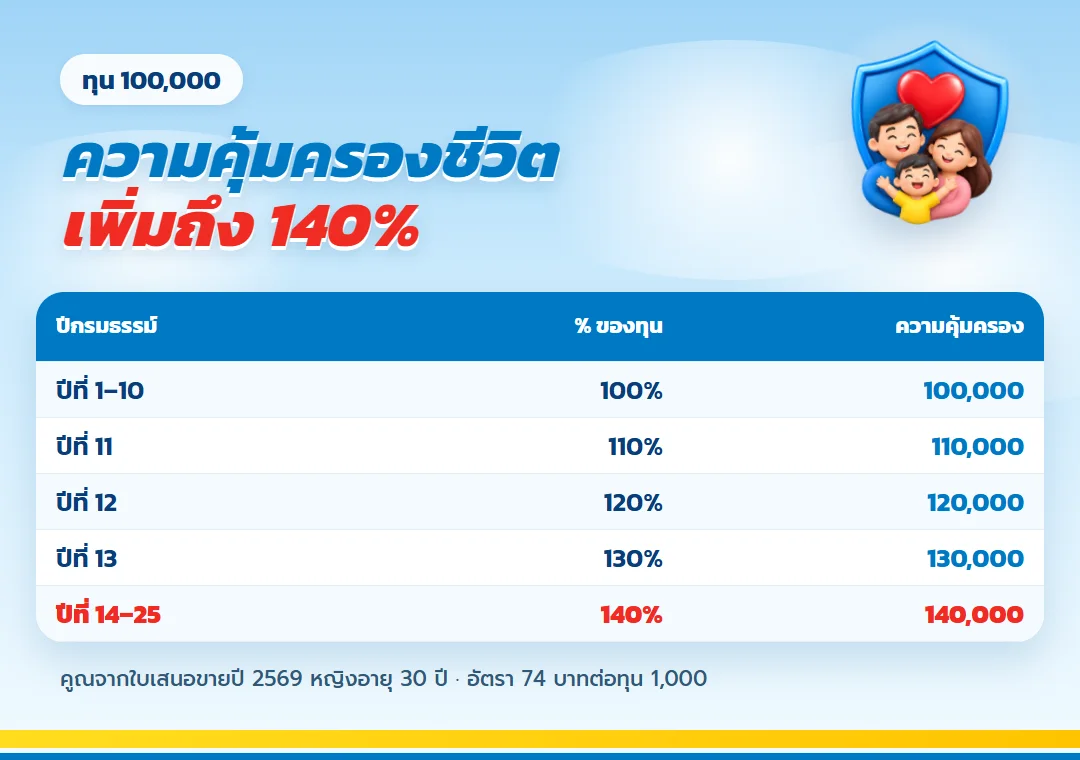
| ปีกรมธรรม์ | % ของทุน | ทุน 100,000 |
| ปีที่ 1–10 | 100% | 100,000 |
| ปีที่ 11 | 110% | 110,000 |
| ปีที่ 12 | 120% | 120,000 |
| ปีที่ 13 | 130% | 130,000 |
| ปีที่ 14–25 | 140% | 140,000 |
ข้อควรรู้
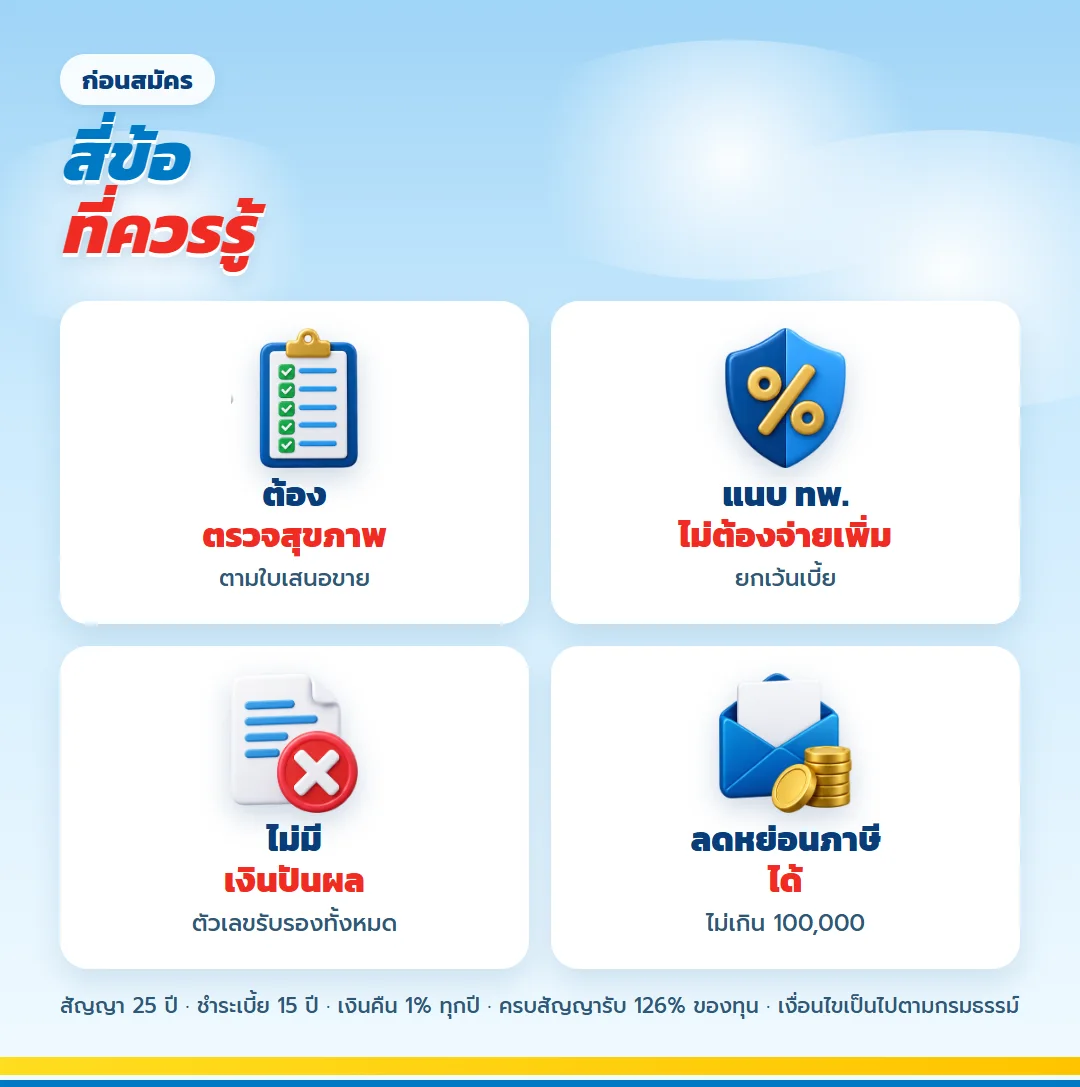
- ใบเสนอขายระบุว่าเป็นแบบต้องตรวจสุขภาพ
- แนบสัญญา ทพ. ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง โดยไม่ต้องจ่ายเบี้ยเพิ่ม
- ค่าเวนคืนช่วงแรกต่ำกว่าเบี้ย แบบนี้ออกแบบมาให้ถือจนครบ
- เบี้ยลดหย่อนภาษีหมวดประกันชีวิตได้ตามจ่ายจริง ไม่เกิน 100,000 บาทต่อปี
คำถามที่พบบ่อย
ธนทวี 25/15 คือแบบไหน?
ประกันสะสมทรัพย์ สัญญา 25 ปี จ่ายเบี้ย 15 ปี มีเงินคืน 1% ทุกปี และครบสัญญารับ 126% ของทุน
ผลตอบแทน 1.85% คิดอย่างไร?
คิดจากเงินที่จ่ายออกและรับเข้าตามปีจริงในใบเสนอขาย เป็นส่วนรับรองทั้งหมด
อายุหรือเพศอื่นเบี้ยเท่าไร?
เบี้ยขึ้นกับอายุและเพศ ตัวแทนคำนวณให้จากระบบของบริษัท
ข้อกำหนดและคำเตือน
- ตัวเลขคูณจากใบเสนอขายปี 2569 ผู้หญิงอายุ 30 ปี ทุน 1,400,000 บาท
- ความคุ้มครองชีวิตจ่ายจำนวนที่มากกว่าตามเงื่อนไขกรมธรรม์
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มออมยาวจากงบที่ไหว
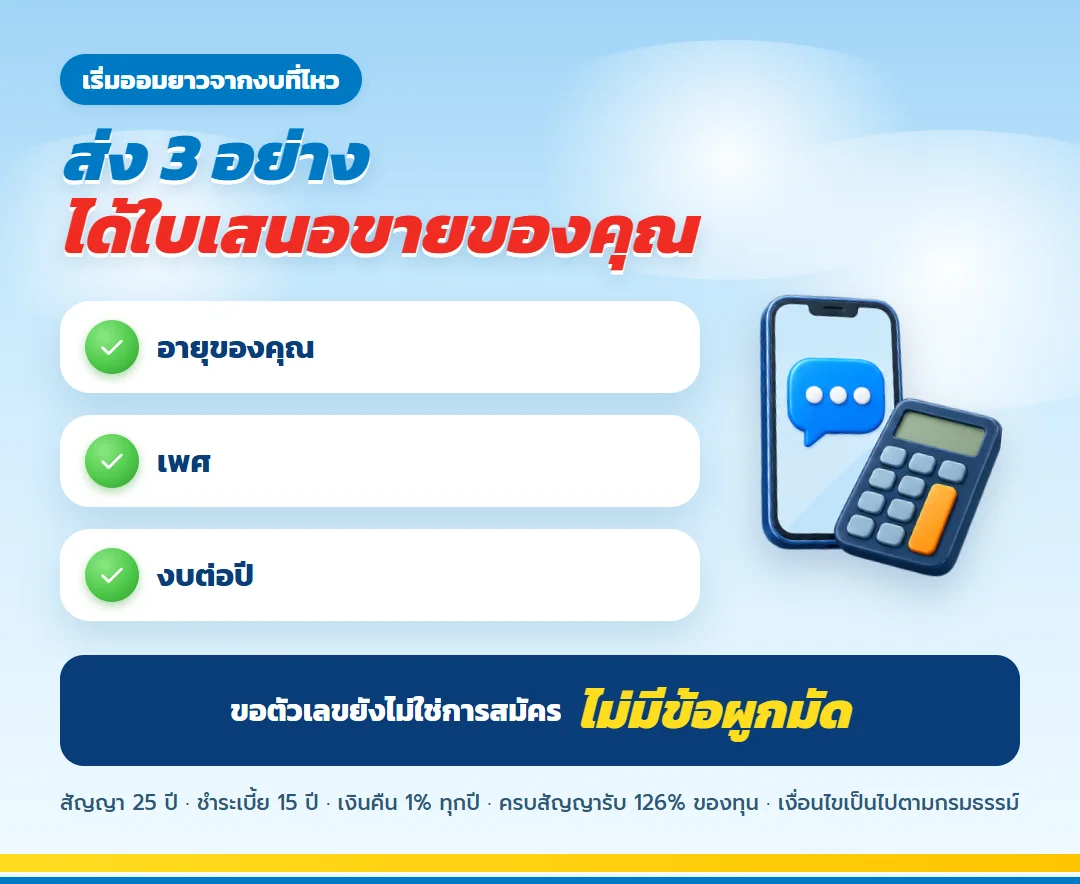
ส่งอายุ เพศ และงบต่อปี ตัวแทนจะทำใบเสนอขายให้เห็นทุกปีจนครบ 25 ปี ขอตัวเลขได้โดยไม่มีข้อผูกมัด
เริ่มออมยาวด้วยงบที่ไม่บีบชีวิตวันนี้
เลือกงบจากรายรับปกติไม่ใช่รายรับพิเศษ
รู้ทางเลือกก่อนวันที่การเงินติดขัด
เงินเดือนสุทธิหลังหักภาระ เป็นส่วนหนึ่งของการเริ่มออมระยะยาวด้วยงบไม่สูง ทางปฏิบัติคือตั้งเตือนก่อนวันครบกำหนดชำระ เพื่อให้เห็นผลต่อเงินที่ต้องใช้จริง งบเริ่มต้นต่ำยังต้องอาศัยความต่อเนื่อง เมื่อเขียนเหตุผลไว้ชัด การทบทวนครั้งต่อไปจะไม่ถูกนำด้วยยอดเพียงช่องเดียว คนเริ่มออมควรขอใบเสนอขายจากอายุ เพศ และทุนของตน ไม่ควรใช้ตัวเลขของผู้สมัครตัวอย่างเป็นงบรายปีของตัวเอง
ถ้าเงินฉุกเฉินซึ่งต้องเข้าถึงง่ายเปลี่ยนไป ภาพของการเริ่มออมระยะยาวด้วยงบไม่สูงอาจเปลี่ยนตาม ควรทบทวนเมื่อย้ายงานหรือรายได้เปลี่ยนแล้วจึงตัดสินใจ เพราะข้อมูลที่เห็นในวันนี้ต้องรองรับวันที่รายรับหรือภาระไม่เหมือนเดิม การเลิกสัญญาเร็วอาจไม่ตอบโจทย์คนเริ่มออม การเผื่อทางเลือกไว้ช่วยลดการแก้ปัญหาแบบเร่งรีบ ผลประโยชน์ให้ยืนยันจากใบเสนอขายของบริษัท เนื้อหานี้ช่วยคนเริ่มออมเตรียมประเด็นที่ควรถามให้ตรงเป้าหมาย
อย่าแยกความคุ้มครองชีวิตระหว่างออมออกจากภาพรวมของการเริ่มออมระยะยาวด้วยงบไม่สูง การทดลองกันเงินก่อนตัดสินใจสมัครช่วยให้มองเห็นว่าเงินก้อนเดียวกำลังถูกตั้งไว้หลายหน้าที่หรือไม่ งบเริ่มต้นต่ำยังต้องอาศัยความต่อเนื่อง ถ้าพบว่าเป้าหมายทับกัน ควรจัดลำดับใหม่ก่อนเพิ่มภาระตามสัญญา แยกเบี้ยที่ต้องจ่าย เงินคืนระหว่างออม และยอดปลายทางไว้ต่างหาก จะช่วยอ่านความต่อเนื่องแทนการมองผลตอบแทนเพียงค่าเดียว
ในวันที่ฐานะการเงินยังปกติ ยอดรับเมื่อสิ้นสุดสัญญาอาจดูไม่ใช่เรื่องเร่งด่วน แต่อ่านผลประโยชน์ทีละช่วงจะช่วยเตรียมข้อมูลสำหรับการเริ่มออมระยะยาวด้วยงบไม่สูงล่วงหน้า การเลิกสัญญาเร็วอาจไม่ตอบโจทย์คนเริ่มออม เมื่อสถานการณ์เปลี่ยน จึงยังมีเวลาคุยกับบริษัทและเลือกทางที่เหมาะ เมื่อยังลังเลเรื่องงบ ลองกันเงินจากรายรับปกติต่อเนื่องและตรวจว่าเงินฉุกเฉินยังอยู่ครบ ก่อนตัดสินใจเริ่มสัญญา
คำถามเรื่องเงินเดือนสุทธิหลังหักภาระควรถูกตอบด้วยข้อมูล ไม่ใช่ความรู้สึกอย่างเดียว เริ่มได้จากการเก็บเงินสำรองคนละก้อน แล้ววางผลที่ได้ไว้ข้างเป้าหมายของการเริ่มออมระยะยาวด้วยงบไม่สูง เงินคืนระหว่างทางไม่ควรถูกใช้ซ้ำหลายเป้าหมาย จุดที่ยังตอบไม่ได้ควรถูกนำไปถามตัวแทนก่อนลงชื่อ การประเมินงบใหม่เป็นการรักษาวินัย ไม่ได้แปลว่าต้องรีบสมัครหรือเพิ่มทุนเกินระดับที่รายได้ปกติดูแลได้
วางเงินฉุกเฉินซึ่งต้องเข้าถึงง่ายไว้ในแผนแล้วลองเริ่มจากงบซึ่งจ่ายด้วยเงินเดือนปกติ ผลที่ได้ควรอธิบายได้ว่าการเริ่มออมระยะยาวด้วยงบไม่สูงช่วยเรื่องใด และเรื่องใดยังต้องใช้เครื่องมืออื่น ผลตอบแทนตามสัญญาไม่ควรถูกมองแยกจากสภาพคล่อง การแบ่งบทบาทให้ชัดทำให้ไม่คาดหวังจากกรมธรรม์เกินเงื่อนไข คนเริ่มออมควรขอใบเสนอขายจากอายุ เพศ และทุนของตน ไม่ควรใช้ตัวเลขของผู้สมัครตัวอย่างเป็นงบรายปีของตัวเอง
ให้ใช้ความคุ้มครองชีวิตระหว่างออมเป็นหัวข้อทบทวนการเริ่มออมระยะยาวด้วยงบไม่สูง แล้วขอใบเสนอขายตามข้อมูลตนเองพร้อมจดเหตุผลของการเลือกไว้ เงินคืนระหว่างทางไม่ควรถูกใช้ซ้ำหลายเป้าหมาย วิธีคิดแบบนี้ไม่ได้มองหาแผนที่ดีที่สุดสำหรับทุกคน แต่มองหาแผนที่เจ้าของสัญญาดูแลต่อได้ ผลประโยชน์ให้ยืนยันจากใบเสนอขายของบริษัท เนื้อหานี้ช่วยคนเริ่มออมเตรียมประเด็นที่ควรถามให้ตรงเป้าหมาย
ลองเริ่มด้วยการเปรียบเทียบกับเป้าหมายที่ตั้งไว้ แล้วค่อยกลับมาพิจารณายอดรับเมื่อสิ้นสุดสัญญา วิธีนี้ทำให้การเริ่มออมระยะยาวด้วยงบไม่สูงเชื่อมกับชีวิตประจำวันมากขึ้น ผลตอบแทนตามสัญญาไม่ควรถูกมองแยกจากสภาพคล่อง คำตอบที่เหมาะจึงเป็นคำตอบซึ่งยังเหลือพื้นที่ให้เงินสำรองและภาระสำคัญ แยกเบี้ยที่ต้องจ่าย เงินคืนระหว่างออม และยอดปลายทางไว้ต่างหาก จะช่วยอ่านความต่อเนื่องแทนการมองผลตอบแทนเพียงค่าเดียว
เริ่มจากทดลองงบก่อนเข้าสู่ขั้นตอนสมัคร
ผู้เริ่มออมที่ดูธนทวี 25/15 สมัครได้ตามเกณฑ์อายุ 0–70 ปี และเริ่มทุน 100,000 บาท โดยระบบไม่ตั้งเพดานทุน ลองกันงบจากรายได้ปกติก่อน จากนั้นส่งอายุ เพศ และทุนเพื่อขอใบเสนอขาย ตรวจผลประโยชน์ การรับประกัน และการตรวจสุขภาพก่อนลงชื่อ
แบ่งเป้าหมายระยะยาวออกจากเงินใช้ใกล้มือ
ลองเริ่มด้วยการขอใบเสนอขายตามข้อมูลตนเอง แล้วค่อยกลับมาพิจารณาโบนัสที่ไม่ควรถูกนับเป็นรายรับประจำ วิธีนี้ทำให้การเริ่มออมระยะยาวด้วยงบไม่สูงเชื่อมกับชีวิตประจำวันมากขึ้น ผลตอบแทนตามสัญญาไม่ควรถูกมองแยกจากสภาพคล่อง คำตอบที่เหมาะจึงเป็นคำตอบซึ่งยังเหลือพื้นที่ให้เงินสำรองและภาระสำคัญ เมื่อยังลังเลเรื่องงบ ลองกันเงินจากรายรับปกติต่อเนื่องและตรวจว่าเงินฉุกเฉินยังอยู่ครบ ก่อนตัดสินใจเริ่มสัญญา
คำถามเรื่องเป้าหมายใหญ่ในอนาคตควรถูกตอบด้วยข้อมูล ไม่ใช่ความรู้สึกอย่างเดียว เริ่มได้จากการเปรียบเทียบกับเป้าหมายที่ตั้งไว้ แล้ววางผลที่ได้ไว้ข้างเป้าหมายของการเริ่มออมระยะยาวด้วยงบไม่สูง เงินคืนระหว่างทางไม่ควรถูกใช้ซ้ำหลายเป้าหมาย จุดที่ยังตอบไม่ได้ควรถูกนำไปถามตัวแทนก่อนลงชื่อ การประเมินงบใหม่เป็นการรักษาวินัย ไม่ได้แปลว่าต้องรีบสมัครหรือเพิ่มทุนเกินระดับที่รายได้ปกติดูแลได้
วางเงินคืนที่ช่วยรักษาแรงจูงใจไว้ในแผนแล้วลองเก็บเงินสำรองคนละก้อน ผลที่ได้ควรอธิบายได้ว่าการเริ่มออมระยะยาวด้วยงบไม่สูงช่วยเรื่องใด และเรื่องใดยังต้องใช้เครื่องมืออื่น ผลตอบแทนตามสัญญาไม่ควรถูกมองแยกจากสภาพคล่อง การแบ่งบทบาทให้ชัดทำให้ไม่คาดหวังจากกรมธรรม์เกินเงื่อนไข คนเริ่มออมควรขอใบเสนอขายจากอายุ เพศ และทุนของตน ไม่ควรใช้ตัวเลขของผู้สมัครตัวอย่างเป็นงบรายปีของตัวเอง
ให้ใช้วินัยที่ทำได้ต่อเนื่องเป็นหัวข้อทบทวนการเริ่มออมระยะยาวด้วยงบไม่สูง แล้วเริ่มจากงบซึ่งจ่ายด้วยเงินเดือนปกติพร้อมจดเหตุผลของการเลือกไว้ เงินคืนระหว่างทางไม่ควรถูกใช้ซ้ำหลายเป้าหมาย วิธีคิดแบบนี้ไม่ได้มองหาแผนที่ดีที่สุดสำหรับทุกคน แต่มองหาแผนที่เจ้าของสัญญาดูแลต่อได้ ผลประโยชน์ให้ยืนยันจากใบเสนอขายของบริษัท เนื้อหานี้ช่วยคนเริ่มออมเตรียมประเด็นที่ควรถามให้ตรงเป้าหมาย
อย่าแยกโบนัสที่ไม่ควรถูกนับเป็นรายรับประจำออกจากภาพรวมของการเริ่มออมระยะยาวด้วยงบไม่สูง การอ่านผลประโยชน์ทีละช่วงช่วยให้มองเห็นว่าเงินก้อนเดียวกำลังถูกตั้งไว้หลายหน้าที่หรือไม่ งบเริ่มต้นต่ำยังต้องอาศัยความต่อเนื่อง ถ้าพบว่าเป้าหมายทับกัน ควรจัดลำดับใหม่ก่อนเพิ่มภาระตามสัญญา แยกเบี้ยที่ต้องจ่าย เงินคืนระหว่างออม และยอดปลายทางไว้ต่างหาก จะช่วยอ่านความต่อเนื่องแทนการมองผลตอบแทนเพียงค่าเดียว
ในวันที่ฐานะการเงินยังปกติ เป้าหมายใหญ่ในอนาคตอาจดูไม่ใช่เรื่องเร่งด่วน แต่ตั้งเตือนก่อนวันครบกำหนดชำระจะช่วยเตรียมข้อมูลสำหรับการเริ่มออมระยะยาวด้วยงบไม่สูงล่วงหน้า การเลิกสัญญาเร็วอาจไม่ตอบโจทย์คนเริ่มออม เมื่อสถานการณ์เปลี่ยน จึงยังมีเวลาคุยกับบริษัทและเลือกทางที่เหมาะ เมื่อยังลังเลเรื่องงบ ลองกันเงินจากรายรับปกติต่อเนื่องและตรวจว่าเงินฉุกเฉินยังอยู่ครบ ก่อนตัดสินใจเริ่มสัญญา
เงินคืนที่ช่วยรักษาแรงจูงใจ เป็นส่วนหนึ่งของการเริ่มออมระยะยาวด้วยงบไม่สูง ทางปฏิบัติคือทบทวนเมื่อย้ายงานหรือรายได้เปลี่ยน เพื่อให้เห็นผลต่อเงินที่ต้องใช้จริง งบเริ่มต้นต่ำยังต้องอาศัยความต่อเนื่อง เมื่อเขียนเหตุผลไว้ชัด การทบทวนครั้งต่อไปจะไม่ถูกนำด้วยยอดเพียงช่องเดียว การประเมินงบใหม่เป็นการรักษาวินัย ไม่ได้แปลว่าต้องรีบสมัครหรือเพิ่มทุนเกินระดับที่รายได้ปกติดูแลได้
คนเพิ่งเริ่มทำงานควรเริ่มที่ทุนสูงสุดที่จ่ายไหวหรือไม่
ควรเริ่มจากงบที่รับมือได้ในเดือนรายรับปกติและยังเหลือเงินสำรอง ไม่ควรอาศัยโบนัสหรือรายได้พิเศษเป็นเงื่อนไขหลัก
ผลตอบแทนส่วนรับรองใช้เทียบกับเงินฝากได้ตรง ๆ หรือไม่
ไม่ควรเทียบจากอัตราเดียว เพราะประกันชีวิตมีความคุ้มครอง เงื่อนไขการชำระ และมูลค่าเมื่อยุติก่อนกำหนดที่ต้องอ่านร่วมกัน
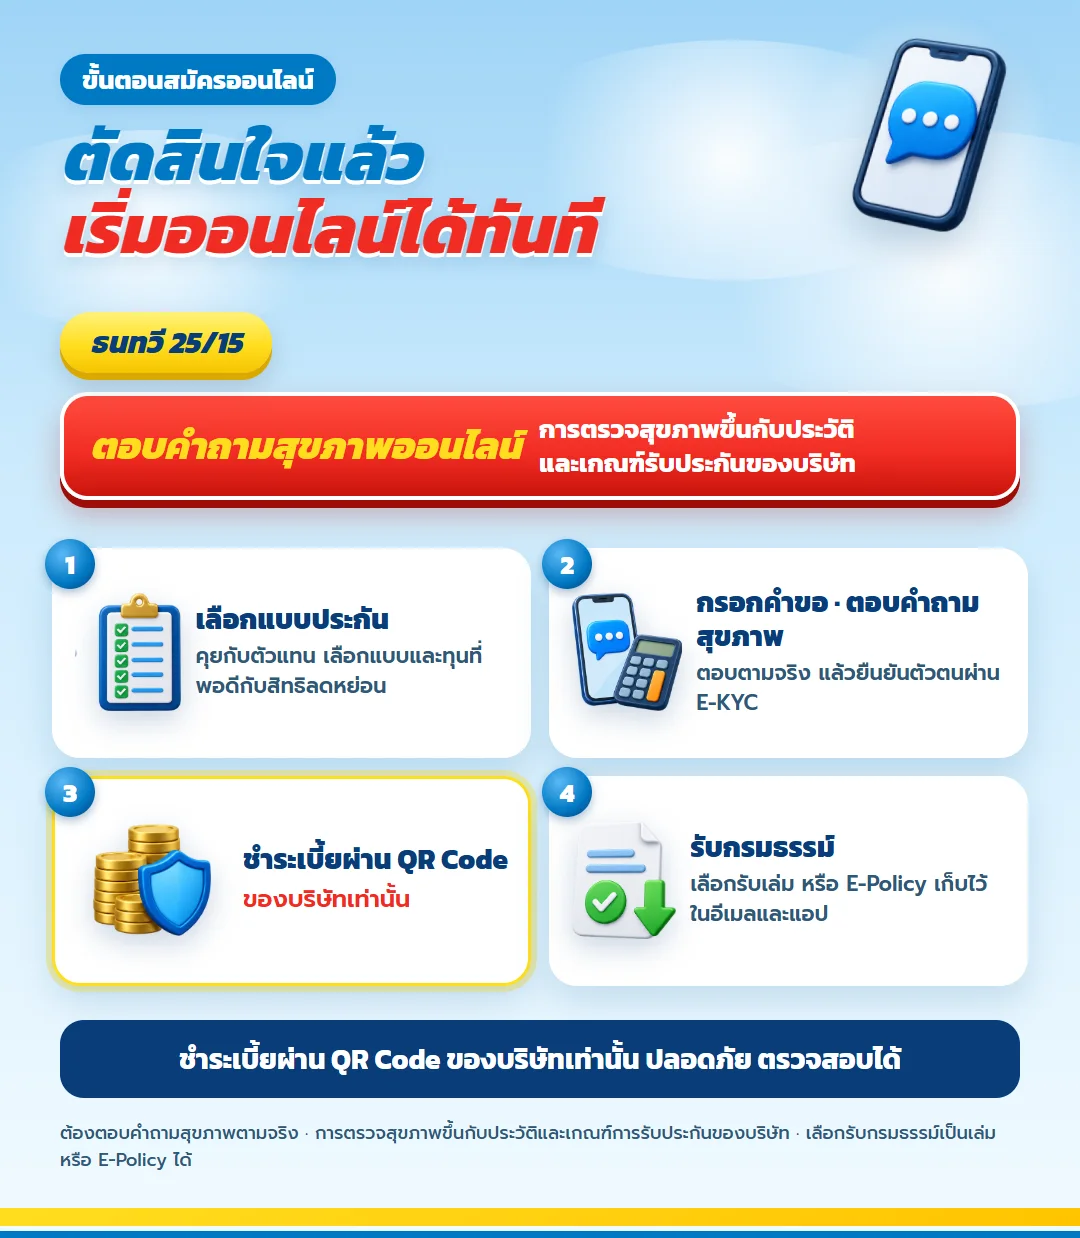
ทำประกันออนไลน์ ธนทวี 25/15 เมื่อพร้อมแล้ว
เมื่อตัดสินใจแล้ว ธนทวี 25/15 สมัครผ่านช่องทางออนไลน์ได้ ระหว่างกรอกคำขอจะมีคำถามสุขภาพที่ต้องตอบตามจริง ส่วนการตรวจสุขภาพเพิ่มเติมขึ้นกับประวัติและเกณฑ์ของบริษัท ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ

มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียด
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญา
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) ลดภาษีได้จริงเท่าไร 6 เรื่องที่พนักงานรายได้สูงมักเข้าใจผิด
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 ส่งเบี้ย 4 ปี รับเงินคืนทุกปีถึงปีที่ 17 ครบสัญญา 350% ของทุน
ดูรายละเอียดมันนี่ ฟิต รีไทร์ (G) 85/60 ลดหย่อนภาษีบำนาญเต็ม 200,000 ทุกปี ชำระถึงอายุ 60 รับบำนาญถึง 85
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต บำนาญลดหย่อนภาษี รับ 30% ตอนอายุ 60 รวม 480%
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้