วางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
เปิ้ลช่วยตั้งชื่อเงินแต่ละก้อนตามคนที่ดูแล แยกเงินฉุกเฉิน แล้วจับคู่วันใช้กับระยะสัญญาที่ครอบครัวรับผิดชอบได้
แบบประกันที่ตรงกับบริการนี้
 มันนี่ ฟิต เวลท์ตี้ 10/3มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญาดูแบบประกันนี้
 ธนทวี 15/8ธนทวี 15/8 ไทยประกันชีวิต สำหรับคนมีโบนัส จ่าย 8 ปี เงินคืนทุกปี รับ 210% ปีที่ 15ดูแบบประกันนี้
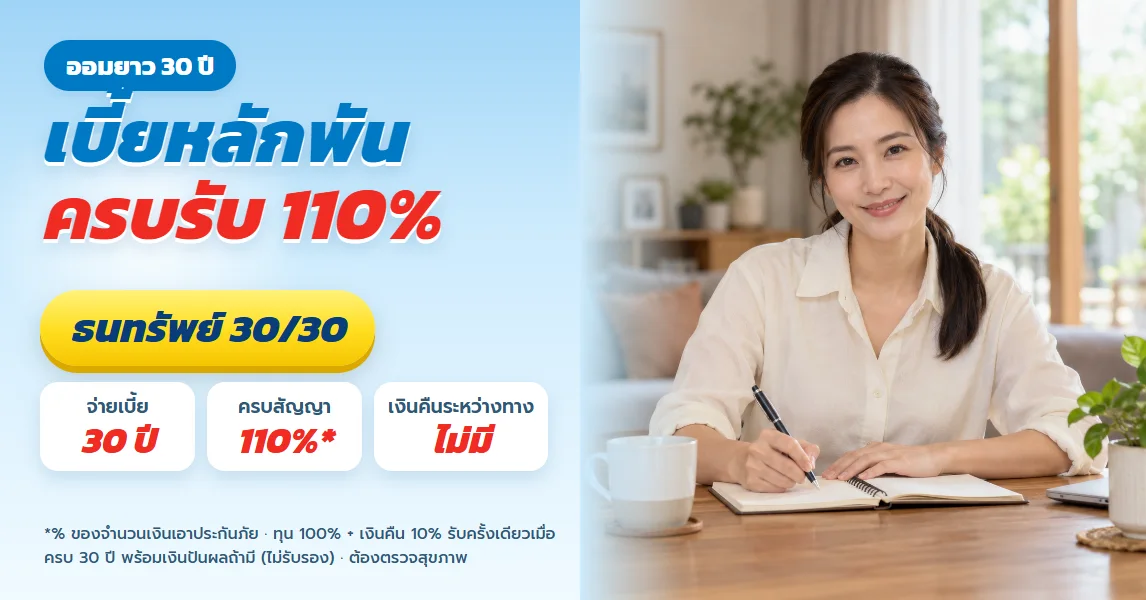 ธนทรัพย์ 30/30ธนทรัพย์ 30/30 ไทยประกันชีวิต ออมยาว 30 ปีด้วยเบี้ยหลักพัน ครบสัญญารับ 110% ของทุนดูแบบประกันนี้
วางแผนออมเงินเพื่อคนในบ้านควรเริ่มจากคำถามว่า “เงินก้อนนี้มีไว้ดูแลใคร” ครับ เมื่อชื่อเจ้าของเป้าหมายชัด เราจะไม่เผลอนำเงินสำหรับพ่อแม่ไปปนกับค่าเรียนลูก หรือใช้เงินอนาคตของตัวเองแก้รายจ่ายเฉพาะหน้า
บ้านหนึ่งหลังมักมีเส้นเวลาหลายชุด พ่อแม่อาจต้องการเงินที่พร้อมใช้เร็วกว่าก้อนของลูก ส่วนเงินวัยเกษียณของเรารอได้นานกว่า การแยกกองตามคนและวันที่ใช้จึงสำคัญกว่าการรวมทุกความตั้งใจไว้ใต้คำว่า “เงินออม” ครับ
ผมกับคุณแม่ เดินทางไปด้วยกันเสมอ
เงินก้อนสำรองของคนในบ้านแต่ละคนจึงควรมีป้ายชื่อชัด โดยเฉพาะเงินฉุกเฉิน ค่าเรียนลูก และก้อนที่ตั้งใจถือจนครบระยะสัญญา
ความห่วงใยต้องแปลงเป็นยอดและวันเวลา
หนึ่งคน หนึ่งหน้าที่ และหนึ่งเส้นตายที่ตรวจสอบได้
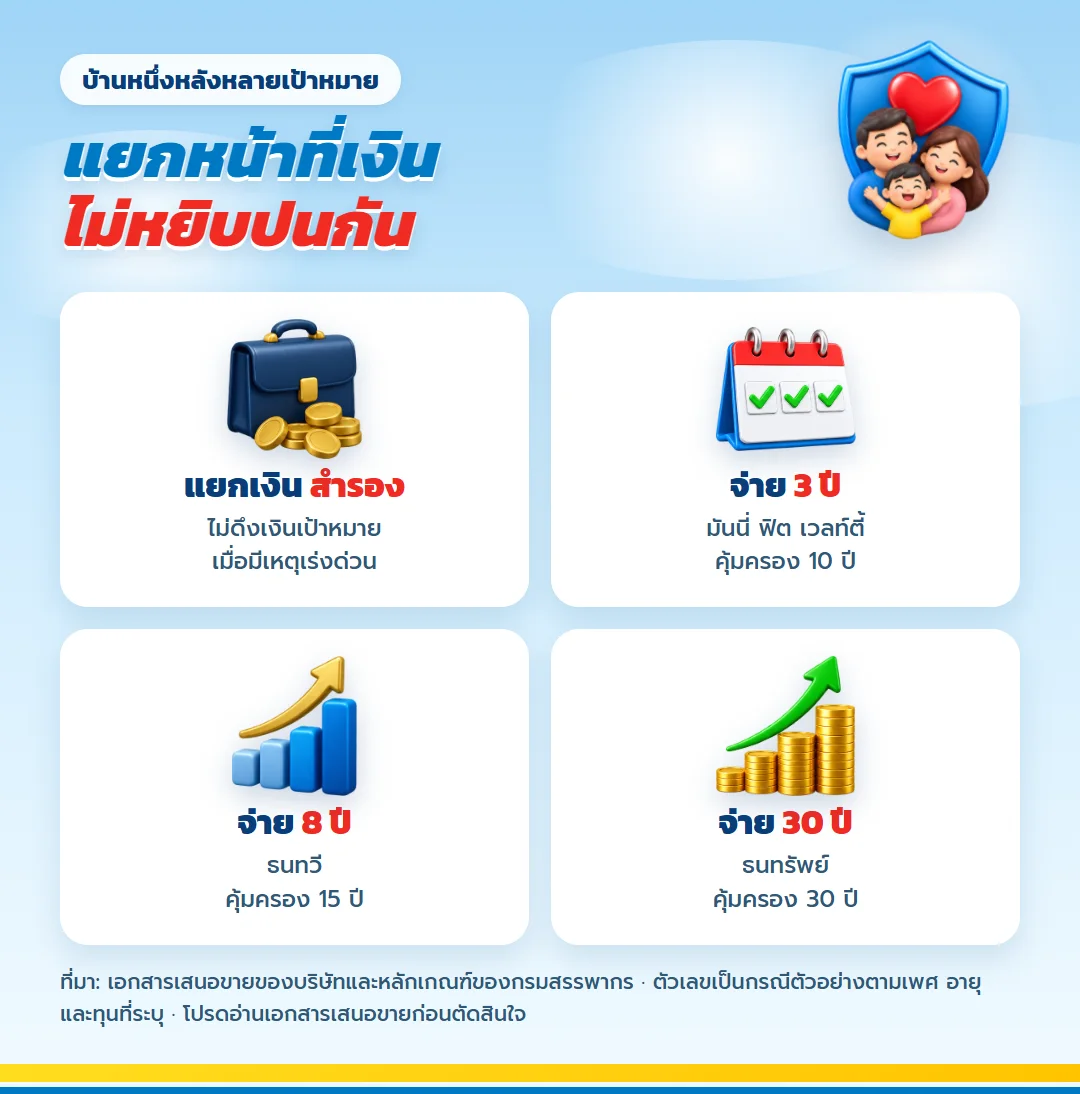
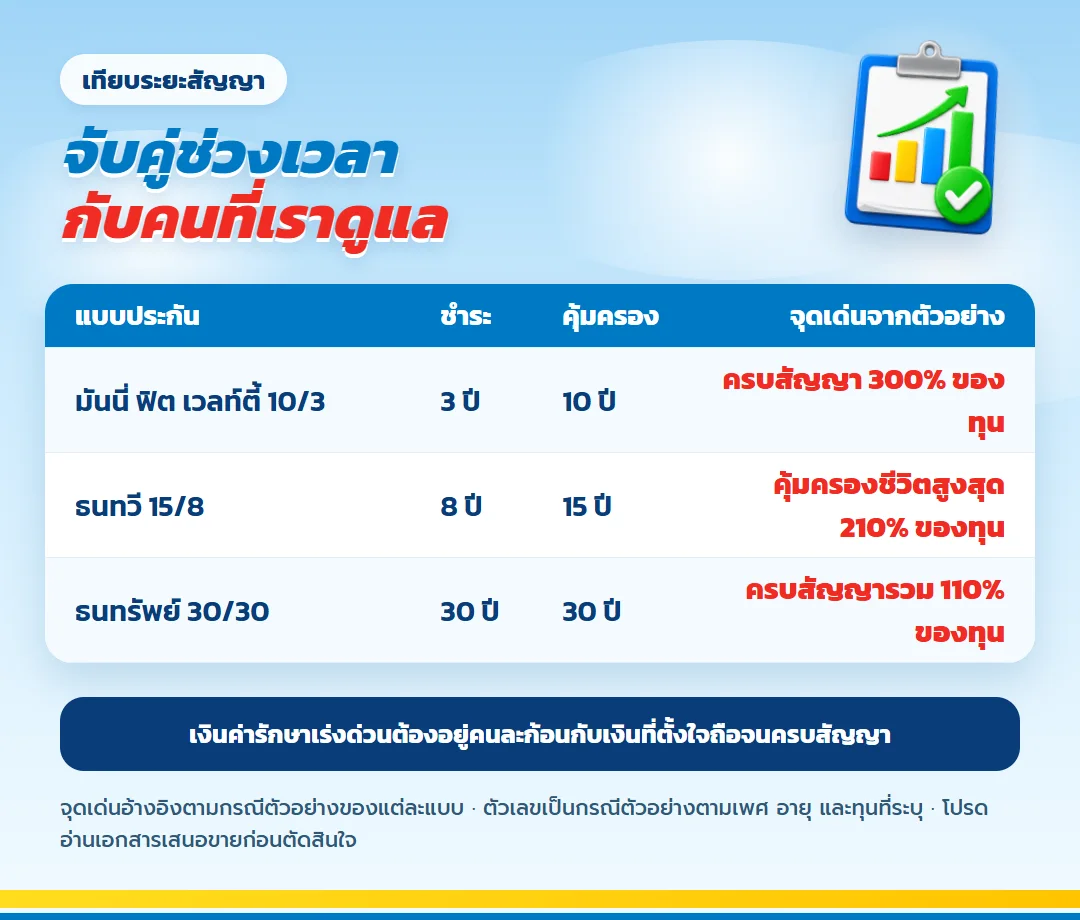
แบบประกันออมทรัพย์สามแบบให้กรอบเวลาต่างกัน มันนี่ ฟิต เวลท์ตี้ 10/3 ชำระ 3 ปี คุ้มครอง 10 ปี ธนทวี 15/8 ชำระ 8 ปี คุ้มครอง 15 ปี และธนทรัพย์ 30/30 ชำระกับคุ้มครอง 30 ปี เราจึงต้องรู้ก่อนว่าเงินก้อนนั้นรอได้ถึงเมื่อไร
กรณีตัวอย่าง 10/3 เป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ยปีละ 98,300 บาท รวมสามงวด 294,900 บาท รับผลประโยชน์รวมเมื่ออยู่ครบสัญญา 354,000 บาท เหมาะจะนำมาพิจารณาเมื่อครอบครัวจัดแหล่งเงินสามงวดไว้ครบ และไม่มีเหตุให้ใช้เงินก้อนนี้ก่อนปีที่ 10
ถ้าอยากเริ่มจากยอดเล็ก ตัวอย่างธนทรัพย์ 30/30 ผู้หญิงอายุ 35 ปี ทุน 100,000 บาท จ่ายปีละ 2,880 บาท รวม 86,400 บาท แล้วรับ 110,000 บาทเมื่ออายุ 65 ยอดต่อปีเบากว่าแต่สัญญายาว จึงต้องมองถึงรายได้ในช่วงปลายการชำระด้วยครับ
ตัวอย่างคำนวณก้อนดูแลครอบครัวระยะกลาง
เดินตัวเลขของธนทวี 15/8 ตั้งแต่งวดแรกถึงปลายสัญญา
กรณีตัวอย่างผู้หญิงอายุ 30 ปี ทุน 500,000 บาท ชำระปีละ 123,500 บาท 8 งวด คิดเป็นเบี้ยรวม 123,500 × 8 = 988,000 บาทครับ ระหว่างสัญญามีเงินคืนรวม 13 ปีจำนวน 65,000 บาท และเมื่ออายุ 45 รับเงินครบกำหนด 1,050,000 บาท
| ส่วนของเงิน | จำนวนในกรณีตัวอย่าง | วิธีบันทึกในแผนครอบครัว |
|---|---|---|
| เบี้ยรวม | 988,000 บาท | แบ่งภาระไว้ครบ 8 งวด |
| เงินคืนระหว่างสัญญา | 65,000 บาท | ระบุว่าจะเติมกองของใคร |
| เงินครบกำหนด | 1,050,000 บาท | ผูกกับเป้าหมายที่ถึงตอนอายุ 45 |
| รวมรับตลอดสัญญา | 1,115,000 บาท | มากกว่าเบี้ยรวม 127,000 บาทเมื่ออยู่ครบ |
ตัวเลขนี้ไม่ควรถูกตีความว่าเงิน 1,115,000 บาทพร้อมใช้ตั้งแต่วันแรก เพราะรับคนละเวลา หากก้อนของพ่อแม่ต้องใช้ก่อน หรือค่าเรียนลูกมาถึงเร็วกว่าปลายสัญญา ต้องมีกองคล่องตัวอีกชุดรองรับครับ
ครอบครัวแบบใดควรเริ่มแยกกอง
- คนวัยทำงานที่ช่วยค่าใช้จ่ายพ่อแม่พร้อมกับเก็บเงินให้ลูก
- คู่สมรสที่มีรายได้สองทาง แต่ออมรวมจนไม่รู้ว่าเป้าหมายใดพร้อมแล้ว
- ผู้ดูแลครอบครัวที่ต้องการความคุ้มครองชีวิตควบคู่กับเงินก้อนตามกำหนด
- คนที่ออมให้ทุกคนจนลืมกันเงินอนาคตของตัวเอง
เงินค่ารักษาหรือเหตุจำเป็นของพ่อแม่ไม่ควรอยู่ในสัญญาที่ถอนแล้วมูลค่าลดลง เงินส่วนนั้นต้องคล่องตัว ส่วนเงินที่มีเส้นตายไกลและงบต่อเนื่องชัดจึงค่อยนำมาเทียบแบบประกันครับ
ข้อมูลครอบครัวที่ใช้วางแผนโดยไม่รุกล้ำ
| สิ่งที่เตรียม | เหตุผลที่ต้องรู้ |
|---|---|
| รายชื่อเจ้าของเป้าหมาย | ป้องกันเงินก้อนหนึ่งถูกนับซ้ำหลายหน้าที่ |
| ปีที่คาดว่าจะใช้ | แยกก้อนใกล้ ก้อนกลาง และก้อนไกล |
| งบดูแลประจำ | ไม่ดึงค่าใช้จ่ายของพ่อแม่หรือลูกมาเป็นเบี้ย |
| เงินสำรองที่พร้อมถอน | รองรับเหตุเร่งด่วนโดยไม่แตะสัญญา |
| ผู้รับประโยชน์และเอกสารเดิม | ตรวจความคุ้มครองที่ครอบครัวมีอยู่แล้ว |
ทำแผนครอบครัวแบบที่ทุกคนอ่านรู้เรื่อง
- ตั้งชื่อเงินแต่ละก้อนตามคนที่ต้องดูแล พร้อมเขียนปีและยอดเป้าหมาย
- แยกกองฉุกเฉินกับรายจ่ายประจำออกจากงบชำระเบี้ย
- ขอตารางเฉพาะรายเพื่อดูงวดชำระ เงินรับ ความคุ้มครอง และค่าเวนคืน
- บอกผู้รับประโยชน์ว่าเก็บเอกสารไว้ที่ใด และทบทวนเมื่อสมาชิกในบ้านเปลี่ยนช่วงวัย
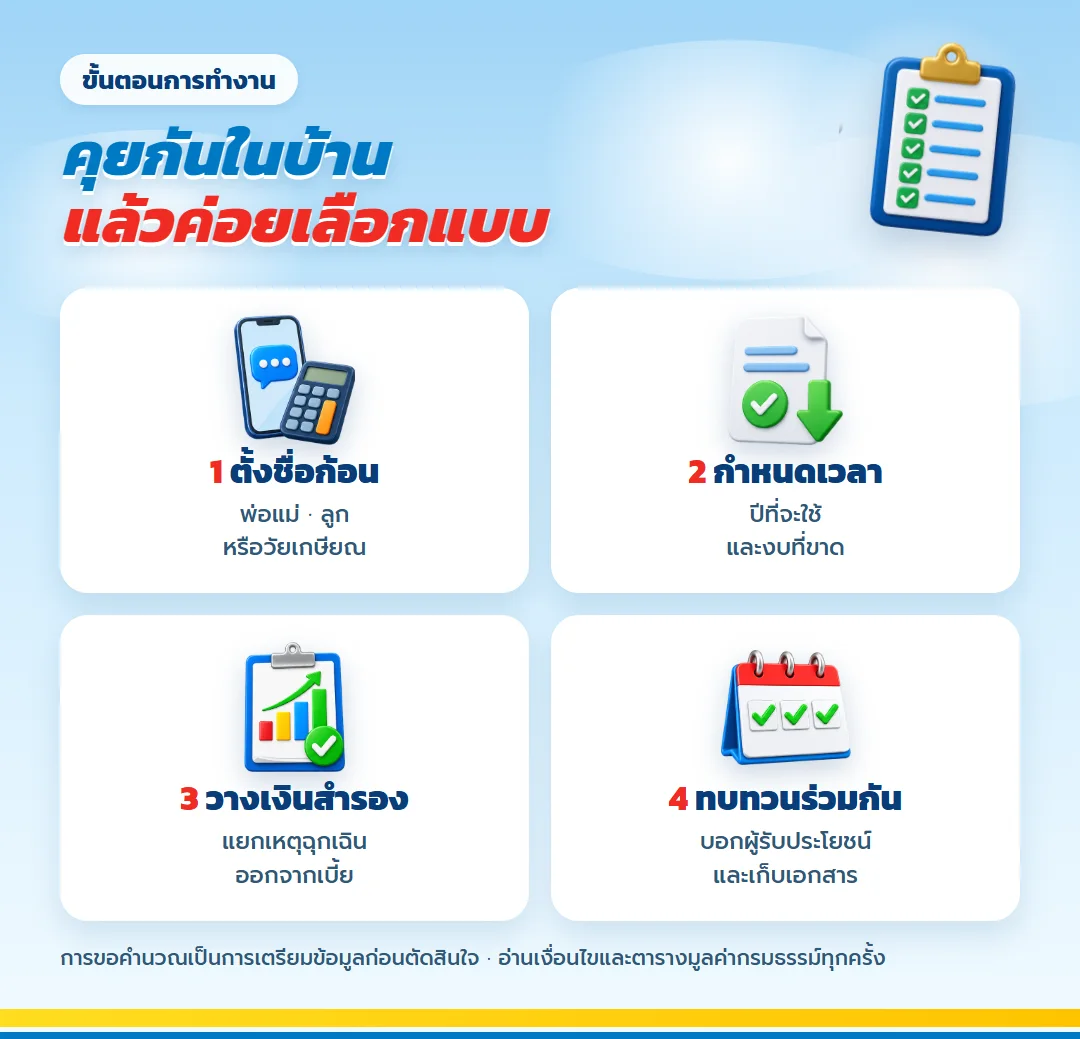
การวางแผนออมเงินเพื่อคนในบ้านไม่ควรฝากไว้กับคนคนเดียว ตารางหน้าเดียวที่ระบุว่าใครรับผิดชอบงวดไหน และเงินก้อนใดมีไว้ทำอะไร ช่วยลดการเข้าใจไม่ตรงกันครับ
จับคู่แบบประกันกับหน้าที่ของเงิน
10/3 เมื่ออยากปิดภาระชำระเร็ว
ตัวอย่างมีเงินคืน 2% ของทุนในปีแรก 4% ในปีที่ 2 และ 6% ตั้งแต่ปีที่ 3–10 พร้อมเงินครบกำหนด 300% ของทุน เหมาะกับบ้านที่มีรายได้รองรับครบสามงวด แต่ต้องจำว่าชำระครบไม่ได้แปลว่าถอนเต็มจำนวนได้ทันที
15/8 เมื่ออยากให้ความคุ้มครองเพิ่มตามเวลา
ตัวอย่างผู้หญิงอายุ 30 ปี ทุน 500,000 บาท ชำระปีละ 123,500 บาท รวม 988,000 บาท ความคุ้มครองเพิ่มจาก 500,000 บาทในปีที่ 1–3 จนเป็น 1,050,000 บาทตั้งแต่ปีที่ 8–15 และรวมรับตลอดสัญญา 1,115,000 บาท ตัวเลขทั้งหมดผูกกับกรณีตัวอย่างนี้ครับ
30/30 เมื่อเงินก้อนนั้นรอถึงวัยปลายทางได้
ตัวอย่างเริ่มอายุ 35 ปี จ่ายถึงอายุ 64 และรับ 110% ของทุนตอนอายุ 65 ไม่มีเงินคืนระหว่างทาง หากจะใช้เป็นก้อนของลูก ต้องตรวจว่าอายุ 65 ของผู้เอาประกันตรงหรือเลยวันใช้เงินจริงไปมากเพียงใด
สิทธิภาษีควรกลับมาหนุนงบครอบครัว
เบี้ยประกันชีวิตตามเงื่อนไขใช้ลดหย่อนได้ตามจริงไม่เกิน 100,000 บาทต่อปี เมื่อคุ้มครองตั้งแต่ 10 ปีขึ้นไป ต้องรวมเบี้ยฉบับอื่นและแจ้งใช้สิทธิกับบริษัทประกันตามหลักเกณฑ์ของกรมสรรพากร
ถ้าภาษีที่ประหยัดได้ถูกนำกลับไปเติมเงินสำรองหรือเป้าหมายอื่น ควรบันทึกไว้ให้ชัด ไม่ควรเพิ่มทุนเพียงเพื่อใช้เพดานให้เต็มจนงบดูแลคนในบ้านตึงครับ
ข้อควรรู้ก่อนให้สัญญารับหน้าที่ดูแลคนในบ้าน
ความตั้งใจดีไม่แทนเงินสำรองและความยืดหยุ่น
แบบประกันมีวันชำระและเงื่อนไขชัด แต่เหตุของครอบครัวไม่มาตามปฏิทิน เงินค่ารักษา ค่าเดินทางเร่งด่วน หรือรายได้ผู้ดูแลที่ลดลงอาจเกิดก่อนเงินครบกำหนด จึงต้องกันเงินพร้อมใช้ไว้ต่างหากครับ
การวางแผนออมเงินพร้อมระบุผู้รับประโยชน์เป็นเรื่องสำคัญ แต่ไม่ได้ทำให้เงินก้อนตอบทุกเป้าหมายพร้อมกัน หากใช้กรมธรรม์เดียวครอบหลายหน้าที่ เมื่อเป้าหมายหนึ่งเปลี่ยนอาจกระทบอีกเป้าหมายได้ เปิ้ลจึงชวนแยกหน้าที่ก่อนเลือกทุน
อีกข้อคือจำนวนจากกรณีตัวอย่างไม่ใช่คำเสนอสำหรับสมาชิกทุกคน ต้องใช้ข้อมูลอายุ เพศ อาชีพ และทุนของผู้สมัคร พร้อมอ่านเงื่อนไขการรับประกันจริงก่อนตัดสินใจครับ
เตรียมแผนเมื่อผู้จ่ายหลักรับภาระต่อไม่ไหว
เงินที่ตั้งใจไว้ให้พ่อแม่หรือลูกไม่ควรผูกกับความสามารถของคนคนเดียวโดยไม่มีทางสำรองครับ ก่อนสมัครควรคุยกันว่า หากผู้จ่ายหลักมีรายได้ลดลง ใครจะช่วยดูแลงวดถัดไป เป้าหมายใดเลื่อนได้ และค่าใช้จ่ายส่วนใดต้องรักษาไว้ก่อน เพื่อไม่ให้ความห่วงใยกลายเป็นแรงกดดันของทั้งบ้าน
ข้อตกลงนี้ไม่จำเป็นต้องซับซ้อน แค่บันทึกเจ้าของเป้าหมาย ผู้รับผิดชอบเงิน และลำดับการตัดสินใจไว้ในที่ที่สมาชิกหาเจอ พร้อมเก็บข้อมูลกรมธรรม์กับช่องทางติดต่อแยกจากเอกสารทั่วไป เมื่อเกิดการเปลี่ยนแปลง ครอบครัวจะรู้ว่าจะเริ่มทบทวนจากจุดใดโดยไม่ต้องเดาแทนกันครับ
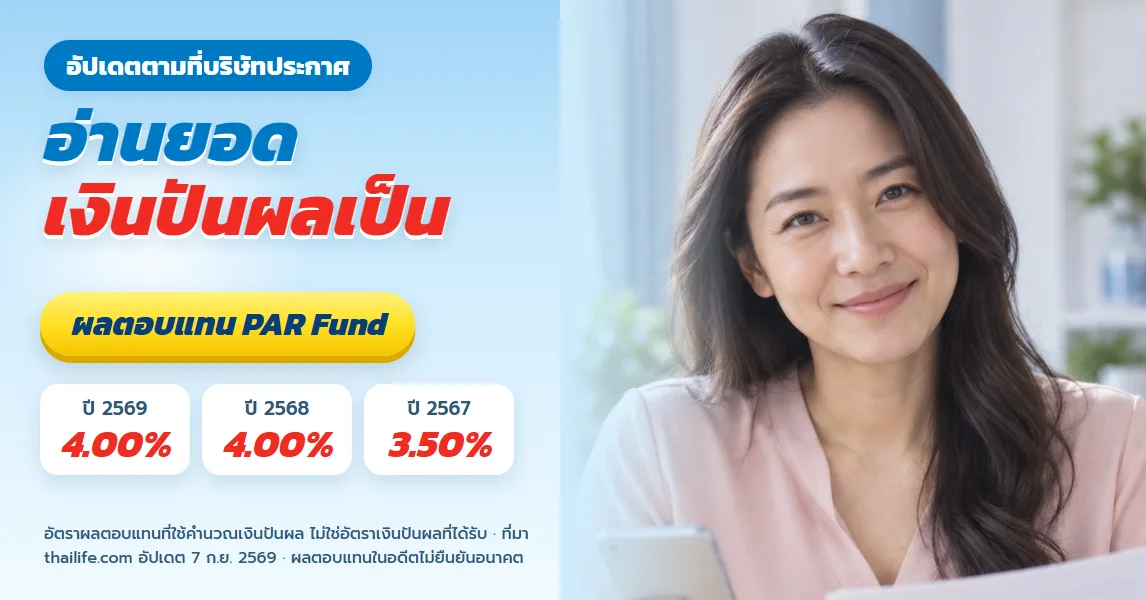
คำถามของคนที่ดูแลมากกว่าหนึ่งรุ่น
ควรเริ่มกองของพ่อแม่หรือลูกก่อน
เริ่มจากความจำเป็นและวันใช้ครับ เงินที่ต้องพร้อมเร็วควรอยู่ในกองคล่องตัว ส่วนแบบประกันใช้กับก้อนที่มีเวลาถือและงบชำระชัด
ทำกรมธรรม์เดียวให้ครอบคลุมทุกเป้าหมายได้ไหม
อาจไม่เหมาะ เพราะแต่ละเป้าหมายมีเส้นตายต่างกัน การถอนเพื่อเป้าหมายหนึ่งอาจกระทบอีกเป้าหมาย ควรแยกหน้าที่ก่อน
เงินคืนรายปีควรให้ใคร
กำหนดตั้งแต่ก่อนสมัครว่าเงินคืนเป็นของกองใด ถ้าไม่มีแผนใช้ อาจเลือกเก็บต่อโดยอ่านเงื่อนไขจากเอกสารเสนอขาย
ผู้รับประโยชน์เปลี่ยนภายหลังได้ไหม
ควรถามขั้นตอนจากบริษัทและทบทวนเมื่อสถานะครอบครัวเปลี่ยน พร้อมแจ้งคนในบ้านว่าเอกสารอยู่ที่ใดครับ
เบี้ยหลักพันแปลว่าเริ่มได้ทันทีหรือไม่
ยังต้องดูระยะชำระยาว เงินสำรอง และค่าเวนคืน ตัวเลข 2,880 บาทเป็นเพียงเคสผู้หญิงอายุ 35 ปี ทุน 100,000 บาท
ถ้าคนที่รับผิดชอบเบี้ยหยุดทำงาน แผนควรทำอย่างไร
ควรมีชื่อผู้รับช่วงและเงินสำรองสำหรับงวดใกล้ไว้ก่อนครับ หากสถานการณ์เกิดขึ้นแล้ว ให้ตรวจทางเลือกตามกรมธรรม์ก่อนหยุดชำระหรือเวนคืน
ให้ความตั้งใจของคนในบ้านมีแผนรองรับ
ส่งปีที่ต้องใช้เงินของพ่อแม่ ลูก และตัวเรา พร้อมงบที่บ้านรับได้มาให้เปิ้ลช่วยเรียงครับ เราจะกันส่วนฉุกเฉินออกก่อน แล้วค่อยทำใบเสนอขายตามอายุ เพศ อาชีพ และทุน เพื่อให้ทุกคนเห็นภาพเดียวกันก่อนตัดสินใจ
ตัวเลขเป็นกรณีตัวอย่างเฉพาะเพศ อายุ อาชีพ และทุนที่ระบุ ผลประโยชน์จริงให้ยึดเอกสารเสนอขายและกรมธรรม์ ประกันชีวิตไม่ใช่เงินฝาก สิทธิภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
สนใจบริการนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
บริการอื่นที่ผู้คนสนใจ
สร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียด
วางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
ดูรายละเอียด
วางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
ดูรายละเอียด
ออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียด
วางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
ดูรายละเอียดสร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียดวางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
ดูรายละเอียดวางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
ดูรายละเอียดออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียดวางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
ดูรายละเอียด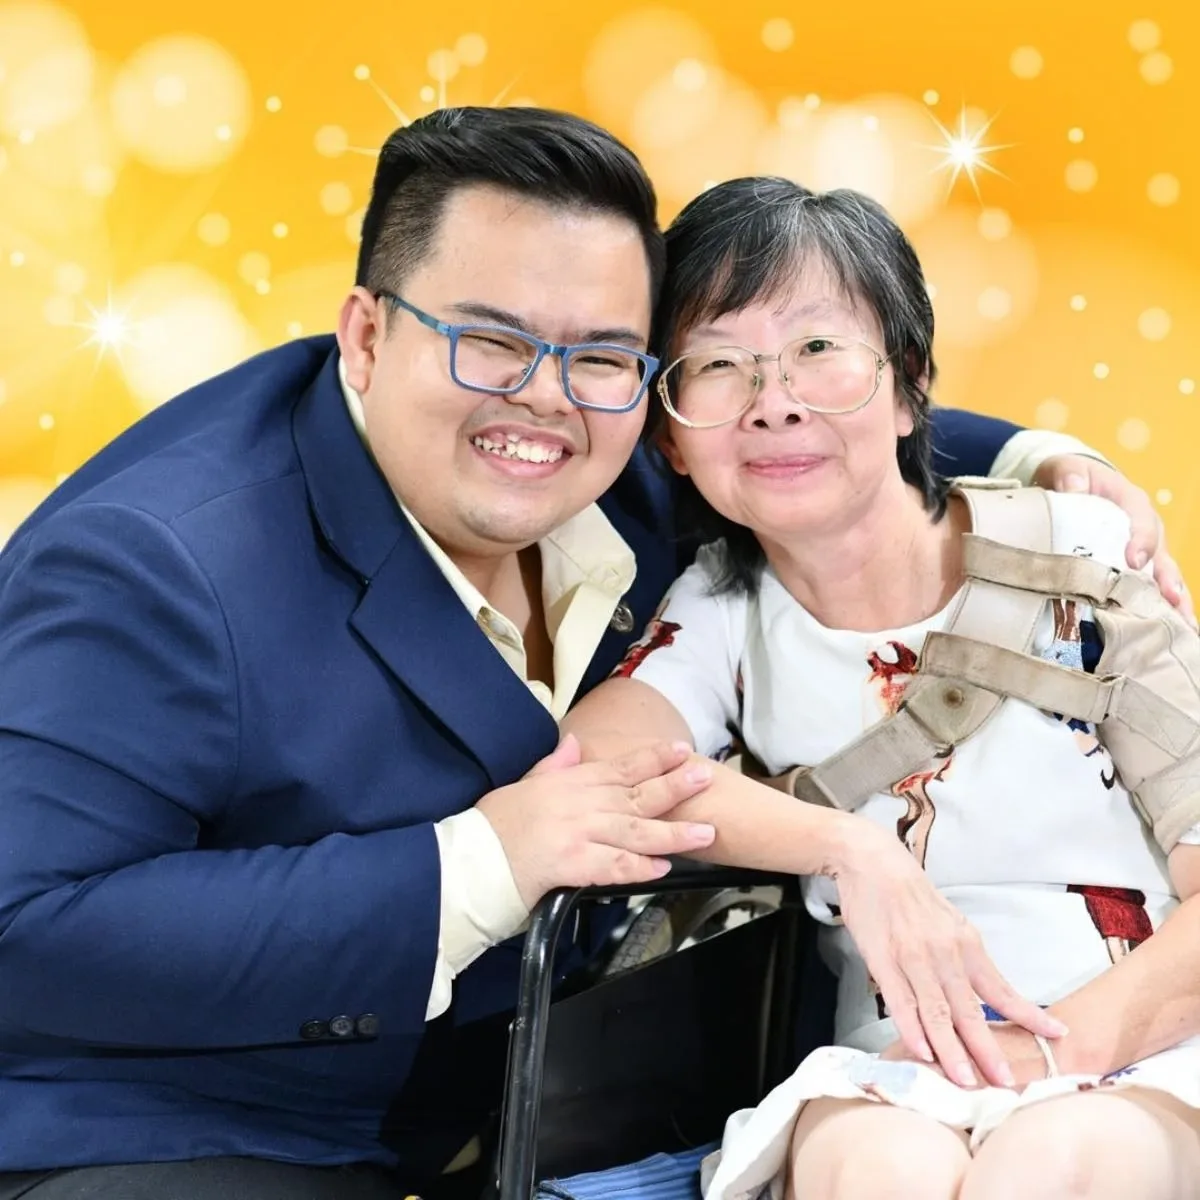
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้