วางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
วางแผนกับเปิ้ลช่วยแยกเงินดูแลพ่อแม่ เงินฉุกเฉิน และเงินเกษียณ ก่อนจัดสิทธิสุขภาพบิดามารดากับประกันบำนาญให้ไม่เบียดกัน
แบบประกันที่ตรงกับบริการนี้
 ไลฟ์เวิร์ส เวลท์ ฟิต 99/99ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนยาว 20 ปี เช็ก 5 จุดก่อนเริ่มแผนดูแบบประกันนี้
 มันนี่ ฟิต รีไทร์ (G) 85/5มันนี่ ฟิต รีไทร์ (G) 85/5 ลดหย่อนภาษีบำนาญเต็ม 200,000 ชำระ 5 ปี รับบำนาญอายุ 60 ถึง 85ดูแบบประกันนี้
 มันนี่ ฟิต เวลท์ตี้ 10/3มันนี่ ฟิต เวลท์ตี้ 10/3 จ่ายเบี้ย 3 ปี ใช้สิทธิลดหย่อนภาษีได้ทุกปีที่จ่าย รับเงินคืนทุกปีจนครบสัญญาดูแบบประกันนี้
วางแผนภาษีสำหรับคนที่ดูแลพ่อแม่อยู่ ไม่ควรมองเฉพาะยอดลดหย่อนปีนี้ครับ ต้องกันเงินที่บ้านอาจต้องใช้วันนี้ พร้อมเตรียมรายได้ของเราเมื่อถึงวัยเกษียณ
ผมเห็นเรื่องนี้ใกล้ตัว คุณแม่เป็นตัวแทนตั้งแต่ปี 2546 และในเดือนกันยายน 2557 ท่านป่วยอัมพฤกษ์ที่สาขาไทยประกันชีวิต รัตนาธิเบศร์ ตอนไปชำระเบี้ยให้ลูกค้า เหตุการณ์นั้นทำให้คำว่า “เตรียมพร้อม” ไม่ได้หมายถึงมีกรมธรรม์อย่างเดียว แต่หมายถึงครอบครัวต้องมีเงินที่หยิบใช้ได้ และไม่ส่งภาระทั้งหมดต่อไปยังลูก
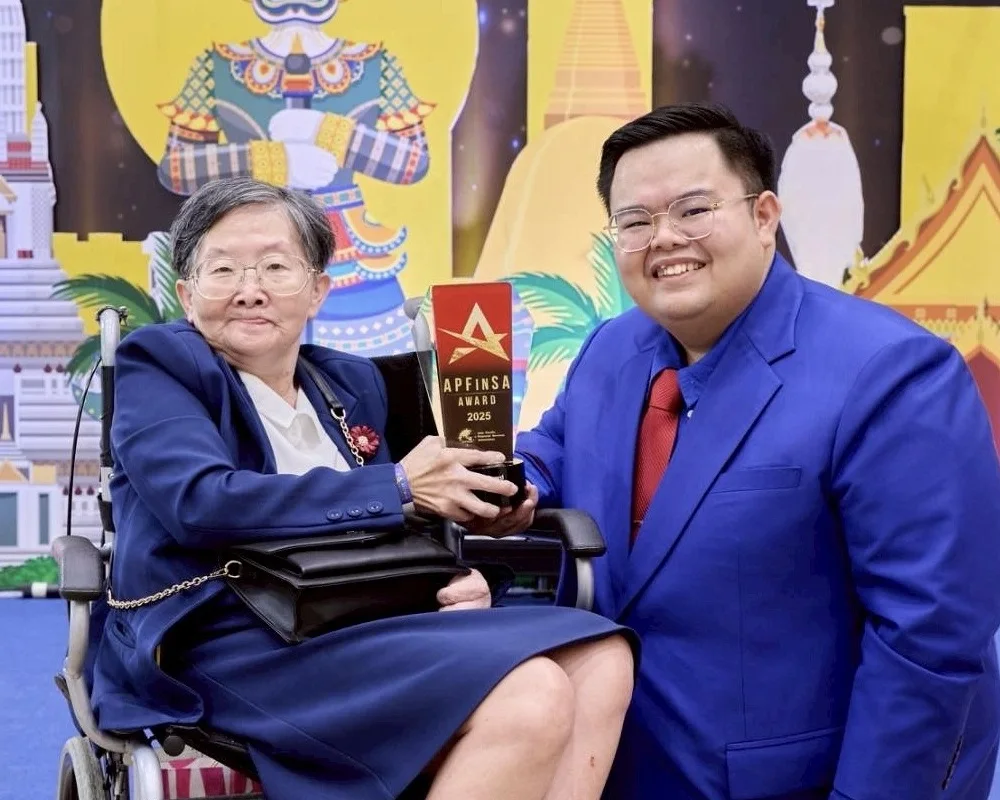
ขึ้นรับรางวัล APFinSA ด้วยกันกับคุณแม่ ปี 2568
คนรุ่นแซนด์วิชมีเงินก้อนเดียว แต่มีหลายหน้าที่
รายได้เดือนเดียวอาจต้องส่งให้พ่อแม่ จ่ายค่าใช้จ่ายในบ้าน ดูแลลูก และเก็บเพื่อวันข้างหน้าของตัวเอง หากนำเงินที่อาจใช้กับสุขภาพพ่อแม่ไปผูกกับสัญญาระยะยาว วันเกิดเหตุจำเป็นอาจต้องยกเลิกกลางทาง การแบ่งกองเงินจึงมาก่อนการเลือกแบบประกันครับ
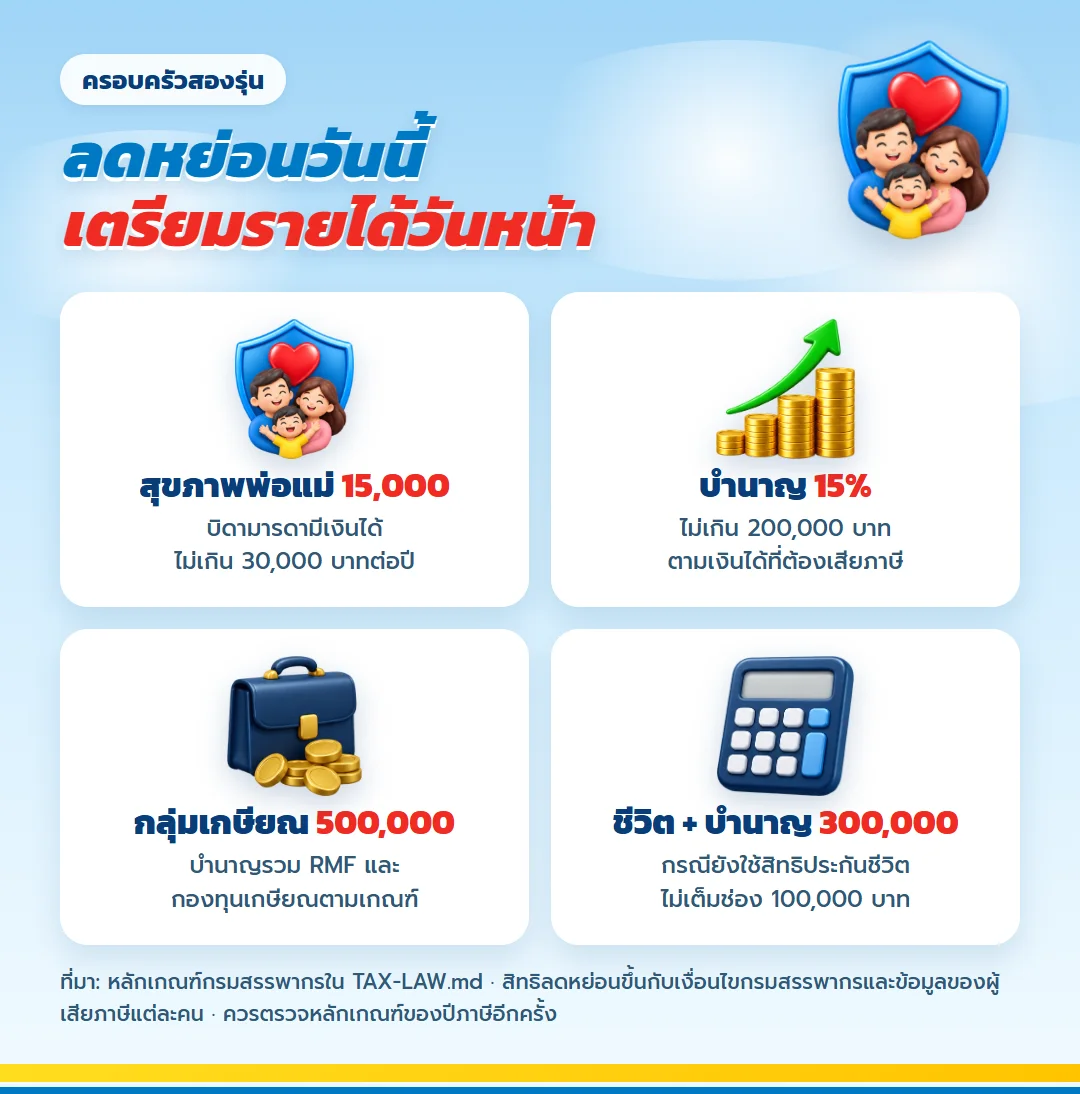
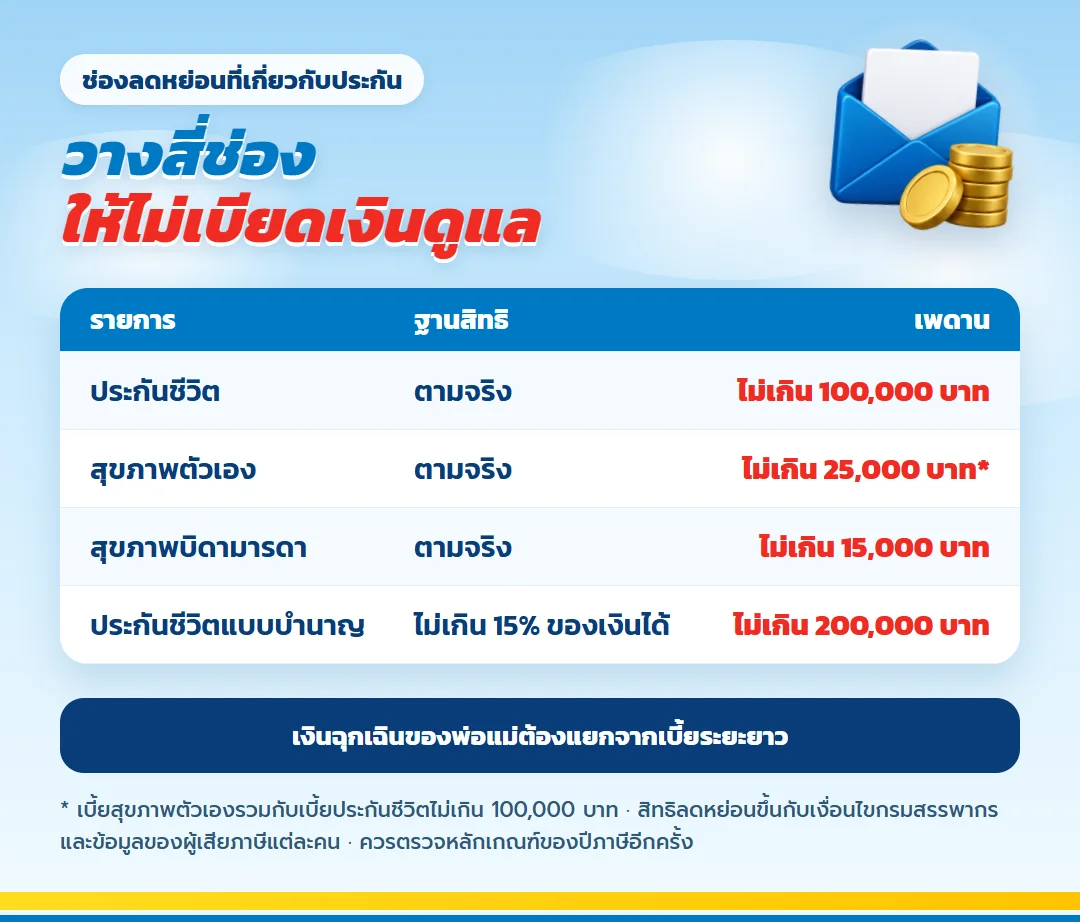
ฝั่งสิทธิภาษีมีช่องสุขภาพบิดามารดาตามจริงไม่เกิน 15,000 บาท โดยบิดามารดาต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี ส่วนประกันชีวิตแบบบำนาญใช้สิทธิได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี และไม่เกิน 200,000 บาท
หากช่องประกันชีวิต 100,000 บาทยังใช้ไม่เต็ม เบี้ยบำนาญอาจนำมาใช้ในช่องนั้นก่อนได้ ทำให้ชีวิตกับบำนาญรวมไม่เกิน 300,000 บาท และเมื่อรวมบำนาญกับ RMF หรือกองทุนกลุ่มเพื่อการเกษียณ เพดานรวมอยู่ที่ 500,000 บาท ตัวเลขเหล่านี้ต้องวางบนรายได้และสิทธิเดิมของแต่ละคนครับ
บริการนี้เหมาะกับคนที่ยืนอยู่ตรงกลาง
- ลูกที่รับผิดชอบค่ารักษาหรือเบี้ยสุขภาพของพ่อแม่ และยังต้องวางอนาคตให้ครอบครัวตัวเอง
- ผู้มีรายได้ประจำแต่เงินเหลือแต่ละเดือนไม่คงที่ เพราะภาระพ่อแม่เปลี่ยนได้
- คนที่เริ่มคิดเรื่องรายได้หลังเกษียณ แต่ยังไม่รู้ว่าควรแบ่งระหว่างบำนาญกับ RMF อย่างไร
- ครอบครัวที่ต้องการแยกเงินสำรองฉุกเฉินออกจากเบี้ยระยะยาวให้เด็ดขาด
เป้าหมายของการวางแผนภาษีไม่ใช่ใช้เพดานทุกช่องให้เต็มครับ แต่คือวางสิทธิให้รับกับหน้าที่ของเงินแต่ละกอง โดยที่การดูแลพ่อแม่วันนี้ไม่สะดุด และยังเห็นสิทธิลดหย่อนพ่อแม่ที่เข้าเกณฑ์จริง
เอาข้อมูลครอบครัวมาวางบนโต๊ะเดียวกัน
| สิ่งที่เตรียม | คำถามที่ช่วยตอบ |
|---|---|
| รายได้และค่าใช้จ่ายประจำของคุณ | เหลือเงินสำหรับเป้าหมายระยะยาวเท่าไร |
| เงินที่ช่วยพ่อแม่และกองฉุกเฉิน | จำนวนใดต้องพร้อมใช้และห้ามนำไปจ่ายเบี้ย |
| รายได้ของบิดามารดา | เข้าเงื่อนไขสิทธิประกันสุขภาพบิดามารดาหรือไม่ |
| เบี้ยชีวิต บำนาญ และสุขภาพเดิม | แต่ละช่องใช้ไปแล้วเท่าไร |
| ยอด RMF และกองทุนสำรองเลี้ยงชีพ | เหลือพื้นที่ในเพดานกลุ่มเกษียณเพียงใด |
วิธีทำงานที่เริ่มจากภาระจริง
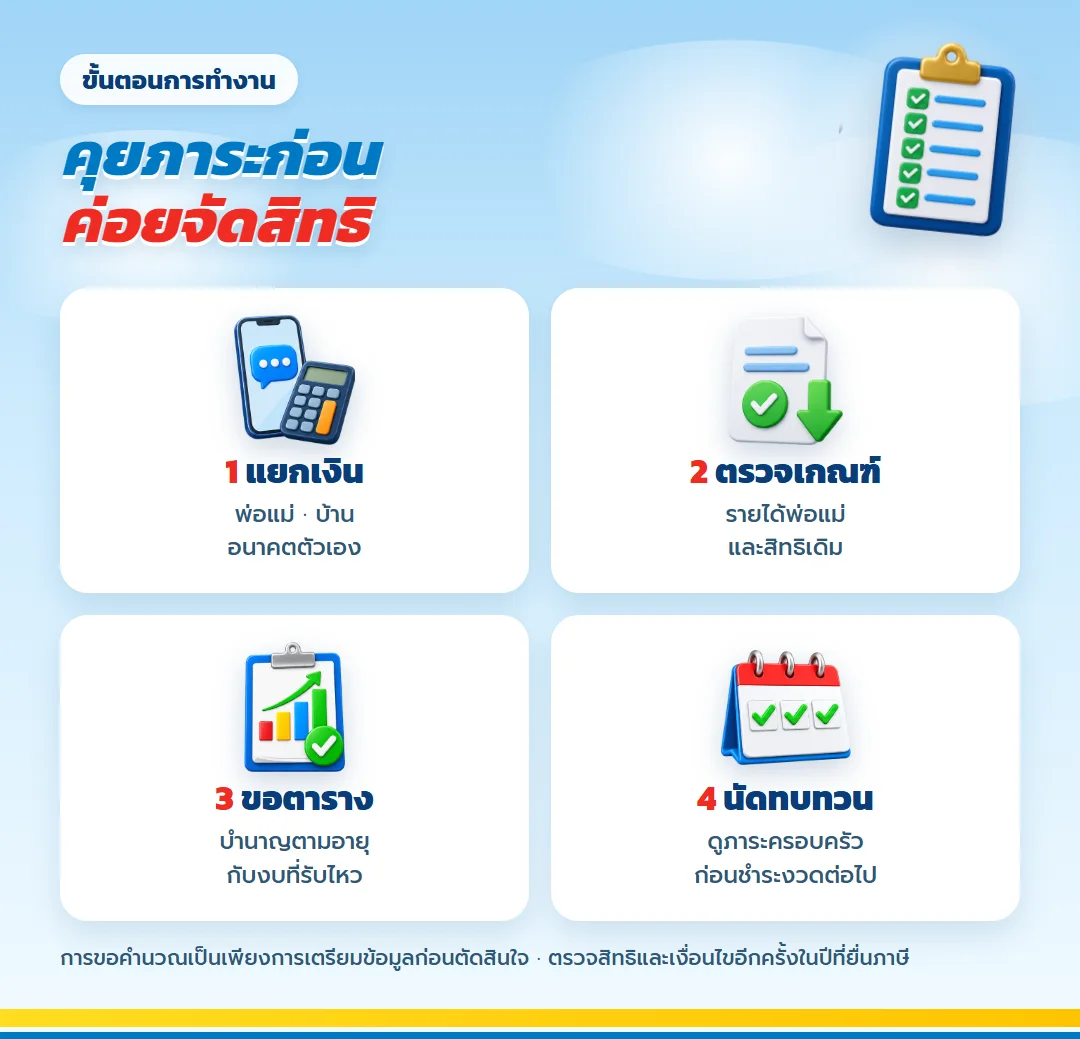
- แยกเงินดูแลพ่อแม่ ค่าใช้จ่ายบ้าน และเงินเพื่ออนาคตออกเป็นคนละกอง
- ตรวจรายได้พ่อแม่ เบี้ยเดิม และสิทธิเกษียณที่มีอยู่ตามหลักฐาน
- ขอตารางบำนาญตามอายุ เพศ อาชีพ และทุน พร้อมทดสอบว่างบจ่ายได้แม้ภาระเพิ่ม
- นัดทบทวนเมื่อสถานการณ์ครอบครัวเปลี่ยน ก่อนตัดสินใจชำระงวดถัดไป
ผมจะถามถึงเงินฉุกเฉินก่อนถามว่าอยากได้บำนาญเท่าไร เพราะตารางวางแผนภาษีสวยแค่ไหนก็ไม่มีประโยชน์ หากต้องนำเงินออกกลางทางเพื่อดูแลคนในบ้านครับ
ตัวอย่างแบ่งสิทธิเกษียณโดยไม่ลืมเงินของบ้าน
คำนวณประโยชน์ภาษีจากยอดที่เข้าเกณฑ์
สมมติกรณีตัวอย่างว่าผู้เสียภาษีอยู่ขั้น 20% มีเงินได้รองรับ และหลังรวม RMF กับกองทุนเกษียณที่เกี่ยวข้องแล้วยังใช้เบี้ยบำนาญได้ 200,000 บาท ภาษีที่ลดลงโดยประมาณคือ 200,000 × 20% = 40,000 บาทครับ ตัวเลขนี้เป็นเพียงผลประมาณการของปีที่ชำระ ไม่ใช่เงินบำนาญและไม่ควรถูกนับเป็นเงินพร้อมใช้ดูแลพ่อแม่
หากนำแบบมันนี่ ฟิต รีไทร์ G 85/5 มาเทียบ กรณีผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท มีเบี้ยปีละ 206,248 บาท ส่วนต่าง 6,248 บาทเหนือยอด 200,000 บาทยังต้องจ่ายตามสัญญา แต่ไม่ถูกนำมาคูณภาษีในช่องบำนาญของตัวอย่างนี้ ถ้าช่องประกันชีวิตยังว่าง ส่วนนี้ใช้ในช่องนั้นได้ เราจึงต้องเห็นทั้งงบจ่ายจริงและยอดใช้สิทธิบนกระดาษคนละบรรทัดครับ
ข้อจำกัดเมื่อเงินก้อนเดียวดูแลสองรุ่น
ประกันบำนาญเป็นเงินเพื่อช่วงอายุข้างหน้า ไม่ควรแทนเงินฉุกเฉินของพ่อแม่หรือเงินใช้จ่ายในบ้าน สิทธิภาษีเองก็เปลี่ยนตามรายได้และรายการเกษียณอื่น หากชำระเบี้ยแล้วต้องลดเงินดูแลประจำหรือไม่มีเงินรับเหตุเร่งด่วน แปลว่าขนาดแผนยังสูงเกินไปครับ
แยกเงินดูแลวันนี้ออกจากเงินของวัยเกษียณ
ค่าดูแลพ่อแม่เป็นเงินที่ต้องพร้อมใช้ตามจังหวะของครอบครัว ส่วนเบี้ยบำนาญมีเป้าหมายสร้างรายได้ในช่วงอายุข้างหน้า สองก้อนนี้จึงไม่ควรถูกวางแทนกันครับ ผมจะกันค่าใช้จ่ายประจำ เงินฉุกเฉิน และเบี้ยสุขภาพพ่อแม่ไว้ก่อน แล้วค่อยดูว่างบส่วนใดรับภาระเกษียณของตัวเองได้
สิทธิเบี้ยสุขภาพบิดามารดาใช้ได้ตามจริงไม่เกิน 15,000 บาท โดยบิดามารดาต้องมีเงินได้ไม่เกิน 30,000 บาทต่อปี เงื่อนไขนี้ต้องตรวจจากข้อมูลครอบครัว ไม่ใช่คิดว่าเป็นผู้จ่ายเบี้ยแล้วจะใช้สิทธิได้เสมอ ยอดดังกล่าวยังเป็นคนละหมวดกับเบี้ยบำนาญ จึงควรวางเอกสารแยกก่อนรวมในภาพภาษีครับ
ถ้าหลังกันเงินดูแลบ้านแล้วเหลืองบไม่มาก เราเริ่มจากแผนที่เล็กลงได้ ความต่อเนื่องสำคัญกว่ายอดลดหย่อนสูงสุด เพราะการหยุดสัญญาเร็วอาจทำให้ค่าเวนคืนต่ำกว่าเบี้ยที่จ่าย และทำให้แผนดูแลสองรุ่นเสียสมดุลพร้อมกันครับ
แบบประกันสามบทบาทในแผนครอบครัว
มันนี่ ฟิต รีไทร์ G 85/5 เป็นภาพของรายได้ตามช่วงอายุ
กรณีตัวอย่างในเอกสารเสนอขายของบริษัท เป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ชำระเบี้ยปีละ 206,248 บาท จ่าย 5 ปีรวม 1,031,240 บาท บำนาญเริ่มตั้งแต่อายุ 60 ถึง 85 โดยช่วงอายุ 60–69 รับ 60,000 บาทต่อปี อายุ 70–79 รับ 100,000 บาทต่อปี และอายุ 80–85 รับ 140,000 บาทต่อปีครับ
ช่วงก่อนอายุ 60 ต้องถือเป็นเงินระยะยาว ตัวอย่างสิ้นปีกรมธรรม์ที่ 5 มีค่าเวนคืน 874,800 บาท ซึ่งต่ำกว่าเบี้ยรวม จึงย้ำว่ากองดูแลพ่อแม่ต้องอยู่ข้างนอกสัญญานี้ ตัวเลขทั้งหมดเป็นกรณีตัวอย่าง ไม่ใช่ยอดของผู้สมัครทุกคน
มันนี่ ฟิต เวลท์ตี้ 10/3 สำหรับเป้าหมายจ่ายสั้น
อีกกรณีเป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท เบี้ย 98,300 บาทต่อปี จ่าย 3 ปี สัญญา 10 ปี เหมาะนำมาเทียบเมื่อครอบครัวต้องการเห็นภาระงวดชัด แต่ต้องอ่านค่าเวนคืนช่วงต้นและมีเงินสำรองก่อนเริ่มครับ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 สำหรับความคุ้มครองระยะยาว
เคสตัวอย่างของบริษัท เป็นผู้หญิงอายุ 30 ปี ทุน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท คุ้มครองถึงอายุ 99 ปี และมีบัญชีกรมธรรม์ที่ผลตอบแทนขั้นต่ำรับรอง 1% ต่อปี โครงสร้างมีค่าใช้จ่ายและการถอนซึ่งกระทบมูลค่าบัญชี จึงต้องขอรายละเอียดตามข้อมูลจริงก่อนพิจารณาครับ
คำถามของครอบครัวที่รับผิดชอบสองรุ่น
จ่ายเบี้ยสุขภาพให้พ่อแม่แล้วใช้สิทธิได้ทันทีหรือไม่
ต้องตรวจว่าบิดามารดามีเงินได้ไม่เกิน 30,000 บาทต่อปี และเข้าเงื่อนไขอื่นของกรมสรรพากร ยอดใช้สิทธิได้ตามจริงไม่เกิน 15,000 บาทครับ
ควรเลือกประกันบำนาญก่อน RMF หรือไม่
ไม่มีลำดับเดียวสำหรับทุกคนครับ ต้องดูสภาพคล่อง ระยะถือครอง ความคุ้มครอง และสิทธิที่ใช้อยู่ แล้วเปรียบเทียบในเพดานรวมเดียวกัน
ถ้าต้องส่งเงินให้พ่อแม่ทุกเดือน เริ่มวางเกษียณได้ไหม
เริ่มจากจำนวนที่ไม่แตะเงินดูแลและเงินฉุกเฉินได้ครับ การเลือกทุนเล็กลงแต่ชำระต่อได้เหมาะกว่าการตั้งเป้าหมายสูงจนบ้านตึงมือ
บำนาญในตัวอย่างเพิ่มตามเงินเฟ้อทุกปีหรือเปล่า
ไม่ได้เพิ่มทุกปีครับ จำนวนเปลี่ยนเป็นขั้นตามช่วงอายุที่ระบุ จึงควรมีสินทรัพย์หรือรายได้เกษียณส่วนอื่นประกอบ
เหตุใดต้องดูค่าเวนคืนตั้งแต่ก่อนสมัคร
เพราะคนดูแลพ่อแม่มีโอกาสเจอค่าใช้จ่ายเร่งด่วน การเห็นเงินที่จะได้รับหากออกก่อนช่วยให้ตัดสินใจว่ากองสำรองเพียงพอหรือยังครับ
อย่าให้สิทธิปีนี้เบียดเงินที่บ้านต้องใช้
ส่งรายได้ ภาระดูแลพ่อแม่ เบี้ยเดิม และงบเพื่ออนาคตมาได้ครับ ผมจะช่วยวางแผนภาษีโดยแยกกองเงินให้ชัดก่อน แล้วค่อยดูว่าช่องใดควรใช้และแบบใดควรขอตารางเพิ่มเติม
สิทธิภาษีต้องเป็นไปตามหลักเกณฑ์ของปีที่ยื่น ตัวเลขมันนี่ ฟิต รีไทร์ G 85/5 และแบบอื่นเป็นกรณีตัวอย่างตามอายุ เพศ อาชีพ และทุนที่ระบุ โปรดอ่านกรมธรรม์และใบเสนอขายจริงก่อนตัดสินใจ
สนใจบริการนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
บริการอื่นที่ผู้คนสนใจ
สร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียด
วางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
ดูรายละเอียด
วางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
ดูรายละเอียด
ออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียด
วางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
ดูรายละเอียดสร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียดวางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
ดูรายละเอียดวางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
ดูรายละเอียดออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียดวางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
ดูรายละเอียด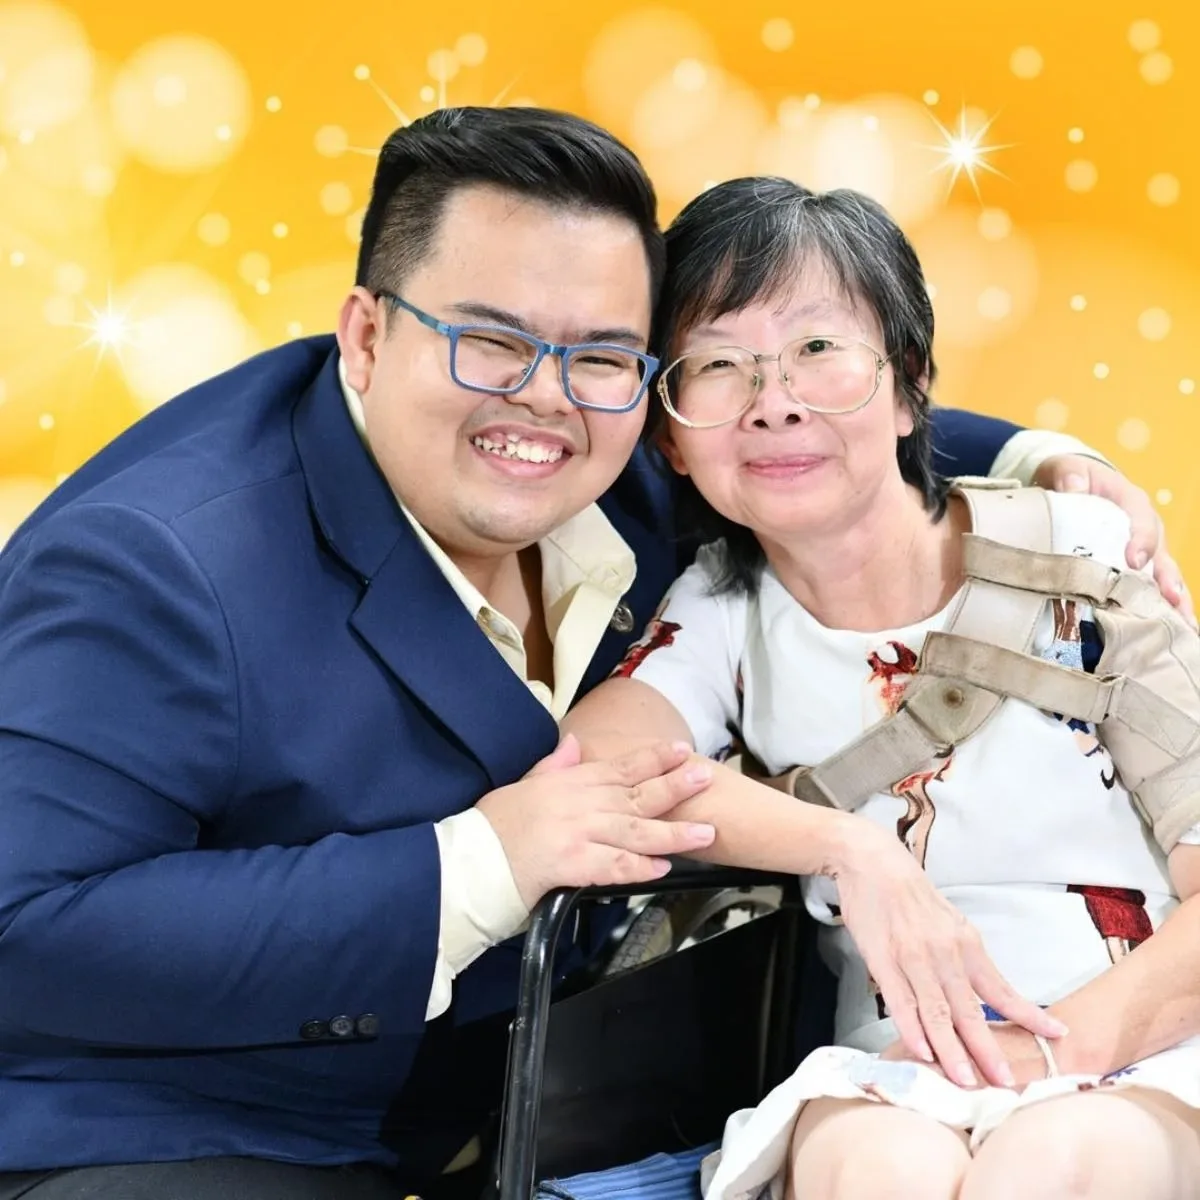
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้