วางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
เปิ้ลช่วยคนรุ่นแซนด์วิชแยกเงินดูแลพ่อแม่ ครอบครัว และวัยเกษียณ ก่อนเทียบมันนี่ ฟิต รีไทร์ (G) 85/5 ตามงบจริง
แบบประกันที่ตรงกับบริการนี้
วางแผนเกษียณสำหรับคนรุ่นแซนด์วิชต้องมองคนสามรุ่นพร้อมกันครับ วันนี้เราอาจส่งเงินให้พ่อแม่ ดูแลลูก และยังต้องกันงบเกษียณของตัวเองเพื่อไม่ย้ายภาระเดิมไปสู่ลูกในวันหน้า
เปิ้ลชวนแยกเงินดูแลพ่อแม่ เงินฉุกเฉินครอบครัว และเงินระยะยาวออกจากกันก่อนครับ เงินก้อนที่ต้องหยิบใช้เร็วไม่ควรเข้าไปอยู่ในสัญญาที่ยาวถึงวัยเกษียณ เพราะเหตุฉุกเฉินหนึ่งครั้งอาจทำให้ต้องยุติแผนก่อนเวลาที่ตั้งใจ
บทเรียนจากการดูแลผู้ใหญ่ คือรายได้ต้องมาเป็นจังหวะ
ค่าใช้จ่ายของผู้สูงอายุไม่ได้เกิดเฉพาะวันที่มีเหตุใหญ่ ค่ายา ค่าเดินทาง และค่าดูแลเป็นบิลต่อเนื่อง การเตรียมรายได้เป็นงวดจึงมีหน้าที่ต่างจากเงินก้อน เปิ้ลจะดูว่ารายได้หลังอายุ 60 ส่วนใดควรช่วยค่าใช้จ่ายประจำ และส่วนใดยังต้องเป็นเงินสำรองครับ
กรณีมันนี่ ฟิต รีไทร์ (G) 85/5 เป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท เบี้ยรายปี 206,248 บาท ชำระตั้งแต่อายุ 30 ถึง 34 รวม 1,031,240 บาท บำนาญเพิ่มจาก 60,000 บาทต่อปีในช่วงอายุ 60–69 เป็น 100,000 บาทช่วงอายุ 70–79 และ 140,000 บาทช่วงอายุ 80–85
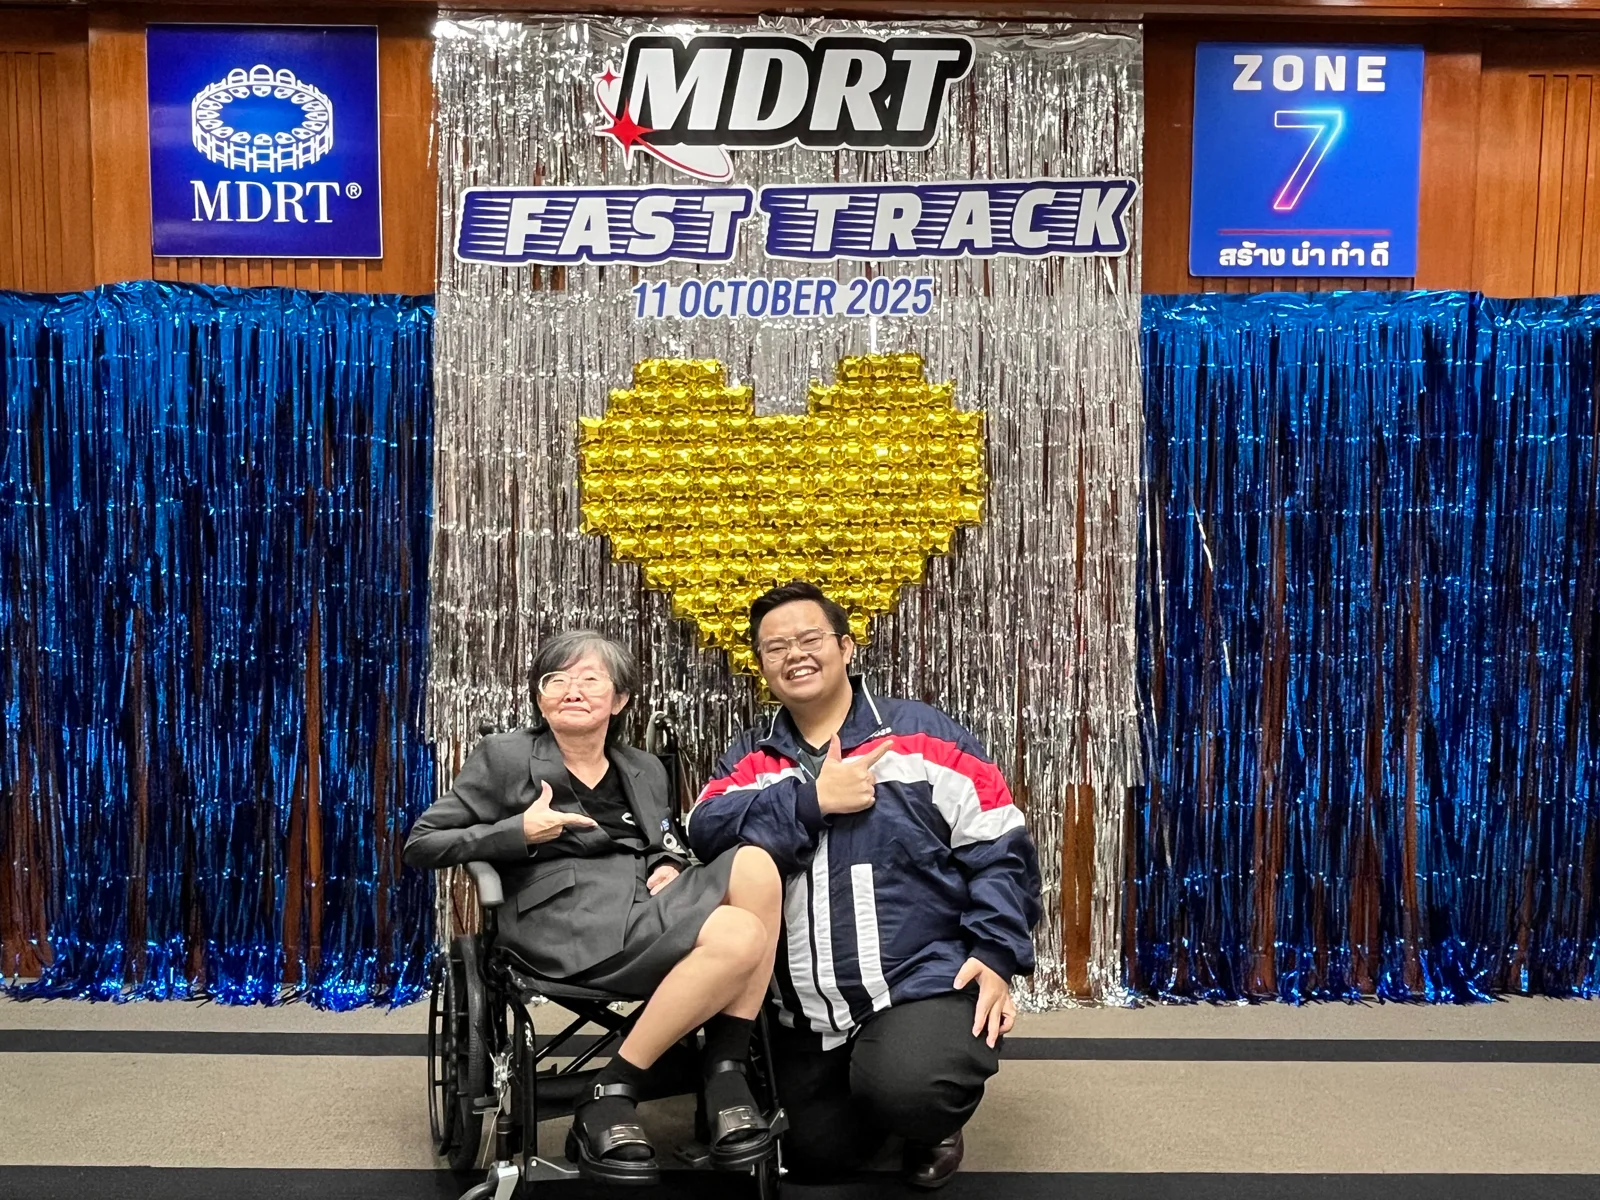
คุณแม่กับผมในงาน MDRT Fast Track

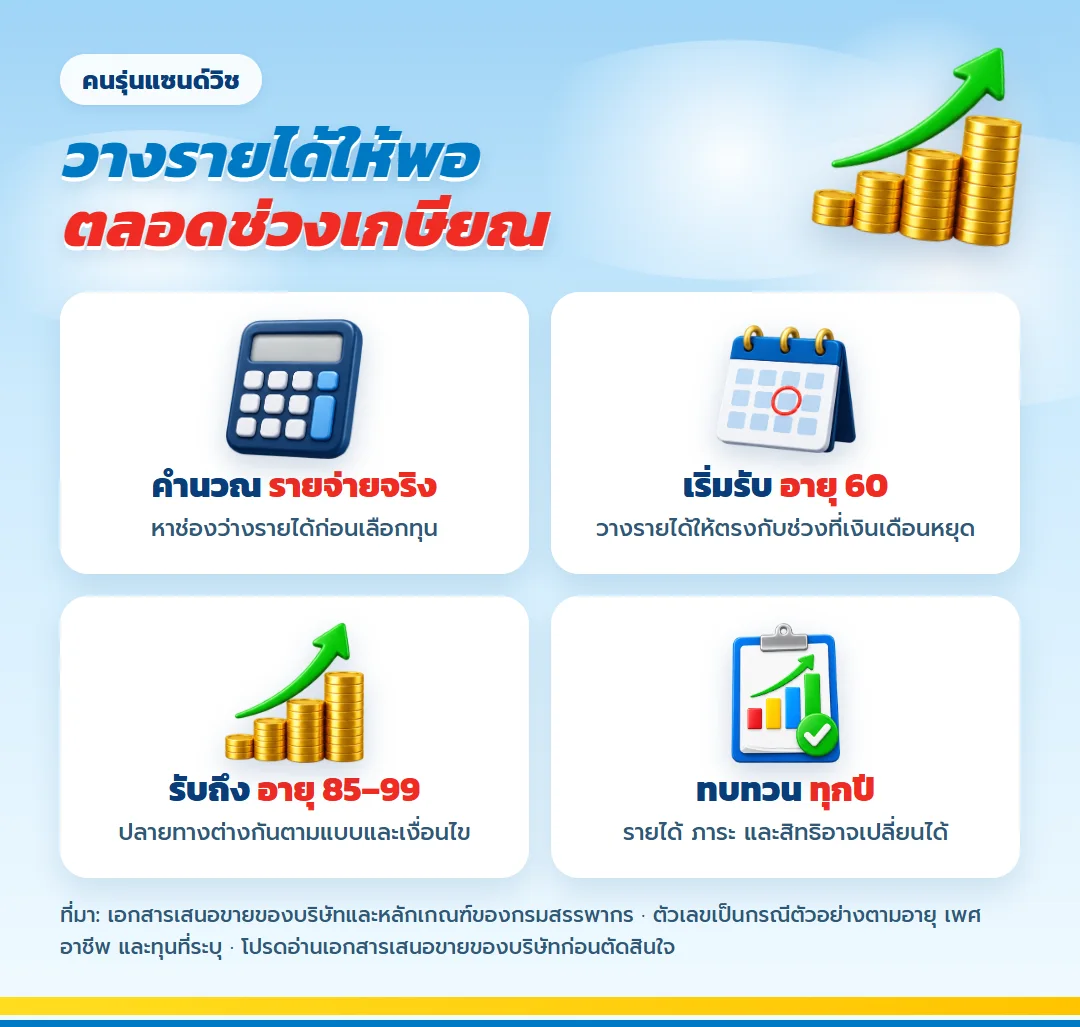
แผนนี้เหมาะกับคนรุ่นแซนด์วิชที่ไม่อยากเป็นภาระลูกในอนาคต
- คนที่ส่งเงินให้พ่อแม่และยังมีลูกต้องดูแล
- ผู้มีรายได้ดีแต่เงินเหลือไม่แน่นอนเพราะภาระครอบครัว
- คนที่ต้องการชำระเบี้ยในช่วงสั้นแล้วรอรับตามอายุ
- ครอบครัวที่พร้อมคุยเรื่องการแบ่งหน้าที่ดูแลผู้ใหญ่
เปิ้ลไม่เริ่มด้วยยอดบำนาญของครอบครัวอื่นครับ เราจะดูภาระสองรุ่นที่คุณรับอยู่ แล้วกันส่วนที่ส่งให้ตัวเองในอนาคตโดยไม่ทำให้บ้านวันนี้ขาดมือ
วางแผนเกษียณด้วยข้อมูลครอบครัวบนโต๊ะเดียวกัน
| ข้อมูลที่นำมา | ใช้ตอบคำถาม |
|---|---|
| ภาระพ่อแม่ต่อเดือน | กันยอดนี้ออกจากงบระยะยาว |
| ค่าใช้จ่ายของลูก | ดูช่วงที่ค่าเรียนจะสูงขึ้น |
| เงินสำรองพร้อมใช้ | ป้องกันการยุติแผนเพราะเหตุฉุกเฉิน |
| งบของตัวเอง | เลือกทุนจากเงินที่เหลือจริงหลังทุกภาระ |
เมื่อแยกทุกกองชัด เราจะไม่เผลอนับเงินฉุกเฉินเป็นงบจ่ายเบี้ย และไม่คาดว่าลูกจะต้องช่วยชดเชยส่วนที่แผนยังขาดในอนาคตครับ
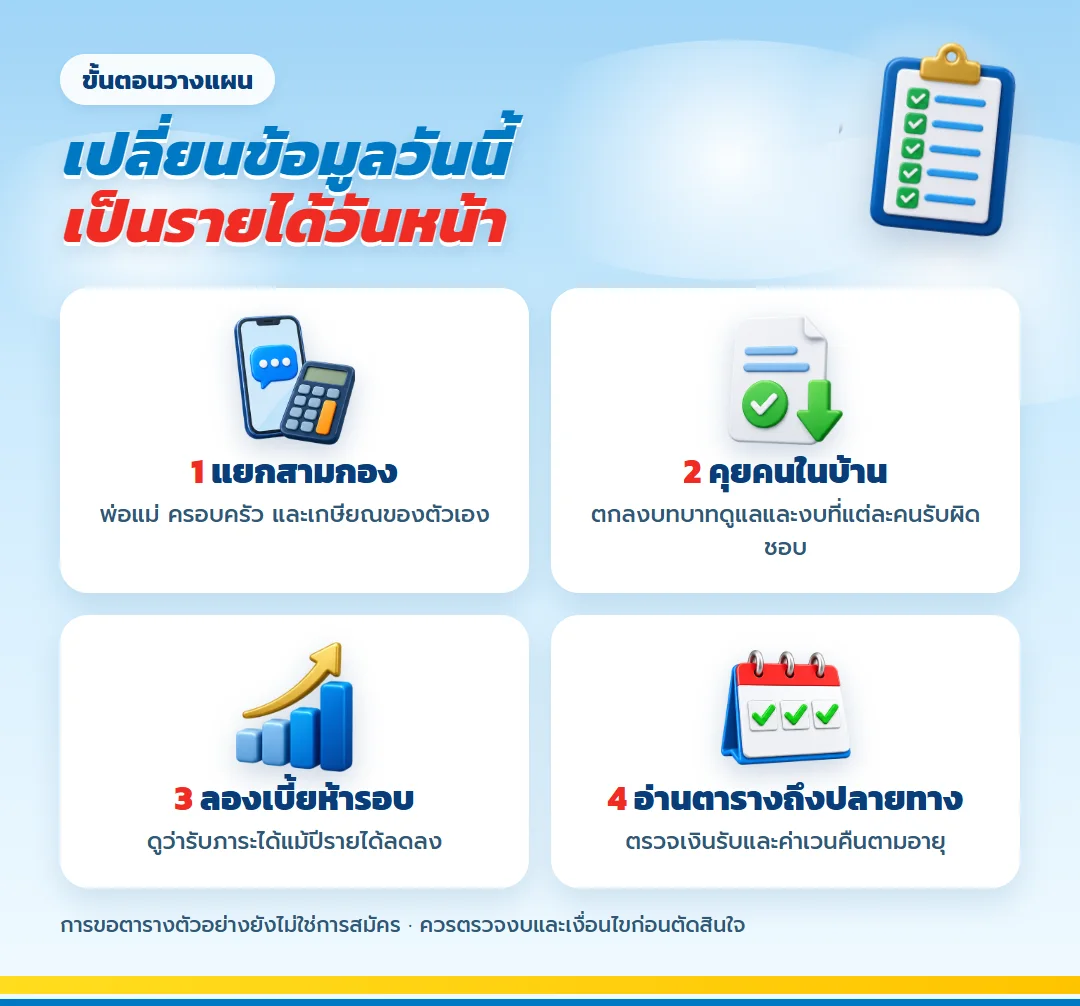
เดินแผนสามรุ่นด้วยสี่ขั้นที่คุยกันได้
- แยกสามกอง — พ่อแม่ ครอบครัว และเกษียณของตัวเอง
- คุยคนในบ้าน — ตกลงบทบาทดูแลและงบที่แต่ละคนรับผิดชอบ
- ลองเบี้ยห้ารอบ — ดูว่ารับภาระได้แม้ปีรายได้ลดลง
- อ่านตารางถึงปลายทาง — ตรวจเงินรับและค่าเวนคืนตามอายุ
ขั้นตอนนี้ทำให้ทุกคนในบ้านเห็นภาระเดียวกัน เงินเกษียณจึงไม่ใช่ยอดลับของคนใดคนหนึ่ง และปรับได้ก่อนเกิดปัญหาเรื่องค่าใช้จ่ายครับ
เทียบแบบจากภาระของคนรุ่นกลาง
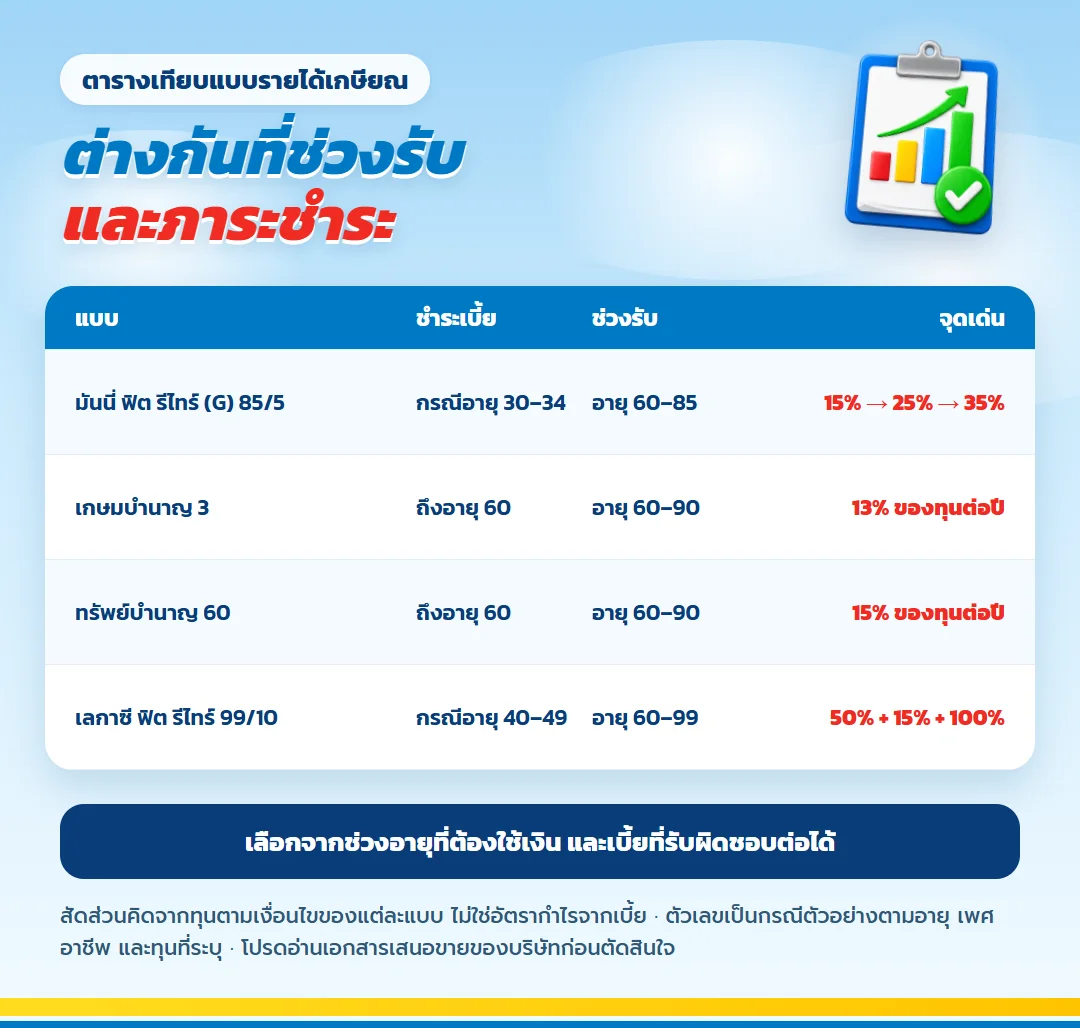
เปิ้ลให้น้ำหนักกับมันนี่ ฟิต รีไทร์ (G) 85/5 เพราะกรณีเริ่มอายุ 30 ชำระถึงอายุ 34 และมีเงินบำนาญเพิ่มตามอายุ แต่ต้องทดสอบงบครอบครัวก่อนครับ
85/5 กับภาระที่จบในห้ารอบ
กรณีหญิงอายุ 30 ปี ทุน 400,000 บาทต้องกันเบี้ยปีละ 206,248 บาท เปิ้ลจะลองลดทุนหากยอดนี้เบียดเงินดูแลพ่อแม่ครับ การเริ่มด้วยทุนเล็กกว่าที่จ่ายได้จริงดีกว่าตั้งยอดสูงแล้วต้องเวนคืน
เกษมบำนาญ 3 สำหรับเป้าหมายรายได้ก้อนใหญ่
กรณีทุน 3,000,000 บาทมีบำนาญปีละ 390,000 บาทและเบี้ยรวม 6,361,200 บาทเมื่อเริ่มทำที่อายุ 30 ตัวเลขนี้ช่วยเห็นขนาดสัญญา จึงต้องตรวจว่าครอบครัวรับการชำระถึงอายุ 60 ไหวหรือไม่ครับ
ทรัพย์บำนาญ 60 กับงวดรับถึงอายุ 90
ตัวอย่างทุน 1,000,000 บาทรับปีละ 150,000 บาทตั้งแต่อายุ 60 ถึง 90 เปิ้ลจะไม่รวมยอดนี้กับเงินดูแลพ่อแม่วันนี้ เพราะเงินสองก้อนมีเวลาที่ใช้ต่างกันครับ
เลกาซี 99/10 สำหรับปลายชีวิตที่ยาวขึ้น
กรณีตัวอย่างเริ่มอายุ 40 ชำระถึงอายุ 49 และมีเงินรับถึงอายุ 99 เหมาะนำมาเทียบช่วงปลายกับแบบที่สิ้นสุดอายุ 85 หรือ 90 แต่สิทธิภาษีของแบบนี้อยู่ในหมวดประกันชีวิต ต้องไม่เรียกรวมเป็นสิทธิบำนาญครับ
ใช้สิทธิเท่าที่งบครอบครัวรองรับ
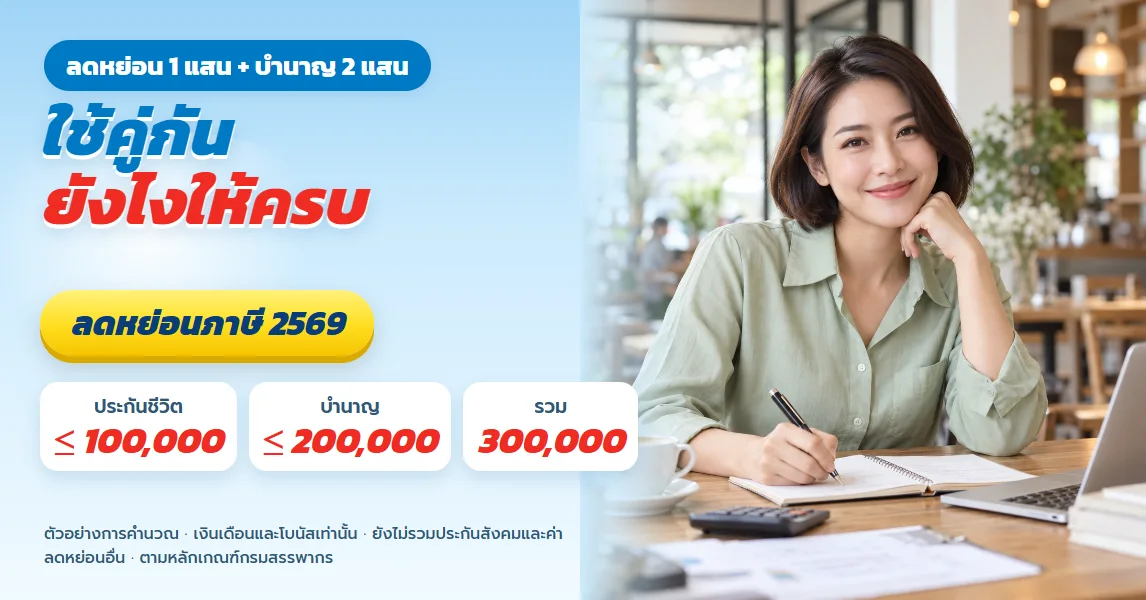
เบี้ยบำนาญอยู่ภายใต้เงื่อนไขไม่เกิน 15% ของเงินได้ที่เสียภาษี และเพดาน 200,000 บาท อีกชั้นหนึ่งคือวงเงินรวมรายการเพื่อวัยเกษียณ 500,000 บาท หากช่องประกันชีวิต 100,000 บาทยังว่าง เบี้ยบำนาญอาจเริ่มใช้จากช่องนั้นและรวมได้สูงสุด 300,000 บาทตามหลักเกณฑ์ครับ
เปิ้ลจะไม่ให้ผลประหยัดภาษีกลบภาระเบี้ย เพราะสิทธิขึ้นกับรายได้กับรายการอื่นของปีนั้น ควรแจ้งใช้สิทธิกับบริษัทและเช็กกฎของปีที่ยื่นใหม่ทุกครั้งครับ
ตัวอย่างเงินห้ารอบที่เปลี่ยนเป็นรายรับสามช่วงวัย
กรณีมันนี่ ฟิต รีไทร์ (G) 85/5
ผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท ชำระเบี้ยปีละ 206,248 บาทตั้งแต่อายุ 30 ถึง 34 รวม 1,031,240 บาท จากนั้นรับปีละ 60,000 บาทเมื่ออายุ 60–69 ปีละ 100,000 บาทเมื่ออายุ 70–79 และปีละ 140,000 บาทเมื่ออายุ 80–85 ครับ
ถ้ามีชีวิตอยู่รับครบ ทางเลือกรายปีรวม 2,440,000 บาท ส่วนต่างจากเบี้ยรวมคือ 1,408,760 บาทก่อนคำนึงถึงภาษีและค่าครองชีพ สำหรับคนรุ่นแซนด์วิช ประเด็นสำคัญคือเบี้ยห้ารอบนี้ต้องไม่ดึงเงินฉุกเฉินของพ่อแม่หรืองบของลูกมาใช้ และช่วงรอถึงอายุ 60 ต้องมีเงินสำรองส่วนอื่นดูแลครอบครัวครับ
ทดสอบงบสามกองในเดือนที่รายได้สะดุด
ก่อนเลือกทุน เปิ้ลจะชวนลองสมมติเดือนที่ค่าใช้จ่ายของพ่อแม่เพิ่มขึ้น ลูกมีค่าใช้จ่ายก้อนใหม่ และรายได้ของเราลดลงพร้อมกันครับ จุดประสงค์ไม่ใช่คิดลบ แต่เพื่อดูว่าเงินฉุกเฉินครอบครัวรับแรงกระแทกได้หรือไม่โดยไม่ต้องยกเลิกแผนเกษียณ ถ้าคำตอบยังไม่ชัด ควรลดภาระเบี้ยหรือเติมเงินสำรองก่อน
งบดูแลพ่อแม่ควรอิงสิ่งที่ต้องจ่ายอยู่จริง งบของลูกควรแยกส่วนจำเป็นออกจากเป้าหมายที่ปรับเวลาได้ ส่วนงบเกษียณของเราเป็นเงินที่ยอมไม่หยิบมาใช้ระหว่างทาง การเขียนขอบเขตของแต่ละกองไว้ช่วยให้สมาชิกในบ้านเข้าใจตรงกันว่าเหตุใดเงินบางส่วนจึงไม่ควรถูกย้ายทุกครั้งที่มีรายจ่ายแทรกครับ
อีกเรื่องที่ต้องคุยคือวันที่ลูกเริ่มดูแลตัวเองได้ เพราะภาระที่ลดลงในอนาคตไม่ควรถูกนับเป็นเงินแน่นอนตั้งแต่วันนี้ เปิ้ลจะวางแผนจากรายได้และภาระปัจจุบันก่อน แล้วใช้เงินที่ว่างขึ้นภายหลังเป็นโอกาสทบทวนหรือเสริมแผน วิธีนี้ช่วยให้เป้าหมายไม่เป็นภาระลูกตั้งอยู่บนงบที่ครอบครัวรักษาได้จริงครับ
ควรตกลงกับคนในบ้านด้วยว่าเหตุการณ์ใดใช้เงินฉุกเฉิน เหตุการณ์ใดปรับค่าใช้จ่ายได้ และเมื่อไรจึงกลับมาทบทวนงบเกษียณครับ ข้อตกลงนี้ช่วยลดการตัดสินใจเร่งด่วนและรักษาเป้าหมายของเราไว้โดยไม่ละเลยคนที่ต้องดูแลวันนี้
ข้อตกลงกับตัวเองก่อนกันเงินระยะยาว
- ยอดกรณีหญิงอายุ 30 ไม่ใช่คำตอบของผู้สมัครอายุอื่น ต้องขอข้อมูลตามเพศ อาชีพ และทุนใหม่
- กองฉุกเฉินของพ่อแม่กับลูกต้องพร้อมใช้ ไม่ควรหวังพึ่งค่าเวนคืนในช่วงต้น
- รายได้ตามสัญญาอาจซื้อของได้น้อยลงเมื่อเวลาผ่านไป จึงต้องเสริมด้วยการออมส่วนอื่น
- เงินผู้รับประโยชน์ใช้กติกาต่างกันก่อนและหลังเริ่มรับบำนาญ ต้องอ่านตามเหตุการณ์จริง
คำถามของคนที่กำลังดูแลสองรุ่น
ทำไมต้องแยกเงินฉุกเฉินออกก่อน
เพราะค่าเวนคืนช่วงต้นอาจน้อยกว่าเบี้ยที่จ่ายครับ เงินเร่งด่วนควรอยู่ในที่หยิบใช้ได้
เริ่มอายุเกิน 30 ใช้เบี้ยตัวอย่างได้ไหม
ไม่ได้ครับ เบี้ยเปลี่ยนตามอายุ เพศ อาชีพ และทุน ต้องขอใบเสนอขายใหม่
ช่วงอายุ 80–85 ได้เท่าไรในกรณีตัวอย่าง
กรณีทุน 400,000 บาทรับปีละ 140,000 บาท หรือรายเดือนตามจำนวนที่เอกสารกำหนดครับ
ต้องตรวจสุขภาพหรือไม่
แบบตัวอย่างระบุว่าไม่ต้องตรวจสุขภาพ แต่ผู้สมัครต้องให้ข้อมูลตามใบคำขอตามจริง
เงินรับที่เพิ่มตามอายุชดเชยค่าครองชีพได้ทั้งหมดไหม
ตอบไม่ได้ครับ เพราะตัวเลขตามสัญญาเพิ่มเป็นช่วง ไม่ได้ผูกกับราคาสินค้าจริงทุกปี จึงควรมีเงินออมหรือรายได้ทางอื่นช่วยอีกชั้น
ถ้าภาระดูแลพ่อแม่เพิ่มหลังเริ่มสัญญาควรทำอย่างไร
ให้ทบทวนเงินสำรองและติดต่อบริษัทก่อนวันครบกำหนดชำระครับ อย่าหยุดจ่ายเองโดยยังไม่เห็นว่าทางเลือกตามกรมธรรม์จะเปลี่ยนเงินรับและความคุ้มครองอย่างไร
วางแผนเกษียณเพื่อกันพื้นที่ให้อนาคตของเรา
ถ้าคุณกำลังดูแลทั้งพ่อแม่และลูก ส่งงบสามกองมาให้เปิ้ลช่วยเรียงครับ เราจะหาทุนที่ดูแลอนาคตคุณได้โดยไม่ดึงเงินจำเป็นของครอบครัวออกไป
เงินทุกจำนวนเป็นเพียงกรณีตามเพศ อายุ อาชีพ และทุนในเอกสารเสนอขายของบริษัท ผู้วางแผนควรตรวจสิทธิภาษีปีปัจจุบันและขอใบเสนอขายของตนเองก่อนทำสัญญา
สนใจบริการนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
บริการอื่นที่ผู้คนสนใจ
สร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียด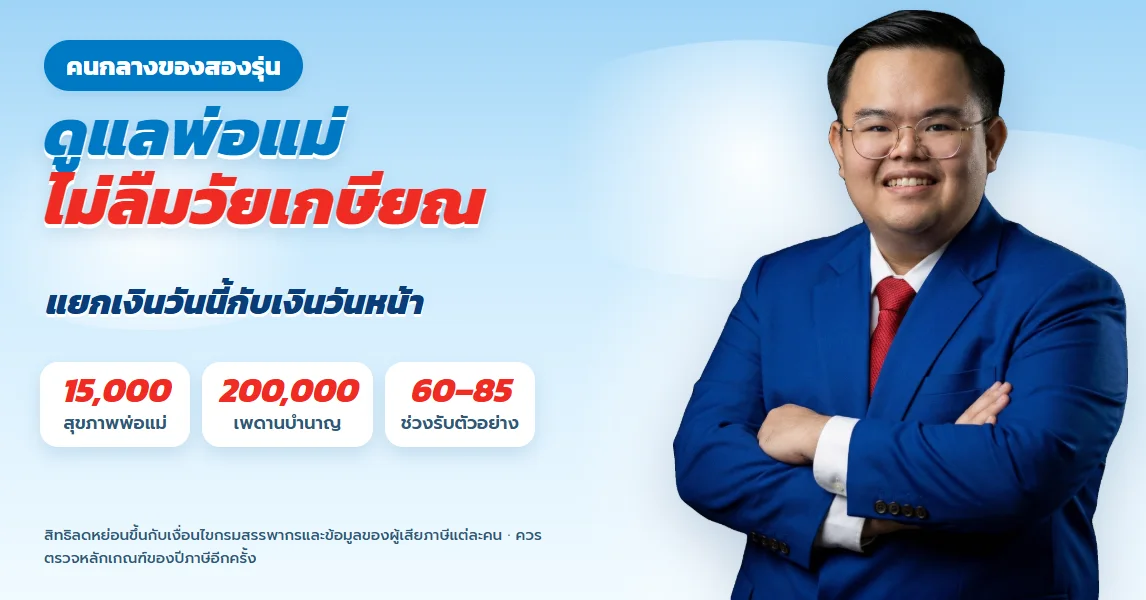
วางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
ดูรายละเอียด
วางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
ดูรายละเอียด
วางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
ดูรายละเอียด
ออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียดสร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียดวางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
ดูรายละเอียดวางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
ดูรายละเอียดวางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
ดูรายละเอียดออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้