วางแผนประกันสุขภาพให้ทั้งบ้าน จากวันที่คุณแม่ล้มป่วยที่สาขา
เปิ้ลช่วยวางแผนประกันสุขภาพให้คนในบ้านทีละคน เริ่มจากโรงพยาบาลที่ใช้และงบที่มี เพราะเคยเห็นมาเองว่าวันที่คนหนึ่งป่วย กระทบทั้งเวลา งาน และรายได้ของทั้งครอบครัว
วางแผนประกันสุขภาพสำหรับผมไม่ใช่เรื่องในตำรา เดือนกันยายน 2557 คุณแม่ซึ่งเป็นตัวแทนประกันมาตั้งแต่ปี 2546 ล้มป่วยเป็นอัมพฤกษ์ที่สาขาไทยประกันชีวิต รัตนาธิเบศร์ เช้าวันนั้นท่านไปเพื่อนำเงินไปชำระเบี้ยให้ลูกค้า
โชคดีที่มีคนมาถึงพอดีและพาไปโรงพยาบาลทัน ผมตอนนั้นเพิ่งเรียนจบ ทำงานอยู่ต่างจังหวัด ต้องลาออกกลับมาดูแลท่านหลายเดือน สิ่งที่เรียนรู้จากช่วงนั้นคือ การป่วยของคนหนึ่งคนไม่ได้กระทบแค่ค่ารักษา แต่กระทบเวลา งาน และรายได้ของคนทั้งบ้าน
ทำไมผมให้ความสำคัญกับเรื่องนี้ก่อนเรื่องอื่น
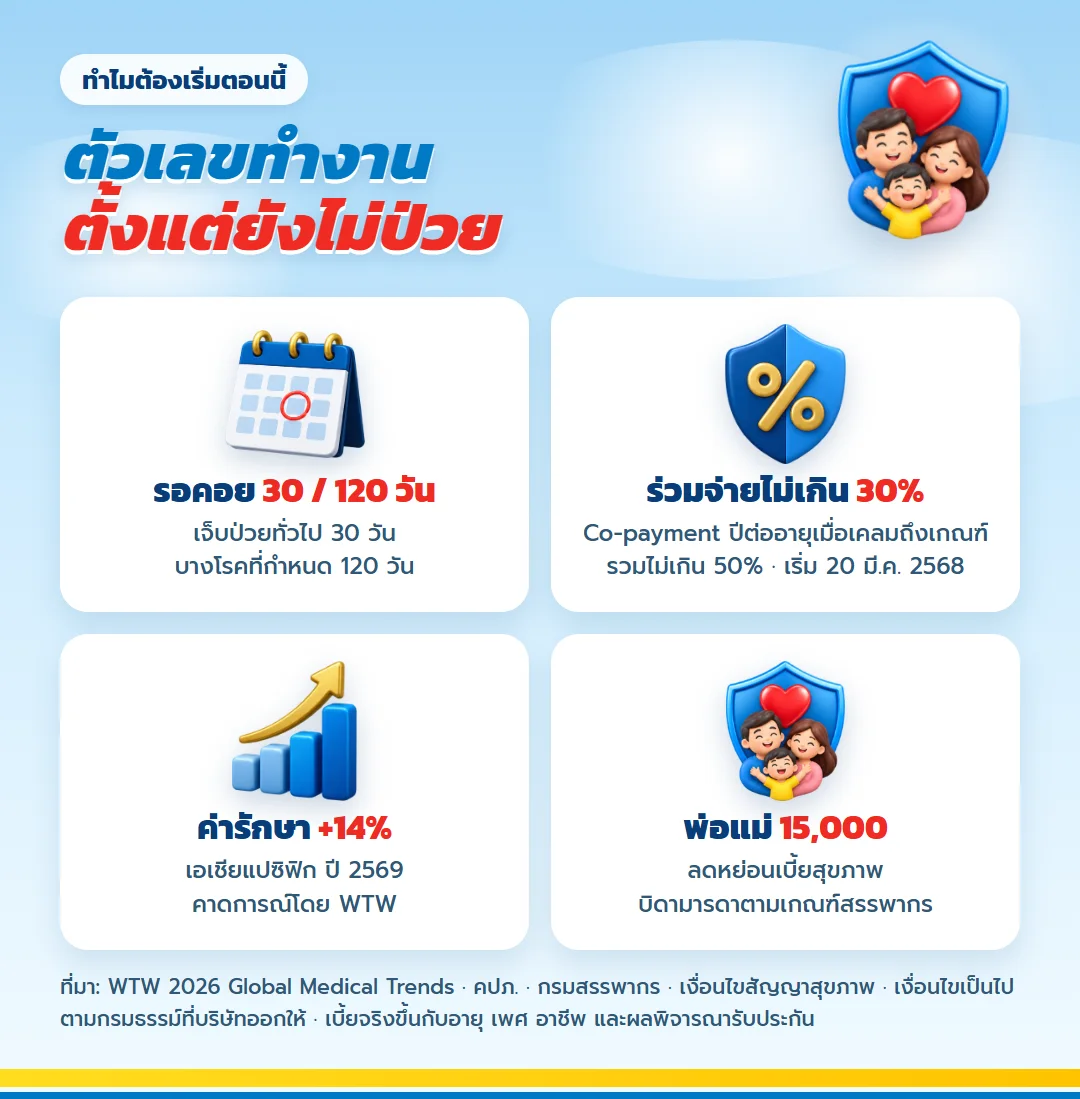
เพราะเห็นมากับตาว่าวันที่ต้องใช้ ไม่มีใครมีเวลามานั่งอ่านเงื่อนไข และตัวเลขเหล่านี้ทำงานตั้งแต่วันที่เรายังไม่ป่วย
- ระยะรอคอย: การเจ็บป่วยทั่วไปเริ่มคุ้มครองหลัง 30 วัน และบางโรคที่กำหนดหลัง 120 วัน นับจากวันเริ่มสัญญา
- สัญญาสุขภาพที่เริ่มคุ้มครองตั้งแต่ 20 มีนาคม 2568 มีเงื่อนไข Co-payment เมื่อเคลมผู้ป่วยในถึงเกณฑ์ (คปภ.) ปีต่ออายุอาจร่วมจ่ายไม่เกิน 30% และรวมไม่เกิน 50% เมื่อเข้าทั้งสองกรณี
- WTW คาดว่าค่ารักษาในเอเชียแปซิฟิกปี 2569 จะขยับขึ้นราว 14% แผนที่ทำไว้นานแล้วจึงควรกลับมาดูเป็นระยะ
- ประวัติการรักษามีผลกับการพิจารณารับประกัน ทำตอนยังแข็งแรงจึงมีทางเลือกมากกว่า
ปลายปี 2559 คุณแม่ล้มในห้องน้ำ ท่านคลานไปหาโทรศัพท์โทรหาผม แต่ผมรับสายไม่ทัน หลังจากวันนั้นผมตัดสินใจลาออกจากงานประจำ แล้วปี 2560 ก็มาทำงานนี้กับท่านเต็มตัว ตั้งแต่นั้นมาเวลาคุยกับลูกค้าเรื่องสุขภาพ ผมจะถามเรื่องคนในบ้านด้วยเสมอ ไม่ใช่แค่ตัวผู้ทำประกัน
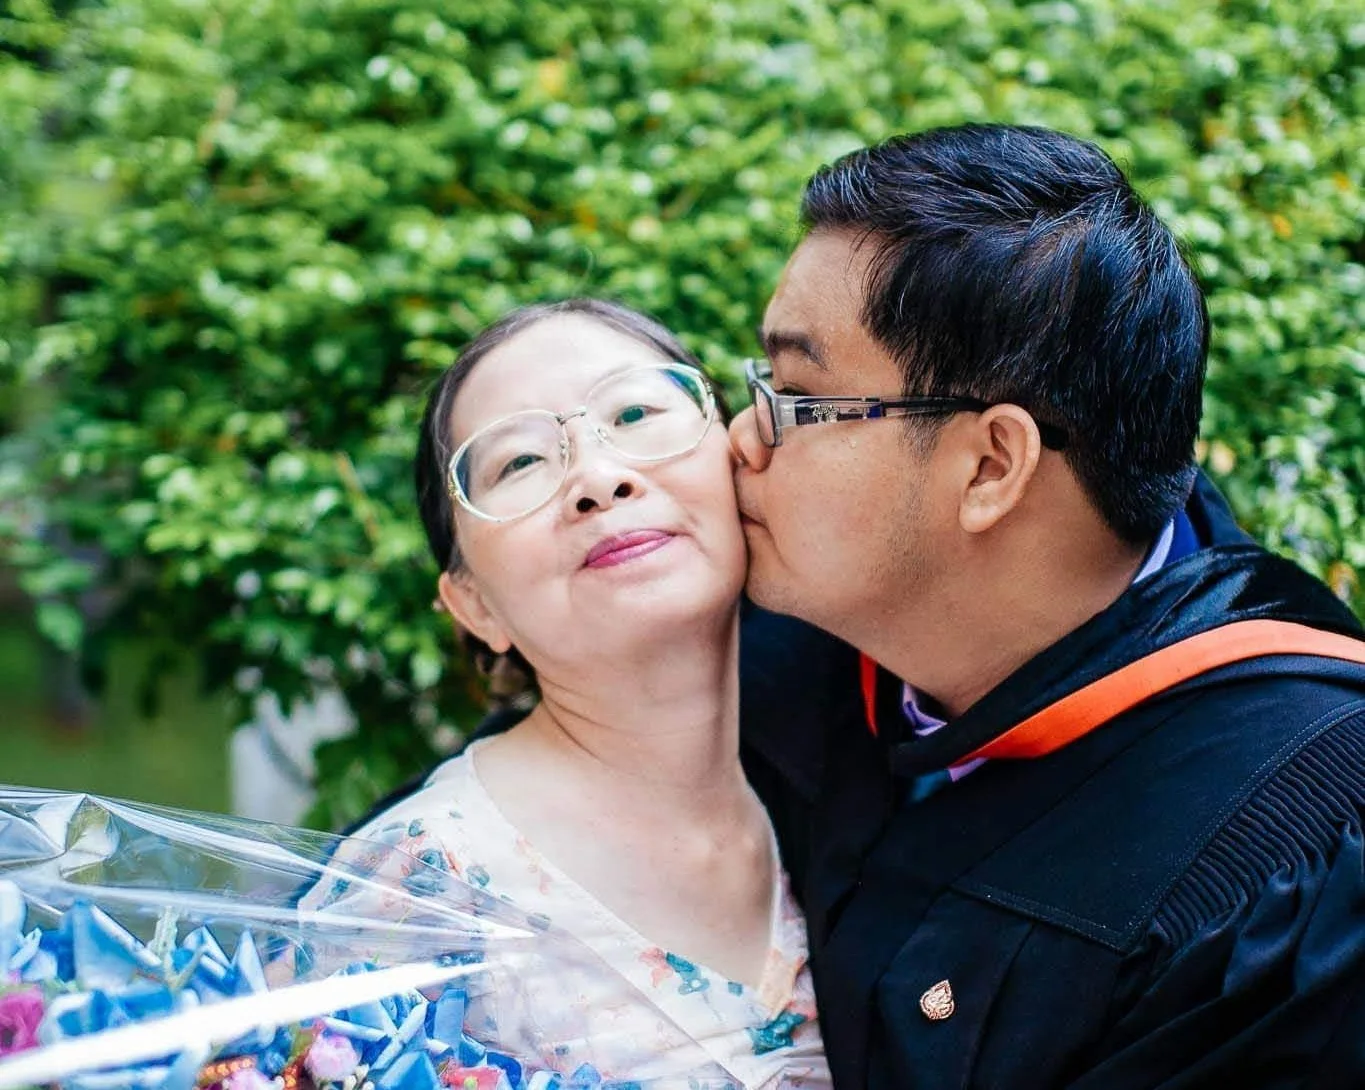
วันรับปริญญาของผมกับคุณแม่ ปี 2557
บริการนี้เหมาะกับใคร
- ลูกที่ดูแลพ่อแม่ และอยากทำประกันสุขภาพพ่อแม่ไว้ก่อนวันที่ต้องใช้จริง
- คนหารายได้หลักของบ้านที่ถ้าหยุดงานไปหลายเดือน คนข้างหลังจะลำบาก
- คนที่มีประกันสุขภาพแล้ว แต่ไม่เคยกลับไปดูว่าค่าห้องยังพอกับโรงพยาบาลที่ใช้หรือไม่
- คนที่อยากได้ตัวแทนที่ติดต่อได้จริงในวันที่ต้องเข้าโรงพยาบาล
สิ่งที่ต้องเตรียมก่อนคุยกัน
| รายการ | ทำไมต้องมี | หาได้จาก |
|---|---|---|
| รายชื่อคนในบ้านที่อยากดูแล พร้อมอายุ | วางแผนทั้งบ้านทีเดียว ไม่ต้องทำทีละคน | สมุดทะเบียนบ้าน |
| โรงพยาบาลที่ครอบครัวไปประจำ | กำหนดค่าห้องโรงพยาบาลและวงเงิน | บัตรคนไข้ ใบเสร็จเดิม |
| กรมธรรม์และสิทธิรักษาที่มีอยู่ | รู้ว่าขาดตรงไหน ไม่ซื้อซ้ำ | เล่มกรมธรรม์ สวัสดิการที่ทำงาน |
| ประวัติการรักษาของแต่ละคน | ต้องแถลงตามจริงในใบคำขอ | สมุดนัด ผลตรวจ |
ถ้ายังหาไม่ครบ ทักมาก่อนได้เลยครับ บางอย่างเราช่วยไล่ดูด้วยกันง่ายกว่า
ขั้นตอนตั้งแต่ทักครั้งแรก
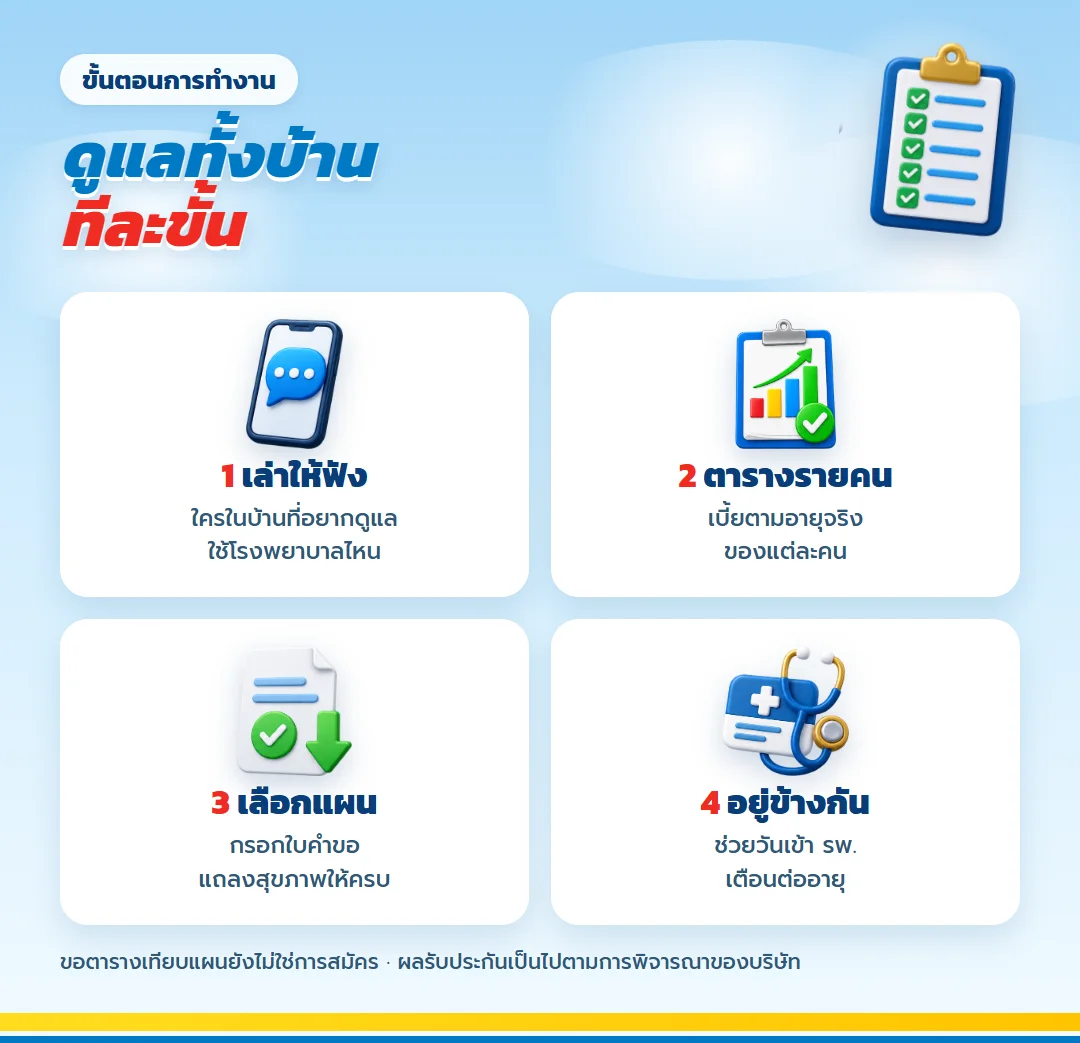
- เล่าให้ฟังว่าใครในบ้านที่อยากดูแล และใช้โรงพยาบาลไหน
- ทำตารางเทียบแผนของแต่ละคน พร้อมเบี้ยตามอายุจริง
- เลือกแผน กรอกใบคำขอ และแถลงสุขภาพให้ครบ
- หลังได้กรมธรรม์ ผมอธิบายวิธีใช้สิทธิ์ตอนเข้าโรงพยาบาล และเตือนก่อนครบกำหนดต่ออายุ
Health Fit DD แบบที่ผมใช้คุยกับครอบครัวส่วนใหญ่
Health Fit DD เป็นประกันสุขภาพเหมาจ่าย มี 4 ระดับ แบ่งชัดตามวงเงินต่อปีและค่าห้องต่อวัน ห้อง ICU ค่าผ่าตัด และค่าแพทย์จ่ายตามจริงภายในวงเงินรวม ทำให้คนในบ้านแต่ละคนเลือกระดับต่างกันได้ตามโรงพยาบาลที่ใช้และงบที่มี
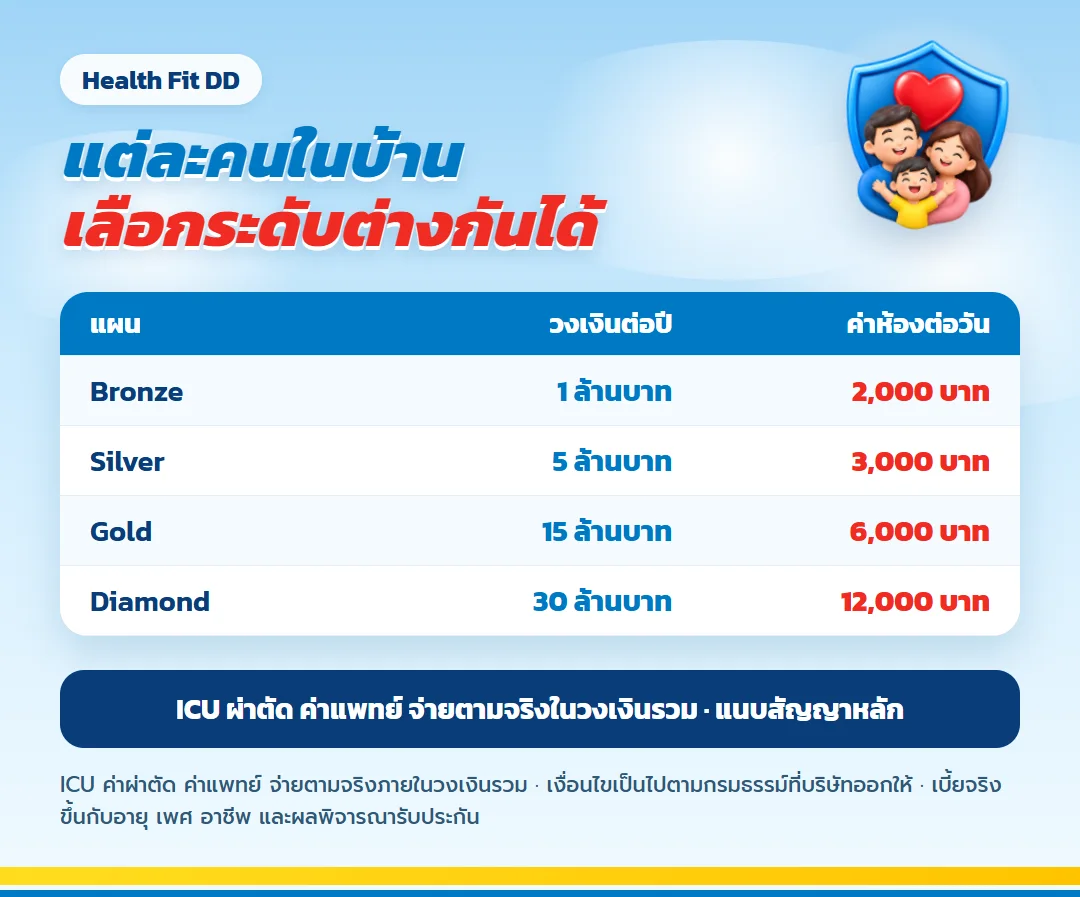
ต้องบอกตรง ๆ ว่า Health Fit DD เป็นสัญญาเพิ่มเติม ต้องแนบกับสัญญาหลักประกันชีวิต เบี้ยที่จ่ายจึงเป็นเบี้ยรวมทั้งชุด ส่วนบ้านที่ไปหาหมอบ่อยแบบไม่ต้องนอนโรงพยาบาล ผมจะคุยเรื่องสัญญาเพิ่มเติมประกันสุขภาพผู้ป่วยนอก (OPD) ที่ซื้อแนบได้เป็นอีกทางเลือก
ลองคำนวณให้เห็นงบของคนหารายได้หลัก
คัดแผนจากโรงพยาบาลและหน้าที่ในบ้าน
สมมติเป็นกรณีตัวอย่างผู้ชายอายุ 35 ปี ชั้นอาชีพ 1 ชำระรายปี และเลือก Gold เพราะโรงพยาบาลที่ครอบครัวใช้มีค่าห้องใกล้ 6,000 บาทต่อวัน แผนนี้มีวงเงินรวม 15 ล้านบาทต่อปี ชุดที่รวมสัญญาหลักทุนชีวิต 100,000 บาท อ.2 ทุน 100,000 บาท อ.3 ทุน 10,000 บาท และสัญญาสุขภาพแบบไม่มีค่าใช้จ่ายส่วนแรก มีเบี้ยปีแรก 22,750 บาท
ถ้าต้องการผู้ป่วยนอก 10,000 บาทต่อครั้ง จะมีเบี้ยเพิ่ม 4,670 บาท ยอดรวมเป็น 27,420 บาทต่อปี ผมจะแยกสองก้อนนี้ให้ครอบครัวเห็น เพราะความเสี่ยงจากการนอนโรงพยาบาลกับค่าไปพบแพทย์ทั่วไปไม่เหมือนกัน บ้านที่รับค่าใช้จ่ายเล็กน้อยเองได้อาจไม่จำเป็นต้องเพิ่มส่วนผู้ป่วยนอก
| ก้อนค่าใช้จ่าย | จำนวนในกรณีตัวอย่าง | สิ่งที่ต้องทบทวน |
|---|---|---|
| ชุด Gold | 22,750 บาทต่อปี | จ่ายต่อเนื่องได้โดยไม่กระทบคนในบ้าน |
| ผู้ป่วยนอก 10,000 บาทต่อครั้ง | 4,670 บาทต่อปี | ตรงกับรูปแบบพบแพทย์จริงหรือไม่ |
| รวม | 27,420 บาทต่อปี | ผู้รับผิดชอบเบี้ยและวันต่ออายุชัดเจนหรือยัง |
จำนวนเหล่านี้เป็นกรณีตัวอย่างจากเอกสารเสนอขายของบริษัท เบี้ยจริงของแต่ละคนขึ้นกับข้อมูลวันสมัคร อาชีพ ประวัติสุขภาพ และผลพิจารณารับประกันครับ
ทำแฟ้มสุขภาพของบ้านให้ใช้ได้ในวันที่คนดูแลไม่อยู่
หลังเลือกแผนแล้ว ผมอยากให้ครอบครัวทำงานต่ออีกอย่าง คือรวมหน้าตารางกรมธรรม์ เลขติดต่อบริษัท ชื่อตัวแทน บัตรโรงพยาบาล รายชื่อยาที่ใช้ และข้อมูลผู้ชำระเบี้ยไว้ในที่เดียวกัน คนในบ้านอย่างน้อยอีกคนควรรู้ว่าแฟ้มอยู่ที่ไหน เพราะวันที่เกิดเหตุ คนที่รู้รายละเอียดที่สุดอาจกำลังเดินทางหรือเป็นผู้ป่วยเสียเอง
ในแฟ้มควรเขียนด้วยว่าแต่ละคนมีสิทธิจากที่ทำงานหรือสิทธิรักษาเดิมอะไรอยู่ ใช้โรงพยาบาลใดเป็นหลัก และต้องติดต่อใครเมื่อจะเข้ารักษา ข้อมูลชุดนี้ไม่ได้เพิ่มวงเงิน แต่ช่วยลดเวลาค้นเอกสารและลดโอกาสแจ้งสิทธิไม่ครบ ผมจะทบทวนแฟ้มพร้อมตารางเบี้ยเมื่อถึงรอบต่ออายุ หากมีการเปลี่ยนงาน ย้ายโรงพยาบาล หรือเริ่มใช้ยาประจำ ก็ควรแจ้งเพื่อปรับแผนการดูแลของบ้านให้ทันครับ
เรื่องที่ผมจะพูดตรง ๆ ก่อนครอบครัวตัดสินใจ
กรมธรรม์ช่วยค่ารักษา แต่ไม่คืนเวลาหรือรายได้ที่หายไป
วันที่คนหนึ่งป่วย คนดูแลอาจต้องหยุดงาน เดินทาง และจัดการเรื่องในบ้าน ประกันสุขภาพเหมาจ่ายมีหน้าที่หลักเรื่องค่ารักษาตามเงื่อนไข ไม่ได้ชดเชยทุกผลกระทบ ครอบครัวจึงยังต้องมีเงินสำรองและแผนแบ่งหน้าที่เมื่อเกิดเหตุ
วงเงินมากต้องมาพร้อมงบที่รักษาได้
การเลือกแผนสูงในปีที่รายได้ดีแต่ต่อไม่ไหวภายหลังไม่ใช่เป้าหมายที่ดี เบี้ยสุขภาพเปลี่ยนตามช่วงอายุ และบริษัทอาจพิจารณาปรับตามเงื่อนไข ผมจะให้ดูภาระหลายช่วงอายุและยอมลดระดับลง หากนั่นทำให้บ้านดูแลสัญญาได้ต่อเนื่องกว่า
ต้องเปิดเผยสุขภาพตามจริงแม้กังวลว่าจะไม่ผ่าน
ข้อมูลโรค ยา การตรวจ และการรักษามีผลต่อการพิจารณา บริษัทอาจขอเอกสารเพิ่มหรือกำหนดข้อยกเว้น การไม่บอกข้อมูลไม่ได้ทำให้ความเสี่ยงหายไป และอาจกลายเป็นปัญหาในวันที่ครอบครัวต้องขอใช้สิทธิครับ
คำถามที่ลูกค้ามักถามผม
ทำประกันสุขภาพให้พ่อแม่ที่อายุมากแล้วได้ไหม
ขึ้นกับอายุรับประกันของแบบและประวัติสุขภาพของท่าน ผลพิจารณาอาจรับตามปกติ รับแบบมีข้อยกเว้น หรือไม่รับก็ได้ ยิ่งเริ่มคุยเร็ว ยิ่งมีทางเลือกมาก
เบี้ยประกันสุขภาพของพ่อแม่ลดหย่อนภาษีได้ไหม
ได้ครับ สิทธิลดหย่อนภาษีประกันสุขภาพของบิดามารดาลดหย่อนได้ไม่เกิน 15,000 บาทต่อปี ถ้าท่านมีเงินได้ไม่เกิน 30,000 บาทต่อปี ตามเกณฑ์ของกรมสรรพากร
วันที่ต้องเข้าโรงพยาบาล ต้องทำอะไรก่อน
ยื่นบัตรประชาชนและแจ้งว่ามีประกันกับบริษัท แล้วทักตัวแทนให้ช่วยตรวจสิทธิ์ ผมอยากเป็นคนแรกที่ลูกค้านึกถึงในวันนั้น หากเป็นเหตุฉุกเฉินให้รักษาความปลอดภัยและรับการรักษาก่อนเรื่องเอกสารครับ
มีประกันสุขภาพผ่านบริษัทอยู่แล้ว ควรทำเพิ่มไหม
สวัสดิการบริษัทอาจสิ้นสุดเมื่อเปลี่ยนงาน ถ้าอยากมีความคุ้มครองที่อยู่กับตัวเอง แผนส่วนตัวที่เริ่มจากระดับเล็กช่วยปิดช่องว่างนี้ได้ ควรนำสิทธิเดิมมาเทียบเพื่อไม่จ่ายซ้ำ
ควรทำให้ใครในบ้านก่อนถ้างบยังไม่พอทุกคน
เริ่มจากคนที่ไม่มีสวัสดิการและผู้หารายได้หลัก แล้วดูอายุ สุขภาพ และภาระของแต่ละคนประกอบครับ ผมจะทำตารางทั้งบ้านให้เห็นลำดับโดยไม่บังคับว่าต้องสมัครพร้อมกัน
ระหว่างรอผลอนุมัติถือว่าคุ้มครองแล้วหรือยัง
ยังไม่ควรถือว่ามีสิทธิจนกว่าบริษัทจะอนุมัติและสัญญามีผลครับ ให้ตรวจวันเริ่มคุ้มครอง ข้อยกเว้น และระยะรอคอยจากกรมธรรม์ที่ได้รับอีกครั้ง
คุยกันก่อน ยังไม่ต้องตัดสินใจ
อยากเริ่มวางแผนประกันสุขภาพให้คนในบ้าน ส่งอายุของคนที่อยากดูแลกับโรงพยาบาลที่ใช้มาได้เลยครับ ผมจะทำตารางเทียบให้ดูก่อน การขอตารางยังไม่ใช่การสมัคร
ผลการพิจารณารับประกันและเงื่อนไขความคุ้มครองเป็นไปตามที่บริษัทกำหนด ควรศึกษารายละเอียดในกรมธรรม์ก่อนตัดสินใจ
สนใจบริการนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
บริการอื่นที่ผู้คนสนใจ
สร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียด
วางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
ดูรายละเอียด
วางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
ดูรายละเอียด
ออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียด
วางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
ดูรายละเอียดสร้างบำนาญสำหรับเจ้าของกิจการ
ดูรายละเอียดวางแผนภาษีสำหรับคนดูแลพ่อแม่ พร้อมเตรียมรายได้หลังเกษียณ
ดูรายละเอียดวางแผนออมเงินเพื่อคนในบ้าน แยกก้อนพ่อแม่ ลูก และอนาคตเรา
ดูรายละเอียดออกแบบประกันกลุ่มให้เหมาะกับขนาดทีม
ดูรายละเอียดวางแผนเกษียณของคนรุ่นแซนด์วิช ดูแลพ่อแม่และอนาคตตัวเอง
ดูรายละเอียด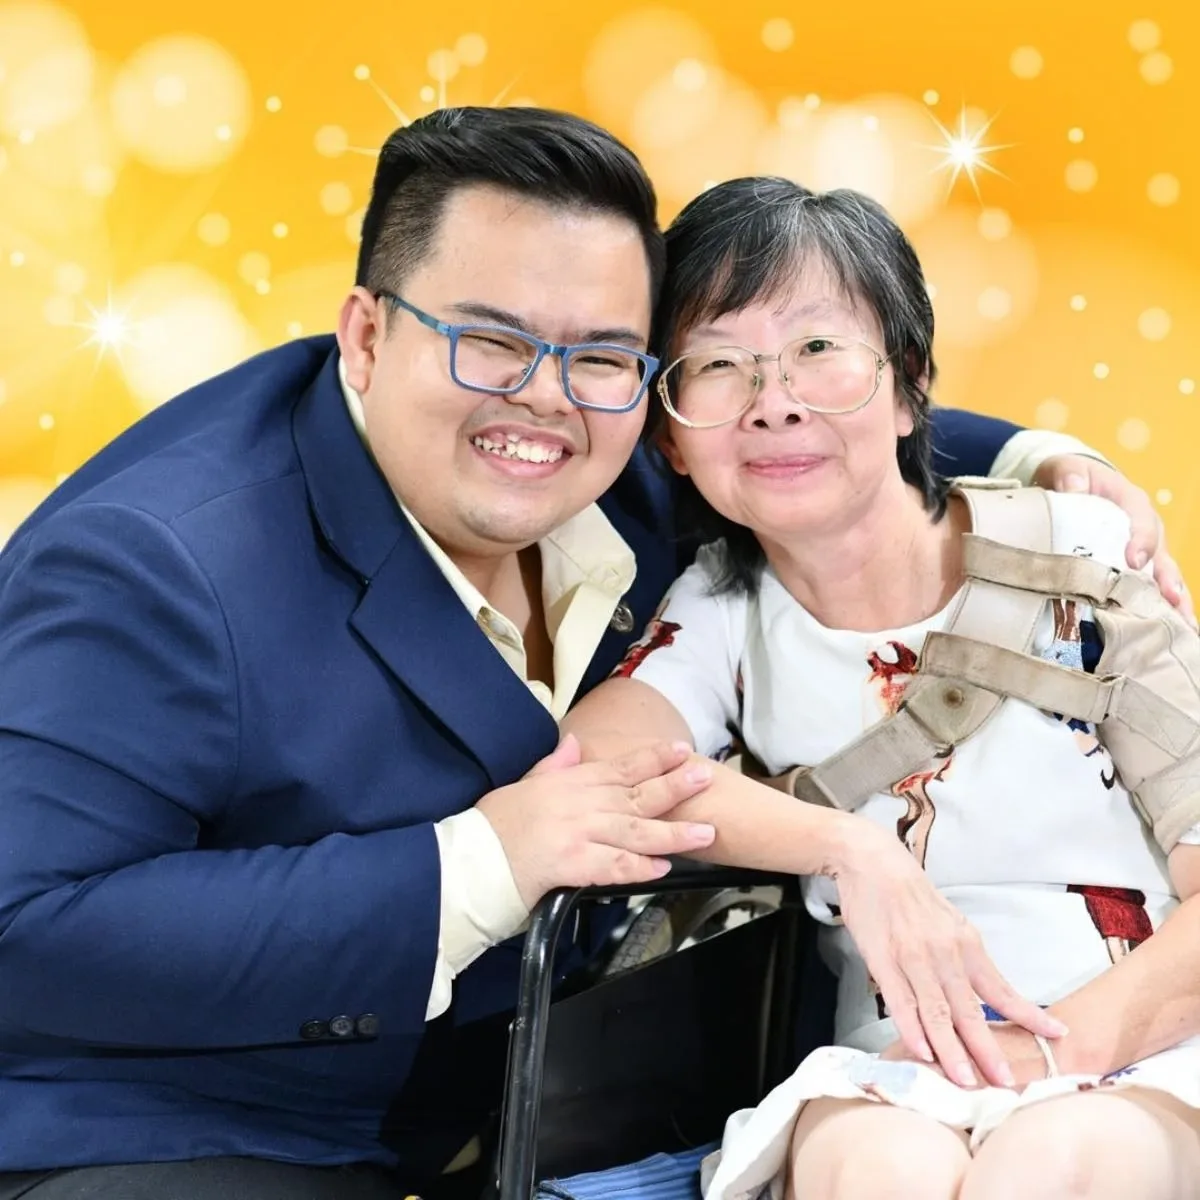
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้